- Таобао
- Книги / Журналы/ Газеты
- Taobao открытой зоной книги
- 593961394555
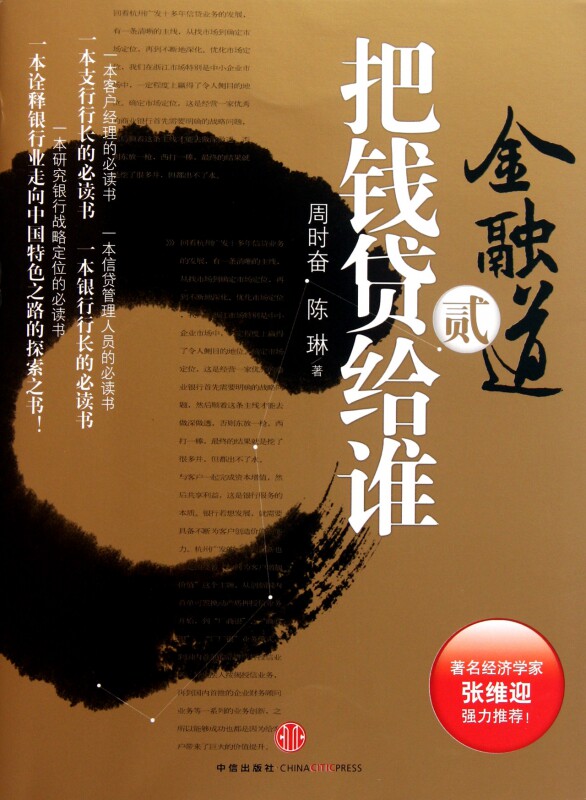
Финансовая дорога (2 кого вы будете брать деньги?)
Цена: 395руб. (¥18.68)
Артикул: 593961394555
Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товараPGltZyBjbGFzcz0iZGVzY19hbmNob3IiIGlkPSJkZXNjLW1vZHVsZS0xIiBzcmM9Imh0dHBzOi8vYXNzZXRzLmFsaWNkbi5jb20va2lzc3kvMS4wLjAvYnVpbGQvaW1nbGF6eWxvYWQvc3BhY2ViYWxsLmdpZiI+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3NDUuMHB4O2JvcmRlcjogI2VkZWRlZCBzb2xpZCAxLjBweDtvdmVyZmxvdzogaGlkZGVuO21hcmdpbi1ib3R0b206IDIwLjBweDsiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzMwLjBweDtoZWlnaHQ6IDI1LjBweDtjb2xvcjogIzMzMzMzMztmb250LXNpemU6IDE0LjBweDtsaW5lLWhlaWdodDogMjUuMHB4O2ZvbnQtd2VpZ2h0OiBib2xkO3BhZGRpbmctbGVmdDogMTUuMHB4OyI+0J7QsSDQsNCy0YLQvtGA0LU6PC9kaXY+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3MjAuMHB4O2JvcmRlci10b3A6ICNlZGVkZWQgZGFzaGVkIDEuMHB4O3BhZGRpbmc6IDE1LjBweDtjb2xvcjogIzY2NjY2NjtsaW5lLWhlaWdodDogMjAuMHB4O2ZvbnQtc2l6ZTogMTIuMHB4OyI+0KfQttC+0YMg0KjQuCDQpNC10L0sINC/0YDQvtGE0LXRgdGB0L7RgCDQo9C90LjQstC10YDRgdC40YLQtdGC0LAg0J3QuNC90LHQviwg0LIg0L7RgdC90L7QstC90L7QvCDQt9Cw0L3QuNC80LDQu9GB0Y8g0LjRgdGB0LvQtdC00L7QstCw0L3QuNGP0LzQuCDQuCDRhNC40L3QuNGI0LDQvNC4INCyINC40YHRgtC+0YDQuNC4INC00YDQtdCy0L3QtdC5INC60LjRgtCw0LnRgdC60L7QuSDQuNGB0YLQvtGA0LjQuCwg0LrRg9C70YzRgtGD0YDRiyDQuCDQuNGB0LrRg9GB0YHRgtCy0LAu0J7RgdC90L7QstC90YvQvNC4INC+0L/Rg9Cx0LvQuNC60L7QstCw0L3QvdGL0LzQuCDRgNCw0LHQvtGC0LDQvNC4INGP0LLQu9GP0Y7RgtGB0Y8gwqvQntC00LjQvdC90LDQtNGG0LDRgtGMINC60LjRgtCw0LnRgdC60LDRjyDQuNGB0YLQvtGA0LjRj8K7LCDCq9Ca0YDQsNGB0L7RgtCwINC40YHRgtC+0YDQuNC4wrssIMKr0JPQu9Cw0LLQsCAyMCDQk9C10L3QtdC30LjRgdCwwrssIMKr0JrQvtC90YTRgNC+0L3RgtCw0YbQuNGPINCz0LXQvdC40Y/CuywgwqvQkdC40L7Qs9GA0LDRhNC40Y8g0LLQvtGB0YzQvNC4INC00LDRiNCw0L3RgdC60LjRhSDQvdCw0YDQvtC00L7QssK7LCDCq9Cv0L3Rh9C20L4g0LLQvtGB0LXQvNGMINGB0YLRgNCw0L3QvdCw0Y8g0LHQuNC+0LPRgNCw0YTQuNGPINC20LjQstC+0L/QuNGB0LjCuywgwqvQkdC40L7Qs9GA0LDRhNC40Y/CuywgwqvQkdC40L7Qs9GA0LDRhNC40Y/Cuywgwrsswqsg0JHQuNC+0LPRgNCw0YTQuNGPIMK7LMKrINCR0LjQvtCz0YDQsNGE0LjRjyDCuyzCuywgwqvQkdC40L7Qs9GA0LDRhNC40Y/CuywgwqvQkdC40L7Qs9GA0LDRhNC40Y/CuywgwqvQkdC40L7Qs9GA0LDRhNC40Y/Cuywgwrsswqsg0JHQuNC+0LPRgNCw0YTQuNGPIMK7LMKrINCR0LjQvtCz0YDQsNGE0LjRjyDCuyzCqyDQkdC40L7Qs9GA0LDRhNC40Y8gwrsswqsg0K/QvdGH0LbQviDCuy4g0KTQsNC90LDRgiBHYW8gIiIgQmlmaWNlIEJpb2dyYXBoeSAiLMKrINCe0YDQtNC10L0g0KHRgNC10LTQuNC30LXQvNC90L7QvNC+0YDRjNGPICIswqsg0J3QsCDQv9GD0YLQuCDQuiDQuNC80L/QtdGA0LjQuCDQstC+0YHRgdC+0LXQtNC40L3QtdC90LjRjyDCuyzCqyDQk9C+0YDQvtC00YHQutC+0Lkg0YXQvtGA0L7RiNC+IMK70Lgg0LTRgNGD0LPQuNGFINCx0L7Qu9C10LUgMzAg0LXQtNC40L3QuNGGLiDQldCz0L4g0L/QuNGB0YzQvNC10L3QvdC+0LUg0L/QuNGB0YzQvNC+INC/0L7Qv9GD0LvRj9GA0L3QviDQuCDQutGA0LDRgdC40LLQviwg0YPQvdC40LrQsNC70YzQvdC+LCDQuCDQstGL0LjQs9GA0LDQu9C+INC90LDRhtC40L7QvdCw0LvRjNC90YvQtSDQuCDQv9GA0L7QstC40L3RhtC40LDQu9GM0L3Ri9C1INC4INC/0YDQvtCy0LjQvdGG0LjQsNC70YzQvdGL0LUg0Lgg0L/RgNC+0LLQuNC90YbQuNCw0LvRjNC90YvQtSDQnNGD0L3QuNGG0LjQv9Cw0LvRjNC90YvQtSDQvdCw0LPRgNCw0LTRiy7Qp9C10L0g0JvQuNC9LCDRgdGC0LXQv9C10L3RjCDQsdCw0LrQsNC70LDQstGA0LAg0LIg0L7QsdC70LDRgdGC0Lgg0YTQuNC90LDQvdGB0L7QstGL0YUg0LjRgdGB0LvQtdC00L7QstCw0L3QuNC5LCDRhNC40L3QsNC90YHQvtCy0L7QtSDRg9C/0YDQsNCy0LvQtdC90LjQtSDRhNC40L3QsNC90YHQvtCy0YvQvCDRhNC40L3QsNC90YHQvtCy0YvQvCDRg9C/0YDQsNCy0LvQtdC90LjQtdC8LCDQs9C10L3QtdGA0LDQu9GM0L3Ri9C5INC00LjRgNC10LrRgtC+0YAg0L7RgtC00LXQu9C10L3QuNGPINC80LDRgNC60LXRgtC40L3Qs9CwINCT0YPQsNC90LTQvtC90YHQutC+0LPQviDQsdCw0L3QutCwIEhhbmd6aG91IERpc2hlbmcgQnJhbmNoLtCe0L0g0LLRi9C/0L7Qu9C90Y/QuyDRgNGP0LQg0YLQsNC60LjRhSDQt9Cw0LTQsNGHLCDQutCw0Log0LrQvtGA0L/QvtGA0LDRgtC40LLQvdGL0Lkg0LrRgNC10LTQuNGCLCDRg9C/0YDQsNCy0LvQtdC90LjQtSDQu9C40YfQvdGL0Lwg0LDQutGC0LjQstC+0LwsINC/0LvQsNC90LjRgNC+0LLQsNC90LjQtSDRgNCw0LfQstC40YLQuNGPLCDRg9C/0YDQsNCy0LvQtdC90LjQtSDQsNC60YLQuNCy0LDQvNC4LCDQsNC00LzQuNC90LjRgdGC0YDQsNGC0LjQstC90L7QtSDRg9C/0YDQsNCy0LvQtdC90LjQtSDQuCDRgi4g0JQuLCDQmCDQvtCx0LvQsNC00LDQtdGCINCz0LvRg9Cx0L7QutC40Lwg0L/QvtC90LjQvNCw0L3QuNC10Lwg0Lgg0LHQvtCz0LDRgtGL0Lwg0L/RgNCw0LrRgtC40YfQtdGB0LrQuNC8INC+0L/Ri9GC0L7QvCDQsiDQvtCx0LvQsNGB0YLQuCDQutC+0YDQv9C+0YDQsNGC0LjQstC90L7QuSDQutGD0LvRjNGC0YPRgNGLLCDRg9C/0YDQsNCy0LvQtdC90LjRjywg0L/Qu9Cw0L3QuNGA0L7QstCw0L3QuNGPINCx0YDQtdC90LTQsCwg0LzQsNGA0LrQtdGC0LjQvdCz0LAg0Lgg0JTRgNGD0LPQuNC1INC/0L7Qu9GPLjwvZGl2PjwvZGl2PjxpbWcgY2xhc3M9ImRlc2NfYW5jaG9yIiBpZD0iZGVzYy1tb2R1bGUtMiIgc3JjPSJodHRwczovL2Fzc2V0cy5hbGljZG4uY29tL2tpc3N5LzEuMC4wL2J1aWxkL2ltZ2xhenlsb2FkL3NwYWNlYmFsbC5naWYiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzQ1LjBweDtib3JkZXI6ICNlZGVkZWQgc29saWQgMS4wcHg7b3ZlcmZsb3c6IGhpZGRlbjttYXJnaW4tYm90dG9tOiAyMC4wcHg7Ij48ZGl2IHN0eWxlPSJtYXJnaW46IDAuMHB4IGF1dG87d2lkdGg6IDczMC4wcHg7aGVpZ2h0OiAyNS4wcHg7Y29sb3I6ICMzMzMzMzM7Zm9udC1zaXplOiAxNC4wcHg7bGluZS1oZWlnaHQ6IDI1LjBweDtmb250LXdlaWdodDogYm9sZDtwYWRkaW5nLWxlZnQ6IDE1LjBweDsiPtCa0YDQsNGC0LrQvtC1INGB0L7QtNC10YDQttCw0L3QuNC1OjwvZGl2PjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzIwLjBweDtib3JkZXItdG9wOiAjZWRlZGVkIGRhc2hlZCAxLjBweDtwYWRkaW5nOiAxNS4wcHg7Y29sb3I6ICM2NjY2NjY7bGluZS1oZWlnaHQ6IDIwLjBweDtmb250LXNpemU6IDEyLjBweDsiPiLQktGC0L7RgNCw0Y8g0YTQuNC90LDQvdGB0L7QstCw0Y8g0LTQvtGA0L7Qs9CwJm1kYXNoOyZtZGFzaDvCq9Ca0YLQviDQt9Cw0LPRgNGD0LbQsNGC0Ywg0LTQtdC90YzQs9C4wrsgKNCw0LLRgtC+0YAg0KfQttC+0YMg0KjQuNC70L7QvdCzIOKAi+KAi9C4INCn0LXQvSDQm9C40L0pIC3RjdGC0L4g0LDQvdCw0LvQuNC3INC+0YHQvdC+0LLQvdC+0LPQviDQsdC40LfQvdC10YHQsCDQsdCw0L3QutCwLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDsi0JLRgtC+0YDQsNGPINGE0LjQvdCw0L3RgdC+0LLQsNGPINC00L7RgNC+0LPQsCZtZGFzaDsmbWRhc2g70JrRgtC+INGC0LDQutC+0Lkg0LbQtSwg0LrQsNC6INC60YLQviDRj9Cy0LvRj9C10YLRgdGPINC90LDQtNC10LbQvdGL0Lwg0LrQu9C40LXQvdGC0L7QvDsg0LrRgNC10LTQuNGC0L3QsNGPINC+0L/QtdGA0LDRhtC40Y8g0LIg0YHRgtC40LvQtSDQutC40YLQsNC50YHQutC+0Lkg0LzQtdC00LjRhtC40L3Rizsg0YfQtdC8INCx0L7Qu9GM0YjQtSDQutCw0YLQsNC90LjRjzsg0YDQuNGB0Log0LzQvtGA0LDQu9C4INC/0YDQtdC00YHRgtCw0LLQu9GP0LXRgiDRgdC+0LHQvtC5INCx0L7Qu9GM0YjQvtC5INGA0LjRgdC6OyDQutCw0Log0YHQtdC50YfQsNGBINC60L7QvNC/0LDQvdC40Y87INC60L7Qu9C40YfQtdGB0YLQstC+INCz0LvQsNCyINGB0YLQvtC40LzQvtGB0YLQuCDQutC70LjQtdC90YLQsC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A7PHA+Li4uLi4uPC9wPjwvZGl2PjwvZGl2PjxpbWcgY2xhc3M9ImRlc2NfYW5jaG9yIiBpZD0iZGVzYy1tb2R1bGUtMyIgc3JjPSJodHRwczovL2Fzc2V0cy5hbGljZG4uY29tL2tpc3N5LzEuMC4wL2J1aWxkL2ltZ2xhenlsb2FkL3NwYWNlYmFsbC5naWYiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzQ1LjBweDtib3JkZXI6ICNlZGVkZWQgc29saWQgMS4wcHg7b3ZlcmZsb3c6IGhpZGRlbjttYXJnaW4tYm90dG9tOiAyMC4wcHg7Ij48ZGl2IHN0eWxlPSJtYXJnaW46IDAuMHB4IGF1dG87d2lkdGg6IDczMC4wcHg7aGVpZ2h0OiAyNS4wcHg7Y29sb3I6ICMzMzMzMzM7Zm9udC1zaXplOiAxNC4wcHg7bGluZS1oZWlnaHQ6IDI1LjBweDtmb250LXdlaWdodDogYm9sZDtwYWRkaW5nLWxlZnQ6IDE1LjBweDsiPtCe0LPQu9Cw0LLQu9C10L3QuNC1OjwvZGl2PjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzIwLjBweDtib3JkZXItdG9wOiAjZWRlZGVkIGRhc2hlZCAxLjBweDtwYWRkaW5nOiAxNS4wcHg7Y29sb3I6ICM2NjY2NjY7bGluZS1oZWlnaHQ6IDIwLjBweDtmb250LXNpemU6IDEyLjBweDsiPtCf0YDQtdC00LjRgdC70L7QstC40LU8YnI+0JrRgtC+INGP0LLQu9GP0LXRgtGB0Y8g0LLRi9GB0L7QutC+0LrQsNGH0LXRgdGC0LLQtdC90L3Ri9C8INC60LvQuNC10L3RgtC+0Lw8YnI+0JrRgtC+INGP0LLQu9GP0LXRgtGB0Y8g0L3QsNC00LXQttC90YvQvCDQutC70LjQtdC90YLQvtC8PGJyPtCU0LLQsCDQvdC10LrQstCw0LvQuNGE0LjRhtC40YDQvtCy0LDQvdC90YvRhSDRgdGC0LjQu9GPLCDQstGL0LHRgNCw0L3QvdGL0LUg0LrQu9C40LXQvdGC0LDQvNC4PGJyPtCd0LDRiNC10Lsg0L/RgNC10LTQv9GA0LjQvdC40LzQsNGC0LXQu9GMPGJyPtCY0LzQtdGC0Ywg0L7QsdGJ0LjQtSDQsdC40LfQvdC10YEgLdGG0LXQvdC90L7RgdGC0Lg8YnI+0JHRg9C00YPRidC10LUg0YPRgdC/0LXRiNC90L48YnI+0KLRgNC4INC80L7QtNC90YvRhSDRgtC10YXQvdC40YfQtdGB0LrQuNGFINC40LfQvNC10YDQtdC90LjRjzxicj7Qk9C70LDQstCwIDIg0J/QvtC40YHQuiDQsdC+0LPQsNGC0L7QuSDRiNCw0YXRgtGLPGJyPtCS0YvRgdC+0LrQvtC1INC60LDRh9C10YHRgtCy0L4g0LPRgNGD0L/Qv9GLIC0g0Y3RgtC+INGA0LXQsNC70YzQvdC+0LUg0LrQsNGH0LXRgdGC0LLQvjxicj7QkdC+0LPQsNGC0LDRjyDRiNCw0YXRgtCwOiDRgNC+0YHRgjxicj7QndCw0LnQtNC40YLQtSDQv9GA0LDQstC+INCw0LrRgtC40LLQvdC+INCy0LXRgdGC0Lgg0L/QtdGA0LXQs9C+0LLQvtGA0Ys8YnI+0J3QtSDQvNC+0LPRgyDQv9C+0LnQvNCw0YLRjCDQsdC+0LPQsNGC0YHRgtCy0L48YnI+0JPQvtC70L7QstC+0LvQvtC80LrQsDxicj7QvtGCJmxkcXVvO9Ca0YPQvdC20YPRgiZyZHF1bzvQv9GA0LjQtdC30LbQsNGC0YwmbGRxdW870JrQu9C40LXQvdGCIEdQJnJkcXVvO9C4JmxkcXVvOzUzMiDQmtGA0LXQtNC40YLQvdGL0Lkg0L/Qu9Cw0L0mcmRxdW87IDxicj7Qo9C80L3Ri9C5INGA0L7RgdGCINCz0LvQsNC3PGJyPtCa0YDQsNGB0L7RgtCwINC+0YDQuNCz0LjQvdCw0LvRjNC90L7QuSDRjdC60L7Qu9C+0LPQuNC4INCz0LvQsNCy0YsgSUlJINCT0LvQsNCy0Ys8YnI+OTAlINC40LPQvdC+0YDQuNGA0YPRjtGC0YHRjzxicj4mbGRxdW870J7RgNC40LPQuNC90LDQu9GM0L3QsNGPINGN0LrQvtC70L7Qs9C40Y8mcmRxdW870LrQu9C40LXQvdGCPGJyPtCR0LvQuNC30LrQviDQuiDRgNGL0L3QutGDINCy0LzQtdGB0YLQtTxicj7QmNC90L3QvtCy0LDRhtC40L7QvdC90LDRjyDRgdC40YHRgtC10LzQsCDQstC90YPRgtGA0LXQvdC90LXQuSDQv9C+0LTQtNC10YDQttC60Lg8YnI+0JPQu9Cw0LLQsCA0INGC0LDQvdGG0YPQtdGCINGB0L4g0YHQu9C+0L3QvtC8PGJyPtCf0L7QtNGD0LzQsNC50YLQtSDQsdC+0LvRjNGI0LjQtSDQv9GA0LXQtNC/0YDQuNGP0YLQuNGPPGJyPtCf0YDQvtGB0YLQviDRgdGA0LDQttCw0LnRgdGPLCDQtdGB0LvQuCDQstGL0LjQs9GA0LDQtdGI0YwsINCx0LXQs9C4LCDQtdGB0LvQuCDRgtGLINC90LUg0LLRi9C40LPRgNCw0LXRiNGMPGJyPtGB0YPQtNGM0Y8mbGRxdW870JjRgdGC0LjQvdC90LDRjyDQuCDQu9C+0LbQvdCw0Y8g0LvQuNCwINGP0L0mcmRxdW87ICA8YnI+0JHRg9C00Ywg0L7RgdGC0L7RgNC+0LbQtdC9JmxkcXVvO9Cf0L7RgdGC0L7Rj9C90L3Ri9C5INGB0LvQvtC9JnJkcXVvOyAgPGJyPtCS0LrQu9GO0YfQuNGC0Ywg0LrQu9C40LXQvdGC0L7QsiDQsiDRgdGC0YDQsNGC0LXQs9C40YfQtdGB0LrRg9GOINGB0LjRgdGC0LXQvNGDPGJyPjxicj7QktGC0L7RgNCw0Y8g0YfQsNGB0YLRjCDQsdCw0L3QutCwLCDQutC+0YLQvtGA0LDRjyDRg9C/0YDQsNCy0LvRj9C10YIg0YDRi9C90LrQvtC8PGJyPtCT0LvQsNCy0LAgNSDQotGA0LDQtNC40YbQuNC+0L3QvdCw0Y8g0LrQuNGC0LDQudGB0LrQsNGPINC80LXQtNC40YbQuNC90LAg0JrRgNC10LTQuNGC0L3QsNGPINCx0LjQt9C90LXRgTxicj7QntGC0LrRgNC+0LLQtdC90LjQtSDRgNC10LPQuNC+0L3QsNC70YzQvdC+0Lkg0LTQuNCw0LvQtdC60YLQuNC60Lg8YnI+0J/QvtC00YDQsNC30LTQtdC70LXQvdC40LUg0LTQu9GPINGA0LDQsdC+0YLRizxicj7Qk9C70LDQstCwIDYg0JTRgNCw0LnQsiDQoNGL0L3QvtC6PGJyPtCc0LXQvdC10LTQttC10YAg0L/QviDQutC70LjQtdC90YLRgyDRgNGL0L3QutCwINGA0LDQt9Cy0LjRgtC40Y88YnI+0KDQsNC30YDQsNCx0L7RgtC60LA8YnI+0JPQvtGA0L7QtNGB0LrQsNGPINGN0LrQvtC90L7QvNC40YfQtdGB0LrQsNGPINC10LTQuNC90LjRhtCwPGJyPtCf0YDQvtGE0LXRgdGB0LjQvtC90LDQu9GM0L3QsNGPINC+0L/QtdGA0LDRhtC40Y88YnI+0JPQu9Cw0LLQsCBWSUkgUm9sbGluZyBSb2xsaW5nPGJyPtCi0YDQuCAt0YHQtdC60YEg0L/RgNC40L3RhtC40L8sINGA0LDQt9GA0LDQsdC+0YLQsNC90L3Ri9C5INC60LvQuNC10L3RgtCw0LzQuDxicj7Qn9GA0L7QutCw0YLQvdCw0Y8g0YDQsNC30YDQsNCx0L7RgtC60LAg0L7QtNC90L7Qs9C+INC60LvQuNC10L3RgtCwPGJyPtCg0LDQt9Cy0LjRgtC40LUg0YDQsNC30LLQuNGC0LjRjyDQsdC40LfQvdC10YHQsCwg0YHRgNC10LTQvdC10LPQviDQuCDQvdC40LbQvdC10LPQviDQutC70LjQtdC90YLQsDxicj7QntGB0L3QvtCy0YvQstCw0Y/RgdGMINC90LAg0YDQsNC30LLQuNGC0LjQuCDRgNCw0LfQstC40YLQuNGPINC80LDRgtC10YDQuNCw0LvRjNC90L7Qs9C+INC/0L7RgtC+0LrQsCDQuCDQv9C+0YLQvtC60LAg0LrQsNC/0LjRgtCw0LvQsCDQsiDQvdCw0L/RgNCw0LLQu9C10L3QuNC4INC90LXRgdC60L7Qu9GM0LrQuNGFINC60LvQuNC10L3RgtC+0LIg0LHQuNC30L3QtdGB0LA8YnI+0JLQvtGB0YzQvNCw0Y8g0LPQu9Cw0LLQsCZsZHF1bzvQt9Cw0L/RgNC10YLQvdCw0Y8g0LfQvtC90LAmcmRxdW870J3QtSDQvNC+0LbQtdGCINCy0L7QudGC0Lg8YnI+0J/QvtGB0LzQvtGC0YDQuCDRgdC90L7QstCwJmxkcXVvO9C30LDQv9GA0LXRgtC90LDRjyDQt9C+0L3QsCZyZHF1bzsgIDxicj7QryDQtdGJ0LUg0LHQvtC70YzRiNC1INC90LjRh9C10LPQviDQvdC1INGB0LTQtdC70LDQuzxicj7QlNC10LvQsNGC0Ywg0YLQviwg0YfRgtC+INC00YDRg9Cz0LjQtSDQvdC1INC80L7Qs9GD0YIg0LTQtdC70LDRgtGMPGJyPtCU0LXQu9Cw0YLRjCDRgtC+LCDRh9GC0L4g0LTRgNGD0LPQuNC1INC90LUg0YHQvNC10Y7RgiDQtNC10LvQsNGC0Yw8YnI+PGJyPtCi0YDQtdGC0YzRjyDRh9Cw0YHRgtGMINCx0LjQt9C90LXRgSAt0YDQuNGB0LrQsDxicj7Qk9C70LDQstCwIDkg0JzQvtGA0LDQu9GM0L3Ri9C5INGA0LjRgdC6IC0g0LHQvtC70YzRiNC+0Lkg0YDQuNGB0Lo8YnI+0J3QtdC70LXQs9Cw0LvRjNC90YvQuTxicj7QndC10LLRi9C90L7RgdC40LzRi9C5INCy0LXRgTxicj7Qn9C+0LvQsNCz0LDRgtGM0YHRjyDQvdCwINC+0YLQvdC+0YjQtdC90LjRjyDQvdC1INC80L7QttC10YIg0Y3RgtC+0LPQviDRgdC00LXQu9Cw0YLRjDxicj7QktC90LXQt9Cw0L/QvdC+PGJyPtCvINCx0Ysg0L/RgNC10LTQv9C+0YfQtdC7INC/0L7RgtC10YDRj9GC0Ywg0LHQuNC30L3QtdGBINC4INC90LXRgdC/0L7RgdC+0LHQvdC+0YHRgtGMINC6INC60L7QvdGG0LXRgdGB0LjQuDxicj7Qk9C70LDQstCwIDEwINCg0LjRgdC6INC00L7Qu9C20LXQvSDQutC+0L3RgtGA0L7Qu9C40YDQvtCy0LDRgtGM0YHRjzxicj7QotGA0Lgg0L/RgNC40L3RhtC40L/QsCDRg9C/0YDQsNCy0LvQtdC90LjRjyDRgNC40YHQutCw0LzQuDxicj7QlNC20LXQudC0JmxkcXVvO9Ca0LDQvNC10L3RjCDQtdCz0L4g0LPQvtGAJnJkcXVvOyAgPGJyPtCj0L/RgNCw0LLQu9C10L3QuNC1INC60YDQtdC00LjRgtCw0LzQuCwg0LIg0YLQviDQttC1INCy0YDQtdC80Y8g0YDQuNGB0Log0YPQv9GA0LDQstC70LXQvdC40Y88YnI+0JPQu9Cw0LLQsCAxMSDQmtCw0Log0YHQtdC50YfQsNGBINC60L7QvNC/0LDQvdC40Y8/PGJyPtCU0LDQudGC0LUg0L/QvtC90Y/RgtGMINC/0Y/RgtGMINCy0L7Qv9GA0L7RgdC+0LI8YnI+JmxkcXVvO9CX0L7Qu9C+0YLQvtC5INGI0LXQu9C6JnJkcXVvO9CS0LTQvtGF0L3QvtCy0LXQvdC40LUg0YHQvtCx0YvRgtC40Y88YnI+JmxkcXVvO9Cn0LXRgNC90YvQuSDQu9C10LHQtdC00YwmcmRxdW870YHQvtCx0YvRgtC40LU8YnI+0J3QtSDQvNC+0LPRgyDRg9C00LXRgNC20LDRgtGMINC/0YPQu9GM0YEg0LrQvtC80L/QsNC90LjQuDxicj5SZSAtSW50ZXJwcmVwJmxkcXVvO9Co0LXRgdGC0Ywg0L/RgNC10LTRg9C/0YDQtdC20LTQtdC90LjQuSZyZHF1bzsgIDxicj7Qk9Cb0JDQktCQIDEyLCDRh9GC0L7QsdGLINC/0YDQuNC90Y/RgtGMINGDINGB0LXQsdGPINGB0YvRgDxicj7QndCw0LnQtNC40YLQtSDQv9C+0LLQvtGA0L7Rgjxicj7QodGC0YDQtdC70Y/RgtGMLCDQutC+0LPQtNCwINC/0YDQuNGI0LvQviDQstGA0LXQvNGPINGB0LTQtdC70LDRgtGMINCy0YvRgdGC0YDQtdC7PGJyPtCh0YLQvtC70LrQvdGD0LLRiNC40YHRjCDRgSDQt9C70L7QvdCw0LzQtdGA0LXQvdC90YvQvNC4LCDQsdC10YHQv9C+0LzQvtGJ0L3QvtGB0YLRjCDRhdGD0LbQtSwg0YfQtdC8INC00LXQudGB0YLQstC40LU8YnI+0J3QtSDQvNC+0LPRgyDQu9GO0LHQuNGC0Ywg0LrQu9C40LXQvdGC0L7Qsjxicj48YnI+0KHRg9GC0Ywg0YfQtdGC0LLQtdGA0YLQvtCz0L4g0LHQsNC90LrQvtCy0YHQutC+0LPQviDQvtCx0YHQu9GD0LbQuNCy0LDQvdC40Y88YnI+0JPQu9Cw0LLQsCAxMyDQodC+0LfQtNCw0LnRgtC1INGG0LXQvdC90L7RgdGC0Ywg0LrQu9C40LXQvdGC0LA8YnI+JmxkcXVvO9Ch0LDQvdGBJnJkcXVvO9Ci0LjQv9C40YfQvdGL0Lkg0YHQtdGA0LLQuNGBINC/0LXRgNC40L7QtNCwPGJyPtCh0LrQsNC20LjRgtC1INC60LvQuNC10L3RgtGDLCDRh9GC0L4g0LLRiyDQvdC1INC30L3QsNC10YLQtTxicj7Qn9C+0LfQstC+0LvRjNGC0LUg0LrQu9C40LXQvdGC0LDQvCDQsiDQv9C10YDQstGD0Y4g0L7Rh9C10YDQtdC00Ywg0LfQsNGA0LDQsdCw0YLRi9Cy0LDRgtGMINC00LXQvdGM0LPQuDxicj7QlNC70Y8g0LrQu9C40LXQvdGC0L7QsiZsZHF1bzvQv9GA0LjQstC40LLQutCwJnJkcXVvO9Ca0YDQtdC00LjRgjxicj7QpNC40L3QsNC90YHQvtCy0YvQuSDQsdCw0L3Qujxicj7Qk9C70LDQstCwINGH0LXRgtGL0YDQvdCw0LTRhtCw0YLRjCDQs9C70LDQstGLINGE0LjQvdCw0L3RgdC40YDQvtCy0LDQvdC40LUg0Lgg0YPQvNC90L7QtTxicj7QmtCw0Log0L/RgNC10LLQt9C+0LnRgtC4PGJyPtGN0LrQvtC90L7QvNC40LrQsCZsZHF1bzvQn9GA0L7Qs9C90L7QtyDQv9C+0LPQvtC00YsmcmRxdW87ICA8YnI+0JrQvtC90YHRg9C70YzRgtCw0L3RgiDQv9C+INGE0LjQvdCw0L3RgdCw0Lwg0L/RgNC10LTQv9GA0LjRj9GC0LjRjzxicj7Qp9GC0L4g0YLQsNC60L7QtSDQutC+0L3RgdGD0LvRjNGC0LDQvdGCPGJyPtCQ0YTRgNC40LrQsNC90YHQutC40Lkg0LHQuNC30L3QtdGBIC3Qv9C70LDQvTxicj7Qk9C70LDQstCwIDE1INCj0YHQu9GD0LPQuCDRjdC60L7QvdC+0LzQuNGH0LXRgdC60LjRhSDQuNC90YLQtdGA0LXRgdC+0LI8YnI+QmFuayAtRW50ZXJwcmlzZSBDcmVkaXQgQ29tbXVuaXR5PGJyPtCa0YDQuNGC0LjRh9C10YHQutC40Lkg0LzQvtC80LXQvdGCIC0g0LzQvtC80LXQvdGCINC+0YLRgNCw0LbQtdC90LjRjyDQutGA0LXQtNC40YLQsDxicj7QntCx0YHQu9GD0LbQuNCy0LDQvdC40LUg0LLRgdC10LPQviDQv9GA0L7RhtC10YHRgdCwLCDQvdCw0L/RgNC40LzQtdGALCDQstC+0YHQv9C40YLQsNC90LjQtSDQtNC10YLQtdC5PGJyPtCj0LLQuNC00LjQvNGB0Y8g0L7RgtC60YDQvtCy0LXQvdC90L4sINGB0L7RgtGA0YPQtNC90LjRh9Cw0YLRjCDQutGA0LjRgtC40LrRgzxicj7QmNGB0LrRgNC10L3QvdC40LUg0L3QsNCy0YvQutC4PGJyPtCa0YDQtdC00LjRgiZsZHF1bzvQn9C+0YHQu9C10L/RgNC+0LTQsNC20L3QvtC1INC+0LHRgdC70YPQttC40LLQsNC90LjQtSZyZHF1bzsgIDxicj48YnI+0J/Rj9GC0LDRjyDRh9Cw0YHRgtGMINC40YnQtdGCINC40L3QvdC+0LLQsNGG0LjQuCZsZHF1bzvQo9C30LrQsNGPINC00LLQtdGA0YwmcmRxdW87ICA8YnI+0JPQu9Cw0LLQsCAxNiDQodC+0LfQtNCw0LnRgtC1INC40L3QvdC+0LLQsNGG0LjQvtC90L3Rg9GOINC60YPQu9GM0YLRg9GA0YM8YnI+0JrRg9C70YzRgtGD0YDQsCAtINGN0YLQviDQv9GA0LXRgtC10L3Qt9C40Y88YnI+0JHQsNC90LombGRxdW870JvQuNGH0L3QvtGB0YLRjCZyZHF1bzsgIDxicj7Qk9C70LDQstCwINGB0LXQvNC90LDQtNGG0LDRgtGMLCDQutCw0Log0LPQsNGA0LDQvdGC0LjRgNC+0LLQsNGC0Ywg0LjQvdC90L7QstCw0YbQuNC4PGJyPtCS0YHQtdCz0LTQsCDQv9C+0LTQtNC10YDQttC40LLQsNC50YLQtSDQstC00L7RhdC90L7QstC10L3QuNC1INC40L3QvdC+0LLQsNGG0LjQuSDRgSDQu9C40L3QuNC4INGE0YDQvtC90YLQsDxicj4mbGRxdW870JrRgNC10LTQuNGC0L3QsNGPINGB0YHRi9C70LrQsCZyZHF1bzvQrdGC0L4g0LjQvdC90L7QstCw0YbQuNC+0L3QvdGL0Lkg0LLRhdC+0LTQvdC+0Lkg0L/QvtGA0YI8YnI+0JPQsNGA0LDQvdGC0LjRjyZsZHF1bzvQodC+0LLQvNC10YHRgtC90YvQtSDQuNC90L3QvtCy0LDRhtC40LgmcmRxdW87ICA8YnI+0J/RgNC+0YbQtdGB0YEsINC40L3QvdC+0LLQsNGG0LjQvtC90L3QsNGPINCz0LDRgNCw0L3RgtC40Y8sINC60L7RgtC+0YDQsNGPINC90LjQutC+0LPQtNCwINC90LUg0YPQvNC40YDQsNC10YI8YnI+0JPQu9Cw0LLQsCAxOCDQmNC90L3QvtCy0LDRhtC40Lgg0L3QtSDRj9Cy0LvRj9GO0YLRgdGPINC/0YDQvtC40LfQstC+0LTRgdGC0LLQtdC90L3Ri9C8INGA0LjRgdC60L7QvDxicj7QmNC90L3QvtCy0LDRhtC40Lgg0L3QtdGCJmxkcXVvO9Cf0YDQuNC60LvRjtGH0LXQvdGH0LXRgdC60LjQuSDRjdC60YHQv9C10YDQuNC80LXQvdGCJnJkcXVvOyAgPGJyPtCY0L3QvdC+0LLQsNGG0LjQuCwg0YfRgtC+0LHRiyDRgdC+0LfQtNCw0YLRjCDQsdC+0LvRjNGI0YPRjiDRhtC10L3QvdC+0YHRgtGMPGJyPtCY0L3QvdC+0LLQsNGG0LjQuCDRgSDQuNC90L3QvtCy0LDRhtC40Y/QvNC4PGJyPtCl0LLQvtGB0YI6INC/0YDQvtGB0YLRgNCw0L3RgdGC0LLQvjxicj48cD4uLi4uLi48L3A+PC9kaXY+PC9kaXY+PGltZyBjbGFzcz0iZGVzY19hbmNob3IiIGlkPSJkZXNjLW1vZHVsZS00IiBzcmM9Imh0dHBzOi8vYXNzZXRzLmFsaWNkbi5jb20va2lzc3kvMS4wLjAvYnVpbGQvaW1nbGF6eWxvYWQvc3BhY2ViYWxsLmdpZiI+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3NDUuMHB4O2JvcmRlcjogI2VkZWRlZCBzb2xpZCAxLjBweDtvdmVyZmxvdzogaGlkZGVuO21hcmdpbi1ib3R0b206IDIwLjBweDsiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzMwLjBweDtoZWlnaHQ6IDI1LjBweDtjb2xvcjogIzMzMzMzMztmb250LXNpemU6IDE0LjBweDtsaW5lLWhlaWdodDogMjUuMHB4O2ZvbnQtd2VpZ2h0OiBib2xkO3BhZGRpbmctbGVmdDogMTUuMHB4OyI+0J7RgdC90L7QstC90LDRjyDQuNC90YTQvtGA0LzQsNGG0LjRjzwvZGl2PjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzMwLjBweDtwYWRkaW5nLWxlZnQ6IDE1LjBweDtib3JkZXItdG9wOiAjZWRlZGVkIGRhc2hlZCAxLjBweDtjb2xvcjogIzY2NjY2NjtsaW5lLWhlaWdodDogMjAuMHB4O2ZvbnQtc2l6ZTogMTIuMHB4O3BhZGRpbmctdG9wOiA1LjBweDsiPjx0YWJsZSB3aWR0aD0iNzAwIiBib3JkZXI9IjAiIGNlbGxzcGFjaW5nPSIxMCIgY2VsbHBhZGRpbmc9IjUiPjx0cj48dGQgd2lkdGg9IjgyIj48c3Ryb25nPtCd0LDQt9Cy0LDQvdC40LUg0L/RgNC+0LTRg9C60YLQsDo8L3N0cm9uZz48L3RkPjx0ZCB3aWR0aD0iMjc3Ij7QpNC40L3QsNC90YHQvtCy0LDRjyDQtNC+0YDQvtCz0LAgKDIg0LrQvtCz0L4g0LLRiyDQsdGD0LTQtdGC0LUg0LHRgNCw0YLRjCDQtNC10L3RjNCz0Lg/KTwvdGQ+PHRkIHdpZHRoPSI4MiI+PHN0cm9uZz7RhNC+0YDQvNCw0YI6PC9zdHJvbmc+PC90ZD48dGQgd2lkdGg9IjE2OSI+PC90ZD48L3RyPjx0cj48dGQ+PHN0cm9uZz7QkNCy0YLQvtGAOjwvc3Ryb25nPjwvdGQ+PHRkPtCn0LbQvtGDINCo0Lgg0KTQtdC9IC8vINCn0LXQvSDQm9C40L08L3RkPjx0ZD48c3Ryb25nPtCa0L7Qu9C40YfQtdGB0YLQstC+INGB0YLRgNCw0L3QuNGGOjwvc3Ryb25nPjwvdGQ+PHRkPjI5ODwvdGQ+PC90cj48dHI+PHRkPjxzdHJvbmc+0KbQtdC90Ys6PC9zdHJvbmc+PC90ZD48dGQ+NDI8L3RkPjx0ZD48c3Ryb25nPtCS0YDQtdC80Y8g0L/Rg9Cx0LvQuNC60LDRhtC40Lg6PC9zdHJvbmc+PC90ZD48dGQ+MjAxMS0wOS0wMTwvdGQ+PC90cj48dHI+PHRkPjxzdHJvbmc+0J3QvtC80LXRgCBJU0JOOjwvc3Ryb25nPjwvdGQ+PHRkIHN0eWxlPSJjb2xvcjogI2ZmMDAwMDtmb250LXdlaWdodDogYm9sZDtmb250LXNpemU6IDE0LjBweDsiPjk3ODc1MDg2Mjk4MTA8L3RkPjx0ZD48c3Ryb25nPtCS0YDQtdC80Y8g0L/QtdGH0LDRgtC4Ojwvc3Ryb25nPjwvdGQ+PHRkPjIwMTEtMDktMDE8L3RkPjwvdHI+PHRyPjx0ZD48c3Ryb25nPtCY0LfQtNCw0YLQtdC70YzRgdGC0LLQvjo8L3N0cm9uZz48L3RkPjx0ZD7QltC+0L3Qs9C60YHQuNC9PC90ZD48dGQ+PHN0cm9uZz7QmNC30LTQsNC90LjQtTo8L3N0cm9uZz48L3RkPjx0ZD4xPC90ZD48L3RyPjx0cj48dGQ+PHN0cm9uZz7QotC40L/RiyDQv9GA0L7QtNGD0LrRgtCwOjwvc3Ryb25nPjwvdGQ+PHRkPtC60L3QuNCz0Lg8L3RkPjx0ZD48c3Ryb25nPtCS0YDQtdC80Y8g0L/QtdGH0LDRgtC4Ojwvc3Ryb25nPjwvdGQ+PHRkPjE8L3RkPjwvdHI+PC90YWJsZT48L2Rpdj48L2Rpdj48aW1nIGNsYXNzPSJkZXNjX2FuY2hvciIgaWQ9ImRlc2MtbW9kdWxlLTUiIHNyYz0iaHR0cHM6Ly9hc3NldHMuYWxpY2RuLmNvbS9raXNzeS8xLjAuMC9idWlsZC9pbWdsYXp5bG9hZC9zcGFjZWJhbGwuZ2lmIj48ZGl2IHN0eWxlPSJtYXJnaW46IDAuMHB4IGF1dG87d2lkdGg6IDc0NS4wcHg7Ym9yZGVyOiAjZWRlZGVkIHNvbGlkIDEuMHB4O292ZXJmbG93OiBoaWRkZW47bWFyZ2luLWJvdHRvbTogMjAuMHB4OyI+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3MzAuMHB4O2hlaWdodDogMjUuMHB4O2NvbG9yOiAjMzMzMzMzO2ZvbnQtc2l6ZTogMTQuMHB4O2xpbmUtaGVpZ2h0OiAyNS4wcHg7Zm9udC13ZWlnaHQ6IGJvbGQ7cGFkZGluZy1sZWZ0OiAxNS4wcHg7Ij7QptCy0LXRgiDRgdGC0YDQsNC90LjRhtCwOjwvZGl2PjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzIwLjBweDtib3JkZXItdG9wOiAjZWRlZGVkIGRhc2hlZCAxLjBweDtwYWRkaW5nOiAxNS4wcHg7Y29sb3I6ICM2NjY2NjY7bGluZS1oZWlnaHQ6IDIwLjBweDtmb250LXNpemU6IDEyLjBweDsiPtCY0L3RhtC40LTQtdC90YIg0L3QsCDRjtCz0LUg0LLQv9C10YfQsNGC0LvRj9C10YIuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9ChINGC0L7Rh9C60Lgg0LfRgNC10L3QuNGPINC80L3QvtCz0LjRhSDQsdCw0L3QutC+0LIsINGN0YLQviDQsdGD0LTQtdGCINGB0LjRgtGD0LDRhtC40Y8g0L/QvtCx0LXQtNGLLCDRh9GC0L7QsdGLINC40LzQtdGC0Ywg0LLQvtC30LzQvtC20L3QvtGB0YLRjCDRgdC+0LPRgNC10YLRjNGB0Y8g0YEg0LrRgNGD0L/QvdGL0LzQuCDQuCDRgdGA0LXQtNC90LjQvNC4INC/0YDQtdC00L/RgNC40Y/RgtC40Y/QvNC4LCDRgtCw0LrQuNC80Lgg0LrQsNC6IE5hbndhbmcgR3JvdXAu0KTQsNC60YLQuNGH0LXRgdC60LgsINC10YHRgtGMINC10YnQtSDQvtC00L3QsCDQv9C+0LPQvtCy0L7RgNC60LA6INC60YDQtdC00LjRgtC90YvQuSDRgNC40YHQuiDRgdGB0YPQtCwg0LLRi9GB0L7QutC+INGB0LrQvtC90YbQtdC90YLRgNC40YDQvtCy0LDQvdC90YvQuSZsZHF1bzvQkdC+0LvRjNGI0LDRjyDQu9C+0LLRg9GI0LrQsD/QvdCw0YfQsNC70YzRgdGC0LLQvi48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JHQsNC90Log0YfRgNC10LfQvNC10YDQvdCw0Y8g0YLQtdC90LTQtdC90YbQuNGPJmxkcXVvO9CR0L7Qu9GM0YjQvtC5INC60LvQuNC10L3RgiZyZHF1bzssINCSINGA0LXQt9GD0LvRjNGC0LDRgtC1INGH0LXQs9C+INGB0LXRgNGM0LXQt9C90YvQtSDRgNCw0YHRgdGC0YDQvtC50YHRgtCy0LAg0LHQuNC30L3QtdGBIC3RgdGC0YDRg9C60YLRg9GA0Ysu0KEg0LHQvtC70YzRiNC40Lwg0LrQu9C40LXQvdGC0L7QvCZsZHF1bzvQodC70LDQstCwJnJkcXVvO9Cf0YDQvtGB0YLQviDQs9C+0YLQvtCy0L3QvtGB0YLRjCDQsdCw0L3QutCwLCDQvtC00L3QsCDRgdC70LDQstCwINC90LUg0LzQvtC20LXRgiDQsdGL0YLRjCDRgdC70LDQstC90L7QuSwg0LAg0L7QtNC40L0g0YPRidC10YDQsSDQsiDQt9C90LDRh9C40YLQtdC70YzQvdC+0Lkg0YHRgtC10L/QtdC90Lgg0L/QvtCy0YDQtdC20LTQtdC9Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQlNC+INGN0YLQvtCz0L4g0LLRgNC10LzQtdC90Lgg0KXQsNC90YfQttC+0YMg0JPRg9Cw0L3RhNCwINCy0YHQtSDQtdGJ0LUg0YHRg9C80LzQuNGA0L7QstCw0Lsg0LTRgNGD0LPQuNGFINC4INC90LDQv9C+0LzQvdC40LvQsCDRgdC10LHQtSDQviDRgtC+0LwsINC60LDQuiDQvdCw0LHQu9GO0LTQsNGC0Ywg0LfQsCDQvtCz0L3QtdC8LtCf0YDQtdC30LjQtNC10L3RgiDQlNC20LjQvSDQpdCw0Lkg0KLQtdC90LMg0L3QsNGH0LDQuyDQvtGA0LPQsNC90LjQt9C+0LLQsNGC0YwsINGH0YLQvtCx0Ysg0LLRgdC1INC+0LHRgdGD0LTQuNC70LgsINC60LDQuiDQvtGCINC00YDRg9Cz0LjRhSDQuNC3INC00YDRg9Cz0LjRhSZsZHF1bzvQodGC0YDQsNC00LDRgtGMJnJkcXVvO9Cf0L7Qt9Cy0L7Qu9GMINGB0LXQsdC1JmxkcXVvO9CU0LvQuNC90L3QsNGPINC80YPQtNGA0L7RgdGC0YwmcmRxdW870J/QvtGC0L7QvNGDINGH0YLQviDRjdGC0L4g0L3QtdC00L7RgNC+0LPQvtC1INC+0LHRg9GH0LXQvdC40LUuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CY0LfQvNC10L3QtdC90LjQtSDRjdGC0L7Qs9C+INCy0L7Qv9GA0L7RgdCwINC/0L7Rj9Cy0LjQu9C+0YHRjCDQsiDQvNC10YXQsNC90LjQt9C80LUg0YDQsNC90L3QtdCz0L4g0L/RgNC10LTRg9C/0YDQtdC20LTQtdC90LjRjyDQpdCw0L3Rh9C20L7RgyDQk9GD0LDQvdGE0YssINGH0YLQvtCx0Ysg0YHQv9C+0L3RgtCw0L3QvdC+INC/0L7QtNC90LjQvNCw0YLRjCDQstC+0L/RgNC+0YHRizombGRxdW870J3QsCDRjtCz0LUg0LzRiyDQvdC1INCx0YvQu9C4INCy0L7QstC70LXRh9C10L3RiyDQsiDQvdCw0YjQuCDRhNC40LvQuNCw0LvRiywg0L3QviDQsdGD0LTQtdGCINC70Lgg0YPRh9Cw0YHRgtC40LUg0YHQu9C10LTRg9GO0YnQtdC5INGE0LjQu9C40LDQu9CwPyZyZHF1bzvQotC+0LPQtNCwINC+0L0g0LHQvtC70YzRiNC1INC90LUg0YHQvNC+0YLRgNC40YIg0L7Qs9C+0L3RjCDRgSDQsdC10YDQtdCz0LAmbGRxdW870KHQutCw0LvRjNC0JnJkcXVvO9Cn0YLQviDRgdC70YPRh9C40LvQvtGB0YwuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ca0L7QvdC10YfQvdC+INC20LUsINGPINC/0L7QvdGP0Lsg0L3QvtCz0LguPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CR0LDQvdC60YMgRGVkc2hlbmcgQmFuayDQvdC1INC/0L7RgtGA0LXQsdC+0LLQsNC70L7RgdGMINC80L3QvtCz0L4g0LLRgNC10LzQtdC90LgsINGH0YLQvtCx0Ysg0YHQvtC+0LHRidC40YLRjCwg0YfRgtC+INCyIE5hbndhbmcgR3JvdXAg0LHRi9C70LAg0YPRgdGC0LDQvdC+0LLQu9C10L3QsCDigIvigIvQutGA0LXQtNC40YLQsCDQsiDRgNCw0LfQvNC10YDQtSAxNSDQvNC40LvQu9C40L7QvdC+0LIg0Y7QsNC90LXQuS48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A7MTUg0LzQuNC70LvQuNC+0L3QvtCyINGO0LDQvdC10Lkg0L3QtSDRj9Cy0LvRj9GO0YLRgdGPINC00LXRgdGP0YLQuNGH0L3Ri9C8LCDQuCDRhNC40LvQuNCw0LsgRGlzaGVuZyDRgdGA0LDQt9GDINC20LUg0LfQsNC/0YPRgdGC0LjQuyDQvNC10YXQsNC90LjQt9C8INGN0LrRgdGC0YDQtdC90L3QvtCz0L4g0LDQstCw0YDQuNC50L3QvtCz0L4uPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CQ0LLQsNGA0LjQudC90YvQtSDQtNC10LvQsCDQstGA0LXQvNC10L3QvdC+INGA0LDQt9GA0LXRiNCw0Y7RgtGB0Y8g0LTQtdC70LDRgtGMINGN0YLQviDQvdCwINC00LDQvdC90YvQuSDQvNC+0LzQtdC90YIu0JTQviDRgtC+0LPQviwg0LrQsNC6INC00YDRg9C30YzRjyDRh9C40YLQsNGC0LXQu9C10Lkg0YPRgdC70YvRiNCw0LvQuCDRgNC10LfRg9C70YzRgtCw0YLRiywg0L7QvdC4INCy0L/QtdGA0LLRi9C1INC+0YLRgNCw0LfQuNC70LjRgdGMINGBINCx0L7Qu9GM0YjQtdC5INGH0LDRgdGC0YzRjiDQpdCw0L3Rh9C20L7RgyDQk9GD0LDQvdGE0LAu0KfQuNGC0LDRgtC10LvQuCwg0LrQvtGC0L7RgNGL0LUg0LLQuNC00LXQu9C4INC00LXQv9Cw0YDRgtCw0LzQtdC90YIgwqvRhNC40L3QsNC90YHQvtCy0L7QuSDQtNC+0YDQvtCz0LjCuywg0LfQvdCw0Y7Rgiwg0YfRgtC+INCyINCl0LDQvdGH0LbQvtGDINC10YHRgtGMINC60YDQtdC00LjRgiZsZHF1bzvQn9C10YDQstCw0Y8g0YHQuNGB0YLQtdC80LAg0YDQsNC30LPQvtCy0L7RgNC+0LImcmRxdW870K3RgtC+INCx0LXQt9C+0L/QsNGB0L3QvtGB0YLRjCDQsdC10LfQvtC/0LDRgdC90L7RgdGC0Lgu0KLQtdC/0LXRgNGMINCy0YHQtSDQstC90YPRgtGA0Lgg0Lgg0LfQsCDQv9GA0LXQtNC10LvQsNC80Lgg0LvQuNC90LjQuCDRgdC90LDRh9Cw0LvQsCDRgdGC0LDQstGP0YIg0L7RgdGC0YDRi9C1INCz0LvQsNC30LAg0L3QsCDRjdGC0L7RgiDRg9GA0L7QstC10L3RjC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70KHQvdCw0YfQsNC70LAg0YHQv9GA0L7RgdC40YLQtSDQvtCxINGN0YLQvtC8JmxkcXVvO9Cf0LXRgNCy0YvQuSDRgNCw0LfQs9C+0LLQvtGAJnJkcXVvO9Ch0YPRidC90L7RgdGC0YzQmtCw0Log0YLQvtC70YzQutC+INGPINGB0L/RgNC+0YHQuNC7LCDRgdGC0YDQsNC90L3Ri9C1INCy0LXRidC4INC00LXQudGB0YLQstC40YLQtdC70YzQvdC+INC/0L7QutCw0LfQsNC70Lgg0YHQstC+0Lgg0YHRgtGA0LDQvdC90YvQtSDQtNC10YLQsNC70LguTmFud2FuZyBHcm91cCAtINC90L7QstGL0Lkg0LrQu9C40LXQvdGCLCDQutC+0YLQvtGA0YvQuSDQvdC1INC00LDQstC90L4g0YDQsNC30YDQsNCx0L7RgtCw0Lsg0LIg0KXQsNC90YfQttC+0YMsINC4INGN0YLQviDQsdGL0Lsg0L/QtdGA0LLRi9C5INC60YDQtdC00LjRgiwg0LrQvtGC0L7RgNGL0Lkg0LHRi9C7INGB0LLRj9C30LDQvS7QktGB0LUg0YLQtdC/0LXRgNGMINCy0L3QtdC30LDQv9C90L4g0L/QvtC90Y/Qu9C4LCDRh9GC0L4g0L3QtdC30LDQstC40YHQuNC80L4g0L7RgiDRgtC+0LPQviwg0LrQsNC6INC/0YDQuNGH0LjQvdCwINC30LDQudC80LAg0LHRi9C70LAg0L3QsNC/0YDQsNCy0LvQtdC90LAg4oCL4oCL0L3QsCDQv9C10YDQstC+0L3QsNGH0LDQu9GM0L3Ri9C5INC60YDQtdC00LjRgiwg0LrRgNC10LTQuNGCINC40YHQv9C+0LvRjNC30L7QstCw0LvRgdGPINC/0L7RgdC70LUg0LXQs9C+INC40YHQv9C+0LvRjNC30L7QstCw0L3QuNGPJmxkcXVvO9Ca0YPQutC+0LvRjNC90YvQuSZyZHF1bzvQrdGC0L4g0LLQtdGA0L3Qvi48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A7ICAgICZsZHF1bzvQn9C10YDQstGL0Lkg0YDQsNC30LPQvtCy0L7RgCZyZHF1bzvQp9GC0L4g0LXQtNGP0YIg0LvRjtC00Lg/0KLQtSwg0LrQvtCz0L4g0L/QvtC/0YDQvtGB0LjQu9C4LCDQvNC+0LPRg9GCINGB0L7QttCw0LvQtdGC0Ywg0L7QsSDRjdGC0L7QvDombGRxdW870K8g0LLRgdC10LPQtNCwINC00YPQvNCw0LssINGH0YLQviDRjdGC0L4g0LHRi9C7INCx0L7Qu9GM0YjQvtC5INC60LvQuNC10L3Rgi4mcmRxdW870KHQvNGL0YHQuyDQt9Cw0LrQu9GO0YfQsNC10YLRgdGPINCyINGC0L7QvCwg0YfRgtC+INCy0Ysg0LLRgdC1INC10YnQtSDQvNC+0LbQtdGC0LUg0L/QvtC70L7QttC40YLRjCDQtNC70LjQvdC90YPRjiDRgNGL0LHQvdGD0Y4g0YDRi9Cx0YMuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CX0LDRgtC10Lwg0LLRgdC1INCy0YHQv9C+0LzQvdC40LvQuCDRgtCw0LrQvtC5INCw0LHQt9Cw0YYsINGH0YLQviDQv9GA0LXQt9C40LTQtdC90YIg0JTQttC40L0g0KXQsNC50YLQtdC90LMg0L7QtNC90LDQttC00Ysg0YHQutCw0LfQsNC7OiZsZHF1bzvQmtGA0YPQv9C90YvQtSDQutC70LjQtdC90YLRiyDQvdC1INC+0LHRj9C30LDRgtC10LvRjNC90L4g0Y/QstC70Y/RjtGC0YHRjyDQutC70LjQtdC90YLQsNC80Lgg0LLRi9GB0L7QutC+0LPQviDQutCw0YfQtdGB0YLQstCwLCDQsCDQvdC10LHQvtC70YzRiNC40LUg0LrQu9C40LXQvdGC0Ysg0L3QtSDQvtCx0Y/Qt9Cw0YLQtdC70YzQvdC+INGP0LLQu9GP0Y7RgtGB0Y8g0L3QuNC30YjQuNC80Lgg0LrQu9C40LXQvdGC0LDQvNC4LiZyZHF1bzsmbWRhc2g7Jm1kYXNoO9Ct0YLQviDQtNCy0LAg0LjQtyAt0LfQsCAt0YDQsNCy0L3Ri9GFINGB0YLQuNC70LXQuSBIYW5nemhvdSBHdWFuZ2ZhINCyINC+0YbQtdC90LrQtSDQutC70LjQtdC90YLQvtCyJm1kYXNoOyZtZGFzaDsmbGRxdW870KfRgtC+0LHRiyDQv9GA0LXRg9GB0L/QtdGC0YwsINC60YDRg9C/0L3Ri9C1INC60LvQuNC10L3RgtGLINC/0YDQuNC90L7RgdGP0YIg0LHRi9GB0YLRgNC+0LUg0YDQsNGB0YjQuNGA0LXQvdC40LUg0LzQsNGB0YjRgtCw0LHQsCwg0L3QviDQvdC10LHQvtC70YzRiNC40LUg0LrQu9C40LXQvdGC0Ysg0LzQvtCz0YPRgiDQv9GA0LjQvdC10YHRgtC4INGD0LvRg9GH0YjQtdC90LjQtSDQtdC00LjQvdC40YfQvdGL0YUg0LvRjNCz0L7Rgjsg0LrRgNGD0L/QvdGL0LUg0LrQu9C40LXQvdGC0Ysg0LzQvtCz0YPRgiDQvdC1INC+0LHRj9C30LDRgtC10LvRjNC90L4g0YDQuNGB0LrQvdGD0YLRjCDQutC+0YDQsNCx0LvRjywg0Lgg0YMg0LzQtdC70LrQuNGFINC60LvQuNC10L3RgtC+0LIg0LzQvtC20LXRgiDQvdC1INCx0YvRgtGMINC90LXQsdC+0LvRjNGI0L7QuSDQu9C+0LTQutC4LtCS0YvQsdC+0YAg0LrQu9C40LXQvdGC0LAg0L3QtSDRj9Cy0LvRj9C10YLRgdGPINC00L7Qs9C80LDRgtC40YfQtdGB0LrQuNC8INGB0YDQsNCy0L3QtdC90LjQtdC8LCDQsCDQsiDQtNC40YHQutGA0LjQvNC40L3QsNGG0LjQuCDQtNC40LDQu9C10LrRgtC40YfQtdGB0LrQvtC5LiZyZHF1bzvQn9GA0L7QsdC70LXQvNCwINC30LDQutC70Y7Rh9Cw0LXRgtGB0Y8g0LIg0YHRg9C20LTQtdC90LjQuCwg0L3QviDQtNC40YHQutGA0LjQvNC40L3QsNGG0LjRjyDQv9GA0L7QuNGB0YLQtdC60LDQtdGCINC40Lcg0LjQtNC10LkuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CSINC+0YLQstC10YIg0L3QsCDQuNC90YbQuNC00LXQvdGCINGBINCd0LDQvdCy0LDQvdCz0L7QvCwgSGFuZ3pob3UgR3VhbmdmYSDQvdCw0YfQsNC7JmxkcXVvO9Cg0LDRhtC40L7QvdCw0LvRjNC90LDRjyDQvtGC0YHQu9C10LbQuNCy0LDQvdC40LUmcmRxdW870J3QtdGB0LrQvtC70YzQutC+INGH0LXQu9C+0LLQtdC6LCDQutC+0YLQvtGA0YvQtSDRhdC+0YDQvtGI0Lgg0LIg0LjRgdGB0LvQtdC00L7QstCw0L3QuNGP0YUg0L3QsNGH0LDQu9C4INCz0L7QstC+0YDQuNGC0YwmbWRhc2g7Jm1kYXNoO9CSINC90LDRgdGC0L7Rj9GJ0LXQtSDQstGA0LXQvNGPINC/0YDQtdC40LzRg9GJ0LXRgdGC0LLQviDQvNGL0YjQu9C10L3QuNGPINC/0YDQtdCy0YDQsNGJ0LDQtdGC0YHRjyDQsiDRgNCw0YbQuNC+0L3QsNC70YzQvdGD0Y4g0YHQuNC70YMg0LDQvdCw0LvQuNC30LA6JmxkcXVvO9Ca0YDQtdC00LjRgtC90L7QtSDRg9C/0YDQsNCy0LvQtdC90LjQtSDQtNC+0LvQttC90L4g0L/QvtC90Y/RgtGMINGH0LXRgtGL0YDQtSDQvtGB0L3QvtCy0L3Ri9GFINC40LfQvNC10YDQtdC90LjRjywmcmRxdW870J7QsdGB0YPQttC00LXQvdC40LUg0L7RgtC60YDRi9C70L7RgdGMINC90LAg0LDQutCw0LTQtdC80LjRh9C10YHQutC+0Lwg0Y/Qt9GL0LrQtS4mbGRxdW870JzQtdGC0L7QtCDQuNC90LLQtdGB0YLQuNGG0LjQuSwg0LjQt9C+0LHRgNC10YLQtdC90LjQtSwg0YHQutC+0YDQvtGB0YLRjCDQuCDQuNC90LLQtdGB0YLQuNGG0LjQuC7QndCw0L/RgNCw0LLQu9C10L3QuNC1INGB0L7RgdGC0L7QuNGCINCyINGC0L7QvCwg0YfRgtC+0LHRiyDQstGL0LHRgNCw0YLRjCwg0LrQsNC60LjQtSDQutC70LjQtdC90YLRiyDQuCDQutCw0LrQsNGPINGB0YLRgNGD0LrRgtGD0YDQsCDQutC70LjQtdC90YLQvtCyINC90LAg0YHQvtC30LTQsNC90LjQtTsg0YHRg9C80LzQsCDQtNC10L3QtdCzIC0g0Y3RgtC+INGB0YPQvNC80LAg0LrRgNC10LTQuNGC0L3Ri9GFINGE0L7QvdC00L7Qsiwg0L/QvtGB0YLQsNCy0LvRj9C10LzRi9GFINC90LAg0L7Qv9GA0LXQtNC10LvQtdC90L3Rg9GOINCz0YDRg9C/0L/RgyDQutC70LjQtdC90YLQvtCyINC40LvQuCDQutC70LjQtdC90YLQsDsg0LTQu9GPINCy0YvQv9C+0LvQvdC10L3QuNGPINC60YDQtdC00LjRgtC+0LI7INC40L3QstC10YHRgtC40YDQvtCy0LDRgtGMINCyINGC0L4sINC60LDQutC40LUg0YHQvtC+0YLQstC10YLRgdGC0LLRg9GO0YnQuNC1INGB0L/QvtGB0L7QsdGLINC90LDQtNC10LLQsNGO0YIg0J/QvtC70LXQvNCSINGN0YLQuNGFINGH0LXRgtGL0YDQtdGFINC40LfQvNC10YDQtdC90LjRj9GFINCy0YvQsdC+0YAg0LrQu9C40LXQvdGC0LAg0LIg0L7RgdC90L7QstC90L7QvC7QntC9INGA0LXRiNC40YIsINC40L3QstC10YHRgtC40YDQvtCy0LDRgtGMLCDQuCDRgtCw0LrQttC1INC+0L/RgNC10LTQtdC70LjRgiDQstGL0LHQvtGAINC40L3QstC10YHRgtC40YbQuNC5LCDRgdC60L7RgNC+0YHRgtC4INC4INC40L3QstC10YHRgtC40YbQuNC5LiZyZHF1bzvQrdGC0L4g0YDQsNCy0L3QvtGB0LjQu9GM0L3QviDRgdC60LDQt9Cw0YLRjCwg0L/QvtGC0L7QvNGDINGH0YLQviDQstGL0LLQvtC0INCy0YHQtSDQtdGJ0LUg0LLRgdC1INC10YnQtSZsZHF1bzvQoyDQutGA0L7Qu9C40LrQsCDQtNC10LnRgdGC0LLQuNGC0LXQu9GM0L3QviDQtNCy0LAg0YPRiNCwJnJkcXVvOy48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JTQttC40L0g0KXQsNC50YLQtdC90LMg0LLQt9GP0Lsg0L3QsCDRgdC10LHRjyDRjdGC0YMg0YLQtdC80YMg0Lgg0L/RgNC+0LTQvtC70LbQsNC7INC40LPRgNCw0YLRjDombGRxdW870JTQsCwg0Y/QtNGA0L4g4oCL4oCL0LrRgNC10LTQuNGC0L7RgdC/0L7RgdC+0LHQvdC+0YHRgtC4IC0g0Y3RgtC+INC00LXQvdGM0LPQuC4mcmRxdW870KLQvtCz0LTQsCDRjdGC0L4mbGRxdW870JLQntCXJnJkcXVvO9Ca0YLQviDRjdGC0L4/0JLRgdC1INGH0LDRgdGC0L4g0LPQvtCy0L7RgNGP0YImbGRxdW870J3QtdCx0L7Qu9GM0YjQvtC5INGA0LjRgdC6INC4INCy0YvRgdC+0LrQuNC5INC00L7RhdC+0LQmcmRxdW870JrQu9C40LXQvdGC0YsgLdGN0YLQviDQstGL0YHQvtC60L7QutCw0YfQtdGB0YLQstC10L3QvdGL0LUg0LrQu9C40LXQvdGC0YssINC60L7RgtC+0YDRi9GFINC80LXRh9GC0LDQtdGCINC60LDQttC00YvQuSDQsdCw0L3Qui7QotCw0Log0LrRgtC+INGN0YLQviZsZHF1bzvQndC10LHQvtC70YzRiNC+0Lkg0YDQuNGB0Log0Lgg0LLRi9GB0L7QutC40Lkg0LTQvtGF0L7QtCZyZHF1bzvQl9Cw0LrQsNC30YfQuNC6P9Ca0LDQutC+0Lkg0LzQtdGC0L7QtCDQuNGB0L/QvtC70YzQt9GD0LXRgtGB0Y8g0LTQu9GPINC40LfQvNC10YDQtdC90LjRjyDRjdGC0L7Qs9C+INCy0YvRgdC+0LrQvtC60LDRh9C10YHRgtCy0LXQvdC90L7Qs9C+INC60LvQuNC10L3RgtCwP9CV0YHRgtGMINGA0LXQs9GD0LvRj9GA0L3QviDRgdC70LXQtNC+0LLQsNGC0Yw/0J7QsdGB0YPQttC00LXQvdC40LUg0Y3QvdGC0YPQt9C40LDQt9C80LAu0KDQtdC30YPQu9GM0YLQsNGC0Ysg0L7QsdGB0YPQttC00LXQvdC40Y8g0L3QsCDRjdGC0LDQv9C1INC80L7Qs9GD0YIg0LHRi9GC0Ywg0L7QsdC+0LHRidC10L3RiyDQutCw0Log0YDQsNC30LTQtdC70LXQvdC40LUg0Lgg0L7RgdC90L7QstC90YvQtSDRgdGD0LbQtNC10L3QuNGPINCyINGB0LvQtdC00YPRjtGJ0LjRhSDRh9C10YLRi9GA0LXRhSDQsNGB0L/QtdC60YLQsNGFOiDRh9C10Lwg0LHQvtC70YzRiNC1INC60LvQuNC10L3Rgiwg0YLQtdC8INCy0YvRiNC1INC00L7RhdC+0LQsINGC0LXQvCDQstGL0YjQtSDQtNC+0YXQvtC0LtCY0LcgLdC30LAg0LDRgNC+0LzQsNGC0LAg0LrRgNGD0L/QvdGL0YUg0L/RgNC10LTQv9GA0LjRj9GC0LjQuSDQvNC90L7Qs9C40LUg0LHQsNC90LrQuCDQv9GL0YLQsNGO0YLRgdGPINC/0YDQtdC00L7RgdGC0LDQstC70Y/RgtGMINC60YDQtdC00LjRgtGLLiDQntC00L3QvtC5INC40Lcg0LrQvtC90LrRg9GA0LXQvdGG0LjQuCDQvNC10LbQtNGDINCx0LDQvdC60LDQvNC4INGP0LLQu9GP0LXRgtGB0Y8g0LrQvtC90LrRg9GA0LXQvdGG0LjRjyDRgSDQv9GA0L7RhtC10L3RgtC90YvQvNC4INGB0YLQsNCy0LrQsNC80LguINCg0LXQt9GD0LvRjNGC0LDRgtC+0Lwg0LrQvtC90LrRg9GA0LXQvdGG0LjQuCDRj9Cy0LvRj9C10YLRgdGPINGC0L4sINGH0YLQviDQv9GA0L7RhtC10L3RgtC90YvQtSDRgdGC0LDQstC60Lgg0LrRgNGD0L/QvdGL0YUg0L/RgNC10LTQv9GA0LjRj9GC0LjQuSDRh9Cw0YHRgtC+INC90LDQvNC90L7Qs9C+INC90LjQttC1LCDRh9C10Lwg0LzQsNC70YvQtSDQuCDRgdGA0LXQtNC90LjQtSDQutC70LjQtdC90YLRiy4g0J/Qu9Cw0LLQsNGO0YnQsNGPINGA0LDQt9C90LjRhtCwINC80LXQttC00YMg0L3QuNC80Lgg0YHQvtGB0YLQsNCy0LvRj9C10YIg0LHQvtC70LXQtSAxNSAlINC40LvQuCDQsdC+0LvQtdC1LiDQrdGC0L4g0L7QsdGL0YfQvdC+0LUg0Y/QstC70LXQvdC40LUuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CS0L4gLdCy0YLQvtGA0YvRhSwg0YfQtdC8INCx0L7Qu9GM0YjQtSDQutC70LjQtdC90YIsINGC0LXQvCDQvNC10L3RjNGI0LUg0YDQuNGB0Lou0J/RgNC10LTQv9GA0LjRj9GC0LjQtSDQvdC1INC+0LHRj9C30LDRgtC10LvRjNC90L4g0YHQuNC70YzQvdC+0LU7INC60LjRgtCw0LnRgdC60LjQtSDQv9GA0LXQtNC/0YDQuNGP0YLQuNGPJmxkcXVvO9CR0L7Qu9GM0YjQvtC5JnJkcXVvO9Ct0YLQviDQsiDQvtGB0L3QvtCy0L3QvtC8INC30LDQstC40YHQuNGCINC+0YIg0L7RgdC90L7QstC90YvRhSDRgdGA0LXQtNGB0YLQsiDQuCZsZHF1bzvQodC40LvRjNC90YvQuSZyZHF1bzvQkiDQvtGB0L3QvtCy0L3QvtC8INGN0YLQviDQt9Cw0LLQuNGB0LjRgiDQvtGCINC00LXQvdC10LbQvdC+0LPQviDQv9C+0YLQvtC60LAu0JTQu9GPINC/0LXRgNCy0YvRhSwg0L3QtdGN0YTRhNC10LrRgtC40LLQvdGL0LUg0LDQutGC0LjQstGLINGP0LLQu9GP0Y7RgtGB0Y8g0L7RgdC90L7QstC90YvQvCDQstGA0LDQs9C+0Lw7INC00LvRjyDQv9C+0YHQu9C10LTQvdC40YUg0LrRgNGD0L/QvdGL0YUg0L/RgNC10LTQv9GA0LjQvdC40LzQsNGC0LXQu9C10Lkg0YfQsNGB0YLQviDRgNC40YHQutGD0Y7RgiDRg9C70YzRgtGA0LDQvtGG0LXQvdC10L3QvdGL0LUg0YDQuNGB0LrQuCwg0YfRgtC+0LHRiyDQt9Cw0YXQstCw0YLQuNGC0Ywg0YPQu9GM0YLRgNCw0LrRgtC10YDQuNCw0LvRjNC90YvQtSDQu9GM0LPQvtGC0Ysg0LIg0L/RgNC+0YbQtdGB0YHQtSDRgNCw0LfRgNCw0LHQvtGC0LrQuCwg0Lgg0LHQsNC90LrQuCDQsdC+0Y/RgtGB0Y8g0LTQtdC90LXQsyDRgdGB0YPQtNGLLiZsZHF1bzvRgdGD0LzQsNGB0YjQtdC00YjQuNC5JnJkcXVvOy48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JIgLdGC0YDQtdGC0YzQuNGFLCDRh9C10Lwg0LHQvtC70YzRiNC1INC60LvQuNC10L3Rgiwg0YLQtdC8INCx0L7Qu9GM0YjQtSDQv9C+0YLQtdC90YbQuNCw0LvRjNC90YvQuSDRgNC40YHQui7QkdC70LDQs9C+0LTQsNGA0Y8g0LrRgNGD0L/QvdC+0LzQsNGB0YjRgtCw0LHQvdC+0LzRgyDQstC70LjRj9C90LjRjiDQuCDRgNC10LPQuNC+0L3QsNC70YzQvdC+0LzRgyDQstC70LjRj9C90LjRjiDQv9GA0LXQtNC/0YDQuNGP0YLQuNGPINGC0LDQutC20LUg0LjQvNC10Y7RgiDQsdC+0LvRjNGI0L7QuSDQstGL0YHQvtC60L7QutCw0YfQtdGB0YLQstC10L3QvdGL0Lkg0YHQvtGG0LjQsNC70YzQvdGL0LUg0YDQtdGB0YPRgNGB0YsuJmxkcXVvO9C/0L7QvNC+0LPQsNGC0Ywg0L7QtNC90L7QvNGDINC30LAg0YHRh9C10YIg0LTRgNGD0LPQvtCz0L4mcmRxdW870JrQvtC80L3QsNGC0LAg0YLQvtC20LUg0LHQvtC70YzRiNCw0Y8u0J/QvtGF0L7QttC1LCDQvtC90Lgg0L7QsdC70LDQtNCw0Y7RgiDRgdC40LvRjNC90YvQvNC4INCy0L7Qt9C80L7QttC90L7RgdGC0Y/QvNC4INC/0YDQvtGC0LjQsiDRgNC40YHQutCwLiDQpNCw0LrRgtC40YfQtdGB0LrQuCwg0Y3RgtCwINGB0L/QvtGB0L7QsdC90L7RgdGC0Ywg0LIg0L7RgdC90L7QstC90L7QvCDQt9Cw0LLQuNGB0LjRgiDQvtGCINC40YUg0LLQvtC30LzQvtC20L3QvtGB0YLQtdC5INC60L7QvtGA0LTQuNC90LDRhtC40Lgg0YTQuNC90LDQvdGB0LjRgNC+0LLQsNC90LjRjy7QntC90Lgg0YHQu9C40YjQutC+0Lwg0YPQstC10YDQtdC90Ysg0LIg0Y3RgtC+0Lkg0LrQvtC+0YDQtNC40L3QsNGG0LjQvtC90L3QvtC5INGB0L/QvtGB0L7QsdC90L7RgdGC0LgsINC60L7RgtC+0YDQsNGPINGH0LDRgdGC0L4g0L/RgNC40LLQvtC00LjRgiDQuiDQvdC10L7QsdC+0YHQvdC+0LLQsNC90L3Ri9C8INGA0LXRiNC10L3QuNGP0Lwu0J/QvtGB0LvQtSDQutC+0L3RgtCw0LrRgtCwINGBINGB0L7RgtC90Y/QvNC4INC/0YDQtdC00L/RgNC40L3QuNC80LDRgtC10LvQtdC5INCU0LbQuNC9INCl0LDQudGC0LXQvdC10L3QsyDQv9GA0LjRiNC10Lsg0Log0YLQsNC60L7QvNGDINCy0YvQstC+0LTRgzombGRxdW870JzQsNGB0YjRgtCw0LEg0YHRgNC10LTRgdGC0LIsINC+0L/RgNC10LTQtdC70Y/QtdC80YvQuSDQsdC40LfQvdC10YHQvNC10L3QvtC8LCDRh9Cw0YHRgtC+INCyINC90LXRgdC60L7Qu9GM0LrQviDRgNCw0Lcg0LHQvtC70YzRiNC1LCDRh9C10Lwg0LXQs9C+INGB0L7QsdGB0YLQstC10L3QvdCw0Y8g0YHQuNC70LAuJnJkcXVvO9CR0L7Qu9GM0YjQuNC90YHRgtCy0L4g0L/RgNC10LLQvtGB0YXQvtC00L3Ri9GFINGH0LDRgdGC0LXQuSDQv9C+0YHRgtGD0L/QsNGO0YIg0L7RgiDQutGA0LXQtNC40YLQsC7QrdGC0L4g0L7Qt9C90LDRh9Cw0LXRgiwg0YfRgtC+INC00LvRjyDQv9GA0LXQtNC/0YDQuNGP0YLQuNC5LCDQutCw0Log0YLQvtC70YzQutC+INCy0LXRgtC10YAg0LTRg9C10YIsINGC0L7Rgiwg0LrRgtC+INCx0LXQttC40YIsINGH0YLQvtCx0Ysg0YPQtNC10YDQttCw0YLRjCDQtdCz0L4g0LPQvtGA0LvQviwgLSDRjdGC0L4g0LHQsNC90Lo7INC4INC00LvRjyDQsdCw0L3QvtC6LCDRgtC+LCDRh9GC0L4g0LfQsNGB0YLQsNCy0LvRj9C10YIg0LjRhSDQtNGA0L7QttCw0YLRjCwg0L/RgNC+0YHRgtC+INCx0L7QuNGC0YHRjyDQsdGL0YLRjCDRgSDRjdC90YLRg9C30LjQsNC30LzQvtC8LCDRgSDRjdC90YLRg9C30LjQsNC30LzQvtC8LCDRgdC90LjQvNCw0LnRgtC1INCy0L7QtNGDLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQkiAt0YfQtdGC0LLQtdGA0YLRi9GFLCDRh9C10Lwg0LzQtdC90YzRiNC1INC60LvQuNC10L3RgtCwLCDRgtC10Lwg0LLRi9GI0LUg0YDQuNGB0LouSGFuZ3pob3UgR3VhbmdmYSDQv9GA0L7QstC10LvQsCDRgNCw0YHRgdC70LXQtNC+0LLQsNC90LjQtSDQuCDQsNC90LDQu9C40Lcg0YHQstC+0LjRhSDRgdGD0YnQtdGB0YLQstGD0Y7RidC40YUg0LrQu9C40LXQvdGC0L7QsiDQsiDQutC+0L3RhtC1IDIwMDgg0LPQvtC00LAg0Lgg0LrQu9Cw0YHRgdC40YTQuNGG0LjRgNC+0LLQsNC7INGC0YDQuCDRgdC+0YHRgtCw0LLQu9C10L3QuNGPINGB0YHRg9C00Ysg0LIgMTAg0LzQuNC70LvQuNC+0L3QvtCyINGO0LDQvdC10LksINC+0YIgMTAg0LTQviAzMCDQvNC40LvQu9C40L7QvdC+0LIg0Y7QsNC90LXQuSDQuCAzMCDQvNC40LvQu9C40L7QvdC+0LIg0Y7QsNC90LXQuS7QktGL0LLQvtC0INC30LDQutC70Y7Rh9Cw0LXRgtGB0Y8g0LIg0YLQvtC8LCDRh9GC0L4g0L/RgNC+0YHRgNC+0YfQtdC90L3Ri9C5INGD0YDQvtCy0LXQvdGMINC60YDQtdC00LjRgtC+0LIg0YHQvtGB0YLQsNCy0LvRj9C10YIg0LzQtdC90LXQtSAxMCDQvNC40LvQu9C40L7QvdC+0LIg0Y7QsNC90LXQuSwg0LAg0LzQsNC60YHQuNC80YPQvCDRgdC+0YHRgtCw0LLQu9GP0LXRgiDQsdC+0LvQtdC1IDMwINC80LjQu9C70LjQvtC90L7QsiDRjtCw0L3QtdC5LiDQn9C+0LLRi9GI0LXQvdC90LDRjyDRgdGC0LDQstC60LAg0L/QvtGB0LvQtdC00L3QtdCz0L4g0LHQvtC70LXQtSDRh9C10Lwg0LIg0LTQstCwINGA0LDQt9CwINC/0YDQtdCy0YvRiNCw0LXRgiDQv9C10YDQstC+0LU7INC/0L7RgdC70LUg0L/QvtGB0LvQtdC00YHRgtCy0LjRjyDRhNC40L3QsNC90YHQvtCy0L7Qs9C+INGG0YPQvdCw0LzQuCwg0KfQttGN0YbQt9GP0L0sINC60L7RgtC+0YDRi9C5INCX0L3QsNGH0LjRgtC10LvRjNC90YvQtSDQstC90LXRiNC90LjQtSDRjdC60L7QvdC+0LzQuNGH0LXRgdC60LjQtSDRhdCw0YDQsNC60YLQtdGA0LjRgdGC0LjQutC4INC40LzQtdGO0YIg0LfQvdCw0YfQuNGC0LXQu9GM0L3Ri9C1INGF0LDRgNCw0LrRgtC10YDQuNGB0YLQuNC60Lgg0KfQttGN0YbQt9GP0L0uINCd0LXQsdC70LDQs9C+0L/RgNC40Y/RgtC90YvQuSDQv9C+0LrQsNC30LDRgtC10LvRjCDQvNCw0LvRi9GFINC4INGB0YDQtdC00L3QuNGFINC/0YDQtdC00L/RgNC40Y/RgtC40Lkg0L/QviAt0L/RgNC10LbQvdC10LzRgyDQvdCw0LzQvdC+0LPQviDQvdC40LbQtSwg0YfQtdC8INC60YDRg9C/0L3Ri9C1INC/0YDQtdC00L/RgNC40Y/RgtC40Y8uPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ca0YLQviAt0YLQviDRgdGA0LDQt9GDINC20LUg0L7Qv9GA0L7QstC10YDQsywg0YfRgtC+INCw0L3QsNC70LjQtyDQstGL0YjQtdGD0L/QvtC80Y/QvdGD0YLRi9GFINGH0LXRgtGL0YDQtdGFINGB0LjRgtGD0LDRhtC40LksINC/0L4gLdCy0LjQtNC40LzQvtC80YMsINCx0YvQuyDQsiDQt9Cw0LrQu9GO0YfQtdC90LjQuCDQvtCx0YHQu9C10LTQvtCy0LDQvdC40Y8g0Y3QutC+0L3QvtC80LjRgdGC0LAuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ct0YLQviDRgNCw0YHRgdC70LXQtNC+0LLQsNC90LjQtSDRgdGH0LjRgtCw0LXRgiwg0YfRgtC+INGH0LjRgdC70L4g0LrRgNGD0L/QvdGL0YUg0LrQu9C40LXQvdGC0L7QsiDRgSDQutGA0LXQtNC40YLQvtC8INCyINGA0LDQt9C80LXRgNC1INCx0L7Qu9C10LUgMTAwINC80LjQu9C70LjQvtC90L7QsiDRjtCw0L3QtdC5INCyINC+0YHQvdC+0LLQvdC+0Lkg0LHQsNC90LrQvtCy0YHQutC+0Lkg0L/RgNC+0LzRi9GI0LvQtdC90L3QvtGB0YLQuCDRgdC+0YHRgtCw0LLQu9GP0LXRgiDQvNC10L3QtdC1IDEgJSDQvtGCINCy0YHQtdGFINGB0LLQvtC40YUg0LrRgNC10LTQuNGC0L3Ri9GFINC60LvQuNC10L3RgtC+0LIsINCyINGC0L4g0LLRgNC10LzRjyDQutCw0Log0LHQsNC70LDQvdGBINC60YDQtdC00LjRgtCwINGB0L7RgdGC0LDQstC70Y/QtdGCINC/0L7Rh9GC0LggNTAgJSDQvtGCINC+0LHRidC10LPQviDQsdCw0LvQsNC90YHQsCDQutGA0LXQtNC40YLQvtCy0LDQvdC40Y8uJm1kYXNoOyAmbWRhc2g70J7Qmiwg0Y3QutC+0L3QvtC80LjQutCwJmxkcXVvO9C/0YDQsNCy0LjQu9C+IDgwLzIwJnJkcXVvO9Ct0YLQviDQvdCw0L/RgNGP0LzRg9GOINC+0YLRgNCw0LbQsNC10YLRgdGPINCyINCx0LDQvdC60L7QstGB0LrQuNGFINC+0L/QtdGA0LDRhtC40Y/RhSwg0Y3RgtC+JmxkcXVvO9CR0L7Qu9GM0YjQsNGPINGG0LXQvdC90L7RgdGC0Ywg0LrQu9C40LXQvdGC0LAmcmRxdW870KLQtdC+0YDQtdGC0LjRh9C10YHQutCw0Y8g0L7RgdC90L7QstCwLlA0LTY8L2Rpdj48L2Rpdj4=
Продавец:新经典图书音像专营店
Адрес:Чжэцзян
Рейтинг:
Всего отзывов:0
Положительных:0
Добавить в корзину
Другие товары этого продавца


¥63.371 340руб.
¥39.33832руб.
¥45.56963руб.
¥ 98.42 851 797руб.
- Информация о товаре
- Фотографии

Об авторе:
Чжоу Ши Фен, профессор Университета Нинбо, в основном занимался исследованиями и финишами в истории древней китайской истории, культуры и искусства.Основными опубликованными работами являются «Одиннадцать китайская история», «Красота истории», «Глава 20 Генезиса», «Конфронтация гения», «Биография восьми дашанских народов», «Янчжо восемь странная биография живописи», «Биография», «Биография», »,« Биография »,« Биография »,», «Биография», «Биография», «Биография», »,« Биография »,« Биография »,« Биография »,« Янчжо ». Фанат Gao "" Bifice Biography ",« Орден Средиземноморья ",« На пути к империи воссоединения »,« Городской хорошо »и других более 30 единиц. Его письменное письмо популярно и красиво, уникально, и выиграло национальные и провинциальные и провинциальные и провинциальные Муниципальные награды.Чен Лин, степень бакалавра в области финансовых исследований, финансовое управление финансовым финансовым управлением, генеральный директор отделения маркетинга Гуандонского банка Hangzhou Disheng Branch.Он выполнял ряд таких задач, как корпоративный кредит, управление личным активом, планирование развития, управление активами, административное управление и т. Д., И обладает глубоким пониманием и богатым практическим опытом в области корпоративной культуры, управления, планирования бренда, маркетинга и Другие поля.
Краткое содержание:
"Вторая финансовая дорога——«Кто загружать деньги» (автор Чжоу Шилонг и Чен Лин) -это анализ основного бизнеса банка.
"Вторая финансовая дорога——Кто такой же, как кто является надежным клиентом; кредитная операция в стиле китайской медицины; чем больше катания; риск морали представляет собой большой риск; как сейчас компания; количество глав стоимости клиента.
"Вторая финансовая дорога——Кто такой же, как кто является надежным клиентом; кредитная операция в стиле китайской медицины; чем больше катания; риск морали представляет собой большой риск; как сейчас компания; количество глав стоимости клиента.
......
Оглавление:
Предисловие
Кто является высококачественным клиентом
Кто является надежным клиентом
Два неквалифицированных стиля, выбранные клиентами
Нашел предприниматель
Иметь общие бизнес -ценности
Будущее успешно
Три модных технических измерения
Глава 2 Поиск богатой шахты
Высокое качество группы - это реальное качество
Богатая шахта: рост
Найдите право активно вести переговоры
Не могу поймать богатство
Головоломка
от“Кунжут”приезжать“Клиент GP”и“532 Кредитный план”
Умный рост глаз
Красота оригинальной экологии главы III Главы
90% игнорируются
“Оригинальная экология”клиент
Близко к рынку вместе
Инновационная система внутренней поддержки
Глава 4 танцует со слоном
Подумайте большие предприятия
Просто сражайся, если выиграешь, беги, если ты не выиграешь
судья“Истинная и ложная лиа ян”
Будь осторожен“Постоянный слон”
Включить клиентов в стратегическую систему
Вторая часть банка, которая управляет рынком
Глава 5 Традиционная китайская медицина Кредитная бизнес
Откровение региональной диалектики
Подразделение для работы
Глава 6 Драйв Рынок
Менеджер по клиенту рынка развития
Разработка
Городская экономическая единица
Профессиональная операция
Глава VII Rolling Rolling
Три -секс принцип, разработанный клиентами
Прокатная разработка одного клиента
Развитие развития бизнеса, среднего и нижнего клиента
Основываясь на развитии развития материального потока и потока капитала в направлении нескольких клиентов бизнеса
Восьмая глава“запретная зона”Не может войти
Посмотри снова“запретная зона”
Я еще больше ничего не сделал
Делать то, что другие не могут делать
Делать то, что другие не смеют делать
Третья часть бизнес -риска
Глава 9 Моральный риск - большой риск
Нелегальный
Невыносимый вес
Полагаться на отношения не может этого сделать
Внезапно
Я бы предпочел потерять бизнес и неспособность к концессии
Глава 10 Риск должен контролироваться
Три принципа управления рисками
Джейд“Камень его гор”
Управление кредитами, в то же время риск управления
Глава 11 Как сейчас компания?
Дайте понять пять вопросов
“Золотой шелк”Вдохновение события
“Черный лебедь”событие
Не могу удержать пульс компании
Re -Interprep“Шесть предупреждений”
ГЛАВА 12, чтобы принять у себя сыр
Найдите поворот
Стрелять, когда пришло время сделать выстрел
Столкнувшись с злонамеренными, беспомощность хуже, чем действие
Не могу любить клиентов
Суть четвертого банковского обслуживания
Глава 13 Создайте ценность клиента
“Санс”Типичный сервис периода
Скажите клиенту, что вы не знаете
Позвольте клиентам в первую очередь зарабатывать деньги
Для клиентов“прививка”Кредит
Финансовый банк
Глава четырнадцать главы финансирование и умное
Как превзойти
экономика“Прогноз погоды”
Консультант по финансам предприятия
Что такое консультант
Африканский бизнес -план
Глава 15 Услуги экономических интересов
Bank -Enterprise Credit Community
Критический момент - момент отражения кредита
Обслуживание всего процесса, например, воспитание детей
Увидимся откровенно, сотрудничать критику
Искренние навыки
Кредит“Послепродажное обслуживание”
Пятая часть ищет инновации“Узкая дверь”
Глава 16 Создайте инновационную культуру
Культура - это претензия
Банк“Личность”
Глава семнадцать, как гарантировать инновации
Всегда поддерживайте вдохновение инноваций с линии фронта
“Кредитная ссылка”Это инновационный входной порт
Гарантия“Совместные инновации”
Процесс, инновационная гарантия, которая никогда не умирает
Глава 18 Инновации не являются производственным риском
Инновации нет“Приключенческий эксперимент”
Инновации, чтобы создать большую ценность
Инновации с инновациями
Хвост: пространство
Кто является высококачественным клиентом
Кто является надежным клиентом
Два неквалифицированных стиля, выбранные клиентами
Нашел предприниматель
Иметь общие бизнес -ценности
Будущее успешно
Три модных технических измерения
Глава 2 Поиск богатой шахты
Высокое качество группы - это реальное качество
Богатая шахта: рост
Найдите право активно вести переговоры
Не могу поймать богатство
Головоломка
от“Кунжут”приезжать“Клиент GP”и“532 Кредитный план”
Умный рост глаз
Красота оригинальной экологии главы III Главы
90% игнорируются
“Оригинальная экология”клиент
Близко к рынку вместе
Инновационная система внутренней поддержки
Глава 4 танцует со слоном
Подумайте большие предприятия
Просто сражайся, если выиграешь, беги, если ты не выиграешь
судья“Истинная и ложная лиа ян”
Будь осторожен“Постоянный слон”
Включить клиентов в стратегическую систему
Вторая часть банка, которая управляет рынком
Глава 5 Традиционная китайская медицина Кредитная бизнес
Откровение региональной диалектики
Подразделение для работы
Глава 6 Драйв Рынок
Менеджер по клиенту рынка развития
Разработка
Городская экономическая единица
Профессиональная операция
Глава VII Rolling Rolling
Три -секс принцип, разработанный клиентами
Прокатная разработка одного клиента
Развитие развития бизнеса, среднего и нижнего клиента
Основываясь на развитии развития материального потока и потока капитала в направлении нескольких клиентов бизнеса
Восьмая глава“запретная зона”Не может войти
Посмотри снова“запретная зона”
Я еще больше ничего не сделал
Делать то, что другие не могут делать
Делать то, что другие не смеют делать
Третья часть бизнес -риска
Глава 9 Моральный риск - большой риск
Нелегальный
Невыносимый вес
Полагаться на отношения не может этого сделать
Внезапно
Я бы предпочел потерять бизнес и неспособность к концессии
Глава 10 Риск должен контролироваться
Три принципа управления рисками
Джейд“Камень его гор”
Управление кредитами, в то же время риск управления
Глава 11 Как сейчас компания?
Дайте понять пять вопросов
“Золотой шелк”Вдохновение события
“Черный лебедь”событие
Не могу удержать пульс компании
Re -Interprep“Шесть предупреждений”
ГЛАВА 12, чтобы принять у себя сыр
Найдите поворот
Стрелять, когда пришло время сделать выстрел
Столкнувшись с злонамеренными, беспомощность хуже, чем действие
Не могу любить клиентов
Суть четвертого банковского обслуживания
Глава 13 Создайте ценность клиента
“Санс”Типичный сервис периода
Скажите клиенту, что вы не знаете
Позвольте клиентам в первую очередь зарабатывать деньги
Для клиентов“прививка”Кредит
Финансовый банк
Глава четырнадцать главы финансирование и умное
Как превзойти
экономика“Прогноз погоды”
Консультант по финансам предприятия
Что такое консультант
Африканский бизнес -план
Глава 15 Услуги экономических интересов
Bank -Enterprise Credit Community
Критический момент - момент отражения кредита
Обслуживание всего процесса, например, воспитание детей
Увидимся откровенно, сотрудничать критику
Искренние навыки
Кредит“Послепродажное обслуживание”
Пятая часть ищет инновации“Узкая дверь”
Глава 16 Создайте инновационную культуру
Культура - это претензия
Банк“Личность”
Глава семнадцать, как гарантировать инновации
Всегда поддерживайте вдохновение инноваций с линии фронта
“Кредитная ссылка”Это инновационный входной порт
Гарантия“Совместные инновации”
Процесс, инновационная гарантия, которая никогда не умирает
Глава 18 Инновации не являются производственным риском
Инновации нет“Приключенческий эксперимент”
Инновации, чтобы создать большую ценность
Инновации с инновациями
Хвост: пространство
......
Основная информация
| Название продукта: | Финансовая дорога (2 кого вы будете брать деньги?) | формат: | |
| Автор: | Чжоу Ши Фен // Чен Лин | Количество страниц: | 298 |
| Цены: | 42 | Время публикации: | 2011-09-01 |
| Номер ISBN: | 9787508629810 | Время печати: | 2011-09-01 |
| Издательство: | Жонгксин | Издание: | 1 |
| Типы продукта: | книги | Время печати: | 1 |
Цвет страница:
Инцидент на юге впечатляет.
С точки зрения многих банков, это будет ситуация победы, чтобы иметь возможность согреться с крупными и средними предприятиями, такими как Nanwang Group.Фактически, есть еще одна поговорка: кредитный риск ссуд, высоко сконцентрированный“Большая ловушка?начальство.
Банк чрезмерная тенденция“Большой клиент”, В результате чего серьезные расстройства бизнес -структуры.С большим клиентом“Слава”Просто готовность банка, одна слава не может быть славной, а один ущерб в значительной степени поврежден.
До этого времени Ханчжоу Гуанфа все еще суммировал других и напомнила себе о том, как наблюдать за огнем.Президент Джин Хай Тенг начал организовать, чтобы все обсудили, как от других из других“Страдать”Позволь себе“Длинная мудрость”Потому что это недорогое обучение.
Изменение этого вопроса появилось в механизме раннего предупреждения Ханчжоу Гуанфы, чтобы спонтанно поднимать вопросы:“На юге мы не были вовлечены в наши филиалы, но будет ли участие следующей филиала?”Тогда он больше не смотрит огонь с берега“Скальд”Что случилось.
Конечно же, я понял ноги.
Банку Dedsheng Bank не потребовалось много времени, чтобы сообщить, что в Nanwang Group была установлена кредита в размере 15 миллионов юаней.
15 миллионов юаней не являются десятичным, и филиал Disheng сразу же запустил механизм экстренного аварийного.
Аварийные дела временно разрешаются делать это на данный момент.До того, как друзья читателей услышали результаты, они впервые отразились с большей частью Ханчжоу Гуанфа.Читатели, которые видели департамент «финансовой дороги», знают, что в Ханчжоу есть кредит“Первая система разговоров”Это безопасность безопасности.Теперь все внутри и за пределами линии сначала ставят острые глаза на этот уровень.
Сначала спросите об этом“Первый разговор”СущностьКак только я спросил, странные вещи действительно показали свои странные детали.Nanwang Group - новый клиент, который не давно разработал в Ханчжоу, и это был первый кредит, который был связан.Все теперь внезапно поняли, что независимо от того, как причина займа была направлена на первоначальный кредит, кредит использовался после его использования“Кукольный”Это верно.
“Первый разговор”Что едят люди?Те, кого попросили, могут сожалеть об этом:“Я всегда думал, что это был большой клиент.”Смысл заключается в том, что вы все еще можете положить длинную рыбную рыбу.
Затем все вспомнили такой абзац, что президент Джин Хайтенг однажды сказал:“Крупные клиенты не обязательно являются клиентами высокого качества, а небольшие клиенты не обязательно являются низшими клиентами.”——Это два из -за -равных стилей Hangzhou Guangfa в оценке клиентов——“Чтобы преуспеть, крупные клиенты приносят быстрое расширение масштаба, но небольшие клиенты могут принести улучшение единичных льгот; крупные клиенты могут не обязательно рискнуть корабля, и у мелких клиентов может не быть небольшой лодки.Выбор клиента не является догматическим сравнением, а в дискриминации диалектической.”Проблема заключается в суждении, но дискриминация проистекает из идей.
В ответ на инцидент с Нанвангом, Hangzhou Guangfa начал“Рациональная отслеживание”Несколько человек, которые хороши в исследованиях начали говорить——В настоящее время преимущество мышления превращается в рациональную силу анализа:“Кредитное управление должно понять четыре основных измерения,”Обсуждение открылось на академическом языке.“Метод инвестиций, изобретение, скорость и инвестиции.Направление состоит в том, чтобы выбрать, какие клиенты и какая структура клиентов на создание; сумма денег - это сумма кредитных фондов, поставляемых на определенную группу клиентов или клиента; для выполнения кредитов; инвестировать в то, какие соответствующие способы надевают ПолемВ этих четырех измерениях выбор клиента в основном.Он решит, инвестировать, и также определит выбор инвестиций, скорости и инвестиций.”Это равносильно сказать, потому что вывод все еще все еще“У кролика действительно два уша”.
Джин Хайтенг взял на себя эту тему и продолжал играть:“Да, ядро кредитоспособности - это деньги.”Тогда это“ВОЗ”Кто это?Все часто говорят“Небольшой риск и высокий доход”Клиенты -это высококачественные клиенты, которых мечтает каждый банк.Так кто это“Небольшой риск и высокий доход”Заказчик?Какой метод используется для измерения этого высококачественного клиента?Есть регулярно следовать?Обсуждение энтузиазма.Результаты обсуждения на этапе могут быть обобщены как разделение и основные суждения в следующих четырех аспектах: чем больше клиент, тем выше доход, тем выше доход.Из -за аромата крупных предприятий многие банки пытаются предоставлять кредиты. Одной из конкуренции между банками является конкуренция с процентными ставками. Результатом конкуренции является то, что процентные ставки крупных предприятий часто намного ниже, чем малые и средние клиенты. Плавающая разница между ними составляет более 15 % или более. Это обычное явление.
Во -вторых, чем больше клиент, тем меньше риск.Предприятие не обязательно сильное; китайские предприятия“Большой”Это в основном зависит от основных средств и“Сильный”В основном это зависит от денежного потока.Для первых, неэффективные активы являются основным врагом; для последних крупных предпринимателей часто рискуют ультраоцененные риски, чтобы захватить ультрактериальные льготы в процессе разработки, и банки боятся денег ссуды.“сумасшедший”.
В -третьих, чем больше клиент, тем больше потенциальный риск.Благодаря крупномасштабному влиянию и региональному влиянию предприятия также имеют большой высококачественный социальные ресурсы.“помогать одному за счет другого”Комната тоже большая.Похоже, они обладают сильными возможностями против риска. Фактически, эта способность в основном зависит от их возможностей координации финансирования.Они слишком уверены в этой координационной способности, которая часто приводит к необоснованным решениям.После контакта с сотнями предпринимателей Джин Хайтененг пришел к такому выводу:“Масштаб средств, определяемый бизнесменом, часто в несколько раз больше, чем его собственная сила.”Большинство превосходных частей поступают от кредита.Это означает, что для предприятий, как только ветер дует, тот, кто бежит, чтобы удержать его горло, - это банк; и для банок, то, что заставляет их дрожать, просто боится быть с энтузиазмом, с энтузиазмом, снимайте воду.
В -четвертых, чем меньше клиента, тем выше риск.Hangzhou Guangfa провела расследование и анализ своих существующих клиентов в конце 2008 года и классифицировал три составления ссуды в 10 миллионов юаней, от 10 до 30 миллионов юаней и 30 миллионов юаней.Вывод заключается в том, что просроченный уровень кредитов составляет менее 10 миллионов юаней, а максимум составляет более 30 миллионов юаней. Повышенная ставка последнего более чем в два раза превышает первое; после последствия финансового цунами, Чжэцзян, который Значительные внешние экономические характеристики имеют значительные характеристики Чжэцзян. Неблагоприятный показатель малых и средних предприятий по -прежнему намного ниже, чем крупные предприятия.
Кто -то сразу же опроверг, что анализ вышеупомянутых четырех ситуаций, по -видимому, был в заключении обследования экономиста.
Это расследование считает, что число крупных клиентов с кредитом в размере более 100 миллионов юаней в основной банковской промышленности составляет менее 1 % от всех своих кредитных клиентов, в то время как баланс кредита составляет почти 50 % от общего баланса кредитования.— —ОК, экономика“правило 80/20”Это напрямую отражается в банковских операциях, это“Большая ценность клиента”Теоретическая основа.P4-6
С точки зрения многих банков, это будет ситуация победы, чтобы иметь возможность согреться с крупными и средними предприятиями, такими как Nanwang Group.Фактически, есть еще одна поговорка: кредитный риск ссуд, высоко сконцентрированный“Большая ловушка?начальство.
Банк чрезмерная тенденция“Большой клиент”, В результате чего серьезные расстройства бизнес -структуры.С большим клиентом“Слава”Просто готовность банка, одна слава не может быть славной, а один ущерб в значительной степени поврежден.
До этого времени Ханчжоу Гуанфа все еще суммировал других и напомнила себе о том, как наблюдать за огнем.Президент Джин Хай Тенг начал организовать, чтобы все обсудили, как от других из других“Страдать”Позволь себе“Длинная мудрость”Потому что это недорогое обучение.
Изменение этого вопроса появилось в механизме раннего предупреждения Ханчжоу Гуанфы, чтобы спонтанно поднимать вопросы:“На юге мы не были вовлечены в наши филиалы, но будет ли участие следующей филиала?”Тогда он больше не смотрит огонь с берега“Скальд”Что случилось.
Конечно же, я понял ноги.
Банку Dedsheng Bank не потребовалось много времени, чтобы сообщить, что в Nanwang Group была установлена кредита в размере 15 миллионов юаней.
15 миллионов юаней не являются десятичным, и филиал Disheng сразу же запустил механизм экстренного аварийного.
Аварийные дела временно разрешаются делать это на данный момент.До того, как друзья читателей услышали результаты, они впервые отразились с большей частью Ханчжоу Гуанфа.Читатели, которые видели департамент «финансовой дороги», знают, что в Ханчжоу есть кредит“Первая система разговоров”Это безопасность безопасности.Теперь все внутри и за пределами линии сначала ставят острые глаза на этот уровень.
Сначала спросите об этом“Первый разговор”СущностьКак только я спросил, странные вещи действительно показали свои странные детали.Nanwang Group - новый клиент, который не давно разработал в Ханчжоу, и это был первый кредит, который был связан.Все теперь внезапно поняли, что независимо от того, как причина займа была направлена на первоначальный кредит, кредит использовался после его использования“Кукольный”Это верно.
“Первый разговор”Что едят люди?Те, кого попросили, могут сожалеть об этом:“Я всегда думал, что это был большой клиент.”Смысл заключается в том, что вы все еще можете положить длинную рыбную рыбу.
Затем все вспомнили такой абзац, что президент Джин Хайтенг однажды сказал:“Крупные клиенты не обязательно являются клиентами высокого качества, а небольшие клиенты не обязательно являются низшими клиентами.”——Это два из -за -равных стилей Hangzhou Guangfa в оценке клиентов——“Чтобы преуспеть, крупные клиенты приносят быстрое расширение масштаба, но небольшие клиенты могут принести улучшение единичных льгот; крупные клиенты могут не обязательно рискнуть корабля, и у мелких клиентов может не быть небольшой лодки.Выбор клиента не является догматическим сравнением, а в дискриминации диалектической.”Проблема заключается в суждении, но дискриминация проистекает из идей.
В ответ на инцидент с Нанвангом, Hangzhou Guangfa начал“Рациональная отслеживание”Несколько человек, которые хороши в исследованиях начали говорить——В настоящее время преимущество мышления превращается в рациональную силу анализа:“Кредитное управление должно понять четыре основных измерения,”Обсуждение открылось на академическом языке.“Метод инвестиций, изобретение, скорость и инвестиции.Направление состоит в том, чтобы выбрать, какие клиенты и какая структура клиентов на создание; сумма денег - это сумма кредитных фондов, поставляемых на определенную группу клиентов или клиента; для выполнения кредитов; инвестировать в то, какие соответствующие способы надевают ПолемВ этих четырех измерениях выбор клиента в основном.Он решит, инвестировать, и также определит выбор инвестиций, скорости и инвестиций.”Это равносильно сказать, потому что вывод все еще все еще“У кролика действительно два уша”.
Джин Хайтенг взял на себя эту тему и продолжал играть:“Да, ядро кредитоспособности - это деньги.”Тогда это“ВОЗ”Кто это?Все часто говорят“Небольшой риск и высокий доход”Клиенты -это высококачественные клиенты, которых мечтает каждый банк.Так кто это“Небольшой риск и высокий доход”Заказчик?Какой метод используется для измерения этого высококачественного клиента?Есть регулярно следовать?Обсуждение энтузиазма.Результаты обсуждения на этапе могут быть обобщены как разделение и основные суждения в следующих четырех аспектах: чем больше клиент, тем выше доход, тем выше доход.Из -за аромата крупных предприятий многие банки пытаются предоставлять кредиты. Одной из конкуренции между банками является конкуренция с процентными ставками. Результатом конкуренции является то, что процентные ставки крупных предприятий часто намного ниже, чем малые и средние клиенты. Плавающая разница между ними составляет более 15 % или более. Это обычное явление.
Во -вторых, чем больше клиент, тем меньше риск.Предприятие не обязательно сильное; китайские предприятия“Большой”Это в основном зависит от основных средств и“Сильный”В основном это зависит от денежного потока.Для первых, неэффективные активы являются основным врагом; для последних крупных предпринимателей часто рискуют ультраоцененные риски, чтобы захватить ультрактериальные льготы в процессе разработки, и банки боятся денег ссуды.“сумасшедший”.
В -третьих, чем больше клиент, тем больше потенциальный риск.Благодаря крупномасштабному влиянию и региональному влиянию предприятия также имеют большой высококачественный социальные ресурсы.“помогать одному за счет другого”Комната тоже большая.Похоже, они обладают сильными возможностями против риска. Фактически, эта способность в основном зависит от их возможностей координации финансирования.Они слишком уверены в этой координационной способности, которая часто приводит к необоснованным решениям.После контакта с сотнями предпринимателей Джин Хайтененг пришел к такому выводу:“Масштаб средств, определяемый бизнесменом, часто в несколько раз больше, чем его собственная сила.”Большинство превосходных частей поступают от кредита.Это означает, что для предприятий, как только ветер дует, тот, кто бежит, чтобы удержать его горло, - это банк; и для банок, то, что заставляет их дрожать, просто боится быть с энтузиазмом, с энтузиазмом, снимайте воду.
В -четвертых, чем меньше клиента, тем выше риск.Hangzhou Guangfa провела расследование и анализ своих существующих клиентов в конце 2008 года и классифицировал три составления ссуды в 10 миллионов юаней, от 10 до 30 миллионов юаней и 30 миллионов юаней.Вывод заключается в том, что просроченный уровень кредитов составляет менее 10 миллионов юаней, а максимум составляет более 30 миллионов юаней. Повышенная ставка последнего более чем в два раза превышает первое; после последствия финансового цунами, Чжэцзян, который Значительные внешние экономические характеристики имеют значительные характеристики Чжэцзян. Неблагоприятный показатель малых и средних предприятий по -прежнему намного ниже, чем крупные предприятия.
Кто -то сразу же опроверг, что анализ вышеупомянутых четырех ситуаций, по -видимому, был в заключении обследования экономиста.
Это расследование считает, что число крупных клиентов с кредитом в размере более 100 миллионов юаней в основной банковской промышленности составляет менее 1 % от всех своих кредитных клиентов, в то время как баланс кредита составляет почти 50 % от общего баланса кредитования.— —ОК, экономика“правило 80/20”Это напрямую отражается в банковских операциях, это“Большая ценность клиента”Теоретическая основа.P4-6