- Таобао
- Книги / Журналы/ Газеты
- Экономика
- Статистическая аудита
- 531891984513
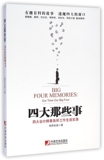
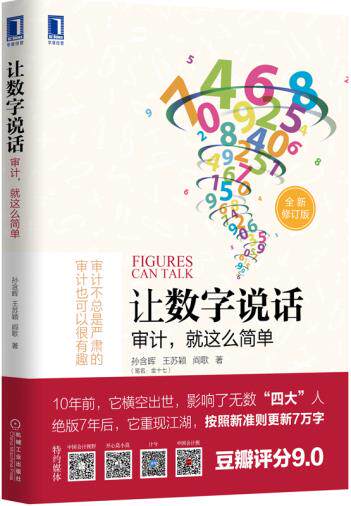
Подлинное позволение говорить: аудит, так простой и сложный в простую, серьезную, оживленную, скучную профессиональную книжную статистическую аудиторскую книгу Baku.com.


Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара


- Информация о товаре
- Фотографии
  |


| Название продукта: | Пусть число говорит (аудит настолько прост и новая пересмотренная версия) | формат: | 16 |
| Автор: | Sun Hanhui // Wang Suying // yan ge | Количество страниц: | |
| Цены: | 45 | Время публикации: | 2016-03-01 |
| Номер ISBN: | 9787111530817 | Время печати: | 2016-03-01 |
| Издательство: | Машиностроение | Издание: | 1 |
| Типы продукта: | книги | Время печати: | 1 |
Sun Hanhui
Печата: Золото семнадцать.Человек по науке и технике, с широким спектром интересов, хорошего чтения, не понимает, в то же время преследуется великолепно&Ldquo; ремесленник” делай все духовно.В некоторых&Ldquo; четыре&Rdquo; Я занимался аудитом в течение десяти лет, корпоративные финансы в течение десяти лет, и иностранные компании работали за границей.CFOИ комитет по аудиту.2010Присоединяйтесь к году“ qunar.com”CFO, Представьте Baidu как стратегического инвестора, успешно продвигая“ qunar.com” Листинг в Насдаке в Соединенных Штатах.Увлечен изучением интернет -продуктов и технологий компании и был оценен коллегами как“CFOизCFO”.2013Десять лучших в Китае года годаCFO.
от1986Чтение «Мира научной фантастики» с начала года, первый вопрос29лет.
Ван Сюстин
Магистр Университета Цинхуа, китайский государственный бухгалтер.Он работает в одной из четырех крупных бухгалтерских фирм. Он работал в Лос -Анджелесе и сдал сертифицированный экзамен государственного бухгалтера США. У него более десяти лет опыта и обслуживает многонациональные предприятия, крупные государственные предприятия и частные предприятия. Индустрия.Интеллектуальное творение, в том числе профессиональные романы для чтения и на рабочем месте, интегрируют профессиональные знания с рациональным мышлением.
Ян Ге
Магистр Центрального университета финансов и экономики, китайский государственный бухгалтер.Бухгалтерские фирмы работали более десяти лет, в основном обслуживая финансовую отрасль.Любопытно, я жаждал бухгалтерской практики всех слоев общества и стал отраслью.&Ldquo; Quancai”.Однако, учитывая ограниченную энергию, в настоящее время она сосредоточена только на новых вещах финансовых инструментов.Это происходит от энтузиазма новых вещей, и идея рвоты быстрая.
Аудит действительно такой скучный?Автор обеспечивает прекрасное путешествие по чтению с простым и легким -понимать язык, юмористические и юмористические метафоры, а также истории боковых линий.От источника аудита до результатов аудита, автор обладает своим собственным тщательным пониманием и уникальными взглядами от метода аудиторского мышления до рабочего проекта, контроля рисков и даже бухгалтерских предметов.
Если вы заинтересованы в тщательном чтении этой книги, вы можете медленно прочитать ее от начала до конца, чтобы понять смысл.
Если вы только намереваетесь прочитать живой, вы можете быстро закончить эту книгу. Пока вы можете понять и запомнить истории и идеи, выраженные в ней, вы также читаете эту книгу.
Конечно, вы также можете относиться к нему как к справочнику. При аудитории вы можете вывести его, чтобы проверить, какие шаги аудита для каждого предмета делают в любое время. По сути, вы также можете выполнить аудиторскую работу, которую вы хотите сделать.
Хвалить
последовательность
Перепечатка
1   предисловие/ 001
2   некоторые концепции аудита/ 003
2.1 о заголовке аудита/ 003
2.2 что такое аудитор/ 004
2.2.1  Аудит должен проверить вопрос/ 004
2.2.2  аудит и человеческое зло/ 006
2.2.3  независимый аудит является одобрением Trust/ 008
2.2.4 здесь“ аудит”“ аудит”/ 009
2.3  Результаты аудита/ 012
2.3.1  что говорилось в аудиторском мнении/ 012
2.3.2  есть несколько типов аудиторских мнений/ 013
2.3.3  персонализированное изменение отчета о аудиту/ 017
2.3.4  Пользователь аудита отчета/ 019
2.3.5&Nbsp; аудит, наука или искусство/ 019
2.4  бухгалтерская фирма и сертифицированный государственный бухгалтер/ 021
2.4.1  Личные отношения между бухгалтерскими фирмами и зарегистрированными бухгалтерами/ 021
2.4.2  бухгалтерские фирмы не все партнерство/ 024
2.4.3  Аудитор - профессионал/ 025
2.4.4&Nbsp; как устанавливается плата за аудитор/ 027
2.4.5  процесс сертифицированного аудита общественного бухгалтера/ 029
2.5  деловое соглашение/ 031
2.5.1 
2.5.2  Бизнес -соглашение на самом деле является стандартным договором/ 032
2.5.3  различия в бизнесе согласованные и предложение о проекте/ 034
2.5.4  различия в бухгалтерской ответственности и ответственности за аудит/ 036
2.6  оператор/ 039
2.6.1 что такое&Ldquo; заявление”/ 039
2.6.2 опроверг“ утверждение бесполезно”/ 040
2.6.3 опроверг&Ldquo; теория утверждений”/ 040
2.6.4&Контент NBSP;, который нелегко для аудита, будет введен в заявление/ 041
2.6.5  какая чрезмерная ответственность за аудитор/ 043
2.7  предложения управления/ 045
2.7.1 что такое&Ldquo; предложения управления”/ 045
2.7.2  где содержание предложения управления поступает/ 046
2.7.3 
3   Теория аудита/ 050
3.1  Логика аудита/ 050
3.1.1  начало работы по аудиту: понять бизнес Enterprise/ 050
3.1.2  В глазах внешних аудиторов система внутреннего управления - камера/ 052
3.1.3  Аудитор должен проверить, является ли система внутреннего управления разумной и работает нормальной/ 054
3.1.4  как аудиторы могут задавать вопросы/ 055
3.1.5 как аудиторы проверяют, разумно и эксплуатируется и работала система внутреннего управления и эксплуатируется
Нормальный/ 057
3.1.6  работа по тестированию внутреннего контроля важна для завершения логики——
Два из них/ 058
3.1.7  аудитор по -прежнему должен проверить сумму каждого субъекта/ 059
3.1.8  Во время существенного тестирования цепочка логики аудита должна быть тесно/ 061
3.1.9&Nbsp; нелегко сделать выборки аудита/ 064
3.2  Метод аудиторского мышления/ 068
3.2.1  Общественное ожидание аудита/ 068
3.2.2  ключ к аудиту мышления—— ожидает/ 071
3.2.3  аудиторы должны думать независимо, они думают гораздо больше, чем клиенты/ 073
3.2.4  аудитор должен рассмотреть рациональность чего -либо/ 074
3.2.5  сущность аудита важнее формы/ 075
3.2.6  аудиторы всегда“”?/ 076
3.2.7  Аудитор“ семь видов”/ 077
3.2.8  скрининг на точки учета/ 079
3.2.9&Nbsp; что аудиторы смотрят на заметку и раскрытие достаточно хорошего/ 082
3.2.10  Аудит также является систематической техникой/ 084
3.3  сосредоточиться на внутреннем контроле предприятия/ 086
3.3.1 что такое coso/ 086
3.3.2  Меры предосторожности для теста внутреннего контроля/ 089
3.3.3  сделайте все компании проводят аудит внутреннего контроля/ 091
3.3.4 что такое“ обычные транзакции”“ торговля правилами”
и&Ldquo; оценка бухгалтерского учета”/ 093
3.3.5  Какова аудит, ориентированный на риск, чем базовый аудит системы/ 095
3.3.6  управление операционным управлением и финансовой отчетность/ 098
3.4  рабочий проект/ 101
3.4.1  есть какая -либо теория написания рабочего проекта/ 101
3.4.2  Проблемы, чтобы обратить внимание на работу по написанию внутреннего контроля тестирования/ 101
3.4.3  рабочий проект основного теста разделен на несколько категорий/ 102
3.4.4&Какова цель NBSP; какова цель подготовки проекта/ 105
3.4.5  Индекс рукописей на основе работы -это структура дерева/ 106
3.4.6  При написании работы вы должны научиться думать с вершины/ 107
3.4.7  символы аудита, аннотации и индексы работы/ 108
3.4.8  какие комментарии и написание в рабочем проекте/ 110
3.4.9  Используйте форму, чтобы проиллюстрировать проблему как проявление метода мышления/ 111
3.4.10  Архивные требования рабочего проекта/ 115
3.5  контроль риска проекта аудита/ 117
3.5.1  Аудит, кажется, находит объекты/ 117
3.5.2  Аудиторы сомневаются во всем при аудитоне/ 118
3.5.3  аудит мошенничества и традиционный аудит/ 120
3.5.4  аудитор обнаружил, что делать с мошенничеством/ 122
3.5.5  Закон BANFU в цифровом анализе/ 123
3.5.6&Nbsp; есть секрет при аудиторе аудита/ 126
3.5.7&Nbsp; как сделать раннюю ошибку на ранней стадии/ 127
3.5.8&Nbsp; как создать специальный отчет о фонде/ 129
3.5.9&Nbsp; как следовать за аудитором&Ldquo; предшественник” коммуникация/ 131
3.5.10  сотрудничество между групповыми аудиторами и компонентной частью аудиторов/ 134
3.6  Используйте работу других экспертов/ 137
3.6.1  роль аудитора/ 139
3.6.2  TAXIAN, Оценщик и эксперт по обследованию против Фрауда/ 142
3.7  Anty -Conduct Audit/ 144
3.7.1&Nbsp; бдительность анти -фрауд должна проходить через весь процесс аудита/ 144
3.7.2 как открыть подсказки о мошенничестве/ 146
3.7.3 как дополнительно проверить факты мошенничества/ 148
4   поговорим о существенном тесте в соответствии с субъектом бухгалтерского учета/ 150
4.1  денежный фонд/ 150
4.1.1  в основном обращают внимание на существование и владение денежными фондами/ 150
4.1.2  Процедуры аудита для аудита денежных средств субъектов/ 151
4.1.3  Будьте настороже при выпуске письма о подтверждении, и строго контролировать весь процесс/ 153
4.1.4  давайте обратим внимание на вопрос работы/ 154
4.1.5  цель наличных доказательств/ 156
4.1.6  Банковский депозитный ипотека/ 157
4.1.7  финансовые продукты - банковские депозиты/ 159
4.2  Дебиторская задолженность и плохая подготовка долгов/ 161
4.2.1  в основном обращайте внимание на существование и оценку дебиторской задолженности/ 161
4.2.2  Процедуры аудита для аудиторских счетов дебиторских субъектов/ 161
4.2.3  Вы можете увидеть много проблем в деталях дебиторской задолженности/ 164
4.2.4  вам нужно выпустить книгу подтверждения для аудиторской дебиторской задолженности/ 165
4.2.5  альтернативные меры, которые не вернулись из подтверждения/ 166
4.2.6  как выбрать образец буквы/ 168
4.2.7  как компания точно платит квитанции от имени клиента и счетов, соответствующего/ 169
4.2.8  сумма, полученная после периода проверки/ 170
4.2.9  как можно проанализировать количество дней дебиторской задолженности/ 171.
4.2.10&Nbsp; каков возраст учетной записи, как/ 173
4.2.11&Nbsp; как можно проанализировать дебиторскую задолженность по возрасту.
4.2.12  Плохая подготовка долгов/ 176
4.3  другая дебиторская задолженность/ 178
4.3.1  в основном обращают внимание на существование и оценку другой дебиторской задолженности/ 178
4.3.2  получают сотрудников до -лоа/ 180
4.3.3  Получали связанные стороны/ 181
4.3.4  что может быть в другой дебиторской задолженности/ 183
4.4&Nbsp; поворот с аффилированными сторонами/ 184
Что делать, когда аудит и связанные с ними стороны/ 184
4.5  предоплаченный счет/ 186
4.5.1  ожидание предоплаченных счетов/ 186
4.5.2  Основные процедуры аудита при аудит счетных учетных записей/ 188
4.5.3&Ноги не должны обращать внимания, когда аудит счетов с предоплатой/ 189
4.5.4  Понимание изменений с начала года до конца года не может заменить интерпретацию баланса конца года/ 191
4.5.5  Могу ли я получить счета дебиторской задолженности или предоплаченные счета и кредиторскую задолженность/ 192?
4.6  инвентарь/ 193
4.6.1  в основном обращает внимание на целостность, существование, точность и оценку инвентаризации/ 193
4.6.2  Предметы проверки являются ключом к пониманию производственных предприятий/ 195
4.6.3  специальные характеристики запасов: количество = количество&Раз; цена за единицу/ 196
4.6.4  Инвентаризация не является предметом, это несколько предметов/ 197
4.6.5  Учет затрат это проблема, это ослепительно и увлекательно/ 199
4.6.6  инвентарь - это процесс снимка/ 200
4.6.7  вы добавили общее количество данных запасов, чтобы проверить общий номер счета/ 202?
4.6.8  История импортированного инвентаря/ 203
4.6.9  Скорость оборота запасов/ 205
4.6.10  Основные процедуры аудита при проверке инвентаризации субъектов/ 206
4.7  основные средства/ 207
4.7.1  Особенности предмета основного актива/ 207
4.7.2  Процедуры аудита для аудита субъектов основных средств/ 209
4.7.3  как цифры, которые вы видите с пониманием бизнеса клиента/ 211
4.7.4  амортизация основных средств/ 213
4.7.5  рассмотрение подготовки к нарушению основных средств должно быть всеобъемлющим/ 214
4.7.6  Скорость остаточного значения основных средств является проблемой остатки/ 216
4.7.7  Ипотека основных активов/ 217
4.8  аренда/ 218
4.8.1  Leasing - это часть, которую легко игнорировать/ 218
4.8.2  Почему компании продают здания/ 219
4.9  проект в стадии строительства/ 220
4.9.1&Nbsp; Когда это обратится к основным средствам/ 220
4.9.2  Какой бухгалтерский контент включен в строительные субъекты/ 221
4.10  нематериальные активы/ 222
Несколько вопросов, на которые следует обратить внимание при проверке нематериальных предметов активов/ 222
4.11 счет оплачивается/ 223
4.11.1  Основная задача - целостность счета, подлежащего уплате/ 223
4.11.2  Основные процедуры аудита для аудиционных предметов/ 225
4.11.3  счета, сформированные инвентаризацией, временно оцениваемая библиотека/ 227
4.12 pre -receipts/ 230
4.13 другие кредиторские задолженности/ 230
4.13.1  в основном обращайте внимание на другие уплачиваемые целостность/ 230
4.13.2 обратите внимание на другие кредиторские жители без получения счета/ 232
4.13.3&Nbsp; что может быть в других кредитоспособности/ 234
4.13.4&У этой компании есть прибыль/ 234
4.14  другие субъекты ответственности/ 236
4.14.1  некоторые вопросы, которые должны обратить внимание на аудит других обязательств/ 236
4.14.2  бухгалтерское мышление, вызванное оплачиваемым годовым отпуском/ 237
4.14.3  что должны сотрудники обратить внимание/ 239
4.14.4  Каков баланс выплаты зарплаты работников/ 241
4.14.5  ожидаемые обязательства—— как рассчитать обеспечение качества продукта/ 242
4.15  доход/ 246
4.15.1  Общий метод таблицы получения прибыли аудита категория/ 246
4.15.2  подтверждение дохода/ 249
4.15.3  Проблема подтверждения доходов, вызванная контрактными машинами/ 251
4.15.4  анализ дохода/ 253
4.16  стоимость и стоимость/ 255
4.16.1  Таблица корректировки стоимости продаж/ 255
4.16.2  доходы от продаж и расходы на продажи должны быть в состоянии соответствовать/ 256
4.16.3  некоторые проблемы, на которые обратите внимание на затраты на аудит и затраты на субъекты/ 257
4.16.4  Cut -Off Test/ 259
4.16.5  проверьте обязательства, которые не имеют учетной записи/ 261
4.17  финансовые инструменты/ 262
4.17.1  поиск финансовых инструментов/ 262
4.17.2  Инструменты для валютных производных в обычных контрактах на покупку и продажи/ 264
4.17.3  Инструменты для иностранных деривативных производных в контрактах на покупку иностранных и продаж/ 267
4.17.4  Справедливая стоимость Mailless Financial Instrument/ 268
4.17.5&Nbsp; это запас?Это долг?/ 269
4.17.6  Инновационные финансовые инструменты/ 272
4.17.7  Специальная обработка группового отчета/ 273
4.17.8  Суть возврата финансовых инструментов: права договора и обязательства по контракту / 275
4.17.9  фабричное финансирование дебиторской задолженности/ 276
4.18  Merge/ 278
4.18.1  контроль—— у кого / 278
4.18.2 истинный и ложный инвестиционный субъект/ 281
4.19  Другое/ 283
4.19.1  некоторый общепринятый анализ соотношений/ 283
4.19.2  на два вопроса, на которые нужно ответить компания/ 284
4.19.3  может быть такая высокая маржа прибыли на предприятие/ 285
4.19.4  как есть раунды на иностранной луне/ 287
4.19.5 как общаться с финансовым персоналом/ 289
4.19.6  Аудит интернет -индустрии“ см., Прикоснись”/ 292
4.19.7  Проспекты аудита/ 294
5   Заключение/ 298
6   Postmoder/ 301
Серьезно и интересно: аудит также может быть написан так
В текущей популярности слишком мало чтений аудита, и есть несколько интересных показаний аудита, которые можно игнорировать.
Подобные книги за границей иногда последовали, но в конце концов, они являются контекстной структурой других, и они не могут решить свою жажду.Я не знаю, нравится ли нам научиться учиться или презирать так, но вижу тысячи людей на стороне“Основное направление&Rdquo;Я не могу не жалеть, и я никогда не отказывался от их привлекательности и тяжелой работы.
К счастью, это «разговор с числами» немного интересно, и я немного утешаю.
Если я позволю мне указать на важные особенности этой книги, я думаю, что буду использовать два слова: серьезно и интересно.Как книга специально для профессионалов или потенциальных специалистов, эти две характеристики нелегко.Книга серьезная и скучная, что заставит людей чувствовать себя скучными и уставшими; но если это интересно, но не серьезно, это заставит людей чувствовать себя скучным и мелким.Чтение «Пусть номера разговоров» на самом деле делятся счастьем. Помимо духовного удовольствия, есть также радость получения образования.
Веселье в этой книге повсюду.Например, разница между предложением о проекте и согласованной книгой бизнеса похожа на предложение и брак; когда речь идет о аудитере, получившем неправильного клиента: после брака обе стороны не подходили. Основой брака является доверие обеих сторон . Теперь мы не можем доверять, я должен развестись; когда дело доходит до понимания ситуации с предприятием: у аудиторов ленивые, ленивые люди всегда имеют лени&Ldquo; система внутреннего управления&Rdquo; вещи; когда дело доходит до того, как аудиторы уточняют внутренние навыки системы внутреннего контроля: в прошлом, когда мастер Чжан Санфенг следовал за монахом Джиуян Чжэнь Цзин, он слышал эти слова:&Ldquo; он был сильным в нем, и ветер взорвал гору.Он пересек его и сиял в реке.” правильное познание внутреннего контроля в сердцах аудитора должно быть столь же твердым, как и холмы и река; когда дело доходит до проверки баланса каждого субъекта: сущность классификации Аристотеля, если вам сложно, вы можете разделить Плоды на яблоки и апельсины перед анализом. Вы можете разделить фрукты на свежие и гнилые, а затем проанализировать их. еще.Говорящий,“ один.” второй говорит,“ два.” я снова сказал,“ три!” второй человек долго думал и сказал:“ вы выиграли.” я не думаю об этом из -за простого мозга примитивных людей&LDQUO” большое количество.Если аудитор прост, он почти такой же, как эти два примитивных людях……
Интересно элемент приправа нехватки.В течение долгого времени мы узнали скучную жизнь и привыкли к скучному тексту.Я не знаю, с чего начать с скучных до интересных изменений и где закончить; я не знаю, что это изменение - градиент, о котором все не знают, или болезненное лишение.Но я знаю, что цель, которую мы преследуем, очень проста -мы должны быть веселыми.Нам нужно понять удовольствие от текста, знать важность интересного и взять детей старшего возраста, которые играют в игры кошек и мыши. Нам нужно добавить смазки в стремительный идеологический поезде.
Эту книгу можно назвать интересной попыткой произвести или подорвать скучный праздник. Интересно не угодить, и это не совпадение. Это похоже на то, как мыть овощи и разрезание мяса для поваров, а не необычайное мастерство, а не необычный навык , Но это изменение преемника для читателей.
Я чувствую, что уникальное очарование, содержащееся в схеме гуманитарных наук (испытания), я привык отдавать его автору8Слово::&Ldquo; доставка, как дома, так и за рубежом.&Rdquo; So -названное в -depth объяснение относится к высоким глазам, глубоким раскопкам, за пределами ее категории, извлечения, а затем распространяется в тексте, который легко понять.“ bai lian в стальные пальцы мягкие&Rdquo; так называемый китайский китайский язык и иностранная внешность относится к использованию иностранных вещей для меня. Возьмите директора своих собственных вещей, интегрируйте китайский и западный, и бегите на север и юг. Не делайте этого.&Ldquo; Wu Dalang подпрыгнул на бар -концов было недостаточно.”, конечно, вышеупомянутые показатели могут быть просто эталоном, с которым трудно достичь. Необходимо использовать эту степень. Я считаю, что все авторы будут сбрасывать со счетов доверие автора и даже хуже.Я часто делаю это коротко, но я все еще преследую шею и держу грудь.“ восемь пословиц персонажа&Rdquo; однако, это не зеркало в хаосе для других, а для поощрения автора.
Если жестко“ восемь пословиц персонажа&Rdquo; сравнение, этой книги недостаточно и не превращает ее достаточно. Хотя это требует молодого автора, который публикует книгу, она на самом деле недостаточно хороша и не терпимо. Есть бомбы, есть ян и подавленные.Я думаю, что недостатки кусочки красоты не только облегчаются, чтобы отполировать автора в будущем, но и не допустить, чтобы читатели не покупали его с теплом.В конце концов, мухи все еще мухи, а недостатки красивого нефрит в конце концов - красивая нефрита.
Это для предисловия.
Чжан Лианки
| |||||||||||||||||||||||||||||||||||