Нет книг без печати


Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара



|



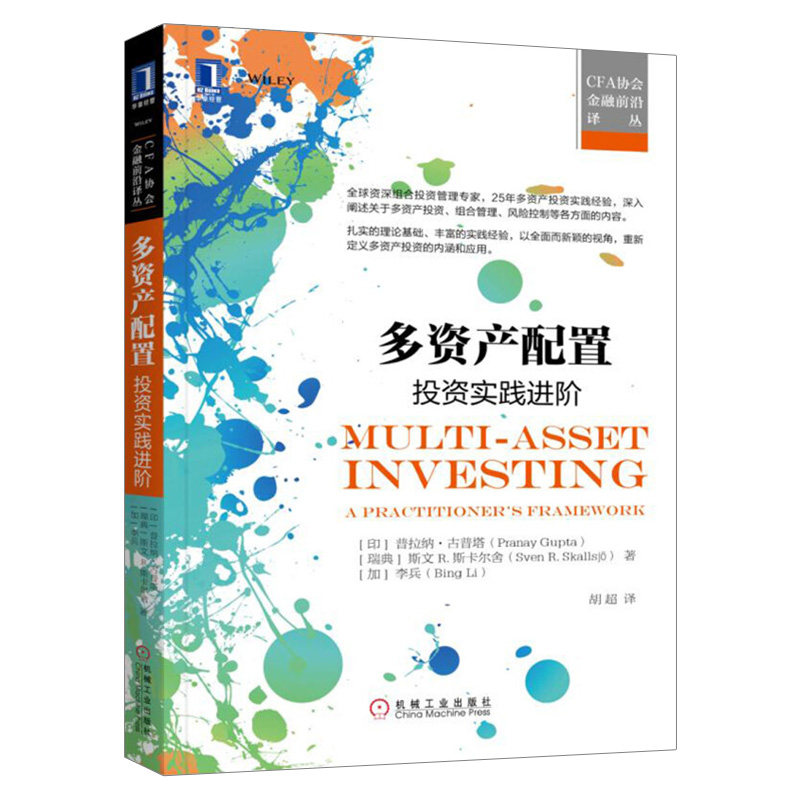
| Ассигнование с несколькими аспектами: передовая инвестиционная практика | ||
 | Ценообразование | 69.00 |
| Издатель | Машиностроительная промышленность Пресса | |
| Издание | 1 | |
| Опубликованная дата | Июль 2017 года | |
| формат | 16 | |
| автор | [Индия] Прана·Гупта [Швеция] Свен Р. Скалши | |
| Украсить | Мягкая обложка в идеальном переплете | |
| Количество страниц | 296 | |
| Число слов | ||
| Кодирование ISBN | 9787111565956 | |

«Multi -Assets Allocation» -это классика индустрии управления инвестициями сегодня и даже в будущем.Эта книга решает следующие проблемы: почему обычно есть только одна конфигурация метода, и только в соответствии с одним фиксированным периодом?Кто сказал, что нам нужно разделить альфа и бета?Традиционно для определения рисков и премий за риск, применимо ли оно к области инвестиций в многочисленные активы?Считаете ли вы это во время процесса управления комбинированными инвестициями?“Реальный риск”ПересечениеЗначит ли значимо смотреть на весь развивающийся рынок независимо при инвестировании в независимый развивающийся рынок?Почему производительность азиатских активных менеджеров значительно отстает от развитых менеджеров рынка?За выполнение вознаграждений стратегии, сколько вы можете отличить от инвестиционных способностей и сколько удачи?«Multi -Assets Allocation» -это классика индустрии управления инвестициями сегодня и даже в будущем.
Эта книга решает следующие проблемы:
Почему конфигурация обычно имеет только один метод и делает его только в соответствии с одним фиксированным периодом?
Кто сказал, что нам нужно разделить альфа и бета?
Традиционно для определения рисков и премий за риск, применимо ли оно к области инвестиций в многочисленные активы?
Считаете ли вы это во время процесса управления комбинированными инвестициями?“Реальный риск”Пересечение
Значит ли значимо смотреть на весь развивающийся рынок независимо при инвестировании в независимый развивающийся рынок?
Почему производительность азиатских активных менеджеров значительно отстает от развитых менеджеров рынка?
За выполнение вознаграждений стратегии, сколько вы можете отличить от инвестиционных способностей и сколько удачи?
Является ли платеж -менеджер, которая способствует последовательным интересам или приводит к уходу заинтересованности?
Почему индустрия управления активами постепенно переходит от многочисленной стратегии к многочисленным решениям?

Введение в Dy Zhang Multi -Assest Investment Проблема/ 1
1.1 Что такое мульти -коллективные инвестиции/ 2
1.2 Традиционная структура/ 4
1.3 Преобразование от активного управления в открытую конфигурацию/ 4
1.4 Улучшение структуры конфигурации/ 5
1.5, установив многопасовой портфель для управления риском хвоста/ 6
1.6 Multi -Assest Investment в развивающийся рынок/ 7
1.7 От многоотрадретической стратегии до Multi -Asset Solution/ 7
1.8 Multi -Asset Investment Business/ 8
Глава 2 Традиционная структура конфигурации активов/ 10
2.1 Традиционный инвестиционный процесс/ 11
2.2 Процесс распределения активов/ 12
2.3 Теория диверсифицированных инвестиций/ 14
2.4 Премия риска акций и инвестиционный период/ 20
2.5 Независимая категория активов/ 21
2.6 Организационная архитектура и распределение ресурсов/ 21
2.7 Необходима для распределения активов/ 21
2.8 Улучшенное решение для конфигурации/ 23
2.9 Некоторые аргументы для улучшения планов распределения активов/ 23
Глава 3 от активного управления до открытия конфигурации/ 25
3.1 Из исторических данных, рациональность альфа и бета/ 26
3.2 Разработка активного управления/ 27
3.3 Обобщение концепции бета/ 28
3.4 Конфигурация больше не различается между категориями активов/ 29
3.5 Значение активного инвестиционного процесса/ 30
3.6 Классификация инвестиционной стратегии/ 30
3.7 позиционирование альтернативных инвестиций/ 32
3.8 для передачи альфа -стратегии, которая будет устранена/ 33
3.9 позиционирование эталонных инвестиций и гибкой бета -инвестиционной стратегии/ 33
3.10 Анализ риска на основе открытого кадра/ 34
3.11 Строительство организационной структуры в соответствии с коротким инвестиционным периодом/ 35
3.12 Преобразование из активов в открытость/ 35
3.13 Заключение/ 38
ГЛАВА 4 ПРЕДЛОЖЕНИЕ ПРЕДИМПЛОЧЕНИЯ РИСКА В РЕШЕНИЕ МОЛИЗИЯ АСПЕРТАЦИИ -УДАЛЕНИЕ/ 39
4.1 Текущая ситуация в рамках премии риска и риска/ 40
4.2 Структура анализа нескольких активов/ 40
4.3 Риск в течение инвестиционного периода/ 42
4.4 Премия риска и возврата больших категорий распределения активов/ 43
4.5 Категория активов Премиум: сравнение нашей теории и традиционных методов/ 45
4.6 Категория активов Премиум: влияние различных инвестиционных периодов/ 46
4.7 Категория активов Риск: сравнение нашей теории и традиционных методов/ 47
4.8 Риск категории активов: влияние различных инвестиционных периодов/ 48
4.9 Суверенный кредитный риск и премия за риск/ 49
4.10 Применение в разных сценариях в многоуровневых инвестициях/ 50
4.11 Заключение/ 51
Глава 5 Структура много -стратегической конфигурации/ 53
5.1 Классификация метода конфигурации/ 54
5.2 Применение многофрагентской структуры по вопросам конфигурации/ 58
5.3 Преимущества диверсифицированной стратегии/ 60
5.4 Требование метода отдельной конфигурации/ 61
5.5 Пример конфигурации мульти-
5.6 Заключение/ 67
Глава 6 Метод конфигурации базового открытия: экономический период/ 68
6.1 модель пассивной экономики/ 68
6.2 Метод активной экономики/ 69
6.3 Пяти -метод распределения активов/ 70
6.4 Параметры риска в теории цикла/ 75
6.5 Дифференциальные ядра и циклические компоненты/ 75
6.6 Пять -циклевая рама композиция/ 76
Глава 7 Процесс настройки системного открытия: Бюджет активного риска/ 78
7.1 Модель экономического цикла/ 80
7.2 Модель денежного цикла/ 82
7.3 Корректировка риска оценки запаса/ 83
7.4 Стратегия настройки настройки бюджета на регулируемое риск/ 84
7.5 Производительность комбинации моделирования/ 89
7.6 Тест эффекта стратегии конфигурации ARB/ 93
7.7 Применение запроса управления/ 97
Глава 8 Прогнозирование распределения активов/ 99
8.1 База данных/ 100, которая последовательно ожидается при распределении активов
8.2 Используйте последовательные ожидания для выполнения распределения активов/ 100
Глава 9 Оптимизация мультипазора комбинации/ 109
9.1 Разработка теории средней теории дисперсии/ 109
9.2 Конфигурация комбинации и оценка производительности/ 112
9.3 Стратегия парадности/ 112
9.4 Цель фонда менеджера/ 113
9.5 Эффективная режущая кромка/ 114
9.6 Вы выбор комбинации/ 115
9.7 Условия ограничения/ 116
9,8 Хвостовые ограничения/ 118
9.9 риск инцидента/ 118
9.10 макроэффект/ 119
9.11 Рыночный риск/ 119
9.12 Связанный риск/ 120
9.13 Срок годности отличной стратегии/ 121
9.14 Нет конфигурации ограничения/ 122
9.15 Введение ограничений/ 125
9.16 Вы комбинация/ 132
9.17 Заключение/ 134
DY 0 Управляйте риском хвоста в комбинации мультисексов/ 136
10.1 Управление комбинацией на практике/ 137
10.2 Распределение активов на практике/ 138
10.3 Стандарты измерения реального риска: риск и риск в течение инвестиционного периода/ 139
10.4 Неопределенность модели/ 142
10.5 Правила остановки/ 148
10.6 Управление риском хвоста/ 155
10.7 Связанная переменная Описание/ 156
DY 1 Multi -AsseT Investment в развивающийся рынок/ 158
11.1 Наблюдение 1: Необоснованная классификация регионов развивающегося рынка/ 159
11.2 Наблюдение 2: Неуместная классификация развивающихся рыночных отраслей/ 161
11.3 Наблюдение 3: концентрация прессы в индексе/ 161
11.4 Наблюдение 4: Потенциал активного управления/ 162
11.5 Наблюдение 5: производительность активного менеджера/ 164
11.6 Наблюдение 6: Чрезмерная зависимость от единого инвестиционного решения/ 165
11.7 Сводка наблюдения/ 166
11.8 ловушка инвестиционной структуры развивающихся рынков/ 166
11.9 Оптимизированная инвестиционная структура развивающихся рынков/ 167
Важность распределения активов DY 2 в азиатских акциях/ 171
12.1 Влияние на объем инвестиций, за исключением комбинации/ 171
12.2 Влияние степени дискретного в разных отраслях на комбинацию избыточных доходов/ 172
12.3 Относительная важность распределения активов и отдельного выбора запасов/ 174
12.4 Сравнение бассейна акций США и азиатского бассейна/ 175
12.5 Заключение/ 179
DY 3 Глава выполнение многоэтапной стратегии: активный или пассивный тип/ 180
13.1 Инвестиционные факторы, которые влияют на выбор стратегии активного пассивного/ 180
13.2 Влияние ограничений инвесторов на активные пассивные решения/ 185
DY 4 Глава Открытая модель диагностики риска/ 187
14.1 Недостатки традиционных методов анализа рисков/ 187
14.2 Оценка преднамеренных рисков и непреднамеренных рисков/ 188
14.3 Многомерная структура риска/ 189
Влияние возврата Dy 5 Manager на решения о конфигурации/ 197
15.1 Структура возврата/ 198
15.2 Менеджер ограничение/ 200
15.3 Уровень активности/ 201
15.4 Распределение производительности/ 205
15.5 Важность способности/ 206
15.6 Активный уровень и менеджер возраст/ 208
15.7 Влияние в течение нескольких инвестиционных периодов/ 208
15.8 Пример контракта на управление/ 211
15.9 Заключение/ 212
DY 6 Главы от многоэтапной стратегии до мультиписного решения/ 214
16.1 Фаза текущей отрасли преобразования/ 216
16.2 Позиционирование функции отрасли: Multi -Assest Solution/ 217
16.3 Особенности поставщика решений с несколькими мастерами/ 218
16.4 Индивидуальные факторы инвестиционных решений/ 219
16.5 Стандарт для требований к процессу/ 223
16.6 Важность анализа атрибуции эффективности/ 224
16.7 Заключение/ 224
DY 7 Multi -AsseT Investment в частное управление активами/ 226
17.1 Симптомы инвестиций в частное богатство/ 226
17.2 Бизнес -модель и организационная структура/ 229
17.3 Текущая инвестиционная структура/ 232
17.4 Private Wealth Multi -Assest Investment Platform/ 233
17.5 Configure/ 235 в соответствии с инвестиционными целями/ 235
17.6 могут быть сделаны только активные менеджеры/ 236
17.7 Заключение/ 237
DY 8 для ведения мультипазора инвестиционного бизнеса/ 238
18.1 Структура продукта и позиционирование/ 238
18.2 Преимущества и недостатки продукта/ 240
18.3 Инвестиционная емкость/ 242
18.4 Целевой клиент/ 243
18.5 Где находится разница между существующими инвестиционными продуктами/ 244
18.6 КОЛЕНТИВНЫЙ КОЛИЦИИ: Ожидаемая и оценка производительности/ 247
DY 9 Как создать лучшую производительность: игра между институциональными инвестициями/ 251
19.1 Миссия и концепция: DY Step также является важным шагом/ 252
19.2 Структура анализа: традиционная категория активов и премия за риск/ 255
19.3 Объединение инвестиционной концепции с драйвером вознаграждения и комбинацией комбинации решений о принятии решений/ 257
19.4 Управление инвестициями/ 263
19.5 Выберите путь выполнения доверенных инвестиций/ 267
19.6 Надзор/ 270
19.7 Заключение/ 271
Ссылки/ 273

*Объединенные эксперты по управлению инвестициями, 25 -летний опыт работы в области инвестиционной практики в многонаправлении, в пояснении различных аспектов инвестиций в многосетские инвестиции, управление портфелем, контроль рисков и другие аспекты.Прочную теоретическую основу и богатый практический опыт, с полной и новой перспективой, переопределяют коннотацию и применение инвестиций в многонаправление.