[Все 2 объема] Практический случай с учетом бухгалтерского учета и налоговых вопросов.
Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара


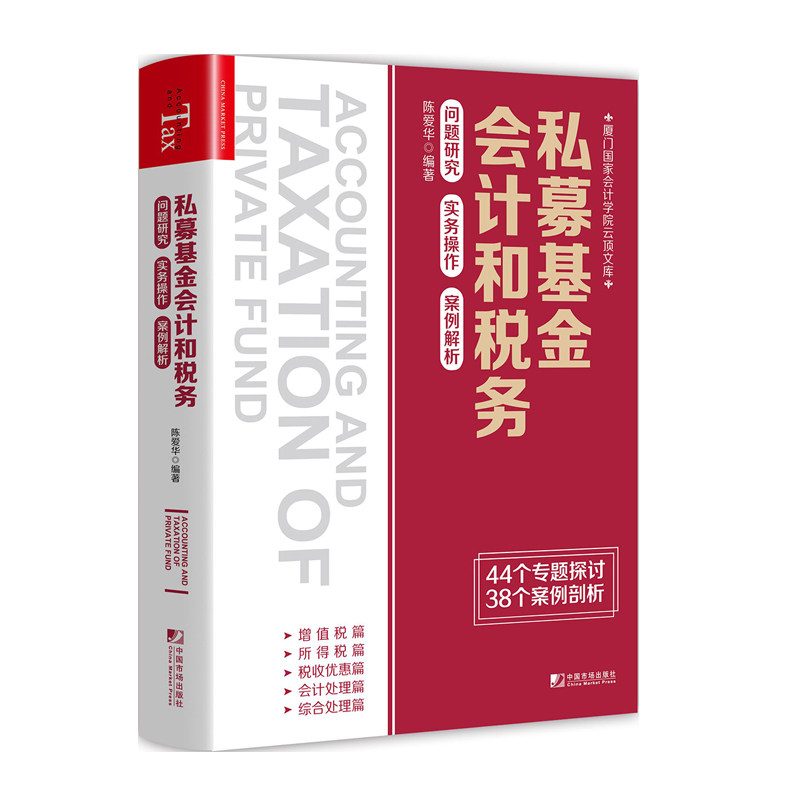
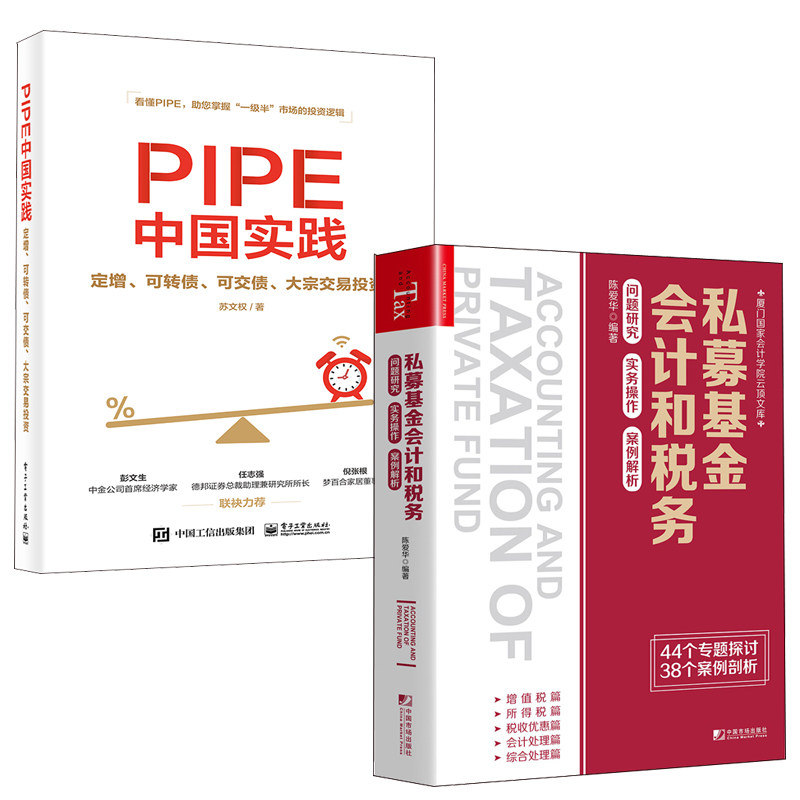
| [Полные 2 тома] Анализ и налогообложения фонда частных инвестиций: Анализ практического исследования в области практики. | ||
| Ценообразование | 188.00 | |
| Кодирование ISBN | 9787509219362 | |
| Анализ практического исследования фонда частных инвестиций. | ||
 | Ценообразование | 88.00 |
| Издатель | China Market Press | |
| Опубликованная дата | Июнь 2020 года | |
| формат | ||
| автор | ||
| Количество страниц | ||
| Кодирование ISBN | 9787509219362 | |
Введение
Анализ по передовым темам, таким как бухгалтерский учет фонда частного инвестиций и налоговый режим, которые привлекли большое внимание в практическом мире
Доля финансовой и налоговой обработки фондов частного акционерного капитала, налоговых различий, налоговых льгот и других сухих товаров
■ 5 Большинство: налог с добавленной стоимостью, подоходный налог, налог на налог, бухгалтерский учет и комплексный
■ 44 Темы: подробное обсуждение налогов и бухгалтерского лечения соответствующих организаций
Инвестор юридического лица | Инвестор -инвестор естественного лица | Менеджер фонда | Уровень фонда и т. Д.
■ 38 случаев: углубленный анализ сложных вопросов и рисков налогообложения
Снижение Акции |.
Об авторе
Чен Ахуа
Доктор бухгалтерского учета в Университете Сямэнь, китайский государственный бухгалтер (не практика), квалификация адвоката, доцент и руководитель магистра в Национальном бухгалтерском колледже Xiamen.В настоящее время он является директором Института финансового бухгалтерского учета и аудита, а также является директором или финансовым и налоговым консультантом многих перечисленных компаний.
Иметь определенное понимание практики связи и интеграции бухгалтерского учета предприятия, налоговых законов и экономических законов.Направления исследований в основном включают в себя: координационный механизм для стандартов корпоративного бухгалтерского учета и различий в налоговом учете, финансового и налогового обращения с операциями с капиталом, финансового и налогового обращения с инструментами финансовых инноваций и т. Д.
Каталог
Глава НДС
Тема 1 Фонд прямых инвестиций: НДС выпускает на трех уровнях
1. Как уплатить налог на добавленную стоимость за плату за управление, собранные менеджерами фондов
2. Как уплатить налог на добавленную стоимость за инвестиционный доход
3. Как уплатить налог на добавленную стоимость за прибыль в ссылке на операцию
Тема 2, должны ли фонды частного акционерного капитала подать заявку на регистрацию налогоплательщиков общего НДС на своем собственном уровне
1 ». Регламент по регистрации управления налогоплательщиками налогоплательщиков общей стоимость
2. Шесть пониманий по регистрации управления общими налогоплательщиками или мелких налогоплательщиков для фондов частного инвестирования
【Дальнейшее чтение】
Три важные политики и официальная интерпретация налога с добавленной стоимостью на продукты управления активами
Тема 3 Обсуждение по шести важным вопросам налога на добавленную стоимость фондов частного акционерного капитала в моей стране
1. Кто является налогоплательщиком НДС в фондах частного акционерного капитала.
2. Каковы проблемы НДС, связанные с операцией фондов частного акционерного капитала?
3. Как выдать счета-фактуры в работе фондов частного инвестирования, основанных на контракте, на основе контракта
4. Какие налоговые льготы на НДС пользуются контрактными фондами частного акционерного капитала?
5. Каковы проблемы с соединением с НДС в контрактных фондах частного акционерного капитала в течение переходного периода
6. Как сделать налоговые декларации по НДС для контрактных фондов частного инвестирования
Тема 4: Оплата НДС и суждение о характере «кредитных услуг»
1. Налоговая политика на национальном уровне
2. Некоторые местные правила о том, как судить о природе гарантированной природы
3. Несколько мер предосторожности для определения природы гарантированной природы
4. Другие противоречивые вопросы: применимо ли покупка и продажа скидок между биржами к политике межбанковской транзакции
【Дальнейшее чтение】
Перед реформой НДС, страхование жизни Китая приоритет налоговому обращению
Тема 5 Как уплатить налог на добавленную стоимость в рамках проекта «Финансовый перевод»
Тема 6 Необходимо ли уплатить налог с добавленной стоимостью за передачу капитала на новую третью комиссию?
Тема 7 Определение времени, когда происходит налоговое обязательство
1. Основные правила
2. Обсуждение трудных проблем
Тема 8 Из случая, определение цены покупки ограниченных акций переводы и анализ связанных с ними проблем с добавленной стоимостью.
1. Информация о случае
2. Соответствующие финансовые и налоговые политики и подробный анализ
3. Анализ случая
Тема 9 Правила для определения цены покупки ограниченных акций
1. Текущие правила и комментарии по определению цены покупки ограниченных акций переводы
2. Глубокий анализ правил по определению цены покупки ограниченных акций в объявлении № 31
3. Другие обстоятельства, которые необходимо прояснить, когда определяется цена покупки ограниченных акций
4. Резюме правил для определения цены покупки ограниченных акций и не ограниченных акций
【Дальнейшее чтение】
Новые правила по цене покупки ограниченных акций
Тема 10 Обсуждение по горячим налогам, вызванным случаем ограниченного сокращения акций
1. Информация о случае и три пункта спора
2. Обсудите представление о случаях
Тема 11 Предварительная дискуссия по вопросу о передаче НДС на права долга/доходов и политических предложений
1. Каковы учетные атрибуты передачи прав задолженности/дохода?
2. Как уплатить налог на добавленную стоимость после передачи прав задолженности/доходов
3. Может ли передача прав на задолженность/доходы быть уплаченным налогом на добавленную стоимость в соответствии с предметами «Сервис кредита» или «финансовый перевод»?
4. Политические предложения и предупреждения о риске
Тема 12 Анализ дела о «двойном налогообложении» при передаче прав на доход задолженности
1. Информация о случае
2. Обсуждение по двум противоречивым вопросам
3. Дальнейшее обсуждение: что мне делать, если основные активы права дохода доходов являются неработающими активами
【Дальнейшее чтение】
«Как справиться с премией задолженности по дебиторской задолженности за дебиторскую задолженность»
Глава 2 Подоходный налог
Специальная тема 13 Прошлая и настоящая жизнь политики на налогах на подоходный налог на партнерские отношения
【Дальнейшее чтение】
Важная фискальная и налоговая политика, связанная с партнерством (подоходный налог)
Уведомление о Министерстве финансов и государственной администрации налогообложения по вопросам подоходного налога в партнерских отношениях в партнерских отношениях
Правила по сбору подоходного налога для инвесторов индивидуальных предприятий и партнерских отношений
Уведомление о государственной администрации налогообложения по внедрению положений о выдаче налога на прибыль инвесторами индивидуальных инвестиционных предприятий и партнерских отношений
Тема 14 Уплата подоходного налога на индивидуальный налог для партнеров по естественным лицам партнерских акционерных фондов при получении дохода от бизнеса
1. От «производственного и дохода бизнеса индивидуальных промышленных и коммерческих домохозяйств» до «дохода операции»
2. Расчет налогооблагаемого дохода «операционного дохода»
3. Корректировка применимой налоговой ставки и налоговой бремени «операционной доходы»
4. Налоговая декларация для физических лиц для получения дохода бизнеса
【Дальнейшее чтение】
Руководящие мнения Бюро инспекции Государственной администрации налогообложения на работу по инспекции переноса акций 2018 года
Налог на налог на налог на индивидуальный залог (форма а)
Налог на налог на налог на индивидуальный залог (Форма B)
Налог на налог на индивидуальный налог (форма C) (форма C)
Тема 15 Уплата подоходного налога на индивидуальный налог у партнеров по естественным лицам в партнерах
1. Как естественные партнеры платят личный налог в течение переходного периода, основанный на понимании статьи 2 документа № 98, финансов и налогообложения [2018]
2. Анализ годового урегулирования и урегулирования подоходного налога на индивидуальное состояние партнерами по естественным лицам
Тема 16 С точки зрения случая, выявление основных рисков корпоративного подоходного налога для юридических партнеров с ограниченным партнерством.
1. Информация о случае
2. Основное понимание и анализ принципа «Разделение первого и налога»
3. Шесть основных рисков, спрятанных корпоративным подоходным налогом для юридических партнеров
Тема 17 Уплата подоходного налога на индивидуальный залог для естественного лица, передающего акции партнерства
1. Споры по налогооблагаемым предметам, которые нерушимы и хаотичны
2. необходимо ли динамически скорректироваться ли налоговая основа для естественных лиц, владеющих долю партнерства.
3. Местоположение налогового платежа и метод декларации для передачи партнерских акций естественными лицами
Тема 18 «Налог не является налогом» для бонуса и передачи: анализ дилеммы инвесторов в характере партнерства и контракта
1. Налоговые трудности, с которыми сталкиваются «новый фаворит» рынка капитала (инвесторы партнерства и контракта) в дивиденде и передаче акций
2. Относительно конвертации оставшегося дохода, таких как избыточные резервы и нераспределенная прибыль для увеличения оплачиваемого капитала/акционерного капитала, необходимо ли обычные юридические инвесторы для увеличения налога на активы
3. Независимо от того, должны ли инвесторы с естественным лицом платить подоходный налог на увеличение капитала/акционерного капитала по резервам капитала (включая премию капитала/премия за акции, другие резервы капитала)
4. Как инвесторы в партнерстве имеют дело с корпоративным/индивидуальным подоходным налогом на уровне своего партнера
5. Какова дилемма для инвесторов контракта для получения дивидендов и дивидендов
Тема 19 Анализ случаев уплаты подоходного налога партнеров в партнерских фондах частных инвестиций
1. Информация о случае
2. Анализ вопросов, связанных с налогом
Тема 20 «Tit-For-Tat» передачи внешнего акционерного капитала Фонда частного акционерного капитала Партнерства, а партнеры по естественным лицам платят налоги по 20% налоговой ставке
1. Основные правила: Партнеры по естественным лицам платят подоходный налог в соответствии с «доходом бизнеса»
2. Местные политики часто облагаются налогом по 20% налоговой ставке, как справиться с этим
3. Финансы и налогообложение [2019] Документ № 8: После многих звонков, кто бы ни был счастлив, и тот, кто грустно
Тема 21 Практическая дилемма партнерского фонда частного инвестиций, получая проценты, дивиденды и дивидендные доходы, а природные лица платят налоги по 20% налоговой ставке
【Дальнейшее чтение】
Как уплатить подоходный налог на частные партнерства для получения дивидендов по акциям
Тема 22 Как вычесть расходы на налог на благотворительные пожертвования в партнерских отношениях
【Дальнейшее чтение】
Подробный список пожертвований для налога на налог на индивидуальность общественного обеспечения и благотворительности
Тема 23 Обсудите пять сложных проблем партнерских предприятий "делятся сначала, а затем налогом" через дела
1. Могут ли уровень партнерства быть смешанными вычетами в разных проектах и в течение многих лет
2. Как партнеры платят налоги в случае "Necking" партнерских отношений
3. Как определить налоговое местоположение, когда партнерство «шея»
4. Как платить налоги партнерами в партнерских отношениях в рамках гибкого заказа на распределение и коэффициент распределения
5. Как платить налоги в особых обстоятельствах «потери на уровне партнерства + приоритетное распределение прибыли партнеров».
Тема 24 Пять мер предосторожности по убыткам партнерства
1. Само партнерство - это бухгалтерская организация
2. Неоднородность инвестора может повлиять на путь потери компенсации
3. Время восполнить убытки в партнерстве
4. Обработка потери партнерских предприятий, чтобы восполнить недостатки
5. Партнерские венчурные предприятия ограничены от компенсации убытков в течение нового года
Глава 3 налоговые льготы
Тема 25 По данным, проектная компания выделяет дивиденды и дивиденды, а также могут пользоваться налоговыми льготами
1. Информация о случае
2. Могут ли юридические инвесторы пользоваться налоговыми льготами «прямые инвестиции»
3. Может ли инвесторы естественного человека пользоваться дифференцированной личной налоговой льготной политикой
4. Может ли фонд частного акционерного капитала партнерства пользоваться налоговыми льготами по сравнению с инвестиционным фондом по ценным бумагам?
5. Как справиться с партнерскими фондами частного акционерного капитала, когда они получают дивиденды по денежным фонду
......
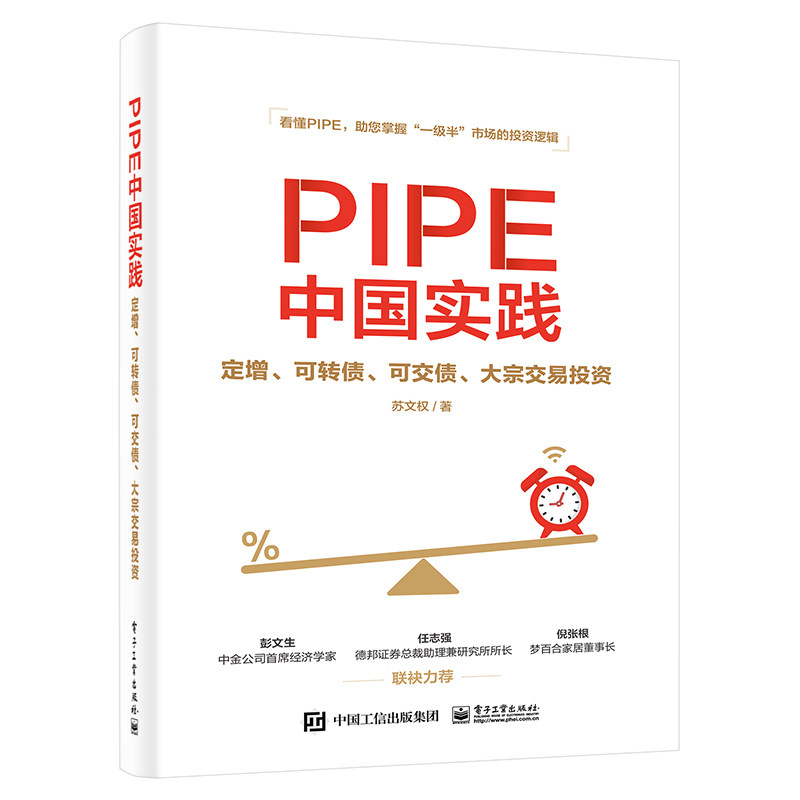
| Практика трубы Китая: фиксированное увеличение, конвертируемые облигации, облигации, крупные торговые инвестиции | ||
 | Ценообразование | 100.00 |
| Издатель | Электронная промышленная пресса | |
| Опубликованная дата | Сентябрь 2022 года | |
| формат | 16 | |
| автор | Су Венкуан | |
| Количество страниц | 328 | |
| Кодирование ISBN | 9787121441707 | |
Введение
В этой книге объясняются основные моменты инвестиций в частные акционерные инвестиции на государственном рынке с точки зрения инвесторов частных инвестиций. Большинство случаев основаны на собственной практике автора. Из комплексной и многочисленной, стоимость и деятельность частных инвестиций в инвестиции в акционерный капитал. Индустрия для перечисленных компаний вводится в комплексном и угле. Процесс, выбор превосходных компаний, а также предотвращение рисков, а также контроль, а также законы и правила позволяют читателям принимать меньше обхода, улучшать познание отрасли и могут участвовать в себе.Эта книга разделена на 4 главы и 14 глав. Первая статья включает в себя 1-3 главы. В основном она объясняет соответствующие знания и фактические случаи увеличения инвестиций в инвестиции. Боевые случаи; глава 3 включает в себя главу 6-9, которая в основном вводит Соответствующие стратегии и фактические боевые случаи других инвестиционных инструментов, таких как исследование Совета по науке и технике, сделки с сообществом и передача соглашения; глава 4 включает в себя главу 10-14, в основном объясняется принцип операции инвестиций в трубы.Книга богата содержанием, и сильные случаи могут быть эксплуатации. Это первая практическая практика на текущем рынке.
Об авторе
Су Венкуан, бакалавр экономики Университета Нанкин, MBA, Университет Фудана, хорошо известные инвесторы труб, обладает богатым практическим опытом в области трубопроводов и инвестиций с низким уровнем риска, а также является самооцент -медиа -предпринимателем в трубном поле.Его личная публичная учетная запись имеет широкий спектр пользовательских баз в отрасли.
Каталог
Глава 1 Я знаю инвестиции в трубу 1
1.1, который сделал 10 миллиардов юаней в инвестициях в Ningde Times.
1.1.1 Ningde Times полагается на промышленный и коммерческий банк с фиксированным увеличением рыночной стоимости,
Станьте второй по величине компанией в акциях 3
1,1,2 инвесторы зарабатывают более 100 миллиардов юаней в прибыли 5
1.1.3 Gao Yan Capital много собрал на рынке фиксированного увеличения.
1.1.4 Фиксированное увеличение является важным инструментом инвестиций и финансирования для акций 8
1.2 Разработка инвестиций в трубы в Китае 10
1.2.1 Концепция базовой концепции 10
1.2.2 Основная категория инвестиций в трубы 12
1.2.3 6 Основные характеристики инвестиций в трубы 13
1.3 Разработка инвестиций в трубы в Соединенных Штатах 15
1.4 Основное преимущество инвестиций в трубы 17
1.4.1 Сравнение с рынком 17
1.4.2 Сравнение со вторым рынком 18
Глава 2 Dingtong Release 20
2.1 Концепция фиксированного увеличения и процесса распределения 22
2.2 Ding -Increase является основным инструментом переизвединения в перечисленных компаниях 24
2.2.1 Перечисленные компании в основном инструменты рефинансирования 24
2.2.2 Анализ случая: ПЭТ -трек и фиксированный рост финансирования король 26
2.3 Процесс разработки 35
2,4 Пять сфер перечисленных компаний 38
2.4.1 слой: пробужденный человек 39
2.4.2 Слой 2: Стратегический дом 41
2.4.3 Третий слой: тактический 44
2.4.4 Четвертый слой: школа действия 44
2.4.5 Пятый этаж: жалоба 45
2.4.6 Краткое резюме фиксированных отношений 45
2.5 Ритм перечисленных компаний фиксированное увеличение финансирования, достигнутое 46
2.6 Анализ случая: Liangxin и Jiejie Microelectronics 49
2.6.1 Как достичь рыночной стоимости за счет фиксированного увеличения рыночной стоимости Liangxin 49
2.6.2 Дорога к финансированию Jiejie Microelectronics 52
Глава 3 Dingdao Investment 56
3.1 Суть фиксированной скидки 58
3.1.1 Три теоретическая гипотеза скидок 58
3.1.2 Суть инвестиций фиксированного увеличения 59
3.2 Три источника дохода из фиксированных инвестиций 61
3.3 Фиксированные инвестиции Шаг 65
3.3.1 Инвестиционный процесс 65
3.3.2 Механизм определения цены выпуска и возможные проблемы 69
3.4 Основная стратегия фиксированного увеличения инвестиций 76
3.4.1 Ding -включение является важной категорией распределения активов 76
3.4.2 Основная стратегия фиксированного увеличения инвестиций 78
3,5 два типа денег, чтобы заработать деньги 80
3.5.1 Заработка денег, заработавшая уверенность 81
3.5.2 Заработать ожидаемые деньги 82
3.6 Методы фиксированных исследований инвестиций и принцип молнии для фиксированного увеличения 84
3.6.1 Шесть методов фиксированных инвестиционных исследований 85
3.6.2 Пять основных принципов молниеносной защиты фиксированного обследования 87
3.7 Оборонительная контратака инвестиции 89
3.8 Анализ случаев: возможности инвестиций с высокой дисконтом и поэтапные возможности в фиксированном увеличении 91
3.8.1 Высокие скидки инвестиционных возможностей, предоставленных в результате экологических изменений 92
3.8.2 Небольшая рыночная стоимость компании Фиксированное увеличение поэтапных возможностей 93
Глава 4 Dingjie Market 97
4.1 Участники на рынке с фиксированной цапкой 99
4.1.1 Учреждения PE развернули фиксированный рынок 99
4.1.2 Почему перечисленные компании участвуют в Dingjie Investment 103
4.1.3 Макет иностранных инвестиций на рынке фиксированного увеличения 106
4.1.4 DING увеличение предоставляет местные активы, принадлежащие местному государству, с инновационными инвестициями.
4.2 Интервью с Big Coffee: Fixed Investment Methodology 109
4.2.1.
4.2.2 Hunan Light Salt Venture Capital: Как позволить Dingguo Investment копировать 116
4.2.3 Фонд Caitong: начните с фиксированного увеличения, выше, чем фиксированное увеличение 122
Глава 5 Оплата долга выпущена 125
5.1 Знание долга 127
5.1.1 Прекращение долга 127
5.1.2 Процесс разработки задолженности 128
5.1.3 Способен оплатить процесс выпуска долга 132
5.2 Почему вы выпускаете облигации 133
5.2.1 Обработка стратегических инвесторов или стимулов акций 133
5.2.2. Постоянные государством инновации и сокращение предприятия, оживление активов 135
5.2.3 Новые каналы для частных предприятий 137
5.2.4 Один из инструментов соглашения о договоренности о слияниях и поглощениях и реорганизации 138
5.2.5 Комбинация с фиксированным увеличением для работы комбинации 139
5.3 Сравнение облигаций с другими методами сокращения и финансирования 140
5.4 Анализ случая: Эстон и Xilinmen 141
5.4.1 Estton выпустил задолженность, со станцией рыночной стоимости 30 миллиардов юаней 141
5.4.2 Xilinmen: кризис, который можно приобрести конкурентами по долгу 145
Глава 6 Вы можете оплатить инвестиции в долги 148
6.1 Общие положения, которые можно заплатить 150
6.1.1 Цена акций 151
6.1.2 Процентная процентная ставка и компенсационная процентная ставка 152
6.1.3 Срок облигации и период преобразования акций 154
6.1.4 Условия повышения условий 155
6.1.5 Поправьте сроки 155
6.1.6 Тенденции 157
6.1.7 Активное выкуп до периода преобразования акций и пункт верхнего ремонта 158
6.1.8 Требования к гарантии 158
6.2 Суть и цена долга заплатили 159
6.2.1 Суть выплаты долга 159
6.2.2 Цены, которые могут быть выплачены за долг 161
6.3 Инвестиционный процесс, который может выплатить долг 164
6.4 Две инвестиционные стратегии, которые могут выплатить долг 165
6.5 Инновационный геймплей: разделение вариантов 166
6.6 Анализ случая: Goel Co., Ltd. и Eston 168
6.6.1 Акции GOOR: стоимость положений следующего ремонта 168
6.6.2 Estton: I Options 170 куплен в желове отрасли
Глава 7 Инвестиции по переводу запросов 173
7.1. Передача запросов Начало работы 175
7.1.1 Фон и значение передачи запроса 175
7.1.
7.1.3 Основная трансферная сторона 178
7.2. Запросные инвестиционные процессы и источники пособий 179
7.2.1 Инвестиционный процесс 179
7.2.2 Три источника дохода для передачи запроса 182
7.2.3 Три типа крупных инвесторов 183
7.3 Перспективы развития переноса запросов 184
7.4 Анализ случаев: технология Green Harmonic и Tianea 185
7.4.1 Зеленая гармоника: введение переноса запроса в качестве одного из способов уменьшить активы 185
7.4.2 Tiannai Technology: Сравнение по сокращению передачи двух запросов 187
Глава 8 Прямые конвертируемые инвестиции в облигации 190
8.1 Лечение конвертируемых связей Начало работы 192
8.1.1 Фон и значение 192
8.1.2 Сравнение основного инструмента перестрахования 193
8.1.3 Основные условия прямых конвертируемых облигаций 194
8.1.4.
8.2 Инвестиционный процесс и стратегия целевых конвертируемых облигаций 199
8.2.1 Инвестиционный процесс 199
8.2.2 Инвестиционная стратегия 201
8.3 Анализ случаев: технология Chuang и Huaming Smart 203
8.3.1 Творческие технологии: гибридные инвестиции в Калфорт 203
8.3.2 Интеллект Huaming: риск непрерывного снижения цены акций 204
ГЛАВА 9 Гранд Секта Инвестиция 206
9.1 Начало работы по небольшой транзакции 208
9.1.1 История развития и правила торговли 208
9.1.2 Сравнение инструментов сокращения акционеров 212
9.1.3 Процесс сокращения 214
9.1.4 Десять лучших компаний в компании 214 2020 года 214
9.2 Отличный процесс инвестиций и стратегия.
9.2.1 Инвестиционный процесс 215
9.2.2 Инвестиционная стратегия 216
9.2.3 Навыки успеха хорошо известных инвесторов в крупной торговле 217
9.3 Анализ случая: Tianea Technology и Ziguang 220
9.3.1 Tiannai Technology: передача запроса в сочетании с транзакцией сообщества 220
9.3.2 Акции Ziguang: инвесторы и контролирующие акционеры снимаются с 222 в то же время
Глава 10 Соглашение о переводе инвестиций 224
10.1 Вход инвестиций в протокол 226
10.1.1.
10.1.2 Общие типы передачи протокола 228
10.1.3 Трансферная цена и ограниченный период продаж 230
10.1.4 Анализ случая: второй акционер акций Longji быстро выходит из 231 до передачи соглашения 231
10.2 Протокол передача инвестиций и стратегия 232
10.2.1 Процесс инвестиций и транзакций 232
10.2.2 Инвестиционная стратегия 233
10.3 Анализ случая: «Fosun» и 3G Capital 235
10.3.1 "Fosun" приобрел акции Wan Sheng 235
10.3.2 3G Capital: Investment 238
Глава 11 Форма трудовой организации 240
11.1 Сравнение основного типа фонда 242
11.1.1 Фонд инвестиций в акционерный капитал и фонд инвестиций в ценные бумаги 242
11.1.2 Контрактные фонды и фонды партнерства 244
11.2 Инвестиционный субъект тип 245
11.2.1 Естественное лицо, обычное юридическое лицо и финансовые учреждения Прямые инвестиции 246
11.2.2 Фонд государственных фондов 246
11.2.3 Фонд частного инвестиций 247
11.3 Инвесторам требуется 247
11.4 Анализ случая: Чанчжоу Новое развитие и Нанкин Шенгвант Хенгюан 249
11.4.1 Чанчжоу Новая разработка: Pioneer 250 своих собственных средств 250
11.4.1 Nanjing Shengquan Hengyuan: захватить каждую скидку 251
Глава 12 Управление инвестициями в трубы 253
12.1 Подготовка инвестиций 255
12.2 Источник проекта 255
12.2.1 Фиксированное увеличение 256
12.2.2 Возможность выплатить долг 256
12.2.3 Перевод запроса 257
12.2.4 Ориентируемая конвертируемая связь 257
12.2.5 малая торговля 257
12.2.6 Перевод протокола 258
12.3 Комбинированное строительство и управление 258
12.3.1 Комбинированная конструкция 258
12.3.2 Управление комбинацией 261
12.4 Exit 263
12.4.1 Поднимите запрет 263
12.4.2 Комбинированный выход 264
12.5 Анализ случая: Нанкин Шенгвант Хенгьюан, Йельский пожертвование и искусство Merine 265
12.5.1 Идеи конфигурации мульти -категории Shengquan Hengyuan, Nanjing 265
12.5.2 Модель распределения активов в Йельском пожертвовании 266
12.5.3 Метод строительства Фонда роста для Midstersmith Midsmissions 267
Глава 13 Инвестиционный целевой фильтр 270
13.1 Анализ промышленности и компании 272
13.1.1. Анализ отрасли 272
13.1.2 Анализ компании 274
13.1.3 Анализ управления 275
13.2 Анализ оценки компании 276
13.2.1 Коэффициент привода цены акций 276
13.2.2 Оценка различных видов бизнеса 278
13.2.3 Как открыть и избежать Fanatic Market 281
13.3 Анализ структуры транзакций 282
13.4 Система обработки информации цели 282
13.5 Анализ случая: люди 284
Глава 14 Lex Investment 287
14.1 Запись 289
14.1.1 Тип рычага 289
14.1.2 Как добавить рычаг 290
14.2 Анализ случаев: знания в инвестициях в рычаги, такие как потеря, варианты разделения 292
14.2.1 Los of Leverger 293
14.2.2 Разделение долга 295
14.3.3 Успех или неудача LTCM 297
PostScript 299
Особая благодарность 301
