


8 (905) 200-03-37 Владивосток
с 09:00 до 19:00
CHN - 1.14 руб. Сайт - 21.13 руб.

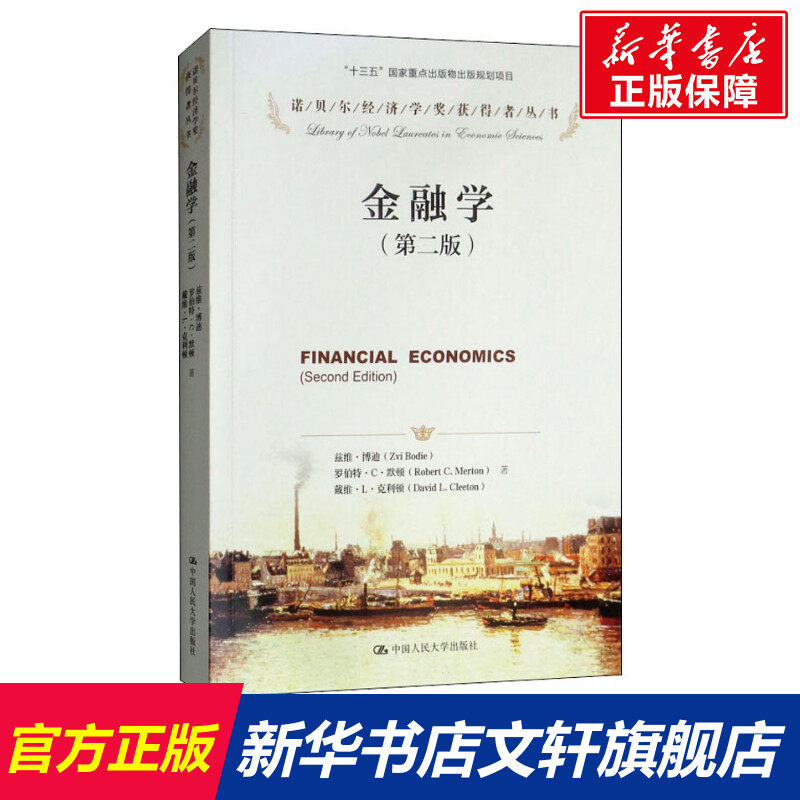
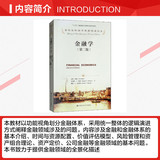
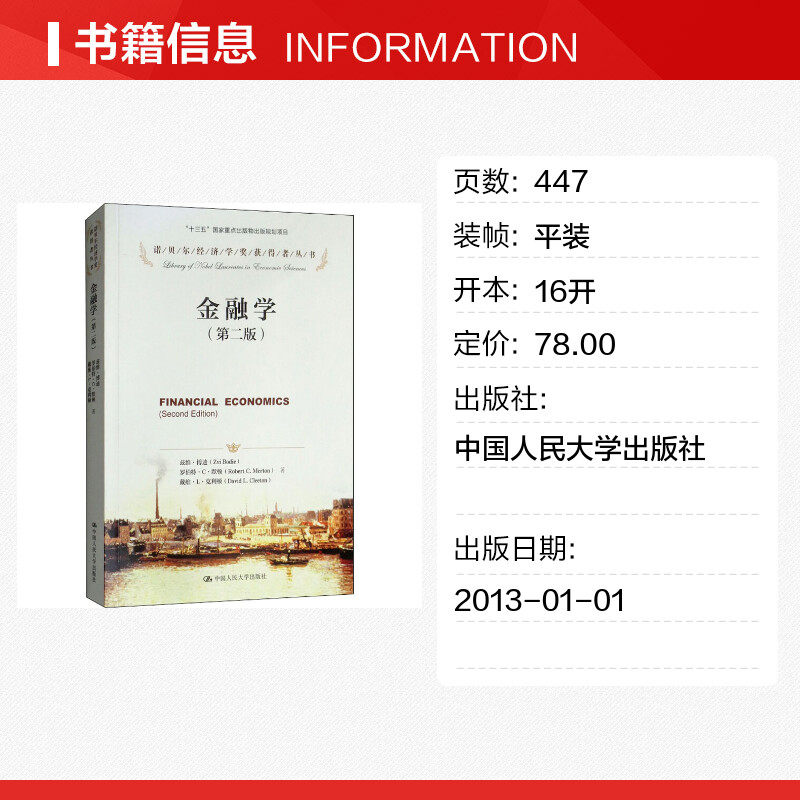
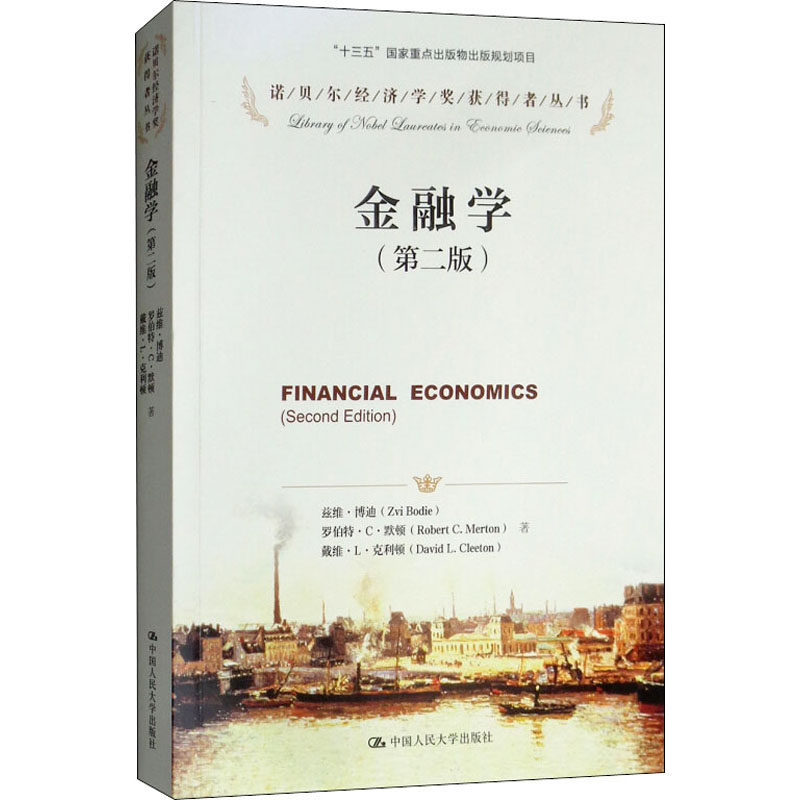
Finance (2 -е издание) (США) Ziwei & Middot; Bodi, (США) Robert & Middot; C & Middot; Merdon, (США) David & Middot; L & Middot; Wenxuan официальный сайт

Цена: 1 079руб.    (¥51.04)
Артикул: 619730613264

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.

Этот товар на Таобао Описание товара
Продавец:新华文轩旗舰
Рейтинг:
Всего отзывов:0
Положительных:0
Добавить в корзину
Другие товары этого продавца
¥40.7860руб.
¥ 118.04 93.71 980руб.
¥33.6710руб.
¥39.2829руб.

Финансы (2 -е издание)

сделать   автор:(США) Зви&Middot; тело, (США) Роберт·C&Миддот; Мертон, (США) Дэвид·L&Миддот; Клитоном, Цао Хуэй, переведенный Цао Инь
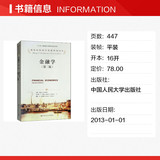
решительный  Цена:78
из&энсп; версия&энсп; агентство:China Renmin University Press
Дата публикации:01 января 2013 г.
страница  Количество:447
установить  Рамка:Мягкая обложка
ISBN:9787300169408
Каталог
●Некоторые финансовые и финансовые системы
ГЛАВА Финансы
1.1 Определение финансов
1.2 Зачем изучать финансирование?
1.3 Финансовые решения для жителей
1.4 Финансовые решения предприятий
1.5 Форма корпоративной организации
1.6 Разделение владения и управления
1.7 Цели управления
1.8 Контроль на рынке: приобретение
1.9 Роль финансовых экспертов в компании
Глава 2 Финансовые рынки и финансовые учреждения
2.1 Что такое финансовая система?
2.2 Поток капитала
2.3 С точки зрения функции
2.4 Финансовые инновации и“ невидимая рука”
2.5 Финансовый рынок
2,6 соотношение на финансовом рынке
2.7 Финансовые посредники
2.8 Финансовая инфраструктура и финансовый контроль
2.9 Правительственные и квазигосударственные организации
Глава 3 Управление финансовым здоровьем и эффективностью
3.1 Функции финансовой отчетности
3.2 Обзор финансовой отчетности
3.3 Рыночная стоимость и стоимость книги
3.4 Стандарты бухгалтерского учета и экономические стандарты для дохода
3,5 Номера доходности акционера на капитал книги
3.6 Используйте финансовые коэффициенты для анализа
3.7 Процесс финансового планирования
3.8 Создание модели финансового планирования
3.9 Требования к росту и экзогенным финансированию
3.10 Управление оборотным капиталом
3.11 Ликвидность и денежный бюджет
Часть 2 время и конфигурация ресурсов
Глава 4 Распределение ресурсов по периодам
4.1 Составной процент
4.2 Частота составного процента
4.3 Приведенная стоимость и скидка
4.4 Другие правила принятия решений о скидке на денежный поток
4.5 Композитный денежный поток
4,6 года золота
4.7. Проведенный аннуитет
4.8.
4.9 Обменной курс и временная стоимость валюты
4.10 Анализ инфляции и дисконтированного денежного потока
4.11 Налоговые и инвестиционные решения
Глава 5 Сберегательные и инвестиционные решения жителей
5.1 Модель экономии жизненного цикла
5.2 Исследуйте социальное обеспечение
5.3 Задержка на налоговой плате через добровольные пенсионные планы
5.4 Должны ли вы инвестировать в профессиональную степень?
5.5 Должны ли вы покупать или арендовать?
Глава 6 Анализ инвестиционного проекта
6.1. Характер анализа проекта
6.2 Откуда берется инвестиционная концепция?
6.3 Правила инвестиций в чистую стоимость.
6.4 Оцените денежный поток проекта
6,5 капитальные затраты
6.6 Используйте таблицу пробного баланса для анализа чувствительности
6.7 Анализ проектов с сниженными затратами
6.8 Проекты с различными датами срока годности
6.9 Сортировать взаимоисключающие элементы
6.10 Инфляция и капитальный бюджет
Часть 3 модель оценки значения
Глава 7 Принципы оценки рынка
7.1 Взаимосвязь между стоимостью активов и цены активов
7.2 Оптимизация стоимости и принятие финансовых решений
7.3 Закон одной цены и арбитража
7.4 цены на арбитраж и финансовые активы
7,5 процентная ставка и ценовая закон
7.6 Обменной курс и арбитраж треугольника
7.7 Используйте эталонные объекты для оценки стоимости
7.8 Модель оценки стоимости
7.9 Стандарты бухгалтерского учета для стоимости
7.10 Как информация отражается в ценах акций?
7.11 Эффективная гипотеза рынка
Глава 8 Оценка известного денежного потока: облигации
8.1 Используйте фактор текущей стоимости для оценки стоимости известных денежных потоков
8.2 Основные компоненты: чисто дисконтированные облигации
8.3 Заинтересованные облигации, текущая доходность и урожайность зрелости
8.4 Интерпретация таблицы рынка облигаций
8.5 Почему доходность облигаций с тем же периодом погашения варьируется?
8.6 Поведение цен на облигации с течением времени
Глава 9 Оценка обычных акций
9.1 Интерпретация таблицы фондового рынка
9.2 модель бонусного бонуса с дисконтом
9.3 Возможности прибыли и инвестиции
9.4 Пересмотр метода соотношения P/E
9.5 Затрагивает ли дивидендная политика богатство акционеров?
Часть 4 Теория управления рисками и портфеля активов
Глава 0 Принципы управления рисками
10.1 Что такое риск?
10.2 Риски и экономические решения
10.3 Процесс управления рисками
10.4 Три аспекта передачи риска
10.5 Перенос риска и экономическая эффективность
10.6 Организация управления рисками
10.7 Теория портфеля активов: количественный анализ оптимального управления рисками
10.8 Распределение вероятностей доходности
10.9 Стандартное отклонение как метрика риска
Глава 1 хеджирование, страхование и децентрализация
11.1 Используйте форвардные контракты и фьючерсные контракты для хеджирования
11.2 Используйте контракты на подмен для хеджирования рисков обменного курса
11.3 Риск разрыва в хеджировании благодаря активам по долгу к оборудованию
11.4 минимизировать затраты на хеджирование
11.5 Страхование и хеджирование
11.6 Основные характеристики страховых контрактов
11.7 Финансовая гарантия
11,8 максимальные и минимальные ценовые ограничения для процентных ставок
11.9 варианты в качестве страховки
11.10 Принцип децентрализации
11.11 Децентрализация и стоимость страхования
Глава 2 Активные портфельные возможности и выбор
12.1 Процесс выбора портфеля личных активов
12.2 Компромисс между ожидаемой нормой прибыли и риском
12.3 Эффективная диверсификация различных активов риска
Часть 5 ценообразования активов
Глава 3 Рынок капитала. Равновное
13.1 Обзор модели ценообразования активов капитала
13.2 Определение факторов для премии за риск рыночного портфеля активов
13.3 Бета -коэффициент и премия за риск для отдельных ценных бумаг
13.4 Использование модели ценообразования капитала в процессе выбора портфеля активов
13.5 Оценка стоимости и контролируемой нормы доходности
13.6 Коррекция и альтернативный выбор модели ценообразования активов капитала
Глава 4 Портный рынок и фьючерс
14.1 Разница между форвардными контрактами и фьючерсными контрактами
14.2 Экономические функции фьючерсного рынка
14.3 Роль спекулянтов
14.4 Связь между спотовой ценой и фьючерсной ценой на товары
14.5 Извлекать информацию из фьючерсных цен на товары
14.6 Форварды золота - паритет спотовой цены
14.7 Финансовое будущее
14.8“ скрыто” безрисковая процентная ставка
14.9 Прайная цена не является прогнозируемой стоимостью будущей спотовой цены
14.10 Существуют отношения паритета ценовой ценовой ценой для денежных платежей
14.11“ скрыто” дивиденды
14.12 Отношения с вариантом обмена иностранной вариантом
14.13 Роль ожиданий в решениях обменного курса
Глава 5 Рынок опционов и рынок претензий.
15.1 Как работают варианты?
15.2 инвестировать в варианты
15.3 Связь с паритетом между вариантами продажи и вариантами покупки
15.4 ПРОТИВОДНАЯ ПРОТИВАНИЯ И ПРОЕКТИЯ
15,5 Биномиальная цена
15.6 Динамическая копия и биномиальная модель
15.7 Модель BlackScoles
15.8 неявная волатильность
15.9 Анализ условных прав на претензии обязательств компании и справедливости
15.10 Кредитная гарантия
15.11 Другие применения методов ценообразования опционных
Часть 6 Корпоративные финансы
Глава 6 Финансовая структура предприятия
16.1 Эндогенное финансирование и экзогенное финансирование
16.2 Фондовое финансирование
16.3 Задолженное финансирование
16.4 Структура капитала нерелевантность в окружающей среде без трения
16.5 Создайте стоимость через принятие финансовых решений
16.6 Снижение затрат
16.7 разрешение конфликтов интересов
16.8 Создайте новые возможности для заинтересованных сторон
16.9 Финансирование решений на практике
16.10 Как оценить инвестиции с заемным средством?
Глава 7 личные варианты
17.1 инвестировать в физические варианты
17.2 Отложенные варианты: пример неопределенности и необратимости
17.3 Используйте формулу BlackScoles для оценки физических вариантов
Профессиональный термин
Постмодель
Содержание пунктирное

Введение в контент

Этот учебник разделяет финансовую систему с функциональной точки зрения и использует единый и общий метод логической эволюции для объяснения вопросов, связанных с финансовой областью.Контент включает в себя основное введение в финансовую и финансовую систему, распределение времени и ресурсов, модель оценки стоимости, теорию управления рисками и портфеля активов, ценообразование активов, корпоративные финансы и другие основные вопросы в финансовых областях.
Эта книга привержена предоставлению панорамного описания финансовой области, включая проблемы, связанные с финансовой областью, в единую и логическую структуру анализа, предоставляя пользователям удобство выбирать контент, который они заинтересованы в соответствии с их собственными предпочтениями, и помогают пользователям быстро понять логические связи между различными компонентами финансовой области.Большое количество столбцов и диаграмм обеспечивает богатые фоновые знания и оставляют достаточно места для дальнейших исследований.Эти столбцы выбирают разные материалы, чтобы объяснить применение теории с различных углов, что способствует углублению понимания теории.