


8 (905) 200-03-37 Владивосток
с 09:00 до 19:00
CHN - 1.14 руб. Сайт - 21.13 руб.

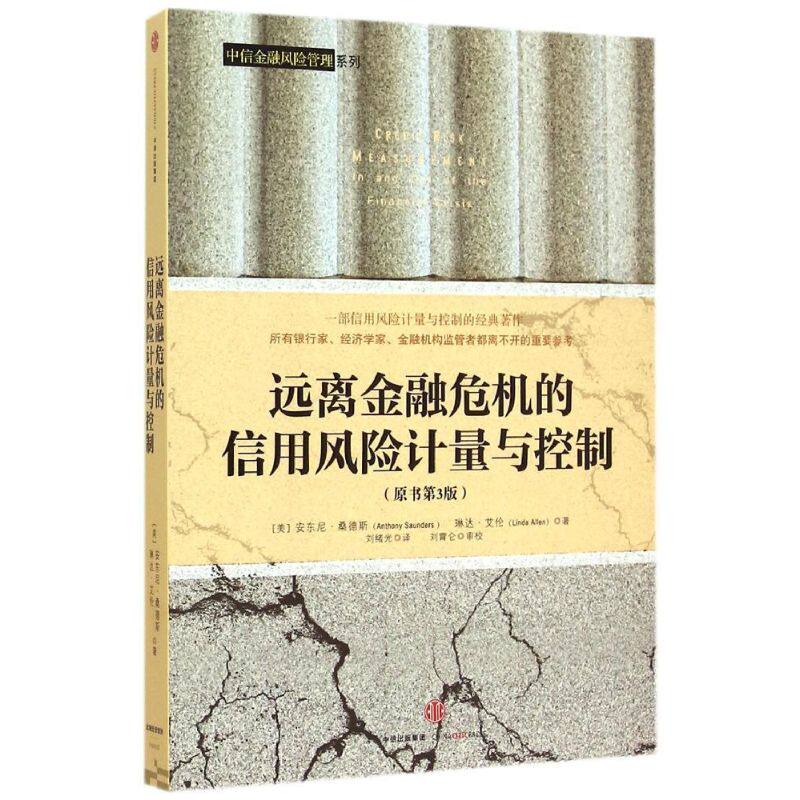
Измерение и контроль кредитного риска от финансового кризиса [США] Энтони?Сандерс, Линда?Написано Алленом, финансировавшая экономика и управление Liu Suguang, вдохновляющие издательские книги Citic

Цена: 852руб.    (¥40.3)
Артикул: 609028742723

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.

Этот товар на Таобао Описание товара
Продавец:盛文北方新生活旗舰店
Адрес:Сычуань
Рейтинг:
Всего отзывов:0
Положительных:0
Добавить в корзину
Другие товары этого продавца
¥ 43.2 35.4749руб.
¥ 37.2 32.24682руб.
¥70.41 488руб.
¥22465руб.

Измерение кредитного риска и контроль от финансового кризиса

сделать   автор:[США] Энтони?Сандерс, Линда?Написано Алленом Лю Сюгуангом
решительный  Цена:56
из&энсп; версия&энсп; агентство:СИТИК Пресс
Дата публикации:01 июня 2015 г.
страница  Количество:376
установить  Рамка:Простое украшение
ISBN:9787508651156
Рекомендация главного редактора

Наука и измерение искусства кредитного риска являются очень важными вопросами в современной финансовой индустрии.В настоящее время нет зрелых и полных работ в измерении кредитного риска.Оба автора являются известными американскими профессорами финансов.В сочетании с CITIC «ЗНАЧЕНИЯ РИСКА VAR» и «Управление рисками финансовых учреждений» и т. Д.“ серия управления финансовым риском CITIC”.

Каталог
●Частичные пузырьки и кризисы: Глобальный финансовый кризис 2007-2009 гг. Глава о финансовой катастрофе Глава 2 Три стадии кредитного кризиса Глава 3 Кризис и нормативная неудача Часть 2 Прогноз вероятности по умолчанию Глава 4 Кредиты как варианты: Модель Moody's KMV Глава 5 Упрощенная формальная модель: Камакура. Модель управления рисками Глава 6 Другое модель кредитного риска Часть 3 Оценка других параметров модели Глава 7 Ключевой параметр: LGD Глава 8 Кредитный риск и коэффициенты корреляции портфеля активов Часть 4 Сводные параметры Глава 9 Метод значения риска: Модель кредитной матрицы и другие модели Глава 0 Стресс-тест модель кредитного риска: Алгоритм, ориентированный на будущее, 1 Глава модель Raroc Часть 5 Механизм передачи кредитного риска 2 Глава кредитные производные Глава 3 Справочные примечания Наблюдение за капиталом
Содержание пунктирное

Введение в контент

«Измерение и контроль кредитного риска от финансового кризиса» (третье издание оригинальной книги) анализирует кредитный кризис с 2007 по 2008 год и предоставляет профессионалам решения для лучшего управления рисками посредством моделей и навыков.Эта книга содержит всестороннюю интерпретацию значения новых правил и того, как эти новые правила изменят ежедневные операции финансовой индустрии.В книге представлены методы моделей, включая кредитные оценки, модели прогнозирования структурных ошибок, оптимизированные модели и т. Д., Которые предоставляют комплексные предложения для сосредоточения внимания на тестировании моделей кредитного риска.В этой книге также рассказывается о тестировании кредитных производных, которые являются ключевыми факторами в финансовом кризисе 2007-2009 годов, и исследуют механизмы измерения и управления рисками.Возможно, важно, чтобы автор предоставляет предложения по восстановлению финансовой системы и о том, как предотвратить повторение аналогичных кризисов в будущем.Понимание измерения кредитного риска важнее, чем когда -либо, и эта книга сможет укрепить ваши знания и навыки в борьбе с рисками в законах динамических изменений.

Об авторе

[США] Энтони?Сандерс, Линда?Написано Алленом Лю Сюгуангом

(1) Энтони?Энтони Сондерс - Джон М. Шифф, профессор финансов в Школе бизнеса Стерна Нью -Йорка, бывший директор Министерства финансов, член академического комитета Федеральной резервной системы и консультант по исследованиям Федеральной национальной ипотечной ассоциации работал в качестве ведущего фигура.(2) Линда?Линда Аллен является главным профессором финансов в Школе бизнеса Ciscolin в Городском университете Нью -Йорка и адъюнкт -профессором финансов в Стерн Школе бизнеса в Нью -Йоркском университете.Она была членом академического комитета S & P с момента его создания в 2004 году.Она опубликовала множество академических работ в очень хороших академических журналах по финансам и экономике.