


8 (905) 200-03-37 Владивосток
с 09:00 до 19:00
CHN - 1.14 руб. Сайт - 21.13 руб.

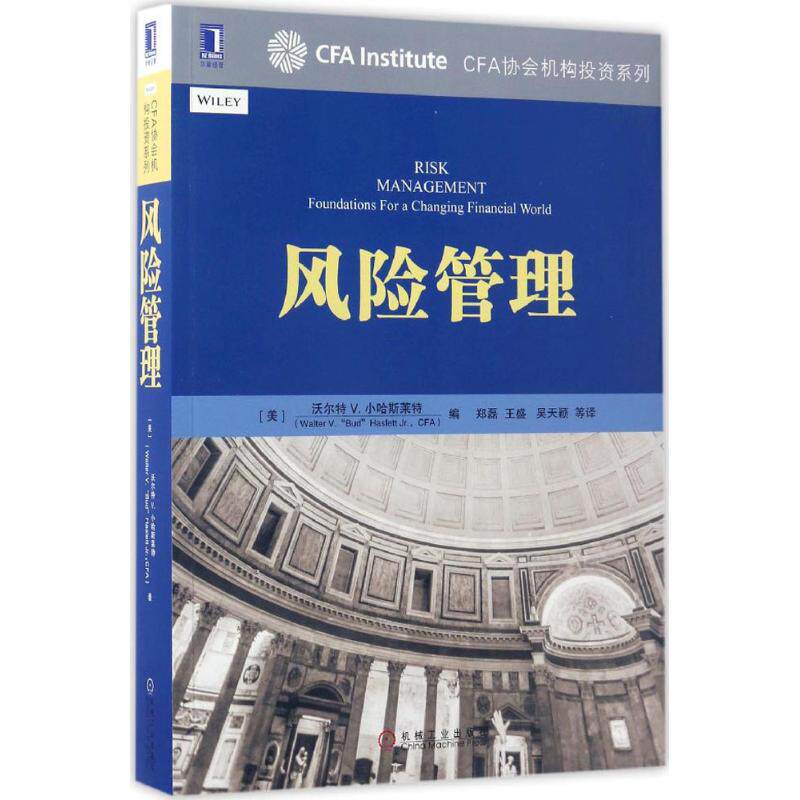
Управление рисками Пресс из прессы (Midea) Walter V. Walter v.haslett Jr. (Walter v.haslett Jr.);

Цена: 2 236руб.    (¥105.8)
Артикул: 607108459684

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.

Этот товар на Таобао Описание товара
Продавец:广州购书中心企业店
Рейтинг:
Всего отзывов:0
Положительных:0
Добавить в корзину
Другие товары этого продавца
¥ 28 16.6351руб.
¥ 68 511 078руб.
¥16.8355руб.
¥ 25 18.6394руб.

Управление рисками

сделать  К:(США) Уолтер В. Уолтер В.Хаслетт -младший;
решительный  цена:149
из Версия общество:Машиностроительная промышленность Пресса
Дата публикации:01 марта 2017 г.
страница  число:560
установить  рамка:Мягкая обложка
ISBN:9787111556947
Каталог
●Консультант комитет
Введение в ассоциацию CFA
Предисловие
Благодарности
введение
часть
Два десятилетия управления рисками 1990 ~ 1999
Глава, чтобы понять теоретическую основу рыночного кризиса/2
1.1 Источник кризиса 3
1.1.1 Эффективность рынка 3
1.1.2 Ликвидность и срочность 3
1.1.3 Спрос ликвидности 4
1.1.4 Поставщик ликвидности 4
1.1.5 Взаимодействие между спросом ликвидности и предложением в рыночном кризисе 5
1.1.6 Рыночная экология 5
1.2 Тематическое исследование 7
1.2.
1.2.
1.2.3 1998 LTCM Инцидент по умолчанию 10
1.3 Урок 11
1.4 Политики 12
1.4.1 Прозрачность 12
1.4.2 Надзор 13
1.4.3 Merge 13
Глава 2 Выберите и используйте соответствующие инструменты управления рисками на практике/16
2.1 Эффективное управление рисками 16
2.1.1 Риск менеджера по управлению активами 16
2.1.2 Следуйте пункт 17
2.1.3 Проект истеблишмента 17
2.2 Определение риска 18
2.3 Измерение риска 19
2.3.1 Ошибка отслеживания 19
2.3.2. Дефекты методологии 19
2.3.3 Дефект модели 20
2.3.4 Турбиальный тест 22
2.3.5 Стратегическая перспектива 23
2.3.6 Метод стратегического управления рисками 23
2.4 Купить или самостоятельно построен 23
2.5 Заключение 24
Примечание 25
Глава 3 Комплексное управление рисками 3p/26
3.13P27
3.2 Цена 28
3.3 Вероятность 29
3.4 Предпочтение 30
3.5 Комбинируйте 3 P 34
3.5.1 Разговор о предпочтениях 34
3.5.2 В целом риска 35
3.6 Будущее управления рисками 36
3.6.1 Интеграция знаний 36
3.6.2. Соглашение о комплексном управлении рисками (TRM) 36
Примечание 37
Глава 4 Отчет и мониторинг/40
4.1 Система управления рисками 40
4.1.1 Идентификационный риск 41
4.1.2 Количественный риск 42
4.2 Увеличьте риск в процесс инвестиций 42
4.2.1 Концепция концепции 43
4.2.2 Анализ ценных бумаг/транзакций 43
4.2.3 Обработка транзакций 43
4.2.4 Комбинированный анализ 44
4.2.5 Производительность корректировки риска измерения 44
4.2.6 Отчет процесса 44
4.3 Заключение 462000 лет до настоящего времени до настоящего времени
Глава 5 Обзор управления рисками/48
5.1 Одиночный финансовый риск по -прежнему является многочисленными финансовыми рисками 49
5.2 Уроки для финансовых бедствий 50
5.2.1 Инцидент немецких компаний по плавов и продажам (1993) 50
5.2.2 Инцидент округа Ориндж (1994) 50
5.2.3 Злодей Трейдеров 51
5.2.4 Компания по управлению капиталом длительного капитала (LTCM) (1998) 52
5.2.5Aranth Fund (2006) 52
5.2.6 Сводка: полный контроль над важными 52
5.3 Индикаторы риска, обычно используемые в отрасли 53
5.3.1 Индикаторы из теории инвестиций: дисперсия и стандартное отклонение 53
5.3.2 Современные показатели управления рисками 54
5.3.3 Теория вероятности 54
5.3.4 Резюме: измерение риска является дальнейшей практикой 55
5.3.5 Значение риска (VAR) 55
5.3.6 Ожидаемая потеря и состояние var57
5.3.7 Худшее ожидание значения 58
5.3.8 Уолл -стрит Индекс: Омега Риск 59
5.4 Методология кредитного риска 60
5.4.1 Кредитная миграция 61
5.4.2 Структурная модель 61
5.4.3 Модель прочности 62
5.4.4 Актуальный метод 62
5.4.5 Модель крупных инвестиционных портфелей 62
5.5 Операция Риск 63
5.6 РИСК ОБРАТИТЕЛЬНОСТИ 64
5.7 Новая классификация индекса риска 64
5.7.1 Индекс денежного риска 65
5.7.2 Индекс риска согласованности 66
5.7.3 Расширение индекса риска согласованности 68
5.7.4 Выпуклый индекс риска 68
5.7.5 Индекс риска спектра 68
5.7.6 Резюме: как мы слияем этих 69
5.8 Измерение риска должно быть интегрировано 69
5.9 Заключение 70
Примечание 70
Глава 6 Определение риска/72
6.1 Фрэнк·Рыцарь 72
6.2 Критика, определяемая Рыцаря 74
6.3 Гарри·Маковиц 75
6.4 Неопределенность 76
6.5 Воздействие воздействия 76
6.6 Риск 77
6.7 Определение операции 77
6.8 Перспектива операционного операции по риску 79
6.9 Заключение 80
Примечание 80
Глава 7 Значение и риск: за пределами бета/81
7.1 Управление риском по сравнению с снижением риска 81
7.2 Риск и ценность: традиционная перспектива 82
7.2.1 Риск и оценка DCF 82
7.2.2 Относительная модель оценки 82
7.3 Расширьте анализ рисков 83
7.3.1 Моделирование 83
7.3.2DCF Оценка 84
7.3.3 Относительная оценка 85
7.3.4 Модель ценообразования 85
7.4 Окончательная оценка управления рисками 86
7.5 Заключение 86
Примечание 87
Глава 8 Простая теория финансового кризиса: почему Фергилл·Черный все еще важен/88
8.1 Финансовый кризис: возможный анализ ситуации 89
8.2 Как может произойти все эти системные риски 90
8.3 Где мы неправы 91
ГЛАВА 9 УПРАВЛЕНИЕ ИНСТРУКЦИЯ РИСКА/93
9.1 Увеличить интуицию риска за счет реальной комбинации мониторинга 93
9.2 Управление рисками банков и средств: разные игры 95
9.2.1 Вероятность риска потери: предрассудки 95
9.2.2 Разница между анализом транзакций и комбинированным анализом 97
9.2.3 Ежедневная ловушка данных 98
9.3 Отчет о риске 99
9.4 РАЗДЕЛА СУДЕНИЕ 100
9.5 Заключение 101
Глава 0 Управление рисками и измерение рисков/104
10.1 Из данных до полезной информации 104
10.1.1 Связанная сторона 105
10.1.2 Преобразование требует 105
10.2 Новый институциональный инвестор 105
10.2.1 Традиционные инвесторы 105
10.2.2 Хедж -фонд 106
10.3 Новая динамика прозрачности и измерения риска 106
10.3.1 Маркетинг, обслуживание клиентов и продажи 106
10.3.2 Сеть -система 106
10.4 Предоставьте инструменты 107
10.5 Заключение 109
Примечание 109
Вторая часть
Измерение риска
Глава 1 Значение волатильности в диверсификации и управлении рисками/112
11.1 Дифференцирован?
11.2 не удалась модель риска?
11.3 Риск должен быть таким удивительным?
11.4 Является ли инвесторы чрезмерно подвержены риску хвоста?
11.5 Заключение 120
Глава 2 Риск: Используйте VAR для измерения риска/121
12.1 Измерение VAR122
12.1.1 VAR123 при нормальном распределении
12.1.2 VAR123 при нормальном распределении
12.1.3 VAR124 на основе Sigma на основе
12.2 Оценка VAR124
12.2.1 Ошибка оценки VAR на основе разделения 125
12.2.2 Ошибка оценки VAR на основе Sigma 126
12.2.3 Сравнение между методами 126
12.3 Заключение 128
Примечание 129
Глава 3 Управление рисками Как принести пользу менеджерам по инвестициям/130
13.1 Определение риска 130
13.1.1 Абсолютно и относительный риск 130
13.1.2 Конкретный фонд риск 131
13.1.3 Случайная потеря 131
13.2 Определение управления рисками 131
13.2.1.
13.2.2 Управление рисками обороны 132
13.2.3var Фон 132
13.3 Используйте VAR133
13.3.1 Цель 133
13.3.2 Метод 133
13.3.3 Реализация 134
13.3.4 Особые обстоятельства 135
13.3.5 Отзыв 137
13.3.6 Сравнение с другими измерениями 137
13.3.7 Преимущества для менеджеров фондов 138
13.3.8 Критика и предел 138
13.4 Заключение 140
Глава 4 Интегрируйте цели управления рисками клиентов и инвестиционных менеджеров/143
14.1.
14.2 Анализ риска параметров 144
14.3 Измерение риска на основе вероятности 146
14.4 Структура рыночного риска 147
14,5 стресс -тест 150
14.6 Заключение 151
Глава 5 недопонимание риска/154
15.1 Почему инвесторы обеспокоены промежуточным риском 155
15.2 Убытки в течение инвестиционного периода выставлены 156
15.3 Приложение 157
15.3.1 валютный хедж -фонд 157
15.3.2 Leverage Hedge Fund 159
15.4 Заключение 159
Приложение 15A инвестиционный период Риск 160
Примечание 162
Глава 6 Риск риска/164
16.1 о инструментах 164
16.2 Статический риск 165
16.2.1 длинный и выпуклый 165
16.2.2 Квадратная разница/Co -партнерская разница против долгой термины 166
16.2.3 Распределение доходов 167
16.2.4 Ошибка отслеживания по сравнению с значением риска 168
16.2.5 Период удержания и распределение активов 168
16.2.6 Эффективное распределение границ и активов 169
16.3 Динамический риск 170
16.4 Механизм и распределение корректировки 172
16.5 Заключение 174
Примечание 175
Глава 7 Два термина/176
Примечание 178
Глава 8 Различные высказывания бюджета риска/179
18.1 Модель распределения риска 181
18.2 Распределение рисков и распределение активов 181
18.3 Лучшее распределение риска 182
18.4 Чувствительность оптимального распределения риска 185
18.5 Информационное соотношение распределения риска и неявного 185
18.6 Оптимальное распределение стратегических рисков 186
18,7 установить общий бюджет риска 187
18.8 Определить целевое соотношение информации 189
18.9 Заключение 190
Приложение 18A Оптимальное распределение риска 190
Примечание 192
Глава 9 Понять и контролировать период жидкого кризиса/194
19.1 Цикл 195
19.1.1 Риск потери 196
19.1.2 Спрос на ликвидацию 196
19.1.3 Рыночная ликвидность 197
19.2 Измерение рыночного кризисного цикла 197
19.3 Заключение 200
Примечание 200
Глава 20, почему характерный риск компании со временем изменится/201
20.1 Характерный риск компании со временем 202
20.2 Почему характерное изменение риска компании со временем 204 204
20.2.1 Изменение промышленного веса 204 204
20.2.2 Размер компании 205
20.2.3 Изменение концентрации в отрасли 206
20.3 контролировать три фактора 208
20.3.1 Контрольный образец 208
20.3.2 Инспекция возврата: шкала управления, промышленность и централизованный эффект 209
20.3.3 Другие объяснения характеристик характеристик компании изменяются со временем 210
20.4 Заключение 211
Примечание 211
Глава 21 Черный понедельник и черный лебедь/213
21.1 Советы от Knight 215
21.2 Взгляды Мандаэло на риски, бедствия и доход 215
21.3 Канес мудрость 217
21.4 Разница между количественным Кейнсом 218
21,5 眀 Ski добавил ключевой элемент 219
21.6 Риск и разрушение: непрерывное повторение 221
21,7 высокий риск, низкий риск премия 222
21,8 Другие риски 223
21.9 PostScript 223
Примечание 223
Глава 22 Секреты не связанного дохода/225
22.1 Теория 225
22.2 Доказательства 226
Примечание 226
третья часть
Альтернативные инвестиции риска управления
Глава 23 Управление фертильностью: введение и резюме/228
23.1 Почему управление рисками 229
23.2 Почему бы не использовать метод значения риска var231
23.3 Смещение выживания 233
23.4 Анализ динамического риска 234
23,5 нелинейно 239
23,6 Ликвидность и кредита 243
23,7 Другие факторы 246
23,8 Заключение 246
Примечание 247
Глава 24 Управление рисками альтернативной инвестиционной стратегии/249
24.1 Структура управления рисками 249
24.2 Управление риск и доход 250
24.2.1 Уровень управления рисками 250
24.2.2 Уровень контроля риска 251
24.2.3 Инструмент 251
24.3 Исследование окрашиваемости 254
24,4 Тип риска 255
24.4.1 Риск концентрации фонда 255
24.4.2
24.4.3 Риск нестабильного чистого значения 256
24.4.4 Риск 258
24,5 Общий анализ 258
24.6 Заключение 258
Примечание 260
Глава 25 Источник рисков и изменений в марионеточном фонде/261
25.1
25.2 Прозрачность 262
25.3 Подключение инвестиционной стратегии 263
25.4 Стоимость -Рационализация 264
25,5 Контроль риска 264
25.5.1 Бета 265
25.5.2 Финансовый рычаг 265
25.5.3 Оголочный риск 265
25.5.4 Риск, с которым сталкиваются текущие хедж -фонды 266
Глава 26 Управление рисками материнского фонда/270
26.1 Определение риска 271
26.2 Управление риском хвоста 271
26.2.1 Качественное исследование: Сектор структурного риска 272
26.2.2 Улучшить преимущества хеджирования: количественные исследования 273
26.2.3 Кризисный рынок 275
26.3 Будущий риск 276
Примечание 278
Глава 27 Особенности: риск и возврат/279
27.1 База данных от TAS 279
27.2 Неположительный терминал 280
27.3 Факторы отклонения, влияющие на возврат хедж -фондов 281
27.3.1. Отклонение заполнения 281
27.3.2 Смещение выживания 282
27.4 Непрерывность возврата хедж -фонда 284
27.5 Вероятность смерти от хеджирования фондов 286
27.6 Заключение 287
риск кредита
Глава 28 Кредитный риск/289
28.1 Что такое инструмент кредитного производного 289
28.2 Прогноз нарушения контракта 290
28.3 Структурная модель 290
28.4 Упрощенная модель ценообразования 291
28,5 Кредитное нарушение контракта. 293
28.6 Интенсивность дефолта с течением времени 294
28,7 симуляция Броки 295
28,8 Пример моделирования контракта 295
28,9 гарантий долг ваучер (CDO) 296
28.10CDO Ценовые отношения 296
28.11 Кредитный индикатор 297
28.12 Баскетбольная защита баскетбола Drop 297
28.13 Модель связанного нарушения контракта 298
28.14 Используйте Monte Carala для ценообразования 300 CDO
28.15 Заключение 300
Примечание 301
Глава 29 Башня Вавилона: металлические ценные бумаги и кредитный кризис/303
29.1 Строительство передачи риска 304
29.1.1 Жилищный ипотечный кредит поддерживает ценные бумаги (RMBS) 305
29.1.2 Активы поддерживают коммерческие счета (ABCP), инструменты структурных инвестиций (SIV) и гарантийные ваучеры (CDO) 305
29.1.3 Кредитное нарушение контракта (CDS) 306 306
29,2 Что растет 306
29.2.1 Рост второго ипотечного кредита 307
29.2.2 Низкий риск продавца и покупателей 308
29.2.3 Высокий риск системы 309
29,3 определенно упадет 310
29.3.1 Отрицательный результат обратной связи 310
29.3.2 Ошибка 312
29.4 Резюме: реконструкция на руинах 313
Примечание 315
Глава 30 Использование современного анализа управления рисками и кредита/317
30.1 искажения стоимости и анализа рисков 317
30.2 Отказ в идентификационной стоимости и риске 318
30.2.1 Формула для оценки операционных активов 318
30.2.2 Проблемы, вызванные традиционным расчетом 319
30.2.3 Компании в реальности 321
30.3 Будущие искажения: инструменты производных в стратегическом управлении рисками 322
30.3.1 Влияние балансов и акций 322
30.3.2 Используйте производные для контроля рисков 323
30.4 Заключение 323
Примечание 325
Производные
Глава 31 Использование и риск производных инструментов/326
31.1 Деривативный инструмент 326
31.2 История производных инструментов 327
31.3 Используйте инструменты производных в глобальном инвестиционном портфеле 328
31.3.1 Скопируйте международный индекс с фьючерсами 328
31.3.2 Реализация стратегии 331
31.3.3 Стратегия опции индекса 332
31.3.4 Внеземные варианты и варианты внутри -поля 334
31.3.5 Структурные примечания для индексного дохода 334
31.4 Инструменты управления рисками и производных 335
31.4.1 Источник риска 335
31.4.2 Внутренний контроль риска 336
31.5 Заключение 336
Примечание 337
Глава 32 Эффективное управление рисками инвестиционных учреждений/338
32,1 Почему управление риском сейчас 338
32,2 Тридцать -товарищественный групповой отчет 339
32.31994 Последующий опрос 340
32.4 Маркетинговый риск 341
32,5 Заключение 343 Глава 33 Проект управления рисками/346
33.1 Управление рисками.
33.2 Сегодняшний риск 348
33.2.1 Исторический фон 348
33.2.2 Специальные риски производных инструментов 349
33.2.3 Административные проблемы в производных инструментах 350
33,3 Процесс управления рисками 352
33.3.1 Принципы руководства менеджера по инвестициям 353
33.3.2 Понять риск совершения компании 353
33.3.3 Измерение и риск контроля 353
33.3.4 Позиционирование процесса управления рисками 355
33.4 Заключение 355
Примечание 357
Глава 34 Добавляет ли управление рисками ценность?/358
34.1 Управление рисками, используемое компанией 358
34.1.1 Снижение финансирования затрат 358
34.1.2 Выращивает долг -пропускная способность 360
34.1.3 Выращивание чистого денежного потока 361
34.2 Рыночный ответ 362
34.3 Заключение 364
Примечание 364
Глава 35 Управление рисками и доверие/365
35.1 Трастовые отношения 366
35.1.1 Связь между условиями обслуживания 366
35.1.2 Сила заказанной власти и самодисциплина 366
35.1.3 Запрещение Стоимость 367
35.1.4“Структурная зависимость”: Риск халатности или неправильного использования 367
35.1.5 Недостаточно прямого контроля и мониторинга 367
35.1.6 Другое контроль 368
35.2 Тверь закон 368
35.2.1“дополнительный”Риск потери 368
35.2.2 Функция и предел метода доверия 368
35.2.3 Принципы элементарного интереса 368
35.2.4 Структура отношений доверия 369
35.2.5 Моральное пятно 369
35.3 Закон о доверительном управлении 370
35.3.1 Закон о доверии 370
35.3.2 Закон о контракте 370
35.3.3 Защита рынка 370
35.4 Закон о доверии и законе компании 371
35.4.1 Закон о доверии 371
35.4.2 Закон компании 372
35,5 Доверительной ответственности 372
35.5.1 Экспертиза ответственности 373
35.5.2 Пример отказа от ответственности 373
35,6 Опыт прецедентного права 374
35.6.1 Жалоба Брайана Росс Дело 374
35.6.2 Caremark Case 374
35.6.3 Значение за пределами 374
35,7 Заключение 375
Примечание 376
Глобальный риск
Глава 36 Управление финансовым риском глобального инвестиционного портрета/378
36.1 Основные принципы 378
36,2 Риск лечения 380
36.2.1 Глобальная децентрализация 380
36.2.2 Управление активами 380
36.3 Обработка недоразумения 383
36.3.1 Следуйте тенденциям 383
36.3.2 Скрытая ставка 383
36.3.3 Поведенческое расстройство 383
36.4 Заключение 384
Примечание 384
Глава 37 Глобальное хеджирование: оптимизировать риск и доходы международного портфеля инвестиций в фондовые акции/385
37.1 Почему хедж 385
37.1.1 Почему бы не все пролить 386
37.1.2 Почему глобальное хеджирование 387 387
37.2 Глобализационная хеджировая формула 387
37.2.1 Независимые переменные формулы 388
37.2.2 Случай 390
37.2.3 Оптимизация 391
37.2.4.
37.3 Формула приложения в других типах комбинации 392
37.4 Заключение 392
Примечание 392
Глава 38 Анти -Стратегия/393
38.1 Цель управления денежным риском 393
38.2 Валюта Открытие и диверсифицировано 394
38.3 Стратегия хеджирования линейной валюты 395
38.3.1 Заявка на Фонд пожертвований 395
38.3.2 Эффективная граница и эффективная плоскость 395
38.3.3 Оптимизация среднего значения, разницы в квадратах и ​​ошибке отслеживания 396
38.3.4 Разница в производительности между методом среднего значения и сравнением метода MVTE 397
38.4 Стратегия хеджирования нелинейной валюты 397
38,5 Управление денежными потоками стратегии хеджирования валюты 399
38.6 Заключение 400
Глава 39 Управление денежными рисками на развивающихся рынках/403
39.1 Управление валютным риском 403
39.1.1 Hedry Transaction Open 404
39.1.2 Необязательная стратегия хеджирования 404
39.2 Заключение 406
Глава 40 Управление геополисом политические риски/407
40.1 Процесс продвижения риска 407
40.2 Соединенные Штаты 408
40.3 Китай 409
40.4 Россия 410
40,5 Emerging Market 410
40.6 Геополитический риск и энергетические проблемы 411
40.7 Заключение 411
Примечание 413
ГЛАВА 41 ДЕЙТОРЫЙ РИСК В ГЛОБАЛЬНОМ ФИНАНСКОМ МЕНЕДЖЕМАХ/414
41.1 Предисловие 414
41.2 Введение 415
41.3 Резюме 416
41.4 Введение 416
41.4.1 Глобальные инвестиционные возможности 417
41.4.2 Национальный вес и инвестиционный портрет 418
41.4.3 Индикаторы измерения риска, скрытые в модели ценообразования активов 419
41.4.4 Национальный индекс измерения риска 421
41.4.5 Предварительный просмотр финансовых доказательств 422
41,5 Национальный риск 423
41.5.1 Национальный риск и экономическая теория 423
41.5.2 Национальный рискβЦена модель 428
41.6 Определить национальный риск на практике 430
41.6.1 Национальный рейтинг риска и облигаций 430
41.6.2 Рейтинг использования для измерения национального риска 431
41.6.3 Простой метод измерения национального риска 438
41.7 Использование национального анализа рисков 440
41.7.1 Структура для обнаружения национальных рисков и ожидаемого дохода 440
41.7.2 Оценка ожидаемого дохода, волатильности и коэффициента корреляции 441
41.7.3 Применить рейтинг рисков в развивающиеся страны 446
41.8 Неявное значение управления инвестиционным портфелем 447
41.8.1 Национальный риск и фундаментальный анализ 447
41.8.2 Национальный риск и вознаграждение 449
41.8.3 Использование изменений в национальных рисках для прогнозирования ожидаемого дохода 457
41.8.4 Другое управление инвестиционным портфелем использует 458
41.9 Заключение 460
Приложение 41A Национальное рейтинг риска 461
Примечание 461
Глава 42 Политический риск в мировой экономике/463
42.1 Анализ политических рисков 463
42.2 Модель политического риска 464
42,3 национального рейтинга 466
42.3.1 Самый стабильный 466
42.3.2 Самый нестабильный 466
42.3.3 Россия и Китай 466
42.4 Заключение 467
Примечание 467
Неофинансовый риск
Глава 43 Перспектива поведения управления рисками/468
43,1 избегание риска 468
43,2 риск и неопределенность 469
43.3 Вероятность интерпретации 470
43.3.1 Вероятность var470
43.3.2 Вероятность состояния 470
43.3.3 Служение нулевой вероятности 471
43.4 Заключение 472
Примечание 473
Глава 44 Риск поведения: анекдоты и анализ доказательств/474
44.1 Одна из ошибок: чрезмерная уверенность в себе 476
44.2 ОШИБКА 2: Структура принятия решений 476
44,3 Ошибки ошибок: Агент Трэнд 477
44.4 Заключение 478
Глава 45 Десять заповедей окрашенного расследования/479
45.1 Определить символы 480
45.2 Определение Цель: защита активов 480
45.3 Цели определения: продолжайте и эффективно интегрируйте контрольные точки 480
45.4 разделение функции 480
45,5 Сделайте хорошую работу 480
45,6 Документ и связь 481
45,7 Работаем более эффективно с помощью инвестиционных исследований 481
45.8 Помните основные принципы 481
45,9 высокого уровня следуют 481
45.10 Обратите внимание на сигнал предупреждения 481
Примечание 484
Глава 46 модель/485
46.1 Модель самолета 485
46.2 модель в физике 486
46.2.1 Базовая модель 486
46.2.2 Феноменология модель 486
46.3 Финансовая модель 487
46.4 Основы финансовой инженерии 488
46,5 модели риск 489
46.6 Заключение 490
Примечание 490
Глава 47 Использование и неправильное использование модели управления инвестициями/491
47.1 Использование финансовых моделей 491
47.2 Эффект хеджирования 494
47.3 Модельное неправильное использование 495
47.4 Нелинейные модели корпоративных облигаций и банковских рисков 496
47.5 Риск недвижимости, который никогда не был замечен до 497
47.6 Заключение 497
Глава 48 Наблюдение за финансовым рынком: защита нас от себя и других, чтобы вмешиваться в другие/500
48.1 Маржа (рычаг) Правило 502
48.2 Наблюдение за уместностью 504
48.3 ACT Blue Sky и принудительное раскрытие 505
48.4 Что мы должны делать 507
48,5 Заключение 508 РИСК Пенсионного фонда
Глава 49 Бюджет и мониторинг пенсионного фонда риск/510
49.1 Особенности пенсионного фонда 511
49,2 Оценка риска 512
49.2.1 Фактор модель 512
49.2.2 Фонд и его компонент 512
49.3 Применение пенсионного фонда 517
49.3.1 объединен в долг 518
49.3.2 Факторы использования в фонде 520
49.3.3 Коллекция 521
49.4 Задача выполнения 523
49,5 Заключение 524
Примечание 524
Глава 50 Перспектива планирования проекта управления рисками/525
50.1 Фон 525
50.2 Концепция, цели и задачи 526
50.2.1 Концепция 526
50.2.2 Цель 526
50.2.3 Задача 526
50.3 Метод управления рисками 527
50.3.1 Диапазон рисков 527
50.3.2 Аффективный диапазон 528
50.3.3 Обучение 528
50.4 Строительный модуль управления рисками 528
50,5 Основной стандарт 530
50.5.1 Аудит/обзор 530
50.5.2 Зависимость 530
50.5.3 Необходимый ответ управления 530
50.5.4 Выход 530
50.6 Заключение 531
Глава 51 Оценка проекта управления рисками/533
51.1 Просмотр риска 534
51.2 Потенциальные цели проекта управления рисками 535
51.3 Как реализовать и оценить управление рисками планировщика 536
51.4 Заключение 537
Примечание 539
Глава 52 Установите и внедряет систему бюджета риска/540
52.1 Роль спонсора 540
52,2 Кризис пенсионного фонда 541
52,3 Пенсионный фонд риск 541
52.3.1 Риск политики 542
52.3.2 EAP Risk 542
52.4 Изменение политик пенсионного фонда учителей Онтарио 543
52.4.1 Политика инъекции капитала 543
52.4.2 Будущие ожидания 543
52.4.3 Цель управления пенсионным фондом 544
52.4.4 Определение и оценка риска 544
52,4,5 Общий риск управленческих средств 545
52,5 отрицательного и положительного риска 545
52.5.1 Доход 545
52,5,2 Общий коэффициент риска фонда 545
52.5.3 Active/Passive Management 545
52.5.4 Оптимизация риска 546
52.5.5 положительное распределение риска 546
52.5.6 Контроль положительных рисков 546
52.5.7 Цель и разнообразие позитивных рисков 547 547
52,6 Альтернативные инвестиции 547
52,7 портфеля активов и общий риск 548
52,8 Заключение 548
Примечание 551
Глава 53 Инвестиционная стратегия пенсионного фонда, управляемая долгами/552
53,1 Швейцарские пенсионные фонды 552
53,2 инвестиции в долг 553
53,3 Понять долг 555
53,4 Иммунный и денежный поток матч 557
53,5 Заключение 558
Автор/559 в каждой главе этой книги
Посттрональный пост/561
Рекомендации
Содержание пунктирное

Введение в контент

За последние 20 лет управление рисками, возможно, стало очень важной темой для исключительного удовольствия в финансовой сфере.Поэтому специалисты в инвестиционном сообществе должны иметь солидную структуру знаний для понимания своей теории, идей и практики управления рисками.Книга «Управление рисками», под редакцией Уолтера В. Литтл Лейт очень хороша в этой области, такой как Ричард·Boxbarberry, Asvos·Основным вкладом демонстрации Далана и других являются очертания.Разработка управления рисками была наброшенной.Это показывает потребности того, как эта область отвечает потребностям будущего управления рисками.Книга охватывает все аспекты управления рисками.Прежде всего, ситуация управления рисками была за последние 20 лет, а затем обсуждала все аспекты измерения риска.——От того, как управление рисками приносит пользу менеджерам инвестиций, до понимания и мониторинга циркуляции ликвидности и так далее.Позже, часть практики управления рисками, включая управление рисками хедж -фондов, использование и риск производных, географическое управление рисками и другие важные темы.Эта книга содержит глубокую интерпретацию финансовых аналитиков, менеджеров фондов и других практиков в финансовой индустрии.
Об авторе

(США) Уолтер В. Уолтер В.Хаслетт -младший;

Уолтер В. Уолтер В.“Bud”Хаслетт младший.Г -н Хаслатер служил квалифицированным экзаменационным судьей в Ассоциации CFA, членом Комитета судьи и обзором журнала «Финансовый аналитик» и редактору «CFA Digest».Он занимал пост председателя Ассоциации CFA Филадельфии и директором Ассоциации аналитиков ценных бумаг Нью -Йорка.Г -н Лит получил степень магистра в области литературы в Университете Пенсильвании и степень MBA в Университете Dek Sel.До прихода в Ассоциацию CFA он работал директором по анализу опционного анализа Миллера Табака и занимался управлением рисками отделения торговли опционами Филадельфийской фондовой биржи для большей части своей карьеры.
Zheng Lei, доктор экономики, MBA, старшие специалисты по финансовому и рынку капитала в Гонконге, удерживая весь трудовой капитал в Гонконге и индустрия материковых ценных бумаг в Китае ...

Краткое содержание

раньше    Хотя управление рисками всегда было важной частью управления инвестициями, его роль не стала более значимой до последних лет.Посредством надлежащих рисков измерения и управления потребности клиентов и предприятий могут быть более эффективными.Поскольку постоянное развитие финансовых рынков становится все более и более сложным и сложным, применение технологий управления рисками также должно идти в ногу со временем.Эта книга отслеживает эволюцию управления рисками через мысли всех в области управления инвестициями.В этой книге используются 53 независимых главах, чтобы рассказать об эволюции идей управления рисками в течение 20 лет.Это содержание поступает из исследовательского фонда CFA «Журнал Financial Analyst» и результатов собрания Ассоциации CFA.Эти документы представляют собой результаты работы Нобелевских победителей, легендарных деятелей отрасли, а также некоторых академических деятелей и специалистов с отдаленным видением.Читатели будут удивлены универсальностью (или вечной) этих принципов: диссертации, написанные во время азиатского финансового кризиса 1997 года, могут быть легко ошибочными за публикацию после недавнего глобального финансового краха.Эта книга разделена на три части.Часть - это общее введение идей управления рисками.Вторая часть обсуждала измерение риска, ...