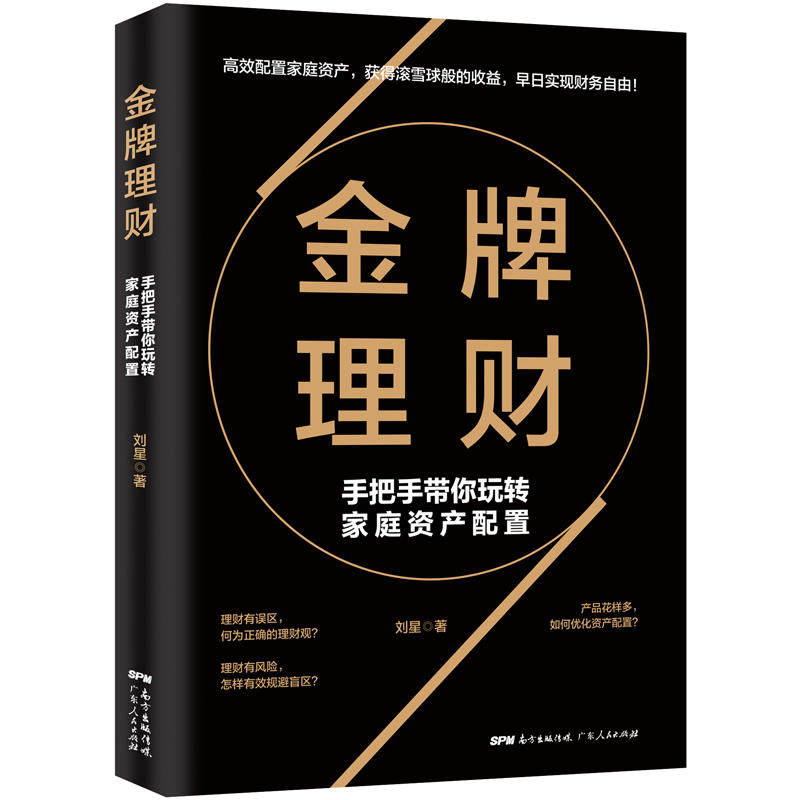
Золотая медаль Дангдан «Управление финансами: шаг за шагом проведет вас через распределение активов домашнего хозяйства (эффективно распределяйте активы домашнего хозяйства, получайте снежный ком прибыли и как можно скорее достигните финансовой свободы!» Подлинная книга

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара



Выбор редактора
Многие практические навыки управления богатствами и интерпретации случаев, пусть вы легко играете с распределением семейных активов
Автор этой книги фокусируется на изучении развития банковской индустрии20В этом году у него была уникальная информация о всех типах моделей управления активами и продуктов управления активами
Избегайте минного поля семейных активов и реализовать преимущества управления финансовыми финансами.
*К счастью, эффективное управление семейным финансовым управлением, позвольте вам работать меньше в течение десяти лет
Каталог
начальство Глава Что вы знаете о финансовом менеджменте?
Глава Основные понятия управления семейными финансами / 003
1.1Определение семейных финансов / 006
1.2Необходимость управления семейными финансами / 009
1.3Недоразумения по поводу управления семейными финансами / 013
Глава 2. Полный контакт с финансовыми продуктами и учреждениями / 019
2.1Страховка для защиты вашей семьи / 022
2.2Сбережения и облигации, которые позволяют фондам стабильно увеличиваться в стоимости. / 027
2.3Акции и фонды с доходностью и рисками / 034
2.4Золото, фьючерсы и Форекс / 039
2.5альтернативные инвестиционные инструменты / 046
2.6Полный контакт с финансовыми учреждениями / 049
Глава 3 Распределение активов в семье / 053
3.1Финансовый менеджмент“Золотой треугольник” / 056
3.2Важность распределения активов / 059
3.3Процесс распределения активов / 063
3.4Виды распределения активов / 071
3.5Построение распределения активов / 076
3.6Часто задаваемые вопросы о распределении активов / 080
в Глава Навыки финансового планирования
Глава 4. Повторная проверка домашнего имущества клиента / 087
4.1Анализ состояния семейных активов / 090
4.2Семьи и толерантность к риску / 095
4.3Составьте план финансовых доходов и расходов семьи. / 099
Глава 5: Уточнение целей финансового управления клиента / 103
5.1Ставьте практические финансовые цели / 106
5.2Планирование инвестиций в семейное жилье / 109
5.3Планирование инвестиций в образование детей / 114
5.4Планирование семейных пенсионных инвестиций / 119
5.5Планирование инвестиций для фондов семейного обеспечения / 123
5.6Управление денежными потоками семьи / 128
Глава 6. Уточните, к какому типу инвестора относится клиент. / 133
6.1Уточните инвестиционную личность клиента / 136
6.2Варианты инвестиций для любителей риска / 144
6.3Варианты инвестиций для людей, не склонных к риску / 147
6.4Варианты инвестиций для нейтральных к риску / 151
6.5Управление рисками и доходностью / 154
Глава 7. Изучение инвестиционного направления клиента / 157
7.1Разумно ли соотношение основных классов активов? / 160
7.2Размещены ли активы на правильном рынке? / 164
7.3Подходящее ли время для инвестирования капитала? / 169
7.4Не пора ли скорректировать структуру инвестиций? / 172
7.5Стоит ли реинвестировать прибыль / 175
Вниз Глава Навыки работы финансового планировщика
Глава 8. Умело используйте страхование для создания защитного слоя для семейных активов / 181
8.1Страхование – краеугольный камень распределения семейных активов / 184
8.2Схема банковского страхования / 188
8.3Распределение защитного страхования в активах / 191
8.4Распределение регулярного страхования в активах / 194
8.5Финансовый план семейного долгосрочного страхования / 197
Глава 9: Использование других инвестиционных продуктов для оживления активов клиентов / 201
9.1Как торговать акциями / 204
9.2Инвестиционная стратегия фонда / 210
9.3Советы по инвестированию в облигации / 215
9.4Инвестиции в иностранной валюте, умелое зарабатывание трансграничных денег / 219
9.5Четыре таэля на тысячу фунтов фьючерса / 223
9.6Покупайте и инвестируйте в недвижимость / 225
Глава 10: Стать отличным финансовым менеджером в глазах клиентов / 229
10.1Менеджер по управлению богатством“причина”Что / 232
10.2Критерии определения того, является ли финансовый менеджер отличным или нет / 236
10.3Как дать клиентам найти вас / 239
10.4Эффективно общаться с клиентами / 242
Пробное онлайн-чтение
Глава Основные понятия управления семейными финансами
Есть известная поговорка, которая называется“Если вы не финансируете, игнорируйте вас”.Однако много ли мы знаем о семейных финансах?Фактически, управление семейными финансами — это экономическая деятельность, которая управляет семейным богатством и тем самым повышает эффективность благосостояния.Это научный способ управления капиталом и пассивными активами.Вообще говоря, финансовый менеджмент означает заботу о деньгах.“Деньги”базовый навык.
1.1 Определение семейных финансов
Без денег в этом мире выжить невозможно.Детям нужны деньги на учебу, деньги нужны, чтобы прокормить себя в старости, деньги нужны на покупку дома и машины.……Итак, откуда же берутся эти деньги?Как говорится: джентльмен любит деньги, берет их правильно, относится к ним умеренно и использует их сдержанно.Вот“Фискальный”, – это полученный доход, здесь“использовать”, что представляет собой управление семейным имуществом, то есть управление семейными финансами.
Прежде чем говорить о семейных финансах, давайте сначала посмотрим, сколько денег нужно семье от начала до смерти пары.
Приведем простой пример: обычно когда мы покупаем дом в городе второго уровня, включая отделку, он обычно стоит около 2 миллионов юаней.Если вы купите дом в таком городе, как Пекин, Шанхай, Гуанчжоу и Шэньчжэнь, его стоимость даже превысит 3 миллиона юаней.
Автомобили также необходимы для семей.Покупка обычного автомобиля сейчас стоит около 200 000 юаней.С точки зрения срока службы автомобиля, автомобиль обычно можно эксплуатировать в течение 10 лет.В сочетании с расходами на топливо, техническое обслуживание, налоги и штрафы за время использования автомобиля общая стоимость покупки и обслуживания автомобиля составит примерно 500 000 юаней через 10 лет.
Если вы вырастите еще одного ребенка и будете содержать его до тех пор, пока он не окончит колледж, это будет стоить почти 500 000 юаней.В эти 500 000 юаней не входит стоимость отправки ребенка на обучение за границу или даже стоимость его участия в специализированном обучении, а только расходы на его воспитание до тех пор, пока он не сможет обеспечивать себя сам.
Поддержка пожилых людей также необходима.Сейчас немало семей, где пара содержит четырех пожилых людей.Если каждому пожилому человеку будет предоставлено ежемесячное пособие в размере 500 юаней в течение 30 лет, общие расходы на поддержку пожилых людей достигнут 720 тысяч юаней.
Если общие расходы семьи установить в 1,8 миллиона юаней, рассчитанные на 30 лет, ежемесячные расходы этой семьи составят 5000 юаней.Но сейчас для многих семей 5000 юаней могут покрыть только основные расходы семьи. Если вы хотите жить лучше, 5000 юаней в месяц просто недостаточно.
Если расходы на отдых в течение жизни установить на уровне 600 000 юаней, рассчитанных на 30 лет, это составит 20 000 юаней в год.Сейчас у нас в общей сложности 115 выходных и праздников в году, что примерно соответствует 1/3 года.И за эти более чем 100 дней, если вы хотите использовать 20 000 юаней в качестве средств для отдыха, это может быть только относительно консервативная цифра.
Есть также расходы на членов семьи после выхода на пенсию.Предположим, что человек прожил 20 лет после выхода на пенсию и пара экономно тратит 4000 юаней в месяц. Тогда пенсионные расходы также составят 960 000 юаней.
Таким образом, если сложить все вышеперечисленные расходы, семье понадобится не менее 8,08 миллиона юаней от создания дома до смерти пары.
Эти деньги не могут быть удовлетворены членами семьи, полагаясь исключительно на доходы от заработной платы.Предположим, что за последние 30 лет средний ежемесячный доход пары составлял 18 000 юаней, а их общий доход через 30 лет составит 6,48 миллиона юаней.Подсчитанный таким образом разрыв между общими расходами домохозяйств и общими доходами составляет почти 2 миллиона юаней.
Прочитав эти данные, многие люди будут удивлены.Получается, что семье приходится нести такие огромные расходы.Но на самом деле деньги мы вообще зарабатываем не более 20 лет, поэтому разрыв между доходами и расходами будет еще больше.
Если вы хотите жить лучше и сократить разрыв между семейными доходами и расходами на протяжении всей жизни, вы должны хорошо управлять своей семейной собственностью.
У каждой семьи есть своя собственность.Раз есть собственность, то этой частью собственности нужно управлять.Если вы хорошо справитесь с этим, будете держать все в порядке и поддерживать течение воды, ваша жизнь будет процветающей.Если этим не управлять должным образом, это может оказаться пустой тратой денег.Поэтому управление семейным имуществом имеет очень практическое значение для каждой семьи.
Так называемое управление семейными финансами – это деятельность семьи по управлению богатством.В этой деятельности членам семьи необходимо научно и рационально распределять свое семейное имущество, активы и пассивы, чтобы избежать рисков, обеспечить плавное развитие семейной жизни и тем самым эффективно увеличить стоимость семейных активов.Проще говоря, управление семейными финансами — это метод управления семейным богатством.Ее суть заключается в том, чтобы использовать различные инструменты финансового управления для научных инвестиций, использовать деньги для зарабатывания денег и научиться рационально потреблять.
В широком смысле управление семейными финансами также является важной частью жизненного дизайна.Все части управления семейными финансами учитывают реальную ситуацию в семье, включая общее планирование и конкретное планирование в определенных аспектах.Например: финансирование образования детей, организация расходов на проживание для пожилых людей, финансирование жилья, проектирование использования недвижимости, наследование, дарение, наследование карьеры, проектирование жизни, проектирование использования финансовых активов, финансовое планирование с целью экономии налогов, проектирование безопасности и т. д.
В настоящее время экономика развивается все быстрее, а каналы управления семейными финансами становятся все шире и шире.Увеличение семейных доходов сделало управление семейными финансами более ориентированным на толерантность к риску, а также на безопасность и стабильность активов, и управление ими становится все более трудным.Таким образом, то, как адаптироваться к новой ситуации финансового управления при распределении активов, стало актуальной проблемой в управлении семейными финансами.
Резюме в этом разделе
В этом разделе в основном представлена концепция управления семейными финансами, которая представляет собой заботу о семейном имуществе на основе семьи. С точки зрения непрофессионала, это деятельность по научному обращению с семейной собственностью.
1.2 Необходимость управления семейными финансами
Признаете вы это или нет, но это общество всегда напоминает людям, что их богатство может быть потеряно в любой момент.Я считаю, что у многих людей до сих пор сохраняются опасения по поводу только что прошедшего экономического кризиса. Даже сейчас индекс потребительских цен Китая (ИПЦ) снова и снова достигает новых максимумов. В сочетании с различными рисками, такими как замедление экономического роста и неожиданные катастрофы, люди любого уровня обладают интуитивным чувством.——Кажется, в кошельке никогда не бывает достаточно денег.
Независимо от того, кто вы, вы должны думать о своем кошельке.Семья только с богатством может иметь лучшую материальную жизнь и иметь хорошее образование, медицинское обслуживание, социальное взаимодействие и пенсионное обеспечение.Богатство – гарантия жизни, а управление финансами – одно из важных средств создания богатства.Без управления финансами семейное богатство может быть потеряно в любой момент.
Гао Чжэ, 30 лет, работает менеджером по работе с клиентами в компании с годовым доходом около 200 000 юаней.Он купил Volkswagen Passat и каждый день ездил на нем на работу и обратно.Обычно он тратит много денег, редко ест дома и носит одежду известных брендов.Он всегда считал, что в такой ситуации нет необходимости управлять финансами, поскольку доходов достаточно для покрытия его расходов.Хотя его компания в свободное время организовывала лекции по финансовому менеджменту, он никогда не слушал их внимательно.Он проработал так несколько лет и хотя наслаждался жизнью, но денег в кармане много не скопил.
Вскоре от семьи Гао Чжэ пришло известие, что его мать серьезно больна и ей нужно 120 000 юаней на операцию.Родители не смогли собрать столько денег, поэтому позвали Гао Чжэ за помощью.В это время Гао Чжэ понял, что у него тоже нет денег.Но болезнь его матери тоже нужно было вылечить, поэтому у Гао Чжэ не было другого выбора, кроме как занять деньги у друзей. Собрав воедино информацию от своих друзей, он наконец получил деньги на операцию своей матери.
Те друзья, которые одолжили деньги Гао Чжэ, были удивлены. Само собой разумеется, что доход Гао Чжэ невелик. Если бы он уделял внимание управлению своими деньгами, он не был бы таким, как сейчас.Гао Чжэ тоже было очень стыдно. Только тогда он понял, что, если бы у него раньше было хоть какое-то чувство финансового управления, такой проблемы бы не возникло.После этого случая к нему вернулась память и он больше не тратил небрежно. Он также постепенно начал изучать знания финансового менеджмента и пытаться управлять своим собственным богатством.
Для семей необходимость управления финансами очевидна.
Финансовый менеджмент должен сначала открыть исходный код.Так называемый открытый исходный код означает постоянное увеличение своего дохода.Сохранение и увеличение стоимости семейного имущества является фундаментальной целью финансового менеджмента, а инвестирование – типичным способом.
Китайцы всегда отличались трудолюбием и бережливостью, но некоторые семьи умеют только экономить, но не инвестировать. Они просто хотят стабильно зарабатывать деньги, но в конце концов у них заканчивается весь капитал и нефть.
Инвестиции – это деятельность по отказу от одних активов в обмен на другие активы.Разумные инвестиции часто приносят разную степень прибыли. Например, увеличение материального благосостояния может сделать семью“Дополнительные деньги”.
Ли Ка-шин однажды сказал:“Если человек откладывает 14 000 юаней каждый год, начиная с 21 года, и инвестирует сэкономленные каждый год деньги в акции и недвижимость, он может получать средний доход от инвестиций в размере 20% каждый год.Таким образом, через 40 лет его богатство достигнет 128,1 миллиона юаней.”Отсюда видно, что управление финансами на самом деле важнее, чем зарабатывание денег.
Второе – это троттлинг.В древних китайских мифах и легендах присутствует мифический зверь по имени Пиксиу.Его особенностью является отсутствие ануса для золотых и серебряных сокровищ.“Не могу войти”, всегда считался символом богатства и сокровищ.Его статуи есть во многих зданиях, символизирующих богатство в нашей стране.Хотя управление семейными финансами не может сводиться только к входу и выходу, оно может сократить ненужные расходы семьи за счет разумного распределения активов. Это“Дроссель”.
Некоторые семьи не умеют распоряжаться деньгами.“Сегодня есть вина и пьяны”, а некоторые люди скупы, как“скучный человек”, ничто из этого не относится к категории семейных финансов.Настоящее семейное управление финансами позволит семье тратить деньги там, где их следует тратить, и никогда не тратить то, что не следует тратить.При небольших затратах вы получаете большую выгоду.
Разумное управление семейными финансами также является эффективным способом распределения рисков.Конкуренция и давление в современном обществе растут, и многие люди работают на высокоинтенсивных работах.В то же время растут различные непредсказуемые риски, включая безработицу, которая может наступить в любой момент, и неизбежную инфляцию.В последние годы рост цен на различные товары стал неоспоримым фактом.
Все это нанесет различную степень ущерба нашему имуществу.Если вы не умеете распоряжаться деньгами, семья может не справиться с ними после того, как произойдет несчастный случай.Просто тяжелая болезнь может стать причиной того, что вы потеряете все свое богатство, не говоря уже о том, чтобы прожить хорошую жизнь.Управление семейными финансами может эффективно снизить такие риски. Например, если член семьи покупает медицинскую страховку, то при возникновении заболевания стоимость заболевания может быть перенесена на страховку, тем самым уменьшая его собственные потери. То же самое относится и к безработице.Лучший способ справиться с риском инфляции – это инвестиции.Если инвестиционный доход семьи превышает уровень инфляции, стоимость активов семьи сохранится или даже увеличится.
Семейные финансы часто могут способствовать здоровому развитию семейной жизни.
Отвечая на необходимость повышения уровня жизни
Каждая семья надеется, что их жизнь будет становиться все лучше и лучше. От аренды до покупки дома, от использования общественного транспорта до самостоятельного вождения — это общие и практические потребности семей.Чтобы улучшить уровень жизни, мы должны иметь в качестве гарантии стабильное и растущее благосостояние.
Удовлетворение потребностей в поддержке родителей
Как говорится:“Если вы не воспитываете детей, вы не знаете доброты своих родителей.”За доброту родителей невозможно полностью отплатить за всю жизнь.Поддержка родителей также является обязанностью каждой семьи.Когда родители достигают старости и их доходы падают, им необходима финансовая поддержка со стороны детей.Если родители заболеют или пострадают другие несчастные случаи, их детям также придется найти деньги, чтобы помочь.Эта цель может быть успешно достигнута путем сохранения и увеличения стоимости богатства посредством финансового управления.
Удовлетворение потребностей в воспитании детей
Воспитание детей – это огромные расходы для семьи.И они тесно связаны с семейным богатством.Финансовый менеджмент может подготовиться к воспитанию детей еще до рождения детей, чтобы алименты не остались без финансирования.А если вы не умеете распоряжаться деньгами, возможно, вы не сможете справиться с различными потребностями в воспитании детей.
Удовлетворение потребностей в уходе за пожилыми людьми
Для семей стоимость выхода на пенсию составляет немалую сумму, и все эти деньги необходимо изъять из семейного кошелька.А финансовый менеджмент может подготовиться к выходу на пенсию, когда возрастная группа семьи еще молода.Если у тебя нет денег и ты в старости полагаешься на помощь других людей, в твоей старости не будет достоинства.
Короче говоря, семья может постепенно улучшить свое финансовое положение посредством управления семейными финансами, что обязательно станет для семьи гарантией улучшения качества жизни и увеличения радости жизни.
Хотя управление семейными финансами не направлено на зарабатывание денег, если каждая семья сможет строить научные и разумные планы, исходя из своей реальной ситуации и с помощью финансового менеджера, счастливая и благополучная жизнь станет само собой разумеющимся.
Резюме в этом разделе
В этом разделе в основном рассказывается о необходимости управления семейными финансами.Семейные финансы – это достижение лучшей жизни.Независимо от размера семейного достатка, молодого или пожилого, управление финансами имеет очень важное практическое значение для семьи.
1.3 Недопонимание управления семейными финансами
Семейные финансы — это процесс научного распределения активов.это требует“Портной”, то есть исходя из реальной ситуации и анализируя конкретную ситуацию; также необходимо обратить внимание на этапы, а разные семейные этапы имеют разные методы управления финансами; для достижения долгосрочного и устойчивого потока также необходимо долгосрочное планирование и разумное распределение.
Однако в реальном процессе управления семейными финансами многие семьи игнорируют эти основные принципы и впадают в неправильное понимание управления семейными финансами. В результате они не только плохо управляют своими финансами, но и теряют свой капитал.
В совокупности недоразумения в управлении семейными финансами включают в себя следующие аспекты.
Излишний“реальность”
Г-н Чжан работает в медиакомпании и зарабатывает 8000 юаней в месяц.Г-жа Чжан — мать-домохозяйка без дохода.Недавно г-н Чжан познакомился с некоторыми профессионалами в области финансового управления. Из их разговоров г-н Чжан чувствует, что рентабельность фьючерсов очень высока. Если все сделать правильно, он сможет в короткие сроки изменить тяжелое финансовое положение своей семьи.Итак, г-н Чжан провел некоторое время, исследуя будущее самостоятельно, не консультируясь с профессионалами. Когда он почувствовал, что пришло время, он предпринял действия самостоятельно и вложил в рынок 50 000 юаней.Неожиданно рынок оказался не так хорош, как предполагал г-н Чжан. Чтобы вернуть капитал, г-н Чжан добавил еще 30 000 юаней. В результате 30 000 юаней также оказались в ловушке.
Многие семьи не могут позволить себе такой риск.Поэтому многим семьям срочно необходима реалистичная прибыль от своих инвестиций.Но на самом деле, чем выше доходность финансового продукта, тем выше риск.В результате эти семьи становятся более тревожными, чем меньше они могут заработать денег, и чем больше они беспокоятся, тем меньше они могут заработать денег.
В финансовом менеджменте доверие инвестиционных семей не отражает реальности.если чрезмерный“реальность”, инвестиционный менталитет неизбежно будет предвзятым; без хорошего менталитета инвестиционное поведение также будет деформировано и может закончиться только провалом.
Почти 80% жителей нашей страны считают, что“Финансовый менеджмент – это зарабатывание денег, увеличение стоимости богатства, а зарабатывание денег – это первое, что нужно сделать.”. На самом деле, финансовый менеджмент – это не простой способ разбогатеть и не такой простой, как принятие инвестиционного решения. Это процесс, равный жизненному циклу. Можно сказать, что односторонний финансовый менеджмент с целью зарабатывания денег приводит к неправильному пониманию цели финансового менеджмента, а также попадает в порочный круг стремления к быстрому успеху.Это все равно, что налить воду в чашку без дна. Даже если вы утомлены, удовлетворительного результата вы не получите.
Основная цель управления семейными финансами — разумно распределить семейные активы и доходы и в конечном итоге достичь финансовой свободы.Управление семейными финансами должно учитывать как накопление богатства, так и его защиту; он должен не только инвестировать с целью получения прибыли, но также управлять и контролировать риски; он включает в себя как инвестиционный и финансовый менеджмент, так и финансовый менеджмент жизни.Следовательно, только всесторонне и всесторонне исследовав всю деятельность по управлению финансами, проведя общее планирование и приняв во внимание все аспекты, семья может получить те выгоды, которых она заслуживает от деятельности по управлению финансами.
слишком“слепой”
Г-н Лю планирует использовать 100 000 юаней свободных средств для финансового управления.Услышав это, друг г-на Лю г-н Ву изо всех сил старался подбодрить его.×××Динамика акций очень хорошая: за последнюю неделю они выросли почти на 30%, и он заработал на этом более 20 000 юаней.Выслушав выступление г-на У, г-н Лю был так взволнован, что потратил все 100 000 юаней, чтобы купить эти акции, не задумываясь.Но кто бы мог подумать, что сразу после того, как он купил их, компания, которой принадлежали акции, подверглась ложной рекламе, и цена акций резко упала.Неделю спустя основная сумма г-на Лю в размере 100 000 юаней составила всего 60 000 юаней.
Точно так же, как погоня за звездами, поиск работы и многое другое, слепое следование стаду – распространенная ситуация в управлении семейными финансами.Некоторые семьи просто услышали рекомендации других людей и предприняли действия без всестороннего анализа, образуя своего рода“Эффект стада”.И как только инвестиционная среда изменится после того, как они примут меры, они будут застигнуты врасплох.
В древнем военном искусстве есть поговорка:“Знание и знание друг друга, никогда не сражаясь.”То же самое касается финансового управления.Управление семейными финансами должно состоять из нескольких этапов: во-первых, тщательно собрать информацию и провести самопроверку факторов, которые можно контролировать.Исходя из этого, нам необходимо тщательно подумать, чтобы гарантировать, что финансовый план осуществим и что операционные процедуры должны быть ясными.Только таким образом можно достичь цели увеличения дохода.Если вы слепо следуете тренду и инвестируете деньги без анализа, вероятность успеха, конечно, будет очень низкой.
слишком случайно
Г-н Тонг работает в технологической компании с ежемесячной зарплатой 20 000 юаней.Хорошая зарплата вызвала у него желание попробовать свои силы в сфере финансового менеджмента. Каждый месяц он откладывал 5000 юаней в инвестиционный фонд.Однако г-н Тонг не обладает базовыми знаниями в области финансового менеджмента и обычно выбирает финансовые продукты, основываясь на своих чувствах.Сегодня я вижу, что на фондовом рынке дела идут хорошо, поэтому я вкладываю немного денег в акции. Завтра я чувствую, что доходность золота хорошая, и спешу купить золото.Он испробовал все финансовые продукты, но редко зарабатывал деньги, и большая часть инвестиционных денег была потрачена впустую.Но г-н Тонг не знал почему и все равно пошел своим путем.
Управление семейными финансами на самом деле является очень строгим вопросом.Однако некоторые семьи склонны относиться к этому небрежно, иногда спекулируя акциями, иногда инвестируя в фонды, а иногда собирая коллекции.Серьезно, это пустая трата денег.Знаете, инвестиции – это глубокие знания. Даже если вы потратите на это всю свою жизнь, вы не сможете быть уверены в победе, не говоря уже о том, чтобы делать это так небрежно.“Все змеи кусаются”Слишком бессистемное инвестирование неизбежно приведет к инвестиционному провалу.
Просто верьте в экономию
Отец г-жи Чэнь скончался несколько лет назад.Перед смертью отец г-жи Чэнь дал ей квитанцию о банковском вкладе. Сумма депозитной квитанции составляла 1200 юаней, а дата депозита - 1973 год.В то время 1200 юаней считались огромной суммой денег.“Огромная сумма денег”, обычная семья может построить даже двухэтажный дом.
В 2017 году г-жа Чэнь сняла деньги. После вывода сумма основной суммы и процентов по депозитному сертификату составила 2684,04 юаня, из которых 1484,04 юаня были получены за счет процентов.Но сейчас эти деньги эквивалентны лишь месячной основной зарплате обычного рабочего, не говоря уже о строительстве двухэтажного дома.
В прошлом управление финансами означало экономию денег, и люди привыкли хранить свои деньги в банках.Но в современном обществе сбережения — это лишь первый шаг в накоплении капитала, поскольку инфляция съедает прибыль гораздо быстрее, чем растет процентная ставка по сберегательным вкладам.Если мы по-прежнему верим только в сбережения и считаем такие методы инвестирования, как акции и фонды, бичом, наших денег будет становиться все меньше и меньше.В долгосрочной перспективе сбережения не только не смогут сохранить капитал и увеличить стоимость, но и обесценятся.
Деньги сами по себе не приносят безопасности, интеллект — это капитал.В современном управлении семейными финансами, если применяется разумный подход, семейная собственность может обеспечить эффект сохранения капитала и увеличения стоимости.Самое главное – мудрость. Если вы сможете найти правильный способ распределения активов, ваша финансовая прибыль будет намного выше, чем если бы вы положили все свои свободные средства в банк.
Подожди, пока у тебя не появятся деньги
Сяо Линь работает в частной компании с ежемесячной зарплатой 5000 юаней.Его жена Сяо Тан — сотрудница компании с ежемесячным доходом 3000 юаней.Пара недавно приобрела недвижимость, и только первоначальный взнос съел все их сбережения.Теперь только ежемесячный платеж по ипотеке пары стоит 3000 юаней. Добавьте к этому ежедневные расходы, и пара почти станет“Лунный свет”, и даже Инь ест Мао Ляна.Говоря о финансовом управлении, Сяо Линь всегда вздыхает, вспоминая свою низкую зарплату и большие расходы дома:“Финансовый менеджмент – дело только богатых. Людям вроде меня, у которых нет денег, не нужно об этом беспокоиться. Возможно ли, что бедняк может стать миллионером?”
В повседневной жизни всегда много людей из рабочего класса или людей с низким и средним доходом. Есть такие люди, как Сяолинь, которые“Только те, у кого есть деньги, имеют право говорить об инвестициях и финансовом управлении.”концепция. Они всегда думают, что ежемесячный доход от работы фиксирован и невелик. Кроме расходов осталось не так уж и много, так откуда же им иметь деньги на финансовое управление.На самом деле, существует 10 миллионов юаней методов финансового управления, а 1000 юаней также имеют 1000 юаней методов финансового управления. Финансовый менеджмент ни в коем случае не является исключительной прерогативой богатых.
Например, даже если семья инвестирует всего 500 юаней в месяц, если годовая рентабельность инвестиций составляет 10%, то семья станет миллионером через 30 лет.
Обычным семьям также необходимо управлять финансами, увеличивать доходы и сокращать расходы.Большинство сегодняшних финансовых продуктов подходят для обычных людей рабочего класса.Если бы каждая семья хотела“Подожди, пока у тебя не появятся деньги”, это только введет вас в заблуждение“Деньги”.Поэтому, если вы хотите реализовать мечту о счастливой жизни, вам необходимо как можно раньше заняться финансовым планированием, чтобы как можно скорее получить от него выгоду.
Презрение к профессиональным финансовым учреждениям и людям
Однажды г-н Фан пошел в банк по делам и случайно встретил финансового менеджера Сяо Вана. Эти двое очень хорошо пообщались. Однако, когда Сяо Ван предложил заняться финансовым планированием для г-на Фана, г-н Фан отказался.Он подумал:“Сяо Ван, должно быть, пришел ко мне, чтобы порекомендовать продукты для получения прибыли или повышения продаж, и меня не обмануть.”
В жизни много таких людей, как мистер Фанг.Они не понимают профессию финансовых менеджеров и всегда думают, что делают это ради собственных продаж, не заботясь о прибылях и убытках своих клиентов.На самом деле это их непонимание финансовых менеджеров.Должностная обязанность финансового менеджера заключается в максимальном достижении финансовых целей клиента и предотвращении нанесения ущерба благосостоянию клиента в процессе инвестиций и финансового управления.
Для семейных финансов обращение за помощью к финансовому менеджеру также является необходимым процессом.Как говорится“Промышленность, специализирующаяся на хирургии”, если семьи смогут получить рекомендации по инвестициям и финансовому управлению через финансовых менеджеров, они избегут обходных путей.В конце концов, нынешняя экономическая ситуация изменилась. Финансовый менеджмент больше не является традиционным способом, которым он был раньше. Чтобы понять, распознать и выбрать, требуются профессиональные знания. Более того, рынок капитала непредсказуем, а общество наполнено множеством ложной и мошеннической информации. Сами семьи могут быть не в состоянии это идентифицировать.В то же время членам семьи также не хватает сил и времени для осуществления операций по управлению финансами. Если семьи могут доверить средства управления финансами опытным финансовым менеджерам, они смогут принять во внимание время, энергию и ценность богатства.
Резюме в этом разделе
Управление семейными финансами — это научный процесс, но многие семьи не знают истинного значения управления семейными финансами и впадают в недоразумения, такие как слепость, небрежность и слишком реалистичность. В результате финансовый менеджмент стал противоречить реальным ожиданиям. Это то, чего следует остерегаться и избегать в управлении семейными финансами.
Введение
Распределение активов является хорошей концепцией финансового управления. С инвестиционной точки зрения почти90%доходов поступает от успешного распределения активов.Однако по мере того, как сегодня благосостояние жителей постепенно увеличивается, распределение активов обычных людей или семей всегда теряло свой профессионализм, научность и рациональность.
Относительно говоря, эффективные планы распределения семейных активов являются важными вопросами семейных инвестиций и финансового управления.Будь то основан на плане финансового управления, предоставленным менеджером по управлению активами банка или решением о принятии финансовых решений, принятым семейным менеджером, необходимо сформулировать разумный план распределения активов, чтобы можно было достичь целей семейного управления финансовым управлением. плавно и гладко.
Книга“отОсновные понятия семейных финансов,Финансовые продукты и учреждения,Распределение активов домаосновные элементы,Навыки финансового планирования, Навыки работы финансового работника”С точки зрения аспектов, основное здравое смысл управления семейным активистом и семейными активами полностью введено, и в нем фокусируется, как план управления финансовым Эффективные семейные финансовые услуги, чтобы помочь клиентам достичь финансовых целей.Эта книга подходит не только для общих финансовых энтузиастов семьи, чтобы учиться и читать и читать, но и для банковских клиентов и финансовых менеджеров в качестве учебных материалов и ссылок.
об авторе
Люзвезда
Основатель подкаста Homo Sapiens,Председатель Intelligent Investment Consulting Company,Главный тренер BankChina.com,Лауреат премии Китайского общества менеджмента за вклад в управление.Сосредоточьтесь на недавнем развитии банковской отрасли.20На протяжении многих лет он проводил глубокие исследования и анализ бизнес-моделей, маркетинговых стратегий, корпоративной культуры, развития талантов и т. д. различных типов банков.Провел обучение и консультации для сотен банков, включая Банк Китая, Промышленный и коммерческий банк Китая, Сельскохозяйственный банк Китая, Строительный банк Китая, Почтовый сберегательный банк Китая, Торговый банк Китая и т. д. Он опубликовал такие бестселлеры, как «Золотой президент», «Точный маркетинг больших данных» и «Психология продаж, которую необходимо знать».
