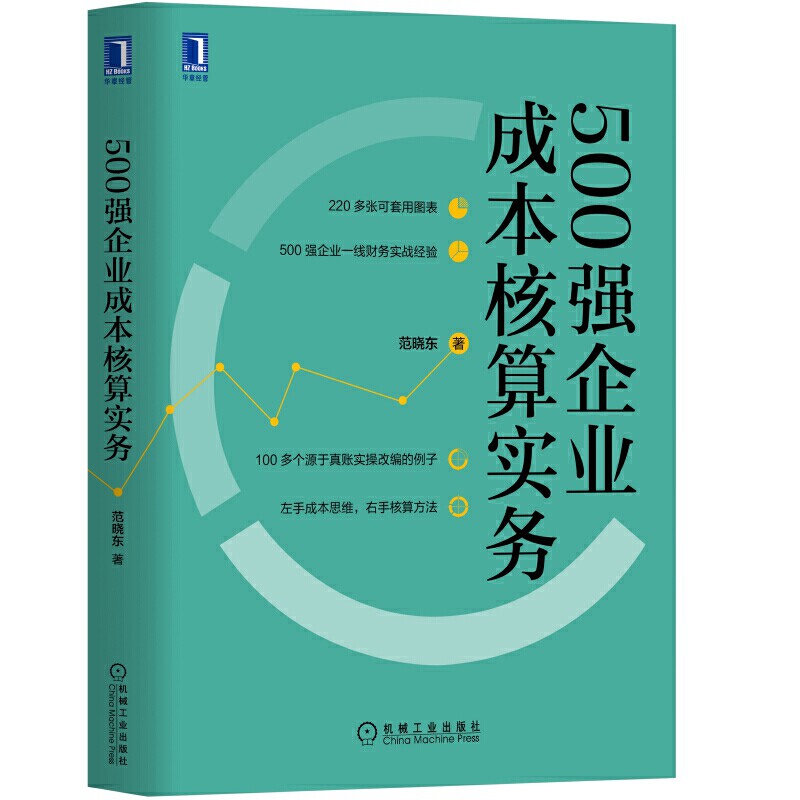
Fortune 500 Корпоративная практика учета затрат

Цена: 875руб. (¥41.4)
Артикул: 617468044583
Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товараПродавец:当当网官方旗舰店
Рейтинг:
Всего отзывов:0
Положительных:0
Добавить в корзину
Другие товары этого продавца


¥21444руб.
¥22.3472руб.
¥ 44 32.6689руб.
¥22.63479руб.
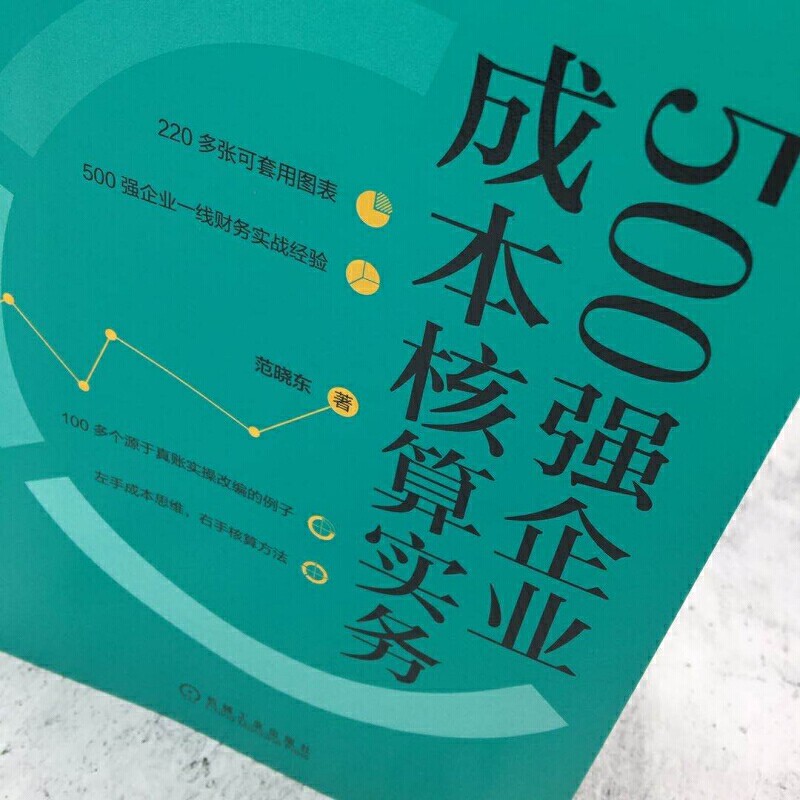
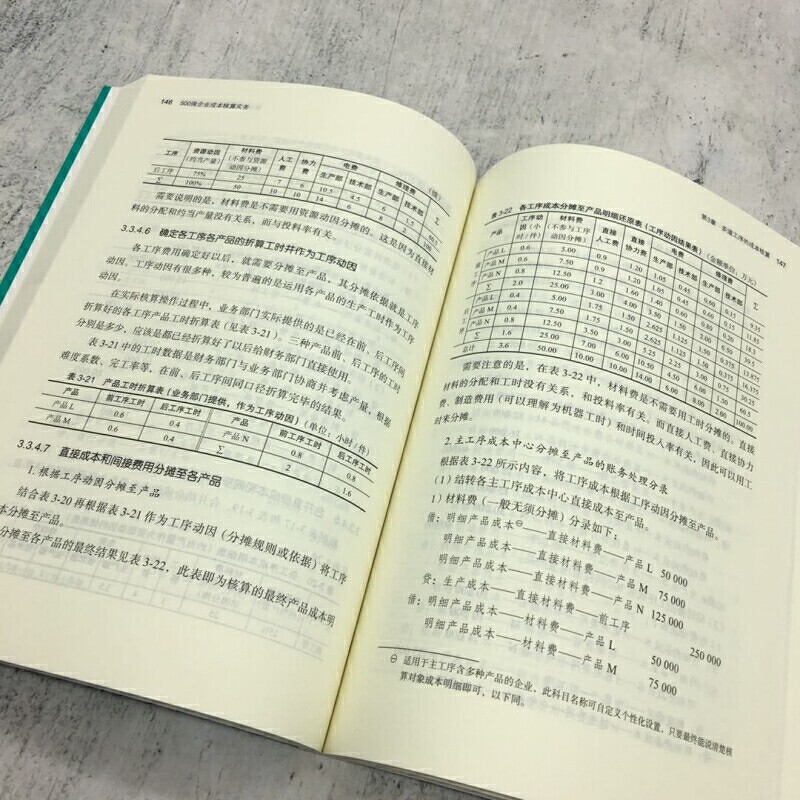

Руководство по учету учета затрат на предприятие
100 случаев,
200 графиков,
Раскрыть общность стоимости
,
Имитационная практика
сцена
Левое мышление и правая рука, сложные для прояснения,
панорамный дисплей
Многословный опыт
,
Легко понять ключ к бухгалтерскому учету
Основная информация
Предисловие
Стоимость учета корпоративной корпоративной корпорации Fortune 500 и фильма "Dream of Dreams"/ 1
ГЛАВА 1 УЧАСТАЕТАТЕЛЬНОСТЬ СТАТЕЛЬНОГО ИСКУССТВА И КОРПОРАТА
1.1 Понимание учета затрат/ 10
1.1.1 Разговор о/ 10 от стоимости тонущего
1.1.2 быстро понимать учетную запись затрат в жизни/ 11
1.1.3 Расчет учета и учета затрат/ 13
1.1.4 Результаты расчета могут поддержать принятие решений/ 15
1.1.5 Учет затрат и финансовой разведки/ 16
1.2 Сравнение учета затрат на предприятия Fortune 500 в двух отраслях/ 18
1.2.1 Учет затрат на каждую строку/ 20
1.2.2 Почему сталелитейные компании могут использовать стандартные затраты, а судостроительные компании не могут/ 29
1.2.3 Вернуться к оригиналу/ 30
1.3. Стоимость -Ориентированная учетная запись и конкурентоспособность затрат/ 32
1.3.1 Принять во внимание как внутри, так и снаружи, получите два набора учетных записей/ 34
1.3.2 Внутренняя и внешняя внутри и снаружи толстых и тонких/ 35
1.3.3 Расширение обоих концов, с нетерпением жду спереди и сзади/ 38
1.3.4 Учет затрат «струн»/ 42
1.4 Контрмеры для улучшения корпоративного управления затратами с помощью учета затрат/ 44
1.4.1 Лидеры не обращают внимания, разработка работы сложно/ 45
1.4.2 Фонд не твердый, земля перемещает горы/ 45
1.4.3 Стоимость -of -cost Расчет объектов/ 47
1.4.4 Стоимость не гнилой в горшке*, а как это сделать/ 49
1.4.5 Шаблон «Система учета затрат на затраты на предприятие» учит вас писать/ 52
1.4.6 Учет затрат «Попробуйте достичь цели»/ 53
Глава 2 начинается с стоимости процесса/ 55
2.1 Расчет затрат отдельных продуктов одного процесса/ 56
2.1.1 Действие разложения, распределение и анализ/ 59
2.1.2 Оригинальная форма били/ 65
2.2 Расчет затрат различных продуктов/ 66
2.2.1 Действие, распределение и анализ разложения/ 66
2.2.2 Не думайте, что «изменение жилета» больше не узнает вас/ 75
2.2.3 Доставка много -продуктов/ 76
2.3 Фильтрация ярких таблиц/ 79
2.4 Стоимость производственных и производственных затрат «постоянно сокращается, и она все еще хаотична»/ 81
2.4.1 «Паромман»/ 81 учета затрат
2.4.2 Преобразование/ 83
2.4.3 Интуитивно понятная и легкая -понятная учетная запись?неправильный!/ 83
2.4.4 Fortune 500 Enterprise Manufacturing затрат на разные названия/ 85
2.5 Движение затрат из -за влияния на цену продукта/ 85
2.5.1.
2.5.2.
2.5.3 Нет разумного, только относительно разумного/ 88
2.5.4 Найдите причину, чтобы поделиться стоимостью/ 89
Глава 3 Расчет стоимости мульти -процедур/ 91
3.1 Стоимость нескольких продуктов в одиночку/ 92
3.1.1 Дисциплинарный инвентарь «бросается в течение длительного времени и должно быть разделено на долгое время»/ 92
3.1.2 Стоимость «Снежок становится больше и больше»/ 98
3.1.3 РЕСПРАВЛЕНИЕ И РЕЗУЛЬТАЦИИ СТИМАНИКИ И ПРОЦЕСС.
3.1.4, откуда данные о стоимости каждого основного процесса поступают/ 110
3.2 Расчет затрат много -процедурных продуктов/ 115
3.2.1 Действие разложения, распределение и анализ/ 116
3.2.2 Снижение затрат на продукт/ 125
3.2.3 Стоимость и путь перехода/ 125
3.3 Приблизительно из выходов/ 128
3.3.1 Быстро понять алгоритм о производстве/ 129
3.3.2 Типичный применимый пример предприятия/ 136
3.3.3 Почему сталелитейная компания не применима, а судостроительное предприятие применяется/ 137
3.3.4 Действие разложения, распределение и анализ/ 139
3.3.5 Вернуться к оригиналу/ 150
Глава 4 Новые расчеты затрат/ 152
4.1 Моделирование пейзаж: знание условий/ 153
4.1.1. Основные данные случая (упрощенная версия моделирования)/ 153
4.1.2 Закупка сырья, ситуации, состояния инвентаризации/ 155
4.1.3 Пропорции и ставки завершения/ 155
4.2.
4.2.1 Расчет прямые затраты/ 156
4.2.2 Расчет косвенной стоимости/ 160
4.2.3 Доля рабочего времени используется в качестве процесса.
4.2.4 Стоимость производства доставки/ 164
Глава 5 Закон о стандартной стоимости предприятий Fortune 500/168
5.1 Веселый разговор: возьмите "Mrs. Buy Pack" в качестве примера/ 170
5.1.1 Ранний стандартный (бюджетный) макет в стандартном (бюджет)/ 171
5.1.2 Различия расчета/ 171
5.1.3 быстро поймите разницу в стоимости стоимости объектов/ 172
5.2 Действие, распределение и анализ разложения/ 175
5.2.1 Сценарий моделирования: знание условий/ 175
5.2.2 Раннее стандартное (бюджет) развертывание в стандартном (бюджет)/ 177
5.2.3 Различия расчета/ 178
5.2.4 Сортировка различий по объектам учета затрат/ 179
5.3 Заключение: Стандартный метод затрат осознает стоимость ранее, в мероприятии, а затем/ 180
5.3.1 Ссылки с Pre -Control/ 181
5.3.2 Контрольные ссылки в вещах/ 181
5.3.3 Ссылка с управлением POST -EVENT/ 182
Глава 6 Топ 500 Энтерпрайных операций Расчет законодательства/ 183
6.1 Уточните концепцию метода эксплуатационных расходов/ 184
6.1.1 В сочетании с ходьбой по магазинам с моей женой, рассказывайте о методе эксплуатационных расходов/ 184
6.1.2 От рабочей цепочки до цепочки создания стоимости/ 188
6.1.3 Характеристики, недостатки и процедуры расчета затрат метода эксплуатационных расходов/ 193
6.1.4 Шаг учета затрат метода эксплуатации/ 195
6.2 «Целевое позиционирование»/ 197 рассчитано по эксплуатационным расходам
6.2.1 Разница между расчетом стоимости затрат и традиционным расчетом затрат/ 199
6.2.2 Расчет расчета: целевое позиционирование метода целевой стоимости/ 203
6.2.3. Принуждение производственного режима соответствует игре контроля затрат/ 205
6.2.4 «Перевернутая стоимость» и время производственной системы магазина тортов/ 208
6.3 Сценарий моделирования: бухгалтерский учет операционных затрат/ 209
6.3.1 Примеры пути завязки и учета затрат/ 209
6.3.2 Разница между разницей между двумя методами учета - сравнение/ 213
6.4 Fortune 500 Telecommunications Enterprise Operation Законодательство о бухгалтерском учете/ 218
6.4.1 Почему телекоммуникационные компании могут использовать метод эксплуатационных расходов/ 219
6.4.2 Телекоммуникационные предприятия.
6.4.3 Дешифрование «Пул затрат» телекоммуникационной компании/ 221
6.4.4 Примеры метода эксплуатационных расходов телекоммуникаций Enterprise/ 224
6.5 Fortune 500 Home Appliance Companies от метода операционных затрат. Случай приложения для учета/ 231
6.5.1 Почему компании Home Appliance могут рассчитывать с помощью метода эксплуатационных расходов/ 231
6.5.2 Примеры метода эксплуатационных расходов компаний Home Appliance/ 232
6.5.3 Сравнение с исходным методом традиционной затрат/ 242
Глава 7 Расчет затрат предприятий Fortune 500 после секрета/ 244
7.1 Fortune 500 Обзор учета затрат на предприятие/ 244
7.1.1 Обзор железных и стальных предприятий/ 244
7.1.2 Обзор судостроительных предприятий/ 246
7.2 Стоимость владения и вспомогательного процесса/ 247
7.2.1 Выявить учетную запись затрат основной работы длительного процесса/ 247
7.2.2 Выявить стоимость вспомогательного процесса/ 250
7.2.3 Не -обработанная единица посторонних данных завязки/ 253
7.3 Учет затрат постепенно «принудительный»/ 254
7.3.1 Новая система затрат, которая заземляется/ 254
7.3.2 Быстро понять стандартную систему управления затратами «стандартная разница в затратах»/ 255
7.3.3 Dare играть метод затрат на работу/ 257
7.3.4 Стоимость вынуждения вынуждения, называемой «перевернутой стоимостью»/ 260
7.4 Decryption: процесс учета затрат для стальных предприятий/ 262
7.4.1 Упрощение на центральном уровне процесса и повышение уровня подробного продукта/ 264
7.4.2 Стоимость из -за раскрытия фундаментальной причины изменений затрат/ 265
7.4.3 Захват фактического учета затрат/ 266
7.4.4 Первое различие в процессе бухгалтерского учета является фактической/ 268
7.4.5 Учет затрат и вычета стальных предприятий/ 272
7.5 Стандартный учет затрат и оценка «с учетом как внутри, так и снаружи и продления концов»/ 277
7.5.1 Позиционирование учета затрат на 500 Enterprise/ 277
7.5.2 Учет затрат является происхождением службы оценки/ 279
7.5.3.
7.5.4. Критическое дело пересмотра/ 281
7.6 Результаты учета затрат способствуют анализу случая Fortune 500 Enterprises/ 287
7.6.1 Каково сравнение «сравнить»?/ 289
7.6.2 Загадки стоимости, которые вы не можете испытать, если не пересекаете отрасль/ 291
7.6.3 АНАЛИЗ ВОЗДУХА -ИН -МЕАР ФАКТИРОВАНИЕ Данных учета затрат/ 292
7.6.4 Быстрое понимание метода анализа факторов затрат/ 294
7.6.5 Два фактора, три фактора и четыре фактора сравнительного анализа/ 295
7.6.6 Веселый разговор: структурные факторы/ 301
7.6.7 Пятифакторное сравнение/ 304
7.7 Волатильность сигнала коррекции высвобождения затрат/ 306
Глава 8 ДеКрифтирует Fortune 500 Enterprises Special Enterprises расчет затрат/ 311
8.1 Стоимость стоимости безопасности производства/ 311
8.1.1 План/ 312
8.1.2 Использование/ 312
8.1.3 Регулировка/ 313
8.1.4 восстановить/ 314
8.1.5 Учет расходов на производство безопасности предприятия Fortune 500/314
8.2 Учет затрат на исследования и разработки и D и плюс/ 315
8.2.1 Специальное расчет платы за НИОКР/ 317
8.2.2 Специальное расчет платы за исследования и разработки за капитал/ 319
8.2.3 Пример специального расчета/ 321
8.2.4 Восстановление комиссии за исследования и разработки/ 322
8.2.5 Фортуна 500 Плата за исследования и разработки и разработки плюс расходы на вычет затрат Учет практические упражнения/ 324
8.3 Учет затрат на окружающую среду/ 325
8.3.1.
8.3.2 Стоимость затрат на затраты на экологическую стоимость Специальный бухгалтерский учет/ 329
8.3.3 Специальное бухгалтерский учет капитализированных затрат на окружающую среду/ 332
8.3.4 Восстановление специального учета затрат на окружающую среду/ 333
8.4 Учет качества/ 334
8.4.1 Стоимость качества испытаний/ 334
8.4.2 Определенные практические упражнения 500 предприятий и учета затрат/ 337
8.4.3 Специальный учет качества и стоимости/ 341
Глава 9 Стоимость информации корпораций Fortune 500/347
9.1 «Эффект снижения» информации по учете затрат/ 347
9.1.1 Условия возмещения без встречи/ 347
9.1.2 от пула затрат до хранилища данных/ 351
9.1.3 Стоимость хранилища данных/ 352
9.1.4 Стандарты бюджета импорта в хранилище данных/ 355
9.2 Энтерправомерный автоматический бухгалтерский учет "Skynet" Prototype/ 356
9.2.1 Стоимость «последовательности генов с генетической информацией»/ 356
9.2.
9.2.3 Второй учетные записи для беспилотных счетов для первых учетных записей/ 360
ПРИЛОЖЕНИЕ ПРИМЕНЕНИЯ ПРОДУКЦИЯ СИСТЕМА АНСТРУКЦИИ?
Ссылки/ 376
......
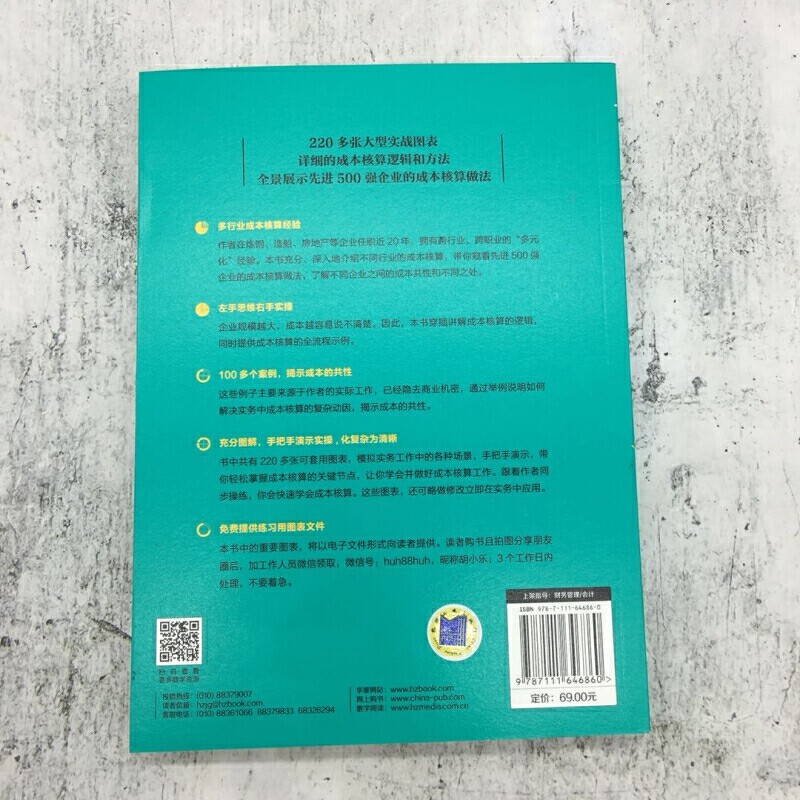
Более 220 крупных фактических боевых диаграмм
Подробная логика учета и метод учета затрат
Panorama Deplay of Advanced 500 компаний.
Многословный опыт учета затрат
Автор проработал в создании стали, судостроения, недвижимости и других предприятиях почти 20 лет, и имеет «диверсифицированный» опыт перекрестной индустрии и перекрестного завода.Эта книга полностью вводит учетную запись затрат различных отраслей отраслей, заставляет вас увидеть практику учета затрат передовых 500 компаний и понимать затраты и различия между различными предприятиями.
Левое -плановое практическое практическое практическое упражнение
Чем больше размер предприятия, тем легче сказать стоимость.Таким образом, эта книга интерпретирует логику учета затрат и в то же время содержит полный пример учета затрат.
Более 100 случаев, показывают общность стоимости
Эти примеры в основном вытекают из реальной работы автора.
Полностью иллюстрируйте, демон
Существует более 220 случаев Коммунистической партии Китая, чтобы имитировать различные сценарии в практической работе.С помощью практики синхронизации автора вы быстро изучите учетную запись затрат.Эти диаграммы также могут применяться немедленно на практике.
Это оперативное руководство для учета затрат.
В этой книге перечислено более 100 примеров (случаев), адаптированных из реальных счетов и фактических упражнений, чтобы объяснить стоимость расчета практических операций учета затрат более 500 компаний в разных отраслях.
«Стоимость является как конфиденциальной, так и загадочной».
Эта книга сломает загадку.
Чтобы избежать конфиденциальных вопросов, эта книга сделала техническую трансформацию и обработку контента с участием инсайдера корпоративных затрат, но она не повлияет на дешифрование и понимание основной цели.
Эта книга сочетает в себе первый опыт учета затрат на 500 обязательных моделирующих предприятий, извлекает общие вещи, раскрывает таинственную завесу бухгалтерского учета и используется для очистки кокона, чтобы восстановить истинные цвета вещей. Примеры, чтобы объяснить принцип сложности.В этой книге объясняется более 100 примеров (случаи), с более чем 220 диаграмм, и стремится достичь легкого -понять и четкий эффект.
Конечно, эти упрощенные примеры не являются целевыми, но всесторонне рассмотреть фактическую сложную ситуацию учета затрат, которую многие компании не легко понять.
Основными взглядами и иллюстрациями в книге являются в основном оригинальный автор.
Концепция, предложенная в этой книге, в основном отражена в следующих трех аспектах:
1. Концепция «Поперечное положение» в форме «Поперечное положение»;
2. Концепция «Восстановление затрат на межпроцедуры» и «Динамическое восстановление затрат» концепция учета затрат;
3. Концепция «двойного движения триггерной точки для разделения стоимости покрытия периферийного устройства» учета затрат.
В этой книге будет расшифрована правда о учете стоимости компании один за другим для трех вышеупомянутых концепций.
В книге есть 9 глав.
Глава 1 представляет стоимость бухгалтерского учета и конкурентоспособность затрат на корпоративный стратегический уровень.
Глава 2 ~ Глава 4 - это стоимость учета затрат, и вводит принцип учета затрат.Опубличный учет затрат крупных предприятий и даже Fortune 500 - это стек этих основных принципов.Хотя в этой книге рассказывается о первых практических упражнениях в области учета затрат 500 ведущих компаний, главы с 2 по 4 также учитывают применимость учета затрат на предприятия по производству продуктов с малым и средним продуктом.
Глава 5 ~ Глава 7 - это дешифрование учета затрат на предприятия из списка Fortune 500. операция
Глава 8 за затраты на производство безопасности, затраты на качество, затраты на НИОКР и экологические затраты на 500 предприятий, практические процессы и практические оценки и дешифрование играют определенную руководящую роль в улучшении улучшения предприятий в соответствии с национальной политикой. Сущность
Глава 9 Чтобы вычислить стоимость информации предприятий из списка Fortune 500, уловки и процессы учета затрат расширенной информационной системы для реализации стоимости системой передовой информации не являются беспилотными и автоматизированными.
С точки зрения учета затрат, этой книги должна быть достаточной.
Комплект бухгалтерского учета затрат на обучение состоит в том, чтобы взглянуть на методы учета затрат на продвинутые 500 компаний и взглянуть на их ERP и другие идеи проектирования системы для базовой архитектуры учета затрат.После переваривания сложного содержания этих крупных предприятий он преобразуется в простой и легкий случай, чтобы объяснить, казалось бы, сложную проблему учета затрат. книга.
Для компаний, которым необходимо оптимизировать учет затрат, эта книга имеет определенную справочную значимость.
Поскольку эта книга не является «учетной записью для бухгалтерского учета», а также включает в себя управление затратами.
Эта книга может быть использована в качестве учебника для случая для обучения затратам в области финансов и экономики.
......
Фан Сяодон
Старший бухгалтер, приглашенный профессор в Бестерской школе бизнеса, Китайская бухгалтерская онлайн -школа выдающийся лектор, Китайский институт технологий и Национальный институт бухгалтерского учета Шанхая пригласил преподавателей.
Есть две компании Fortune 500 Full Logistics Finance и первый опыт продаж.
От стальных предприятий до судостроительных предприятий, от массовых, первых, линейных реальных счетов до управления затратами, сосредоточиться на улучшении управления затратами в течение 17 лет, а также учета затрат, затраты цепочки поставок, стратегические затраты и другие затраты и другие Практические операции по перекрестной индустрии и других практических операциях в сфере перекрестной индустрии и других практических операций.