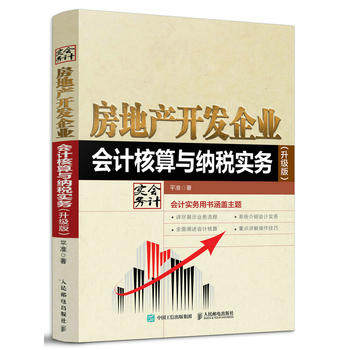
Подлинное место: практика бухгалтерского учета и уплаты налогов компаний по развитию недвижимости (обновленная версия)

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара


|
|
|
Основная информация
Название книги: Практика бухгалтерского учета и налогообложения для предприятий, занимающихся застройкой недвижимости (обновленное издание)
Оригинальная цена: 49,80 Юань
Автор: Пинджун
Пресса: People's Puss and Telecommunications Publishing House
Дата публикации: 2017-04-01
ISBN: 9787115452399
Количество слов:
Номер страницы:
Издание: 1
Переплет: в мягкой обложке, идеальный переплет.
Открыто: 16
Товарный вес:
Выбор редактора
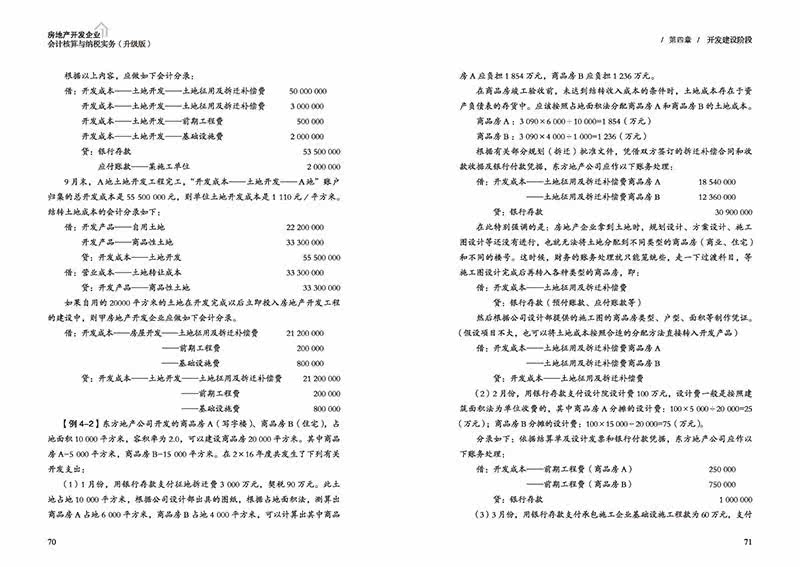
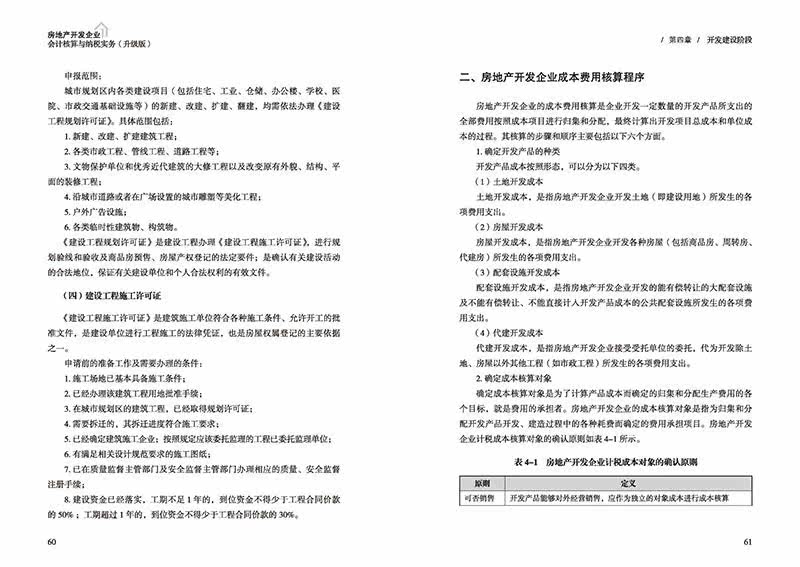
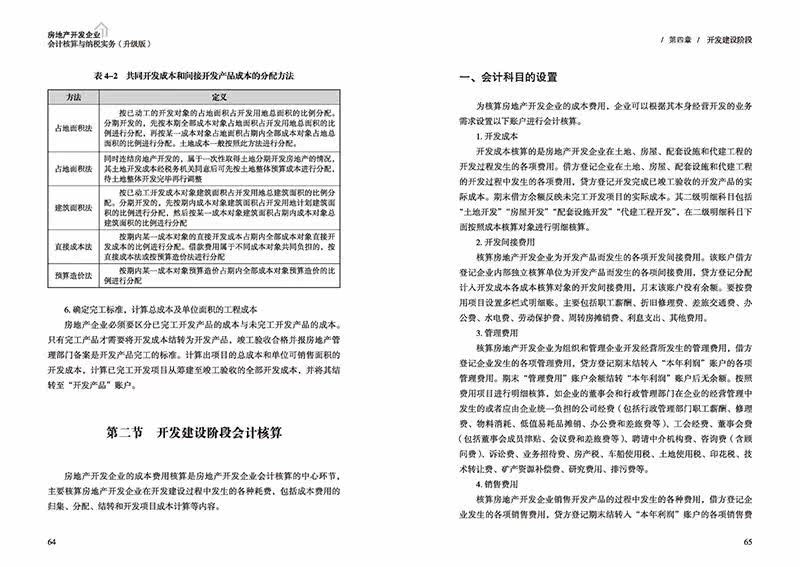
1. Структура является новой и представляет собой книгу типа инструмента, в которой бизнес-процесс является основным направлением.Эта книга меняет способ объяснения традиционных бухгалтерских книг. Он больше не делит предметы бухгалтерского учета на главы, а использует уникальные бизнес-процессы компаний по недвижимости в качестве основной линии для организации рамочных идей. Он не только позволяет читателям освоить бухгалтерские знания компаний, занимающихся недвижимостью, но и быстро находит соответствующие решения проблем, возникающих на практике.2. Комплексный анализ для ведения бухгалтерского и налогового учета.“Союз”.В этой книге не только проводится углубленный анализ практики бухгалтерского учета компаний, занимающихся недвижимостью, но также уделяется внимание налогообложению, важной статье расходов, влияющей на компании, и разделяется на каждое звено для анализа, достигаясь эффективное сочетание бухгалтерского учета и налогообложения, что способствует лучшему налоговому планированию для компаний, занимающихся недвижимостью.3. С картинками и текстами, уделяя особое внимание систематическим знаниям. Эта книга сочетает в себе характеристики обучения бухгалтерскому учету и пытается объяснить вещи простым и глубоким способом.Он уникальным образом собирает и перечисляет некоторые важные систематические знания в форме диаграмм.Язык детализирован, структура понятна и взаимосвязана, что облегчает читателям понимание и запоминание соответствующих знаний. 4. Сосредоточьтесь на делах и обеспечьте ускоренную практику.На основе многолетнего опыта бухгалтерского учета в компаниях по недвижимости в данной статье тщательно разработаны и составлены соответствующие бизнес-кейсы по сложным бизнес-вопросам, а также проведен их всесторонний, точный и глубокий анализ, который в значительной степени приближен и восстановлен к реальным бухгалтерским операциям.
Каталог
Оглавление Глава Общее введение Раздел 1 Предприятия по развитию недвижимости и их основные виды деятельности 1 1. Обзор предприятий по развитию недвижимости 1 2. Основные связи, участвующие в деятельности предприятий по развитию недвижимости 1 3. Характеристика деятельности предприятий по развитию недвижимости 2 Раздел 2 Учет предприятий по развитию недвижимости 3 1. Объекты учета по развитию недвижимости, участвующие в предприятиях по развитию недвижимости 7 2. Особенности бухгалтерского учета предприятий по развитию недвижимости 8 Раздел 3 Основные налоговые вопросы девелоперских предприятий 10 1. Основные виды налогов, взимаемые в каждом звене девелоперских предприятий 10 2. Налоговая декларация 11 3. Уплата налогов 14 Глава 2. Этап создания предприятия Раздел 15 Положения об условиях создания предприятий 15 1. Положения об условиях создания предприятий в «Законе о компаниях Китайской Народной Республики» 15 2. Положения об условиях создания предприятий в «Управлении развитием и эксплуатацией городской недвижимости» Положение» 18 Раздел 2 Бухгалтерия на этапе создания предприятия Управление 21 1. Открытие счетов девелоперских предприятий 21 2. Бухгалтерские счета, которые должны быть созданы на стадии создания девелоперских предприятий 24 3. Различные методы инвестирования девелоперских предприятий и соответствующие методы учета 24 4. Порядок учета изменений в собственном капитале девелоперских предприятий 27 5. Учет стартовых расходов девелоперских предприятий 30 Раздел 3 Налоговый режим на стадии создания предприятий по развитию недвижимости 30 1. Налоговая регистрация 30 2. Налоговый режим 32 Глава 3 Этап приобретения земли 35 Обзор земельной системы моей страны 35 1. Приобретение путем передачи Получение прав землепользования 35 2. Получение прав землепользования путем передачи 40 3. Получение прав землепользования путем выделения 40 Раздел 2 Порядок учета для получения прав землепользования 42 1. Права землепользования для застройки 43 2. Права землепользования для коммерческого жилищного строительства 44 3. Права землепользования для самостоятельно построенных домов 45 4. Права землепользования, цель использования которых временно не определена 46 5. Права землепользования, используемые для получения арендной платы 47 Раздел 3. Соответствующий налоговый режим в процессе приобретения земли 48 1. Налог на покупку земли 48 2. Гербовый сбор 49 3. Сельское хозяйство Налог на занятие земли 50 4. Городской налог на землепользование 52 5. Налоговые вопросы при приеме инвестиций в права землепользования 53 6. Налоговые льготы, связанные с этапом приобретения земли 55 Глава 4 Этап девелопмента и строительства 58 Раздел Обзор этапа девелопмента и строительства 58 1. Этап девелопмента и строительства“Четыре сертификата”58 2. Порядок учета затрат и затрат для предприятий-застройщиков 61 Раздел 2. Бухгалтерский учет на этапе девелопмента и строительства 64 1. Постановка субъектов учета 65 2. Учет затрат на освоение территорий 66 3. Учет затрат на обустройство вспомогательных объектов для предприятий-застройщиков 74 4. Открытие Учет косвенных затрат 81 5. Учет затрат периода для предприятий-застройщиков 83 Раздел 3 Сравнение методов специального жилищного строительства 84 1. Модель кооперативного жилищного строительства 84 2. Модель доверительного строительства 86 Раздел 4. Налоговый режим на стадии девелопмента и строительства 97 1. Налог на городское землепользование 98 2. Гербовый сбор 98 3. Налог на добавленную стоимость 101 Раздел 5 Учет и налоговый режим BT и BOT 102 1. Заключение проекта BT 102 2. Заключение проекта BOT 104 Глава 5 Стадия продажи 1 Раздел 13 Основная деятельность девелоперского предприятия на стадии продажи 113 1. Основная классификация продаж коммерческого жилья 113 2. Основной процесс реализации недвижимого имущества 114 Раздел 2. Бухгалтерский учет девелоперского предприятия на стадии продажи 115 1. Постановка субъектов бухгалтерского учета 11 5 2. Порядок бухгалтерского учета реализации коммерческого жилья 116 Раздел 3 Налоговый режим на стадии продажи девелоперского предприятия 126 1. Налог на добавленную стоимость 127 2. Городской налог на содержание и строительство, а также сбор за образование 130 3. Гербовый сбор 131 4. Налог на прибыль организаций 131 5. Налог на добавленную стоимость на землю 135 Глава 6 Инвестиционная недвижимость Раздел 144 Обзор инвестиционной недвижимости 144 1. Определение инвестиционной недвижимости 144 2. Характеристика инвестиционной недвижимости 148 Раздел 2 Порядок учета инвестиционная недвижимость 149 1. Бухгалтерские счета Настройки 149 2. Признание инвестиционной недвижимости 149 3. Первоначальная оценка инвестиционной недвижимости 150 4. Последующие расходы, связанные с инвестиционной недвижимостью 151 5. Последующая оценка инвестиционной недвижимости 152 6. Изменения в модели последующей оценки инвестиционной недвижимости Обновление 155 7. Конверсия и выбытие инвестиционной недвижимости 156 Раздел 3 Налоговый режим инвестиционной недвижимости 165 1. Налог на добавленную стоимость 166 2. Гербовый сбор 167 3. Налог на недвижимость 167 4. Налог на городское землепользование 170 5. Корпоративный подоходный налог 17 1 Глава 7 Корпоративный подоходный налог для предприятий по развитию недвижимости Раздел 172 Обзор корпоративного подоходного налога 172 1. Налогоплательщик 172 2. Объекты налогообложения 174 3. Расчет налоговой ставки и Налогооблагаемый доход 174 Раздел 2 Корпоративный подоходный налог для предприятий по развитию недвижимости 175 1. Положения о совокупных поступлениях корпоративного подоходного налога 175 2. Положения о необлагаемом налогом доходе в общих доходах по корпоративному подоходному налогу 179 3. Положения о необлагаемом налогом доходе в общей выручке 180 4. Положения о вычетах по налогу на прибыль до налогообложения 181 5. Особенности налогового режима 191 6. Порядок предоплаты корпоративного подоходного налога для девелоперских компаний 192 Раздел 3. Окончательный расчет и расчет корпоративного подоходного налога для девелоперских компаний 193 1. Заполнение деклараций по корпоративному подоходному налогу 193 2. Случай ежегодного расчета корпоративного подоходного налога для девелоперских компаний 2 02 Глава 8 Бухгалтерская отчетность девелоперских компаний Раздел 216 Обзор бухгалтерской отчетности 216 1. Бухгалтерская отчетность 216 2. Функция бухгалтерской отчетности 217 3. Классификация бухгалтерской отчетности 217 4. Структура бухгалтерской отчетности 218 5. Основы составления бухгалтерской отчетности 2196. Состав финансовой отчетности, требуемый «Стандартами бухгалтерского учета на предприятиях» 220 Раздел 2 Бухгалтерский баланс 221 1. Понятие бухгалтерского баланса 221 2. Содержание и структура бухгалтерского баланса 222 3. Способ заполнения бухгалтерского баланса 223 4 , Инструкция по заполнению статей баланса 2245. Примеры заполнения бухгалтерского баланса 230 Раздел 3 Отчет о прибылях и убытках 235 1. Понятие и функции отчета о прибылях и убытках 235 2. Составление отчета о прибылях и убытках 235 3. Примеры составления отчета о прибылях и убытках 237 Раздел 4 Отчет о движении денежных средств 239 1. Понятие и функции отчета о движении денежных средств 239 2. Движение денежных средств и его классификация 239 3. Составление отчета о движении денежных средств 241 4. Пример составления отчета о движении денежных средств 243 Раздел 5 Отчет об изменении собственного капитала 248 1. Отчет об изменении собственного капитала Содержание 248 2. Как заполнить отчет об изменении собственного капитала 248 3. Пример составления отчета об изменении собственного капитала 248 3. Пример составления отчета об изменении собственного капитала 249 Раздел 6 Примечания к общей отчетности предприятия 255 1. Основное содержание примечаний к отчетности 255 2. Описание важных статей отчетности 256
Краткое содержание
«Практика бухгалтерского учета и налогообложения для предприятий, занимающихся строительством недвижимости (обновленное издание)» составлена на основе новых стандартов корпоративного учета, а также налогового законодательства и правил и основана на конкретных отраслях.——Взяв за основу индустрию развития недвижимости, он фокусируется на учете предприятий по развитию недвижимости от создания до продажи, а также на всех связанных с этим налогах и связанных с ними вопросах налогового режима. Исходя из этого, эта книга также начинается с точки зрения налогового планирования и разрабатывает планы налогового планирования на основе бизнес-процессов девелоперских предприятий, пытаясь изложить основные идеи налогового планирования для девелоперских предприятий. Книга разделена на восемь глав.В главе 1 кратко представлены вопросы бухгалтерского учета и налоги, связанные с девелоперскими предприятиями, что представляет собой общее описание книги; В главах 2–5 подробно описаны соответствующие вопросы бухгалтерского учета на этапе создания, этапе приобретения земли, этапе развития и строительства и этапе продажи предприятий по развитию недвижимости в соответствии с бизнес-процессами предприятий по развитию недвижимости.В главах 6–8 подробно рассматриваются виды налогов и связанные с ними вопросы налогового режима, связанные с каждым звеном предприятий по развитию недвижимости, которые играют важную руководящую роль в налоговом планировании предприятий по развитию недвижимости.«Практика бухгалтерского учета и налогообложения предприятий-девелоперов (обновленное издание)» может использоваться как справочник для исследований по налоговому режиму и бухгалтерскому учету предприятий-девелоперов, а также как пособие для бухгалтеров предприятий-девелоперов.
абстрактный
Похожего контента пока нет
об авторе
Пинчжун окончил Центральный университет финансов и экономики, работал в пекинской бухгалтерской фирме Zhonghe Zhengxin и занимался аудитом бухгалтерской отчетности, налоговым планированием, управленческим консультированием и т. д. В 2001 году он получил квалификацию сертифицированного бухгалтера Китая.В настоящее время он работает финансовым консультантом во многих компаниях и опубликовал множество финансовых монографий.