8 (905) 200-03-37 Владивосток
с 09:00 до 19:00
CHN - 1.14 руб. Сайт - 21.13 руб.

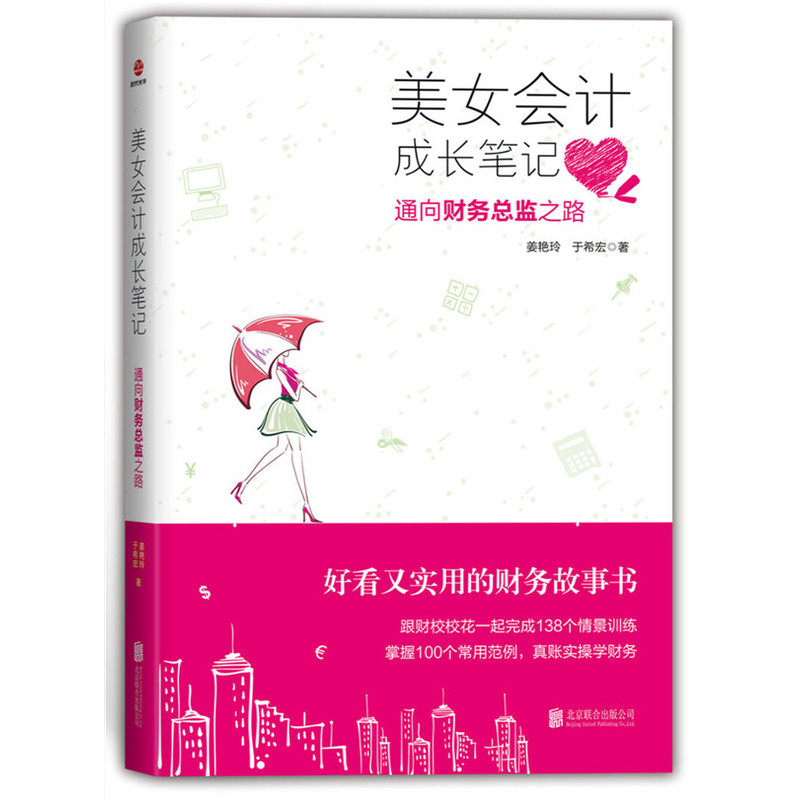
*Примечания к росту бухгалтерского учета: Дорога к директору финансового директора (хорошая и практическая книга финансовой истории завершает 138 сценариев с финансовой школой и мастером 100 обычно используемых примеров реальных счетов.
Цена: 744руб.    (¥35.2)
Артикул: 535698948878

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.

Этот товар на Таобао Описание товара
Продавец:当当网官方旗舰店
Рейтинг:
Всего отзывов:0
Положительных:0
Добавить в корзину
Другие товары этого продавца
¥27.11573руб.
¥13.4284руб.
¥131.572 781руб.
¥16.4347руб.
В этой книге всесторонне и систематически представлены различные задачи бухгалтерского учета от более мелких до более глубоких, в том числе: закупки и платежи, неверные счета и их исправление, сводка и отчетность, учет доходов и расходов, уплата налогов в соответствии с законодательством, инвестиции и финансирование, расчет и распределение прибыли и т. д. В ней также приведено большое количество примеров для практики читателей.Автор пережил взлеты и падения в работе по финансовому учету и собрал свои многолетние знания в книге. Он надеется, что благодаря рассказыванию историй новые финансовые сотрудники смогут быстрее интегрироваться в работу, войти в свои роли и быстро вырасти в отличных финансовых сотрудников.
Основная информация
Название продукта:*Примечания к росту бухгалтерского учета: Дорога к директору финансового директора (хорошая и практическая книга финансовой истории завершает 138 сценариев с финансовой школой и мастером 100 обычно используемых примеров реальных счетов.формат:16
Автор:Цзян Яньлин Ю СихунЦены:49.00
Номер ISBN:9787550272224Время публикации:2016-05-01
Издательство:Пекинская объединенная издательская компанияВремя печати:
Издание:1Время печати:1

*Статьи Воспользуйтесь возможностью и станьте бухгалтером
Глава 1 официально отправилась на дорогу к бухгалтерскому учету
Настройки позиции бухгалтерского учета и их обязанности
Открытая книга аккаунта
Счет
Настройки бухгалтерских предметов
Наполнять
Глава 2 знакома с ежедневной работой бухгалтерской позиции
Расчет обменов
Амортизация и учет амортизации
Расчет, техническое обслуживание и обновление бухгалтерского учета
Купить машину для контроля налога
Участвовать в расследовании имущества
ежедневно“Тратить”Обработка учетной записи
Бухгалтерский учет долгосрочного ожидания ставки киосков
“Или обязательства”Нет проблемы
Часть 2 используется для использования, освоить основной бухгалтерский бизнес
Глава 3 талант строго обычаи——Покупка и оплата
Что мне делать, если вход и время оплаты не согласуются
Способ оплаты очень другой
Глава 4 Проверьте качество и увлажняет и обновляйте——Ложные счета и исправления
В прошлом году я был более неправ в этом году
Методы и политики изменились
Большие изменения изменились
Глава 5 Архив данных организован——Резюме и отчетность
Организация и архивирование бухгалтерских материалов
Отчет о подготовке

Глава 3 Совершенствуйте свои способности и с легкостью станьте бухгалтером
ГЛАВА 6 НАЗНАЧЕНИЯ——Счет дохода
Сначала подтверждение условий дохода
Учет доходов от продаж
Расчет дохода труда
Расчет гибридного дохода
Гибкая обработка продаж и возмещение
Встать на государственные субсидии
Глава 7 Подумайте о бизнесе бизнеса——Учет затрат
Метод расчета стоимости продаж коммерческих предприятий
Используйте средний метод, чтобы переключить стоимость
Глава 8 Не забывайте ответственность——Налоговый
Разные налогоплательщики имеют различную стоимость -с добавленной налоговой бухгалтерский учет
Расчет налога на бизнес
Учет налога на потребление
Учет налога на прибыль.
Расчет корпоративного подоходного налога
Платить другие налоги и сборы в соответствии с законом
“Деловая реформа”это действительно очень легко→222
Глава 4 Всесторонне совершенствуйтесь и станьте квалифицированным бухгалтером
Глава 9 Деньги могут родить деньги, чтобы иметь дверь——Инвестиции и финансирование
Заработка разницы в прибыли неотделима от инвестиционного учета
С помощью заимствования изменены мертвые деньги
Глава 10 спокойно и осторожно рассчитывает прибыль и убыток——Расчет и распределение прибыли
Это прибыль или убыток
Разумное распределение прибыли

Счет
После того, как Мэймэй взяла на себя управление бухгалтерской книгой, она проверила настройки и использование всех учетных записей, включенных в учетную книгу, и обнаружила, что большинство из них соответствуют тому, чему учил учитель, когда она училась в школе.Вспомнив объяснение учителя в классе, Мэймэй сравнила бухгалтерские книги, которые она взяла на себя, со счетами в бухгалтерских книгах. Мэймэй вовсе не был двусмысленным. Она читала медленно, внимательно пробовала на вкус, тщательно делала заметки и отмечала то, чего не понимала или не знала.
Понятие и классификация счетов
Мэймэй вспоминает, что когда она училась в школе, учительница представляла это на лекциях так: «Счет» — это научная классификация конкретного содержания элементов учета, которая включает в себя название счета, назначение и структуру счета.Название счета фактически является предметом бухгалтерского учета, а назначение и структура счета относятся к времени ввода, типу и количеству учетных документов, сводке, сумме дебета или кредита, остатку и направлению хозяйственной деятельности, записанной на счете.
Мэймэй посмотрела на первую запись в своем блокноте, которая предназначалась бухгалтеру для подготовки счетов.У нее уже были счета в собственных руках, так как же она могла их подготовить? Мэймэй волновалась, сидя за партой и медленно думая о практических занятиях в школе.
Прежде чем настраивать учетные записи, учитель сначала знакомит с классификацией учетных записей.По своему экономическому содержанию счета можно разделить на пять категорий: счета активов, счета обязательств, счета собственного капитала, счета затрат и счета прибылей и убытков.
Счет активов
Счета активов делятся на счета текущих активов и счета внеоборотных активов в соответствии с различными скоростями ликвидности.Счета текущих активов в основном включают в себя: наличные деньги, банковские депозиты, дебиторскую задолженность, предоплаченные счета, прочую дебиторскую задолженность, сырье, товарно-материальные запасы и т. д.;Счета внеоборотных активов в основном включают в себя: долгосрочные инвестиции в акционерный капитал, основные средства, накопленную амортизацию, нематериальные активы, долгосрочные расходы будущих периодов и т. д.
Учетная запись ответственности
Счета пассивов подразделяются на счета текущих обязательств и счета долгосрочных обязательств в зависимости от продолжительности периода погашения.Счета текущих обязательств в основном включают в себя: краткосрочные займы, кредиторскую задолженность, счета, полученные авансом, задолженность по заработной плате работникам, задолженность по налогам, задолженность по процентам, прочую кредиторскую задолженность и т. д.;Счета долгосрочных обязательств в основном включают в себя: долгосрочные займы, кредиторскую задолженность по облигациям, долгосрочную кредиторскую задолженность и т.д.
Счет собственного капитала владельца
Счета собственного капитала владельцев подразделяются на счета инвестированного капитала и счета накопления капитала в зависимости от их источников и состава.Счета инвестированного капитала в основном включают: оплаченный капитал, резервный капитал и т. д.;счета накопления капитала в основном включают в себя: профицитный резерв, прибыль за год, распределение прибыли и т. д.
Стоимость счета
Счета затрат в основном включают счета, непосредственно отнесенные на затраты, и счета, отнесенные на затраты.К основным, непосредственно включенным в учет затрат, относятся: затраты производства (в том числе: затраты основного производства, затраты вспомогательного производства) и др.; к основным, включаемым в счет распределенных затрат, относятся: производственные затраты и т.д.
Счет прибылей и убытков
Счета прибылей и убытков в основном включают в себя: основной бизнес-доход, основные бизнес-расходы, основные бизнес-налоги и надбавки, другие бизнес-доходы, другие бизнес-расходы, инвестиционные доходы, внереализационные доходы, внеоперационные расходы, расходы на продажу, управленческие расходы, финансовые расходы, расходы по подоходному налогу и т. д.
Создание учетной записи
Думая об этом, Мэймэй все еще не понимала, как создать учетную запись, но не могла открыть рот, чтобы спросить совета у сестры Вэнь.Что делать?Давайте сначала понаблюдаем, а затем зададим сестре Вэнь ясные и конкретные вопросы.
Мэймэй просмотрел старые записи и сделал заметки.Когда Мэймэй посмотрела на главную книгу, она увидела, что все счета одного типа в главной книге расположены по порядку, а цвет бумаги был одинаковым. Между разными типами счетов оставалось несколько пустых страниц, а цвета бумаги для двух соседних типов счетов были разными.После того, как Мэймэй обнаружила проблему, она сразу же обратилась к сестре Вэнь.
“Сестра Вэнь, когда я просматривала главную книгу, я обнаружила несколько вопросов и хочу попросить у вас совета.”— сказал Мэймэй.
“О, что ты нашел?”Сестра Вэнь ободряюще посмотрела на Мэймэй.
“*, аккаунты одного типа строятся рядом.”— сказал Мэймэй.
“Да, позвольте спросить, откуда берутся данные, используемые для составления баланса, и какие статьи в балансе?
Договариваться?”– спросила сестра Вэнь.
“Баланс заполняется на основе конечного сальдо, которое поступает из главной книги и вспомогательных книг, большая часть которых поступает из главной книги.Левая половина таблицы представляет собой категорию активов, упорядоченную по ликвидности, а правая половина включает обязательства и собственный капитал, упорядоченные по продолжительности периода погашения.”Мэймэй ответила, основываясь на знаниях, которые она получила в школе.
“Порядок расположения счетов Главной книги фактически выстраивается в соответствии с порядком расположения статей баланса. Один из них — обеспечить, чтобы элементы не остались без внимания при заполнении отчета. Другой — проверить, верны ли записи самой главной книги, то есть соответствуют ли они требованиям.‘Активы = Обязательства + Собственный капитал’, поэтому счета одного типа объединяются и располагаются по порядку.Вы понимаете?”Сестра Вэнь терпеливо ответила.
“Понял.Второй вопрос: почему между разными типами учетных записей так много пустых страниц?”Мэймэй продолжал спрашивать.
“Когда мы создаем учетную запись, мы обычно создаем ее в соответствии с задействованными учетными записями. Однако в дальнейшем процессе использования можно добавить несколько новых учетных записей. Если мы не оставим несколько пустых страниц, мы сможем создать новую учетную запись только после последней учетной записи. Тогда аналогичные счета могут быть разделены.Например, когда счета были впервые открыты, деятельность компании не включала покупки и продажи в кредит, поэтому она не включала кредиторскую и дебиторскую задолженность. Позже, когда для развития бизнеса потребовались покупки и продажи в кредит, к ним добавились кредиторская и дебиторская задолженность, а также дебиторская задолженность. Счет счетов принадлежит к категории активов и должен быть создан после счета категории активов. Счет кредиторской задолженности относится к счету категории обязательств и должен быть построен после счета категории обязательств. Если после категории активов и категории обязательств не осталось пустой страницы, то ее можно создать только за последней учетной записью. Он установлен, но при расчете может упасть.Понятно?”Сестра Вэнь объяснила.
“Понял.Третий вопрос: разве согласно классификации счетов они не делятся на активы, обязательства, собственный капитал, затраты и прибыли и убытки?Тогда разве учетные записи не должны создаваться именно в таком порядке? Почему в нашей компании нет категории затрат?”Мэймэй продолжал спрашивать.
“Поскольку наша компания является коммерческим предприятием и предприятиям не требуется вести учет себестоимости продукции, учета себестоимости нет.”Ответила сестра Вэнь.
“Как промышленные предприятия формируют учет затрат?”— спросил Мэймэй дальше.
“Промышленные предприятия создают хозрасчетные счета для учета затрат. Счета затрат имеют сальдо на конец периода. При заполнении баланса они пересчитываются в запасы. Поэтому я обычно включаю их в текущие активы при настройке учетных записей.‘Инвентарь’на спине, что удобно при подсчете инвентаря.”— терпеливо сказала сестра Вэнь.
“Понял.Четвертый вопрос: зачем нам брать бумагу в рот?Почему цвета устных работ разные?”— спросил Мэймэй.
“Имя учетной записи на каждой странице написано на бумаге.Это сделано для того, чтобы облегчить поиск учетной записи и быстро найти нужную учетную запись. Счета одного типа используют один цвет, а счета смежных типов — разные цвета. Отличить легко. Например, если я хочу проверить‘Предварительное собрание’, я знаю, что он относится к категории ответственности, а категория ответственности отсортирована по второму типу, поэтому я могу напрямую судить о втором цвете по цвету, брать область бумаги, а затем искать в этой области.‘Предварительное собрание’, это намного быстрее?”  
“Да, почему я об этом не подумал?”  
“На самом деле, если у вас нет рта, чтобы взять в руки бумагу, есть еще один способ быстро найти нужный аккаунт.”  
“Каким образом?”  
“Видите ли, перед главной бухгалтерской книгой, за исключением‘Список персонала по активации и управлению бухгалтерской книгой’Кроме того, есть еще одна страница под названием‘Каталог’, ты видел это?”  
“Видеть.”  
“Вы также можете записать каждую учетную запись в оглавлении в порядке номера страницы и распределить их по категориям.Оставьте несколько пустых строк после каждой категории на случай, если вы захотите добавить оглавление при добавлении дополнительных учетных записей.При написании каталога напишите имя учетной записи спереди и номер страницы учетной записи, на которой находится учетная запись, в заднем столбце.Например‘Банковская экономия’Аккаунт находится на второй странице, тогда в столбце каталога напишите *‘Банковская экономия’, напишите в столбике после него‘2’, что означает, что он находится на второй странице. При поиске учетной записи обратите внимание на номер страницы учетной записи в каталоге.‘2’, перейдите прямо на вторую страницу, чтобы найти учетную запись.”  
“Это проще, чем брать бумагу в рот. Когда вы берете бумагу и вставляете ее в рот, вам нужно написать имя учетной записи. При вставке оно должно быть выровнено равномерно, а соседние учетные записи должны располагаться в шахматном порядке, чтобы были видны названия учетных записей.Это слишком технично, и я не могу этого сделать.Если я создаю аккаунты, я буду использовать метод записи каталога.”
 “Используйте любой метод, который вам нравится, если он вам удобен.” 
“Затем я продолжу рассматривать подробные отчеты. Если у меня возникнут вопросы, мне придется обратиться к вам за помощью, и я снова доставлю вам неприятности.”
 “Это нормально, кто делает тебя привлекательным.”— шутливо сказала сестра Вэнь.
Мэймэй вернулась и разобралась с несколькими вопросами, которые хотела задать сестре Вэнь, и снова ознакомилась с содержимым главной книги. Затем ей не терпелось достать подробную книгу и прочитать ее, как показано в Таблице 1-2.
Таблица 1-2 Детальный журнал административных расходов
ХХХХ год   № ваучера Сводка Дебет Кредит Баланс   (Дебет) Анализ суммы Месяц   день                       офисные расходы   Расходы на поездку   Налоговый   Телефонная плата   зарплата   Представительские расходы   Другие 3   1   1   Купить канцелярские товары   500.00           500.00 3   8   5   Ли И возмещает дорожные расходы   860.00               860.00 3   10   8   Оплатить *налог   50.00                   50.00 3   15   16   Оплатить телефонный счет   500.00                       500.00 3   20   20   платить за еду   1 200.00                               1 200.00 3   25   26   Оплатить ежегодную инспекционную пошлину   108.00                                   108.00 3   31   45   Зарплата за март   9 800.00                           9 800.00 3   31   50   Перенесено в прибыль текущего года       13 018.00   0 3   31       Всего в этом месяце   13 018.00   13 018.00   0   500.00   860.00   50.00   500.00   9 800.00   1 200.00   108.00
Мэймэй быстро прочитала подробные отчеты, и некоторые вещи она не совсем поняла. Она ничего не могла с этим поделать.
Как только знания, изложенные в книге, будут применены на практике, это приведет людей в замешательство.Мэймэй снова пришла беспокоить сестру Вэнь проблемой.
“Сестра Вэнь, вы заняты?”  
“Не занят, ты занят?”  “Я закончил читать подробные отчеты, но мне все равно придется вас побеспокоить.У меня есть несколько вопросов.”  
“Ох, вы так быстро прочитали, что мне придется слушать внимательно. Что ты понял?”Сестра Вэнь дразнила Мэймэй.
“*Мой вопрос в том, что формат страницы учетной записи, используемый каждой подробной учетной записью, различен. Некоторые из них такие же, как в учебнике, некоторые отличаются.”Мэймэй задала вопрос прямо, без каких-либо колебаний.
“Какие из них одинаковы, а какие отличаются?”– спросила сестра Вэнь.
“Подробные счета для текущих счетов, таких как дебиторская и кредиторская задолженность, используют страницу счета с тремя столбцами. Детальные счета товарно-материальных запасов и оборотных материалов используют страницу учета количества. Подробные счета для налога на добавленную стоимость к уплате используют специальную страницу с несколькими столбцами для учета НДС. В отчетах о прибылях и убытках, таких как основной доход от бизнеса, основные расходы бизнеса, административные расходы, расходы на продажу и финансовые расходы, используются страницы счетов с несколькими столбцами.Они такие же, как и в учебниках. Учебник учит, что существует только одно направление дебета или кредита и нет столбца баланса, но на странице нашего счета есть не только три столбца дебета, кредита и баланса, но также столбец анализа дебета или кредита, который отличается; На странице подробного счета прибыли за этот год используется формат с тремя столбцами, тогда как в учебнике преподается формат с несколькими столбцами, который *отличен.”  
“Вы прочитали ее очень внимательно и достаточно хорошо запомнили теоретические знания.Я не буду говорить о тех, которые совпадают с учебниками.Давайте посмотрим на те, которые отличаются. Правильно использовать многоколоночные страницы счетов для счетов прибылей и убытков, но у нас все бухгалтерские книги покупаются в готовом виде, и формат разработан таким образом.Этот дизайн проще в использовании и понятнее, чем тот, который представлен в книге. Например, подробный учет административных расходов в учебнике говорит только о дебете, без кредитов и остатков. При дебетовании кредитов (то есть переносе прибыли текущего года в конце месяца) можно только дебетовать дебетовую часть и регистрировать ее красной ручкой. Трудно пополнить общий дебетовый баланс, кредитовый баланс и конечный баланс. Если мы используем страницу учетной записи, которую мы используем, сумма кредита управленческих расходов может быть записана на стороне кредита.Нет необходимости записывать реквизиты в отдельные статьи. В столбцах можно записывать только реквизиты дебетовой стороны. Более того, при закрытии накопленная сумма дебета и кредита, сумма анализа баланса и дебета могут быть сложены непосредственно в одну строку.”  
Мэймэй посмотрела на страницу учетной записи и послушала представление сестры Вэнь, и она внезапно стала просветленной.“О, это правда.”  
“Прибыль в этом году другая, в учебнике используется многоколоночный формат, а анализ проводят как кредиторы, так и кредиторы.Почему мы не используем это в учебниках? *, сумма дебетового и кредитового анализа прибыли текущего года.К дебетовой стороне относятся административные расходы, финансовые расходы, расходы на продажу, основные предпринимательские расходы и т. д., а к кредитовой стороне относятся основные доходы от бизнеса, прочие доходы от бизнеса, внереализационные доходы, инвестиционные доходы и т. д. Если эти данные не разбиты на графы для расчета накопительной суммы, то данные также можно найти в соответствующих административных расходах и других детальных счетах, но пользоваться учебниками затруднительно.Во-вторых, оформление заказа, упомянутое в учебниках, будет очень затруднительным, но если мы будем использовать страницу учетной записи с тремя столбцами, это будет очень просто.Поэтому я не купил страницу аккаунта, упомянутую в учебнике. Этой страницы учетной записи с тремя столбцами достаточно.
“Вы можете понять?”Сестра Вэнь глубоко задумалась и спросила:
“Позвольте мне подумать еще раз……О, это правда, тот, который мы используем, простой и понятный.Сестра Вэнь, я так восхищаюсь тобой. Почему ты такой умный?”Мэймэй кормит сестру Вэнь супом-экстази.
“Ладно, ладно, просто помолчи и приступай к делу, я все еще занят.”Сестра Вэнь была настолько впечатлена Мэймэй, что притворилась, что прогнала Мэймэй.
“Хорошо, великая сестра Вэнь, я больше не буду тебя беспокоить, пока.”Мэймэй высунула язык и быстро убежала.……
После более чем года практики кассира Меймеи заложила прочную основу и, наконец, взяла на себя бухгалтерскую работу, о которой она мечтала.Красота бухгалтерского учета сталкивается с более высокими требованиями и большими проблемами.В соответствии с руководством Старого бухгалтерского учета Meimei узнал об экономическом обращении с бизнесом, в конце концов и годовом обороте и распределении прибыли, а также о подготовке заявлений о бухгалтерском учете. цель финансового директора.Эта книга подходит для всех новых бухгалтеров.В процессе красоты вы можете найти метод обработки счетов экономического бизнеса и дорогу финансового бизнеса.......Цзян Янлинг родился в факультете наук о финансовом учете.Много лет учебного заведения и бухгалтерского обучения позволили ей освоить надежную теорию бухгалтерского учета и накапливать богатый опыт бухгалтерского учета.Она обладает опытом в области бухгалтерской практики промышленности, торговли и учреждений, и хорошо учитывает учетную запись в области обработки и производства малого и среднего размера.
Преподаватель Юй Сихун – известный муниципальный педагог-педагог, имеющий богатый опыт преподавания бухгалтерского учета и практической работы.