


8 (905) 200-03-37 Владивосток
с 09:00 до 19:00
CHN - 1.14 руб. Сайт - 21.13 руб.

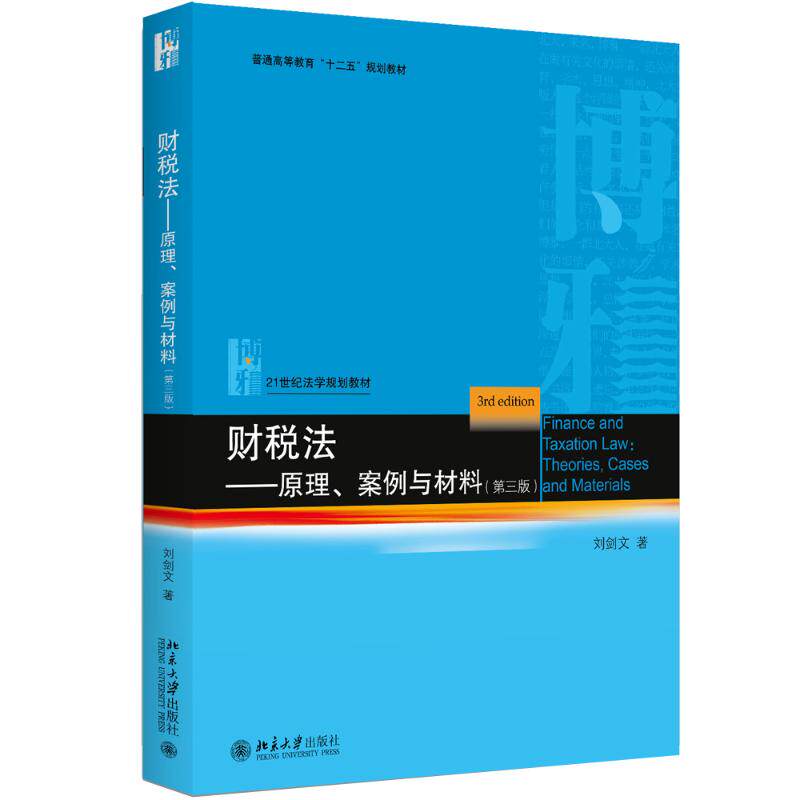
Третье издание Закона о налоговых налогах Фискального налога Лю Цзянвен - оригинальная книга Книга Синьхуа Книжный магазин Университетских учебных материалов Колледж учебных материалов Пекинский университет издательство Университета Пекина

Цена: 873руб.    (¥41.27)
Артикул: 562014467791
Доставка по Китаю (НЕ включена в цену):
106 руб. (¥5)

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.

Этот товар на Таобао Описание товара
Продавец:新华在线图书专营店
Рейтинг:
Всего отзывов:0
Положительных:0
Добавить в корзину
Другие товары этого продавца
¥62.451 320руб.
¥24.79524руб.
¥52.241 104руб.
¥3206 740руб.

Фискальный налоговый закон

сделать   автор:Лю Цзянвен
решительный  Цена:49
из&энсп; версия&энсп; агентство:Пекинское университетское издательство
Дата публикации:01 марта 2017 г.
страница  Количество:363
установить  Рамка:Мягкая обложка
ISBN:9787301281130
Рекомендация главного редактора

Эта книга представляет собой систематическое введение финансового и налогового законодательства.Контент стремится быть простым и читаемым и подчеркивает обучение взаимодействия в форме.Значительное количество диаграмм, расширенные материалы для чтения и анализ случаев введения.Эта книга была опубликована в 2013 году и обновила два издания, с общей печати 6000 томов.Оценка использования учителя не плохая.Это наш отдел только этот - учебник по бакалавриату, объединяющий финансовый законодательство и налоговое законодательство.Ожидается, что Закон о управлении налогообложением 2016 года будет полностью изменен. В дополнение к поправкам к другим законам подготовится к обновлению учебников.

Каталог
●введение
Предыдущий финансовый закон
Общая теория финансового права Чжана
Концепция и историческое изменение фискального права
Раздел 2 Система и происхождение фискального закона
Раздел 3 Статус и функция фискального законодательства
Раздел 4 Основные принципы финансового права
ГЛАВА II Правовая система финансового баланса
Отдел финансовых налоговых доходов и расходов по правовой системе
Раздел 2 Правовая система платежа на финансовый перевод
Глава 3 Бюджетная правовая система
Обзор бюджетной правовой системы
Раздел 2 Бюджетная власть
Бюджетная программа Раздела 3
Раздел 4 Бюджетная юридическая ответственность
Глава IV правовая система финансовых расходов
Обзор правовой системы финансовых расходов
РАЗДЕЛ 2 ПРАВИТЕЛЬНАЯ ПРАВИНА
Раздел 3 других правовых расходов на финансовые расходы
ГЛАВА 5 НЕ -ТАКСКАЯ ПРЕДВАРИТЕЛЬНА
Обзор юридической системы некамерного бюджетного дохода
Раздел 2 стоимость правовой правовой системы
Раздел 3 Юридическая система государственного долга
РАЗДЕЛ 4 ПРАВДА ЛОТЕРИЯ
Раздел 5 Правовая система государственных активов.
Глава 6 Правовая система финансового надзора
Обзор закона о финансовом надзоре
Раздел 2 фискального надзора за властными органами
Фискальный надзор за разделом III финансовых органов
Раздел 4 Наблюдение за финансовым аудитом
Следующий налоговый метод
Глава 7 Общая теория налогового права
Концепция и характеристики закона о налогообложении
Природа и роль второго налогового законодательства
Статус и система третьего налогового законодательства
Раздел 4 Происхождение и эффективность налогового законодательства
Раздел 5 Основные принципы налогового права
Раздел 6 Налогового законодательства
Раздел 7 Налоговый закон
Глава 8 Правовая система налога на товарные налога
Обзор правовой системы товарного налога
РАЗДЕЛ 2 Правовая система НДС
Правовая система налога на потребление 3
РАЗДЕЛ 4 ТАРИФОВАЛЬНАЯ ПЕРЕДАЧА
Глава 9 Правовая правовая система законодательства
Обзор правовой системы подоходного налога
Раздел 2 Юридическая система корпоративного подоходного налога
Раздел 3 Юридическая система налога на прибыль.
Глава 10 Правовая система налога на имущество и налога на поведение
Правовая система производства и налогообложения
РАЗДЕЛ 2 ПРЕДВАРИТЕЛЬНА
РАЗДЕЛ 3 Правовая система налога на землю
РАЗДЕЛ 4 Правовая система
РАЗДЕЛ 5 ПРАВДА ПРАВИНА
РАЗДЕЛ 6 ПЕЧАТНАЯ ПРЕДВАРИТЕЛЬНАЯ СИСТЕМА
Глава 11 Правовая система налогообложения и управления
Обзор правовой системы налогообложения и управления
РАЗДЕЛ 2 Правовая система управления налогами
Правовая система сбора налогов Раздела III
РАЗДЕЛ 4 ПРЕДВАРИТЕЛЬНА
Раздел 5 по налогообложению и юридической ответственности
РАЗДЕЛ 6 Правовая система налогов
Глава 12 Правовая система налоговых льгот
Обзор правовой системы налоговых льгот
Раздел 2 Налоговая административная юридическая система пересмотра
Раздел третья правовая система налоговой административной судебной разбирательства
Раздел 4 Юридическая система налоговой административной компенсации
PostScript
Содержание пунктирное

Введение в контент

«Закон о финансовом налоге: принципы, дела и материалы (3 -е издание)» под редакцией Лю Цзянвен (3 -е издание) на основе теоретических результатов исследований и институциональной практики налогового и налогового законодательства в последние годы, подчеркивая финансовое и налоговое законодательство“ Закон о государственной собственности&Основные атрибуты rdquo; подчеркивают всеобъемлющую и уникальную категорию финансовых и налоговых законов и сосредоточены на подготовке юридического мышления студентов.Сосредоточьтесь на создании полных и разумных знаний и институциональной системы.Этот учебник охватывает основную теорию, базовые знания и базовую систему финансового и налогового права.С точки зрения контента, он стремится быть простым, читаемым и лучше отражает независимость знаний о налоговом законодательстве налогового налога.Размышляя о недавних новых финансовых и налоговых законах и политике, этот учебник выражает независимую академическую позицию автора по многим теоретическим вопросам и совершенствует академическое мнение с отличительными характеристиками.В форме особенно подчеркивается процесс взаимодействия преподавания и обучения.В реальном мире инцидент с налоговым законодательством о финансовом налоге и связанные с ними комментарии и вопросы студентов обращают внимание на вопросы законодательства о финансовом налоге, а также на фискальные и налоговые спецификации в теории, а также обучать и обучать студенческих способностей к юридическому мышлению и проблемам студентов.
Об авторе

Лю Цзянвен

Лю Цзянвен, профессор Школы юридического университета Пекинского университета, и докторант.Частично докторант в юго -западном университете финансов и экономики.Директор Пекинского университета Финансового и экономического исследовательского центра и декан Китайского института финансов и налогообложения и верховенства права.Он также является исполнительным директором Китайского юридического общества, председателем Ассоциации исследований финансов и налоговых законодателей Китая, председателем Ассоциации Всемирного налогового права (ITLA), законодателям постоянного комитета Национального народного конгресса, члена члена члена члена, члена члена Министерства финансов, члена административного комитета по пересмотру государственной администрации налогообложения и арбитра Китайского совета.Опубликовано более 100 статей в журнальных газетах, таких как «Китайские социальные науки», «Китайский закон», «Исследование права» и «Народная ежедневная».Более 50 академических работ и учебников.Результаты научных исследований получили вторую премию премии за достижения в награде Национального колледжа Колледжа Колледжа научных исследований и первую приз за хорошие результаты философии и социальных наук Пекин.Главный проект Национального фонда социальных наук&Ldquo; исследования налогового, налогообложения верховенства закона, способствующего справедливому доходу, справедливо распределяется” главный эксперт.Основная область исследований - это законодательство о финансовом налоге ...

Захватывающий контент

     1. Исследование объекта фискального и налогового права
     финансовый налоговый законодательство является новым полевым законодательством, а налоговое и налоговое законодательство -это новый законодательство о перекрестном домене.
     финансы и налогообложение - это сокращение финансов и налогообложения.Из логической связи слов финансы и налогообложения не являются концепцией одного и того же уровня.Финансы включают налогообложение, но оно не ограничивается налогом.В этом смысле неуместно разделить единое фискальное явление на финансовое и налогообложение. Более научное и точное, чтобы непосредственно охватывать все доходы, расходы и надзор и управление, связанные с фискальной концепцией.
     Начиная с подсказок исторического развития, с начала финансового явления экономистов налогообложение стало важным вопросом в фискальной области.Большая часть исследований по финансам использует налоги в качестве отправной точки, и результаты исследований налоговых наук составляют значительную долю во всем финансовом исследовании.Судя по траектории институционального развития ...