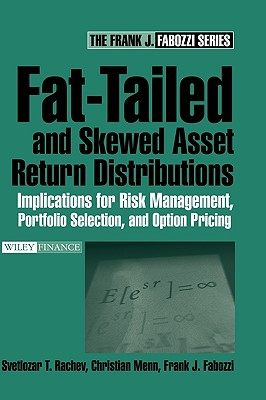
【Предварительная продажа】Распределение доходности активов с толстыми хвостами:

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара




| Product DetailsОсновная информация | |
| ISBN-13Номер книги | 9780471718864 |
| Authorавтор | Светлозар Т. Рачев, Кристиан Менн, Фрэнк Дж. Фабоцци |
| Formatверсия | Твердая обложка |
| Pages NumberКоличество страниц | С. 369 |
| PublisherИздатель | John Wiley& Sons |
| Publication DateДата публикации | 5 августа 2005 г. |
| Product DimensionsРазмер товара | 16.1 x 3.2 x 24.1 cm |
| Shipping WeightТоварный вес | 572 g |
| LanguageЯзык | Английский |
В то время как основные финансовые теории и приложения предполагают, что доходность активов обычно распределяется, подавляющее большинство эмпирических данных показывают обратное. Однако многие профессионалы не’Я не ценю высокостатистические модели, которые принимают во внимание эти эмпирические данные.Fat–Хвостовое и асимметричное распределение доходности активовисследует эту дилемму и предлагает читателям менее технический взгляд на то, как следует и можно осуществлять выбор портфеля, управление рисками и моделирование ценообразования опционов, когда предположение о–нормальное распределение доходности активов нарушается. Темы, затронутые в этой всеобъемлющей книге, включают подробное обсуждение распределений вероятностей, оценку распределений вероятностей, выбор портфеля, альтернативные меры риска и многое другое.Fat–Хвостовое и асимметричное распределение доходности активовобеспечивает мост между высокотехнологичной теорией статистического анализа распределения, случайными процессами и эконометрикой финансовых доходов и реальных доходов.–world risk management and investments.
КРИСТИАН МЕНН, Д-Р. РЭР. POL., является ассистентом кафедры статистики, эконометрики и математических финансов в Университете Карлсруэ. В настоящее время он является приглашенным научным сотрудником Школы исследования операций и промышленной инженерии Корнелльского университета в качестве постдокторанта.
ФРАНК Дж. ФАБОЗЦИ, доктор философии, CFA, CPA, адъюнкт-профессор финансов Фредерика Франка в Йельском университете.′Школа менеджмента. Он также является членом Международного центра финансов Йельского университета. До прихода на факультет Йельского университета Фабоцци был приглашенным профессором финансов в школе Слоана Массачусетского технологического института. Фабоцци является автором и редактором многих известных книг по финансам, а также является редактором журнала «Управление портфелем».
