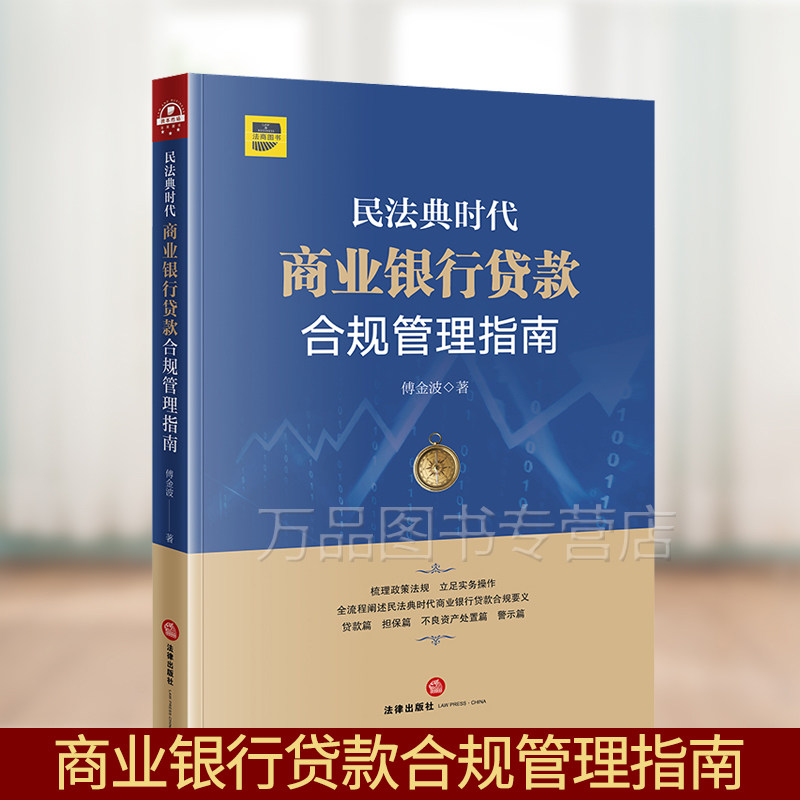
Подлинное руководство по управлению соблюдением кредитов в коммерческом банке в эпоху гражданского кодекса Фу Цзиньбо Юридическое Общество Судебное толкование Закона о гражданском кодексе и правилах гражданская ответственность



Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара



Номер книги: 9787519744823 | Название книги: Руководство по управлению соответствием коммерческого банка в эпоху гражданского кодекса | Автор: Фу Джинбо |
Цена: 109 | Переплет: мягкая обложка | Издание: 1  Раздел: 1 |
Время публикации: 2020-9-1 | Количество страниц:—— | Количество слов:—— |
Открыто: 16 | масса:—— | |
"Внимательно следуйте за горячими точками, точными и своевременными  , наконец, следуют действующим законам и судебным толкованиям, административным нормам и департаментам и другим нормативным документам, усиливают юридическое толкование и интерпретацию соответствия кредитным бизнесам и обращают внимание на идентификацию и предотвращение двойной риски гражданской ответственности и уголовной ответственности.
Углубленный анализ в соответствии с законом и правилами  Проанализируйте различные деловые ситуации, которые влияют на права банка и интересы с юридического уровня, избегайте юридических споров и незаконных действий, полностью напоминают людям о юридических рисках во всех аспектах кредитного бизнеса и предлагают контрмеры, чтобы обеспечить соответствие операции кредитного бизнеса.
Практику   Автор объединяет годы юридического рассмотрения банковского бизнеса и практики соблюдения средств по внутреннему контролю, и пишет эту книгу с банковским кредитным бизнесом в качестве основного бизнеса, раскрывает риски соблюдения правовых требований в соответствии с бизнес -процессами, близко к фактической ситуации с кредитной работой и побуждает меры по оказанию помощи в текущих общих проблемах в ссуде, которая удобна для повторного перевозчика.
Эта книга внимательно следует за нынешними законами и судебными толкованиями, административными правилами и департаментами и другими нормативными документами, такими как Гражданский кодекс. Это практическая руководящая роль, основанная на практической работе автора, основанной на фактической ситуации кредитного бизнеса и суммировании опыта юридического обзора банковского рассмотрения на протяжении многих лет.
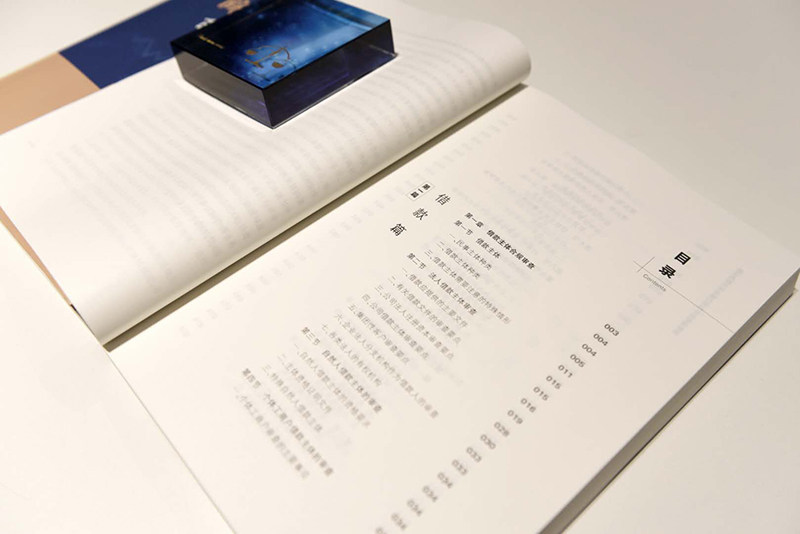
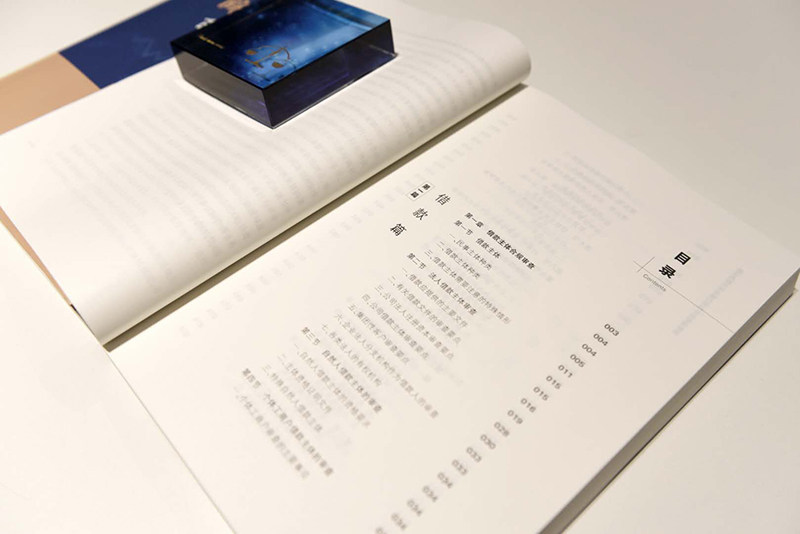
Каталог
Глава заимствования
Обзор соблюдения главы о заимствовании предметов
Фестивальный заимствование
1. Типы гражданских предметов
2. Типы кредитных предметов
3. Особые обстоятельства, на которые заемщик должен обратить внимание
Раздел 2 Обзор юридических лиц.
1. Основные документы, которые должны быть предоставлены для кредита
2. Ключевые моменты для рассмотрения кредитных документов
3. Ключевые моменты для рассмотрения зарегистрированного капитала юридического лица компании
4. Ключевые моменты для рассмотрения предметов корпоративного кредита
5. Ключевые моменты обзора клиентов группы
6. Обзор корпоративных юридических филиалов в качестве заемщиков
7. уполномоченные учреждения различных юридических лиц
Раздел 3 Обзор предметов по ссуде с естественным лицом
1. Квалификационные требования для естественного человека, заимствуя субъекты
2. Документ к квалификационному сертификату предмета
3. Специальное естественное лицо, заимствовая субъект
Раздел 4 Обзор индивидуальных субъектов бизнес -ссуды
1. Основные вопросы для индивидуального обзора домохозяйств.
Раздел 5 владельцы бизнеса сельского подрядчика
Раздел 6 Обзор поставленных предметов организаций, не являющихся легальными организациями,
1. Обзор партнерства
2. Обзор единоличных владений
3. Основной обзор корпуса аффилированных предприятий
Раздел 7 Юридический обзор заимствования организаций, занимающихся специальными отраслями
1. Промышленная франшиза
2. Квалификационные требования
Раздел 8 Обзор специальных форм бизнеса, таких как контракт и лизинг
Раздел 9 Общие веб -сайты для должной осмотрительности
1. Информационный запрос предмета
2. Запрос информации о кредитной информации
3. Корпоративная квалификация/квалификационная информация запрос
4. Запрос на производственную лицензию
5. Информационный запрос на недвижимость
6. Информационный запрос на судебное разбирательство
7. Финансирование информации
8. Другие каналы запроса информации
Глава 2 Заимствование обзора соответствия проекту проекта
Обзор разделов документов по утверждению проекта
1. Документы о утверждении проекта, необходимые для кредитных проектов
2. Документы о утверждении охраны окружающей среды
3. Другие утвержденные документы, предусмотренные государством
IV Промышленная политика
5. Документы о утверждении земли
Раздел 2 Обзор Project Capital
1. Проектный капитал
2. Объем применения системы Project Capital System
3. Объем инвестиций в Project Capital 4. Доля проектного капитала
5. Специальные требования к капиталу Project
Глава 3 Обзор соответствия вопросов заявки на ссуду
Фестивальный обзор основных вопросов кредитных контрактов
1. Обзор заявки на кредит 2. Обзор цели кредита
3. Обзор срока кредита
4. Обзор ставок кредита
5. ситуации запрещенного кредита
Раздел 2 Правила управления для промежуточного бизнеса
Глава 4 Обзор соблюдения требований в кредит
Фестивальный обзор заключения кредитных контрактов
1. Обзор подписания договора договора договора.
2. Выбор текста договора кредита
3. Квалификационный обзор обработчиков контракта
4. Подписание и герметизацию договора кредита
5. Другие вопросы, на которые следует обратить внимание во время завершения кредитного договора
Раздел 2 Обзор эффективности кредитных контрактов
1. Кредитный договор недействителен
2. Достоверность кредитного договора должна быть определена
3. Кредитный договор может быть изменен и отозван
Раздел 3 заимствовал обзор соответствия
1. ситуация, когда банк отказывается заимствовать
2. Что следует отметить, отказываясь выдавать кредиты
3. Обзор кредитного ваучера
4. Обзор бухгалтерского учета ссуды
Статья 2 Гарантия
Глава 5 пост-лау обзор соответствия
Изменения раздела и расторжение договоров о заимствовании
1. Изменения в кредитном договоре
2. Увольнение договора ссуды
Раздел 2 Меры юридического ответа на риски заимствования
1. Меры для борьбы с по умолчанию заемщиков
2. Меры по реагированию на нарушение договора гаранта
3. Меры для должника уклониться от банковских долей
4. Компания преодолевания для других сигналов кредитного риска
Глава обеспечивает законность контракта
Раздел гарант обзор предмета
1. Квалификация субъекта гаранта
2. Квалификационные документы гаранта
Раздел 2 ключевые пункты для проверки гарантированных субъектов контракта
1. Ключевые моменты для проверки гарантии гарантии естественного человека
2. Ключевые моменты пересмотра компании в качестве гарантированного субъекта контракта
Раздел 3 Особые обстоятельства гарантии гарантии
1. Гарантии и гарантии юридических лиц государственных учреждений
2. Гарантия юридического лица социальной группы
3. Гарантия компании по финансированию гарантии
4. Гарантии финансовых компаний Enterprise Group
5. Гарантии компаний по ценным бумагам
6. Гарантия партнерства
7. Гарантия для профессиональных кооперативов фермеров
восемь,&Ldquo; компания + фермер” гарантированная гарантия
9. Совместное страхование с несколькими семейными
10. Кооперативы снабжения и маркетинга не должны предоставлять гарантии. 11. Страхование кредитных гарантий носит страховой характер и не имеет характера гарантий.
12. Совместная гарантия
13. Специальная гарантия
14. Правильно обрабатывать взаимосвязь между PICC и материальным страхованием в том же долге
15. Вопросы внешней гарантии
16. Выпуск независимой гарантии
Семнадцать.*Высокая гарантия
Раздел 4: Неверная гарантия и отказ от ответственности от ответственности
1. Вопросы ответственности за недействительные гарантии
2. Общие причины для гарантов освобождены от ответственности
3. Ситуация, когда гарант не может быть освобожден от ответственности
4. Обратите внимание на право первой апелляции и защиты общей гарантии
Глава 2 Гарантия ипотеки
Ключевые моменты раздела для рассмотрения ипотечного законности
1. Правила ипотеки имущества
2. Собственность не разрешено использовать для ипотеки
3. Обратите внимание на проблему добросовестного приобретения прав на ипотеку недвижимости
4. Обратите внимание на передачу заложенного имущества
Раздел 2: Объем прав безопасности
1. Объем гарантированной ответственности
2. Вопросы, на которые следует обратить внимание в сфере гарантии
Раздел 3 ключевые моменты для обзора различных типов ипотеки
1. Здания и другие земельные привязанности
2. Строительные здания
3. Предварительный заказ коммерческих номеров
4. Право на использование государственной строительной земли
5. Право использовать коллективные коммерческие строительные земли в сельской местности
6. Права управления земельными контрактами
7. Права добычи полезных ископаемых 8.
9. Морская зона Ипотека Ипотека Использования
10. Общая ипотека подвижной собственности
11. Корабльная ипотека
12. Ипотека гражданского самолета
13. Ипотека автомобиля
РАЗДЕЛ 4 * Опытные баллы для обзора ипотеки высокой стоимости
Раздел 5 Исключения, в которых права безопасности предпочтительнее, чтобы получить компенсацию
1. Право на приоритетную компенсацию для подрядчика строительного проекта
2. Потребители, которые предварительно приобретают коммерческое жилье
3. Неоплачиваемые претензии сотрудников
IV Национальное налогообложение
5. Выделите плату за права на землепользование
6. Право арендаторов до аренды до того, как ипотека не будет затронута правом
7. Право арендатора на приоритетную покупку должно быть защищено до ипотеки
8. Приоритет кораблей и самолетов
9. Судебные расходы на реализацию прав по ипотечным кредитам
10. Медицинские расходы на компенсацию за травмы
Раздел 6 Другие вопросы, на которые следует обратить внимание на гарантии ипотеки
1. Управление по обеспечению
2. Сбор залога
3. Ипотечный эффект имущества
4. Эффективность ипотеки и обещания имущества прихода
5. Ипотека имущества компании Group Company
6. Повторная (ранжированная) проблема ипотеки
7. Относительно отношения между ипотекой, продажей и арендой
8. Обработка, когда права безопасности сосуществуют
9. Ипотека коллективной собственности сельских коллективных организаций
10. Юридические средства правовой защиты от ипотеки
11. Иностранные предприятия заложены внешне. 12. Обратите внимание на предотвращение злонамеренных ипотечных кредитов.
13. Вопрос об общей имущественной ипотеке
14. Обратите внимание на причины ипотечного давления о отказе от ответственности
Раздел 7 о плавающей ипотеке подвижного имущества
Раздел 8 Внедрение прав на ипотеку
Глава 3 Гарантия обещания
Ключевые пункты раздела для рассмотрения законности прав на залог имущества
1. Соответствующие требования к обещанию подвижного имущества
2. Ключевые моменты для рассмотрения законности денег и обещания счета
3. Обратите внимание на проблемы при обещании автомобилей
Раздел 2 ключевые моменты для рассмотрения залога законности прав
1. Следующий залог (должник или третья сторона) имеет право распоряжаться
Права могут быть квалифицированы
2. Следующие права не могут быть использованы для залога
Раздел 3 ключевые моменты для рассмотрения обещаний различных типов прав
1. Фонд акций
2. Собственное капитал
3. Права собственности на патентные права
4. Права собственности в авторском праве
V. Exclusive Right
VI Примечания
7. коносамент
8. Собственный заказ
9. Личный полис страхования жизни
10. Сертификат личного срока депозита
11. Сертификат срочного депозита единичного срока
12. Государственный долг
13. Залог акций партнеров в партнерстве
14. обещание прав на дорожное плавание
15. Право на получение платежей за электроэнергию для проектов по строительству и ремонту сельских сетей
Глава 3 Утилизация неработающих активов
  16. Правооплаты за студенческие квартиры, такие как колледжи и университеты
17. Залог дебиторской задолженности
18. Залог продуктов управления банковским богатством
Глава 4 Обзор регистрации ипотеки и залога
1. Процедуры регистрации ипотеки и залога
2. Положения отдела регистрации ипотеки и залога
3. Сертификат регистрации ипотеки и залога
4. Условия для эффективных прав безопасности
Глава 5 Атипичная гарантия
1. Судебное отношение нетипичных гарантий
2. Основные способы нетипичных гарантий
Фу Цзиньбо, старший экономист, юридический эксперт по сельскохозяйственному банкротству Китая, имеет квалификацию адвоката и юридического консультанта по * предприятиям. Он работал в учреждениях пятого уровня сельскохозяйственного банка Китая. Он занимал пост президента филиалов второго уровня и * филиалов, заместителя президента филиалов второго уровня, спонсируемого в рамках проекта по пересмотру внутреннего контроля и юридического соответствия Сельскохозяйственного банка Китая, и в настоящее время является генеральным менеджером Департамента по надзору за внутренним контролем и надзором по соблюдению соответствия требованиям Цифейского отделения Китая. Он выиграл почетные титулы президента штаб -квартиры сельскохозяйственного банка Китая, продвинутого работника сельскохозяйственного банка Китая Чжэцзян и юридического советника провинции Чжэцзян. Он участвовал в компиляции и проекте «Руководства по юридическому рассмотрению для кредитного бизнеса сельскохозяйственного банка Китая», выпустил более 70 000 экземпляров по всему банку, став настольным инструментом для практиков кредитных средств по всему банку. Более 20 теоретических исследовательских статей были опубликованы в Китае городской и сельской ежедневной ежедневной ежедневной жизни, успешно собирая и утилизировали более 10 миллиардов юаней неработающих активов, с глубоким теоретическим фондом и богатым практическим опытом.
Предисловие
Финансы - это жизненная сила экономики, а предотвращение и разрешение кредитных рисков является вечной темой коммерческих банков. В связи с постоянными изменениями в национальных законах, правилах, административных правилах и нормативных требованиях, особенно гражданский кодекс будет реализован 1 января 2021 года, а такие законы, как Закон о недвижимости, гарантийное право и закон о контракте будут отменены, а основные изменения будут происходить в гарантиях и контрактах. Кроме того, пересмотр и обнародование законов, правил, судебных интерпретаций и нормативных документов, таких как закон о компании, Закон о банковском надзоре и администрировании, Закон о партнерстве, закон о банкротстве, уголовное право и протокол конференции по гражданскому и коммерческому судебному разбирательству, операция и управление коммерческими банками сталкиваются с всеобъемлющей средой юридической соответствия. В то же время, кредитные продукты и бизнес -процессы коммерческих банков постоянно инновации, а объекты и основа для расследования и обзоров кредитов сильно изменились. Охват работы надлежащей осмотрительности становится все более и более обширной, содержание становится все более и более сложным, а требования становятся выше и выше. Чтобы эффективно предотвратить риски ссуд в соответствии с законодательством и полностью обеспечить безопасность кредитных фондов коммерческих банков, «Руководство по управлению соблюдением коммерческих банков в Гражданском кодексе» (в дальнейшем говорится как «Руководство») были составлены на основе текущих законов, положений и правил департамента, в сочетании с фактической ситуацией ссудного бизнеса и суммировали оценку по складным опыту банка. «Руководящие принципы» будут играть самую важную роль в стандартизации управления соответствием кредитного бизнеса коммерческих банков, повышения эффективности и качества расследования кредитов, рассмотрения и одобрения, содействия операции по соблюдению кредитного бизнеса в соответствии с законом, а также предотвращения и разрешения кредитных рисков. Основные особенности этой книги заключаются в следующем:
1. Принципы письма
(1) Принцип соблюдения законов и правил. В соответствии с требованиями законности бизнес -операций, правовой анализ и анализ различных ситуаций, которые могут влиять на права банков и интересы во время формулирования руководящих принципов, стремясь обеспечить законность и эффективность кредитов и избежать юридических споров и незаконных действий, он полностью напоминает о юридических рисках во всех аспектах ссуды. В то же время, в соответствии с требованиями соответствия бизнес -операциям, «руководящие принципы», основанные на соответствующих национальных политиках, административных нормативных актах и нормативных требованиях, выявляют политические риски и нормативные риски в отрасли и предлагают противодействие для обеспечения соответствия в работе ссудного бизнеса.
(Ii) Операционные принципы. «Руководства» вращаются вокруг банковского кредитного бизнеса, раскрывают риски соблюдения юридических обязательств в соответствии с бизнес -процессами и находятся близки к фактической ситуации с кредитной работой. В ответ на общие проблемы, возникающие в текущей кредитной работе, это вызывает различные средства помощи для легкого поиска; Текстовое выражение легко понять и подчеркивает практичность, и может быть прочитано передовым и бэк -офисным кредитом банка в процессе обработки бизнеса. Кроме того, руководство также проанализировало и объяснило сложные проблемы и выдвинули первостепенные мнения о будущем развитии некоторых предприятий, которые могут достичь результатов.
(Iii) Принципы точности и совершенства. Руководство основано на текущих законах, правилах, административных нормах, судебных толкованиях и внешних нормативных правилах, придает значение юридическому пониманию и интерпретации соответствия заимствованию бизнеса и стремится быть точными и утонченными. Содержание «руководящих принципов» разделено на четыре части: кредиты, гарантии, утилизация неработающих активов и предупреждений (выявление и предотвращение преступных актов, связанных с кредитным бизнесом). Он фокусируется на выявлении и предотвращении двойного риска гражданской ответственности и уголовной ответственности. Он имеет как теоретический анализ, так и краткое и практическое руководство по эксплуатации, формируя относительно стандартную систему обзора.
2. Содержание и структура
«Руководства» составлены в соответствии с кредитным бизнес -процессом, а кредиторы пересматриваются и направляются на соответствующие положения заемщика в «общих принципах». Следовательно, кредиторы в «Руководящих принципах» заменяются заемщиком. Руководство имеет в общей сложности четыре статьи и более 300 000 слов, а содержание состоит из следующих четырех частей:
*Статьи“ глава заимствования”. Банк проводит юридические и соответствия в основных вопросах до, во время и после займа клиента, анализирует и идентифицирует квалификацию организации заемщика, содержание кредитного заявления и как подписать контракт и реализовать кредит, подсказывает риски юридического соответствия и выдвигает соответствующие предложения. Цель состоит в том, чтобы обеспечить квалификацию субъекта кредитного договора, процедуры были законными и соответствующими, форма стандартизирована, содержание ясно, подпись (слово) верна, а процедуры*, и обеспечить законность и обоснованность договора кредита. Ключевыми моментами рассмотрения являются общие изменения контракта, нарушение договора, уклонение от уплаты долга, банкротство, реструктуризация предприятий и другие вопросы в управлении после пост-посадки, а также анализируются меры по предотвращению рисков один за другим, чтобы эффективно предотвратить и разрешить различные риски после выдачи займов.
Вторая глава“ гарантия”. В основном в соответствии с соответствующими положениями прав безопасности и гарантийных контрактов в Гражданском кодексе и их судебных толкованиях, а также «протокол конференции суда по гражданской и коммерческой работе» и других юридических интерпретациях, анализируются юридические риски, ипотечные и залог, выявлены, побуждают к гарантию, ипотеки и обещанию и оказанию соответствующих предложений в области Logalies.
Третий&Ldquo; статья об утилизации активов неработающих активов”. В основном он проводит юридические и соблюденные проверки по таким вопросам, как сбор неработающих судебных разбирательств, срок давности, гарантийный период, судебный процесс и исполнение, перевод пакета, погашение долга и списание плохого долга, а также формулирует различные планы утилизации, чтобы эффективно предотвратить и разрешить различные риски избывания непрофессиональных активов.
Четвертый&Ldquo; предупреждение (выявление и предотвращение преступных действий, связанных с кредитом)”. Контент в основном анализирует и определяет преступные акты, связанные с кредитным бизнесом, суммируя и описывая правовые характеристики различных финансовых преступлений. Руководство отличает преступления на пособие по персоналу от клиентов от&LDQUO: стандартизировать кредитные операции и предотвратить преступные преступления; Использовать уголовные средства для поддержания финансовой безопасности; предотвратить преступления клиентов и обеспечить безопасность кредита” анализ трех аспектов, и были выдвинуты руководящие мнения и меры по предотвращению риска.
Проблемы, которые необходимо объяснить
(I) Применимые положения *из законов, правил и департамента и других нормативных документов, но не являются нормативными документами, разработанными Департаментом надзора и управления, и предназначены только для коммерческих банков в качестве руководства по бизнес -операциям и ссылки.
(Ii) «Руководство» применимы к старшим руководителям, менеджерам по счетам, менеджерам по рискам, менеджерам по продуктам, менеджерам по соблюдению нормативных требований и сотрудникам юридических дел коммерческих банков, а также могут быть изучены и использованы персоналом по обработке ссуд и на других должностях. В то же время «руководящие принципы» также могут использоваться для справки судьями, юристами и другими юристами, а также тех, кто участвует в распоряжении неработающих активов. Тем не менее, разные должности имеют разные требования к работе, а отправные точки и основа для суждения риска также различны. Нам нужно сосредоточиться на обучении и освоении в соответствии с требованиями каждой позиции.
(3) Из -за широкого спектра аспектов и сложного содержания рекомендации трудно охватить все, и еще более невозможно решить все проблемы, которые не предусмотрены текущими законами, правилами и правилами департамента раз и навсегда. Независимо от того, является ли это персоналом по обработке ссуд в коммерческом банке или персоналом по юридическим вопросам, ** должен постоянно обновлять и резервировать знания, чтобы выполнить хорошую работу в управлении соответствием кредитного бизнеса. Кроме того, мои знания ограничены, поэтому в книге неизбежно есть ошибки или упущения. Пожалуйста, критикуйте и поправьте меня и друзей!
Фу Джинбо
20 августа 2020 г."