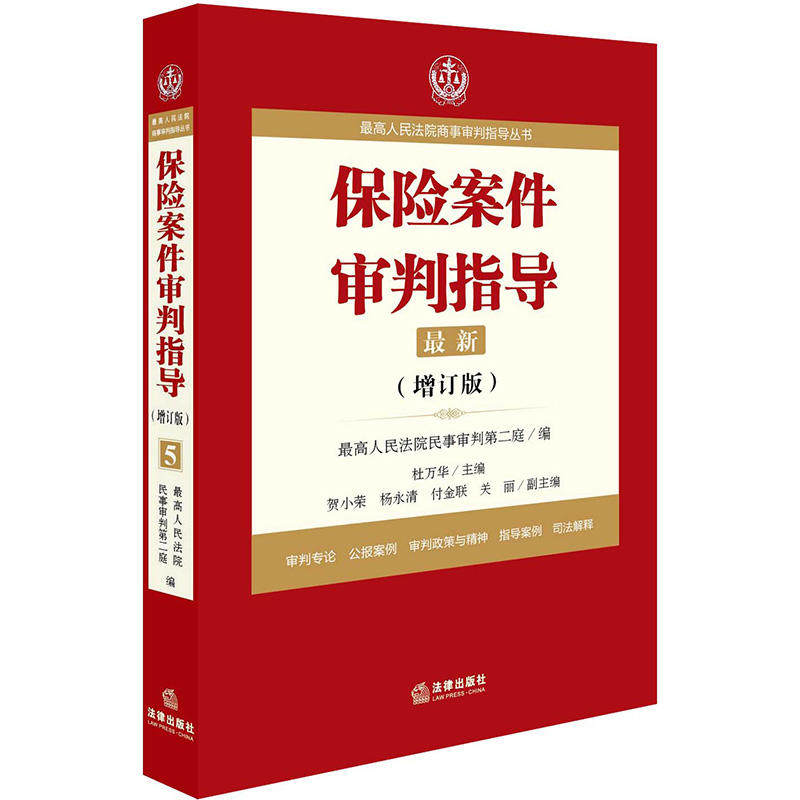
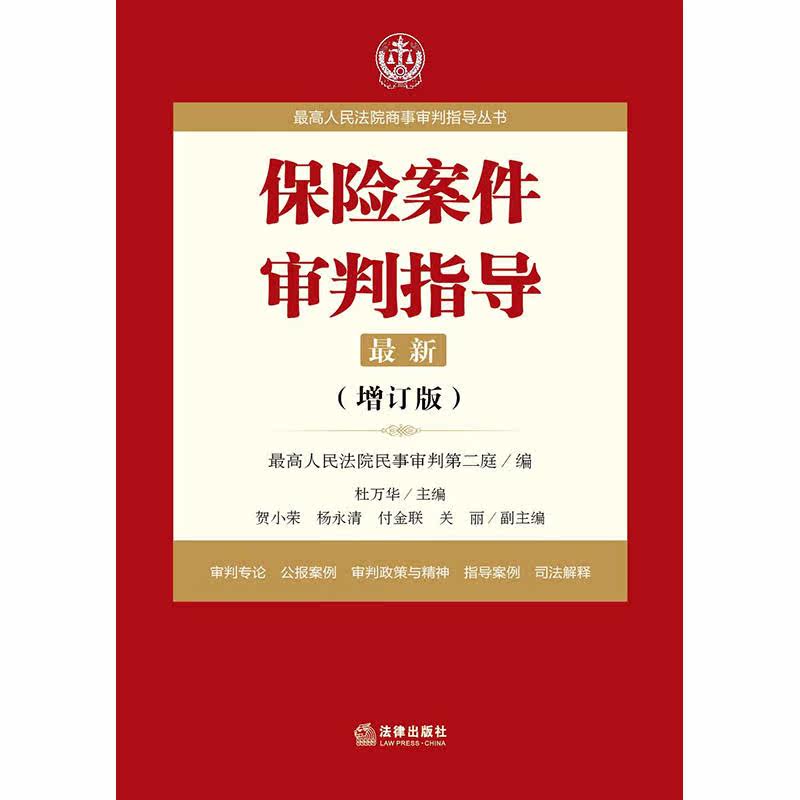
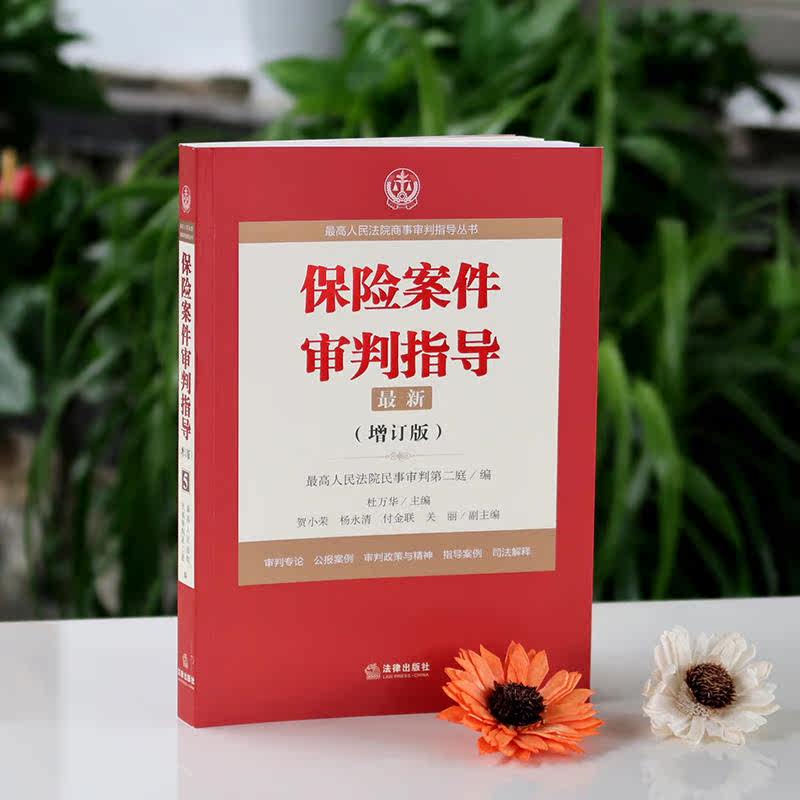
[Dangdang.com] Серия коммерческих судов Народного суда:


Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара



1. Краткие и точные проблемы для уточнения
*Проблемы, связанные с серией коммерческих судов Народного суда, являются сложными, а новые проблемы в судебной практике. Новые взгляды и основание сжаты и суммированы.
2. Профессиональный ответ на систематическую в системе -Depth System
В соответствии с каждым заголовком 10 столбцов, таких как теория испытаний, дела руководства, дела бюллетеня, запросы и ответы, судебные интерпретации, судебные интерпретации, политика проб и дух, систематически отвечали в глубине.Среди них теория испытания включает в себя взгляды хорошо известных ученых, законодателей и судей на этот вопрос.
3. богатый типичный руководство по случаю
Была отобрана серия дел руководства, коммюнике и дела, опубликованные Народным судом Народного суда, и делами Второго суда Народного суда Народного суда.Ключевые случаи включают в себя оценку мнений, написанных судьями второго подразделения Китайской Народной Республики, которые являются довольно практичными и ссылками.
4. Новая юридическая основа для фокуса
Законы, правила, судебные интерпретации, судебные документы и местные мнения, включенные в сериал, являются важными и эффективными текстами в области коммерческих испытаний.
*Глава основные вопросы в страховых случаях
*Тип дела и спор о страховании сертификата
001. Основные виды страховых случаев
002. Основные проблемы и споры в суде по страхованию
Раздел 2 Связь между поправкой к Закону о страховании в 2002 году и поправкой к Закону о страховании в 2009 году
003. Принцип ретроактивной власти и исключений из применения новых и старых законов страхового закона
004. Создание договора должно использоваться в качестве момента времени для принципа применения новых и старых законов страхового закона.
005. Если договор страхования, установленное до принятия нового закона, подлежит юридическому определению в то время является недействительным, и применяется действительное решение нового закона, применяются положения нового закона.
006. Акты и события, которые применяют новый закон
007. Закон страховщика, претендующего на расторжение договора на том основании, что застрахованный не смог выполнить обязательство правдивого уведомления или декларация возраста застрахованного не соответствует действительности
008. Расчет некоторых периодов при применении нового закона
Глава 2 Создание и эффективность страховых контрактов
*Создание договора страхования
009. Если премия предоставлено или устное уведомление продлен без подписания письменного договора, желательно подписать замену
010. Когда договор страхования заключается в стороне, договор должен быть заключен.
011. Страховщик не сделал никакой страховки и не отказалась сделать какую -либо страховку в течение разумного периода.
012. Страховой договор предусматривает, что“ период нерешительности&Rdquo; договор не влияет на время заключения договора, и договор страхования устанавливается, когда страховщик застрахован.
013. Физикальный экзамен не является требованием заключения договора о страховании жизни, если иное не согласовано сторонами
014. Правила для определения того, не является ли содержание договоров страховых договоров.
015. Право на прекращение страхового договора
Раздел 2 Эффективность договора страхования
016. Страховые контракты, как правило, вступают в силу, когда они установлены
017. Страховые контракты с эффективными условиями вступают в силу, когда прилагаемые условия выполняются
018. Договор страхования с эффективным периодом вступает в силу в конце прилагаемого периода
019. Стороны могут согласиться с вступлением в силу договора страхования с условиями или периодами, а установление договора страхования не является необходимой формой выпуска страхового полиса.
[Дело отчета Gumor] Дело о споре по страхованию убытков на недвижимость между Юннаном Фуюном Логистикой Ко., ООО и Центральным филиалом Китая Страхование Страхования жизни, ООО, ООО, ООО, ООО, ООО
020. Будь то страховая премия уплачена или нет, не влияет на установление и эффективность контракта, за исключением случаев, когда страховая премия согласна с оплатой в качестве условия для вступления в силу договора.
021. Условия, прикрепленные к договору страхования, должны быть надлежащим образом ограничены.
022. Если застрахованное лицо должно подписать или запечатать договор страхования при подписании договора страхования.
023. Что касается обработки страховых документов, подписанных агентством
Раздел 3 возобновление договора страхования
024. Условия для повторного возмещения страховых контрактов
025. Обязательства по переработке договора страхового договора, уведомления и объяснения
026. Защита застрахованного, когда договор страхования повторно зарегистрирован
Глава 3 защищает преимущества
*Основная теория защиты интересов
027. Относительно принципа страховых интересов
028. Содержание интересов страхования имущества
029. Содержание личных страховых пособий
Раздел 2 Применение закона, которое защищает интересы
030. Различные страхователи застраховают один и тот же страховой субъект отдельно, и застрахованный может требовать компенсацию на основе договора в рамках их страховых интересов.
031. Конкретная идентификация объема застрахованного предмета
[Руководство по делу] Случай по поводу проверки договора о страховании недвижимости между заявителем Лайян Филиал Китая PING Property Insurance Co., Ltd. и ответчиком Yantai Honghui Food Co., Ltd.
032. Обработка несоответствия между застрахованными и страховыми интересами
033. Относительно обработки страховой конкуренции и сотрудничества
034. Последствия неэффективности договора страхования из -за отсутствия страховых пособий
035. Определение страховой стоимости страхового предмета и определение страховой стоимости неопределенного страхования
[Руководство по делу] Страховая стоимость неопределенного страхового субъекта должна быть определена в соответствии с фактической стоимостью застрахованного субъекта во время страховой аварии.
Глава 4: действительно информирующие обязательства и право расторжения контракта
*Раздел застрахованного или обязательство застрахованного правдиво информировать
036. Когда застрахованные и застрахованные не являются одним и тем же лицом, является ли обязательство застрахованного правдиво информировать о застрахованном, соответствует обязанности застрахованного информирования застрахованного.
037. Объем обязательства застрахованного выполнения обязательства правдиво информировать
038. Критерии для оценки содержания, который застрахованный должен правдиво информировать
039. Когда договор о страховании заключен, является застрахованным предметом выполнения обязательства правдиво информировать
040. Уведомления, когда застрахованные и застрахованные непоследовательны
041. Спросите об информатизме
042. Последствия нарушения страхователя на обязательство правдиво информировать
[Дело отчета Гумора] Цзянсу иностранная корпоративная компания против Шанхай Фенгтай Страховой Компания Морской Транспорт Страхование Транспорта.
043. Может ли процедура физического осмотра облегчить или освободить застрахованного или застрахованного от обязательства правдиво информировать
044. Определение обязательства застрахованного не выполнить обязательство правдивого уведомления в договоре личного страхования
Раздел 2 Право на расторжение договора страхования
045. Ситуации права на прекращение страхового договора, которым пользуется страховщик
046. Ограничения на право страховщика на прекращение страхового договора
047. Страховщик не должен расторгнуть договор, если он знает или должен знать, что застрахованный не выполнил обязательство правдивого уведомления после установки договора страхования.
[Дело отчета о Гуморе] Случай договора о страховом договоре между Ханом Лонгмей и другими для Sunshine Life Insurance Co., Ltd. Jiangsu Branch
[Дело отчета Gumor] Лихонг подал в суд по делу о споре о страховом договоре о China Life Insurance Co., Ltd. Foshan Shunde Branch и China Life Insurance Co., Ltd. Foshan Branch.
048. Применение периода, когда страховщик завершает договор, не является защитой
049. Отношения между страховщиком, осуществляющим право расторгнуть договор страхования и претендовать на отказ от компенсации
05.
051. Эффективность расторжения договора страхования
Глава 5 Обязательство страховщика по осуществлению
*Раздел: Основная теория императивных обязательств
052. Правовая основа и характеристики объяснения страховщика об обязательствах
053. Страховщик четко указывает на область обязательств
054. Страховщик четко указывает на выполнение обязательств
055. Разница между объяснением и четким объяснением
056. Доказательство четкого объяснения
057. Производительность уведомления страховщика об обязательствах
058. Советы и объяснения по предложениям об отказе от ответственности, которые используют запретительные положения в качестве причины для отказов от ответственности
059. Если обязательство явно нарушено государство, пункт об освобождении не вступит в силу
[Дело в газете] Страховое дело о споре о Яншулинге против Китая Пинг А. Страхование недвижимости, Ltd. Tianjin Baodi Branch
[Дело отчета о Гуморе] Второй Duan Tianguo против Нанкинского договора страхования филиала. Дело о споре о споре Duan Tianguo v. China Peto Insurance Co., Ltd. Nanjing Branch
Раздел 2 Объясните правовое применение обязательств
060. Если специальное соглашение в равной степени договорится застрахованным, и может быть сделано специальное объяснение.
061. Страховщик по -прежнему обязан объяснить условия формата, рассмотренные регулирующим органом страхования.
062. Страхователь снова подписывает тот же тип договора о страховании, и страховщик объясняет обязательства тех же условий освобождения страховщика от ответственности
063. Страховой полис, разработанный страховой компанией в письменной форме, который напоминает клиентам читать условия страхования и не может быть определено, что страховщик выполнил обязательство объяснить.
064. Страхователь&Ldquo; Застрахованное заявление” подписать колонку, можно ли определить, что страховая компания выполнила свое обязательство четко указать этот вопрос?
065. Сторитель полиса не подал возврат в течение периода нерешительности или не подал возражение в течение периода возражений, который нельзя считать, что страховщик выполнил свое обязательство четко заявить.
Глава 6 Интерпретация и эффективность стандартных условий договора страхования
* Принципы неблагоприятного толкования стандартных условий страховых договоров
066. Когда сторона имеет спор о стандартных терминах, следует сделать объяснение, что наносит ущерб стороне, предоставляющей стандартные условия.
[Случай коммюреа] Если две стороны в договоре страхования имеют разные толкования условий договора, следует объяснить в пользу застрахованного лица.—&Mdash; Cao Liancheng, Hu Guilan, Cao Xinjian, Cao Sianzhong Sue The Jiangsu Frank of Minsheng Life Insurance Co., Ltd. для дела о страховом договоре о споре
067.
068.
069. Предмет толкования принципа неблагоприятного толкования не должен ограничиваться Народным судом или арбитражным агентством
070. Принцип неблагоприятного толкования применяется к“ часто объяснение” спор о понимании стандартных терминов не может быть разрешен
071. Определение масштабов ответственности за всю страховку в договоре на морские грузовые перевозки.
[Направляющее дело] № 52 Hainan Fenghai Grain and Oil Industry Co., ООО
072. Взаимосвязь между принципом неблагоприятного толкования, указанного в статье 30 Закона о страховании и статьи 125 Закона о договоре
Эффективность второго стандартного пункта
073. Соображения по оценке эффективности пункта формата
074. Понимание и применение неверных положений для конкретных положений в формате в договорах страхования
075. Эффективность специальных соглашений в страховых контрактах
Глава 7 Страховые претензии и ответственность
*Раздел страховых претензий
076. Значение начала страховой ответственности и характера начала страховой ответственности
077. Разница между началом страховой ответственности и началом периода страхования
078. Применение принципа близости в страховых случаях
079. Расчет периода страхового андеррайтинга
080. Влияние того, выплачивается ли страховая премия по страховой ответственности
081. Споры по вопросам оплаты страховой премии и юридических дефектов в соглашениях о доставке страховой премии
082. Если страховая компания не уведомит страховую компанию после аварии, сумма претензии будет рассмотрена в споре.
083. Сношение необходимых расходов, таких как оценка в соответствии с требованиями
084. Страховые филиалы, созданные и полученные деловые лицензии в соответствии с законом, могут стать предметом судебного разбирательства
085. Можно ли использоваться в качестве основы для судебного разбирательства по идентификационному письму о дорожно -транспортном происшествии и идентификации аварии в результате пожарной аварии в качестве основы для судебного разбирательства.
Раздел 2: Предположение о страховой ответственности
086. Право выбирать застрахованного и бенефициара после страховой аварии, вызванной третьей стороной
087. До того, как произойдет страховая авария, застрахованное лицо отказывается от права требовать компенсацию от третьей стороны
088. После того, как страховая авария произошла, застрахованное лицо и третья сторона подписывают частичное освобождение от ответственности или договор на соглашение о погашении долга с третьей стороной.
089. Третья сторона уже вынесла компенсацию застрахованному до того, как застрахованные взяли на себя ответственность за компенсацию.
090. Ответственность, когда характер, причина, степень потери страхового несчастного случая не может быть определена
091. После того, как страховщик взял на себя ответственность за страховую компенсацию, третья сторона по -прежнему вносит компенсацию застрахованному
092. Ответственность страховщика в случае страхового происшествия перед выпуском полиса после сбора премии
093. Обработка страховых несчастных случаев, прежде чем страховщик осуществит право на изменение или прекращение
094. Некоторые бенефициары преднамеренно вызывают страховые несчастные случаи, и бенефициары теряют свое право на выгоду, но страховщик не освобождается от страховой ответственности за это.
095. Страховые компании не могут освободить себя от страховой ответственности, потому что застрахованный не может выбрать метод лечения, указанный в договоре страхования.
[Дело в газете] Wang Yuguo v. China Life Laising Company Huai'an Chuzhou Страховая компания страховой компании страховой компании по страхованию.
096. Утилизация инвалидности или смерти застрахованного из -за преднамеренного преступления или сопротивления уголовным обязательным мерам, принятым в соответствии с законом
097. Заявление о временной страховании и разницами между временной ответственностью страхования и страховой ответственностью
098. Понимание системы временной страховой защиты и ее отличия от временных страховых обязательств
099. Понимание и применение ретроспективной системы страхования
Глава 8 Право страховщика на суброгат
*Основная теория права страховщика на суброгацию
100. Объем права претендовать на сузрогацию
101. Страховщикам запрещено&Ldquo; члены семьи или их члены” осуществлять право требовать компенсации за страховую суброгацию“&Rdquo;
102. страховщикам запрещено&Ldquo; члены семьи или их члены” осуществлять право требовать компенсации за страховую суброгацию“ его композиция&Rdquo;
103. Осуществление права на получение компенсации за страховую сузрогацию
[Направляющее дело] Нет.
[Руководство по делу] Спор в требованиях страховой суброгации между филиалом Jiamusi Yonghong в Китайской народной собственности Co., Ltd. и филиалом Jiamusi Industrial and Commercial Bank of China Co., Ltd.
104. Определение юрисдикции осуществления права страховщика права на суборогацию подать иск против третьей стороны
[Направляющее дело] Нет.
105. При обязательном страховании дорожного движения, применение права страховщика на суброгацию
106. В гарантированном страховании применение права страховщика на суброгацию
107. В перестраховании, осуществление права на суборогацию между страховщиком и перестраховщиком
108. При компенсационном страховании медицинских расходов применение права страховщика на получение суброгации
Раздел 2 Правовое применение права страховщика на суброгацию
109. В недостаточной страховании, если право страховщика на получение компенсации за страховую сузрогацию и право застрахованного претендовать на компенсацию за третьи стороны существует в то же время, определение суммы компенсации для третьих сторон
110. В недостаточной страховании право страховщика на получение компенсации за страховую сузрогацию и право застрахованного претендовать на компенсацию для третьих сторон одновременно
111. Представление основного суждения, когда право страховщика претендовать на компенсацию за страховую суборогацию и право застрахованного претендовать на компенсацию третьим сторонам в недостаточном страховании существует в то же время
112. Застрахованный имеет несколько прав на получение компенсации за ту же третью сторону и право застрахованного претендовать на компенсацию за суброгацию
113. Может ли страховщик осуществлять право на страховую суброгацию против гаранта третьей стороны?
114. Может ли страховщик осуществлять право на застрахование
115. Может ли страховщик осуществлять право на страховую суброгацию на получение компенсации, кроме конкретных предметов, в которых страховая компенсация была выплачена
116. После того, как страховщик получает право на суброгат, может ли он перенести права, которые он получил?
117. В иске о праве претендовать на компенсацию за страховую сузрогацию, должен ли суд рассмотреть защиту, выращенную третьей стороной, о недействительности договора страхования?
118. Когда третья сторона, которая повреждает застрахованный предмет, является государственным юридическим лицом, право страховщика на получение компенсации
Глава 9 Право страховщика на участие в урегулировании
119. Характер участия страховщика в поведении в урегулировании
120. Правовая основа для ограничения права на участие в урегулировании
121. Фактическая необходимость ограничить право страховщика урегулировать участие
122.
Глава 10 Личная страховка
123. Что такое договор страхования жизни
124. Как рассчитать денежную стоимость договора страхования жизни
125. Кто владеет денежной стоимостью контракта на страхование жизни
126. Объем субъектов для заключения договора о страховании со смертью в качестве условия оплаты страховых пособий для несовершеннолетних
127. Если сумма страхования смерти, подписанную родителями для несовершеннолетних детей, превышает верхний предел, установленный Комиссией по страхованию Китая, как определяется ее эффективность?
128. Если у работодателя есть трудовые отношения со своим/ее застрахованным личным страхованием, страхование сообщает об обязанности и застрахованном лицо, чтобы определить страхование
129. Обозначение и изменения бенефициаров в договоре личного страхования
130. Передача прав на получение пособия на личное страхование
131. Может ли полис страхования жизни быть переданы и пообещали?
132. Обработка неверной части договора личного страхования
133. Страховая премия личного страхования может быть выплачена другими
134. Обработка страховых пособий как имущество застрахованного
135. Право собственности на право на произвольно расторжение в договоре личного страхования
136. Кто будет осуществлять право на прекращение после застрахованного умирания?
137. Защита застрахованного лица при увольнении договора страхования
138. Ограничение страхователя для расторжения договоров страхования в договорах страхования жизни
139. Требует ли застрахованный договор страхования согласия застрахованного и бенефициара
14.
141. должны ли правозащитник и наследник договора о страховании жизни иметь застрахованную выгоду для застрахованного
142. Статус ограничений и определение юрисдикции личного страхования
143. Если договор о страховании жизни неясен, он определяется в соответствии с привычками сделки. Полем
[Дело отчета о Гуморе] Лу Юнфанг подал в суд на дело о страховом договоре о споре о Тайканге филиала Китая Life Insurance Co., Ltd.
144. О страховании медицинских расходов
145. О личном страховании группы
146. Как определить, согласуется ли застрахование на условиях страхового платежа в страховании групп жизни со смертью в качестве условия
147. Относительно стандартных положений об инвалидности
148. Относительно причинно -следственной связи между причинами отказов от ответственности и страховых аварий
149. Если застрахованные совершают самоубийство, страховщик несет ответственность
150. Личная страховка не применяется&Ldquo; принцип компенсации потерь&Rdquo;, после того, как застрахованный или бенефициар получает компенсацию от нарушения от третьей стороны, которая совершает акт вреда, он или она все еще может претендовать на компенсацию от страховщика после того, как он или она получит компенсацию нарушения от третьей стороны, которая совершает акт вреда.
[Дело отчета Gumor] Случай спорозации договора о страховании между Фенгом Юшоном против Эвербрайт Юнминг Страховой Страхование, ООО
[Дело в газете] Две Ли Сиджиа против Страховой компании Страховой компании XILIN
Глава 11 Страхование транспортных средств
151. Если добросовестный страхователь приобретает поддельный страховой полис через отдел маркетинга страховой компании, страховая компания по -прежнему несет ответственность за страхование.
[Случай коммюнике] Лю Лей против Ван Вейджян, Чжу Кайронг, Центральное отделение в Центральном отделении Тяньена, дело о спорах по компенсациям по травмам, связанным с дорожно -транспортными происшествиями.
152. Обработка дорожно -транспортных происшествий во время использования основного трейлера
153. Право требовать страховки на передачу транспортного средства
154. Право на получение страхования в случае страхового несчастного случая в транспортном средстве, связанном с
155. Если заемщик транспортного средства попал в аварию при использовании транспортного средства, застрахованного сторонним страхованием ответственности, предмет страхового иска
156. Определение предмета компенсации за психическое повреждение
157. Сторонники судебных процессов и срок давности в судебном разбирательстве по страхованию ответственности третьей стороны
158. Ответственность за несчастные случаи, возникающие после того, как человек на машине покидает застрахованный автомобиль
[Дело в газете] Zheng Kebao v. Xu Weiliang и Changxing Frankation of China Peto Insurance Co., Ltd., Спор о компенсации по личным травмам в дорожно -транспортных происшествиях в китайской народной собственности Co., Ltd.
159. Транспортное средство, застрахованное со сторонними страхованием ответственности, является незаконно собранным транспортным средством, а водительские права транспортных средств созданы.
160. После того, как обязательное страхование на трафик будет удалено из страхового полиса, масштаб страховщика страхования ответственности третьей стороны несет ответственность за компенсацию.
161. Когда потери транспортного средства будут вызваны во время обслуживания и технического обслуживания транспортных средств, страховая компания несет ответственность
Глава 12 Гарантированная страховка
*Основная теория гарантированного страхования
162. Вопросы для определения характера гарантийного страхования
[Руководство по делу] Дело о филиале Хулудао китайской народной страховой компании против строительного банка Хулудао.
163. Обеспечьте особое характер случаев страховых споров и процедур подозреваемых преступлений
164. Гарантированное взаимосвязь между страховыми контрактами и основными гражданскими контрактами
165. Взаимосвязь между договором по страхованию гарантий и соглашением о страховании гарантийного страхования
166. Ответственность страховщика при гарантии страхования и гарантии сосуществует
Раздел 2: Юридическое применение гарантированного страхования
167. Гарантированная пробная процедура для случаев страховых споров
168. Суд над делами, в ходе которых застрахованный преследует застрахованного, гаранта, страховщика и т. Д.
169. Обеспечить статус судебного разбирательства сторон страхового спора
170. Вопросы обмена обязательствами по рассмотрению кредитов между страховщиками и застрахованными лицами
171. Вопросы об отказе от ответственности страховых компаний, когда банки не выполняют свои обязательства по рассмотрению.
172.
173. Право претендовать после претензии страховщика
174. Страхователь или страхователь полиса в страховании злонамеренно сговорится с дилером, чтобы обмануть страховую компанию страховой компании.
175. Определение страховых несчастных случаев в гарантийном страховании
176. Условия и условия договора о страховании или страхового сотрудничества, чтобы гарантировать страховой полис страхового полиса для обеспечения других автострахования в качестве условий андеррайтинга страховщика
177. Обработка высшего займа и лучшего страхового поведения
178. Дилер или заемщик изготавливает цену покупки и реализации автомобиля&Ldquo; высокие кредиты и низкие покупки” обработка
Предварительное описание
Пусть судья и судья несут ответственность, является объективным требованием судебных законов.Новый раунд судебной реформы выдвинул более высокие требования для комплексного качества, судебных способностей, профессионального уровня и судебного практического опыта судей.Из -за разнообразия субъектов и сложности юридических отношений, коммерческие судебные споры привели к бесконечным трудностям и новым проблемам, а сложность судебных процессов растет, что вызывает много внимания для работников юристов для рассмотрения дел.С этой целью Второй гражданский суд Гражданского суда, основанный на поглощении опыта судебного разбирательства и результатов исследований Народного суда и местных судов на всех уровнях, сочетает в себе основную теорию коммерческих судебных процессов и коммюни -дела и дела руководства *Народный суд, и основываясь на *Законе, правилах, судебных толкованиях и политике, классифицируются по категориям, всесторонне и систематически суммировали концепции суда и вопросы правового применения в коммерческой судебной практике, а также отредактировали и опубликовали этот набор « *Народного суда коммерческого суда Стоимость судебного разбирательства ".Серия стремится охватить общие трудности, новые проблемы и стратегии реагирования в области коммерческих испытаний, подчеркнуть практичность, сосредоточиться на руководстве и воплощать авторитет, чтобы читатели могли полностью понять и понять конкретные методы и основы для каждой проблемы и обрабатывать Соответствующие методы для читателей.Серия включает в себя семь томов: компания, контракт, финансы, страхование, гарантия, реструктуризация предприятий, банкротство и реорганизация, коммерческие пробные процедуры и «Руководство по борьбе с коммерческими делами».Конкретные функции следующие:
1Краткие и точные проблемы для уточнения
Проблемы, связанные с серией, являются сложными, а новые проблемы возникают в судебной практике. и откладываемые добавляются к взглядам и основанию.
2Авторитетный ответ на систему
Книги в теории судебных разбирательств, делах руководства, делам коммюнике, запросов и ответов, судебного толкования, политики судебного разбирательства и духа судебного толкования, судебного толкования, пробной политики и духа в каждом названии, делают его*комплексным ответом.Среди них теория судебного разбирательства включает в себя мнения авторитетных ученых, законодателей и судей по этому вопросу. которые имеют сильную ссылку.
3. Богатое и типичное руководство по случаю
Существуют дела о делах руководства, дела бюллетеня и дела второго суда Народного суда Народного суда.Случаи руководства и дела бюллетеня являются авторитетными и руководством;В письме целостность дела поддерживается как можно больше.
4. Новая юридическая основа для фокуса
Законы, правила, судебные толкования, судебные документы и местные мнения, связанные с серией, в настоящее время являются эффективными текстами и включают в себя юридические нормы, выпущенные в области бизнеса*.Важно объяснить, что для первоначального появления дела законы, применимые к делам в этой серии, являются действительными юридическими текстами во время дела.
Публикация серии конденсирует мудрость и усилия редактора, но с учетом ограниченного уровня редактора и энергии и сложности содержания коммерческих испытаний, неправомерные и недостатки неизбежны.
редактор
20 декабря 2014 года
Преимущество Версия Описание
«**За последние три года, после нескольких печатных изданий, каждая книга в среднем продала более 10 000 экземпляров и достигла отличных результатов продаж на рынке книг.Прошло почти три года с тех пор, как серия была опубликована. Это содержимое должно быть сериалом разумно отражено, и для этой цели мы пересмотрели и перепечатали его.
Пересмотр этой книги в основном выполняет следующую работу:
1. Богатый случай
Этот пересмотр и переиздание дополняют все руководящие и коммуникационные дела, связанные со страхованием, опубликованным * Народным судом * с 2014 года до первой половины 2017 года, что значительно обогащает и улучшает ресурсы этой книги.
2. Улучшить содержание
В ответ на изменения в законах и правилах страхования и разработке страховой юридической практики с 2014 года новые проблемы и новые взгляды на практике были дополнены и обновлены, что делает содержание этой книги более полным.Ввиду того факта, что в 2002, 2009, 2014 и 2015 годах закон страхования был изменен или пересмотр . Относится к 2015 году «Закон о страховании может быть таким же, как Закон о страховании 2015 года.Содержание книги было обновлено и улучшено в соответствии с положениями *измененного «страхового закона» и *опубликованного «судебного толкования закона о страховании (iii)».С точки зрения пересмотра конкретного содержания, специальные главы или разделы добавили новые проблемы, такие как возобновление договоров страхования и право урегулировать участие страховщика; Содержимое личного страхования выполняется. Право страховщика на получение компенсации и т. Д.
3. Обновить правила
Собранные соответствующие законы, правила, судебные интерпретации, нормативные документы, выпущенные в области страхования, с 2014 года, а также соответствующие локальные правила и документы, выпущенные различными местами, и изменяют и дополняют их в соответствующий контент; Судебное толкование страхового закона, обнародованного Народным судом, и соответствующие судебные документы высших народных судов различных провинций и муниципалитетов для читателей.
4. Проверьте добавку утечки
В этой книге*некоторые авторы, читатели и редакторы нашли некоторые проблемы. Книга объединяется, и цвета изменены и увлажняются там, где выражение не является точным или ясным.
Этот пересмотр гарантирует одновременную разработку содержания книги и судебной практики, с целью предоставления читателям практического руководства и ссылки.Неизбежно, что неполнота ограничена энергией и уровнем.
редактор
Январь 2018 года
«Руководящие принципы для судебного разбирательства по страховым случаям (добавленная версия)», основанные на поглощении опыта испытаний и результатов исследований судов на всех уровнях, он сочетает в себе основные теории коммерческих судебных процессов и дела на людях и делах о народных судах, а также основаны на Новые законы, положения, судебные толкования и полисы, классифицированные и всесторонне суммировали концепции суждения и вопросы правовой применения в судебной практике страхового дела.Мы стремимся покрыть общие трудности, новые проблемы и стратегии реагирования в области страхования, подчеркивать практичность, руководство и полномочия, а также предоставлять ссылку и ссылки на читатели для решения юридических вопросов, связанных с страхованием.
Пересмотр этой книги в основном выполняет следующую работу:
1. Богатый случай
Этот пересмотр и перепечатка дополняет все новые случаи и коммуникации, связанные со страхованием, выпущенным *Народным судом с 2014 года до первой половины 2017 года, что значительно обогащает и улучшает ресурсы этой книги.
2. Улучшить содержание
В ответ на изменения в законах и правилах страхования и разработке страховой юридической практики с 2014 года новые проблемы и новые взгляды на практике были дополнены и обновлены, что делает содержание этой книги более полным.Ввиду того факта, что в 2002, 2009, 2014 и 2015 годах закон страхового отдела был изменен или пересмотрен в 2002, 2009, 2014 и 2015 годах с момента его принятия 30 июня 1995 года, нынешняя новая версия Закона о страховании является законом страхования, внесенную 24 апреля, 2015, эта книга охватывает все содержимое вышеупомянутых версий закона о страховании. Объяснение, это относится к закону о страховании 2015 года.Содержание книги было обновлено и улучшено в соответствии с недавно пересмотренным «Закон о страховании» в 2015 году и недавно обнародованным «судебное толкование закона о страховании (iii)».С точки зрения пересмотра конкретного содержания, специальные главы или разделы добавили новые проблемы, такие как возобновление договоров страхования и право урегулировать участие страховщика; Содержимое личного страхования выполняется. Право страховщика на получение компенсации и т. Д.
3. Обновить правила
Собранные соответствующие законы, правила, судебные интерпретации, нормативные документы, выпущенные в области страхования, с 2014 года, а также соответствующие локальные правила и документы, выпущенные различными местами, и изменяют и дополняют их в соответствующий контент; Судебное толкование страхового закона, обнародованного Народным судом, и соответствующие судебные документы высших народных судов различных провинций и муниципалитетов для читателей.
4. Проверьте добавку утечки
В первом издании этой книги некоторые авторы, читатели и редакторы обнаружили некоторые проблемы. и цвета модифицированы и увлажняются там, где выражение не является точным или ясным.
......*Второй суд гражданского судебного разбирательства в Народном суде: в основном он несет ответственность за коммерческие споры, такие как*, вторые судебные договоры, компании, ценные бумаги, страхование, ноты и другие коммерческие споры;
ДУ ВАНХУА:*Заместитель -Уровень Полный член Народного суда судебного комитета Народного суда, второй чиновник*.