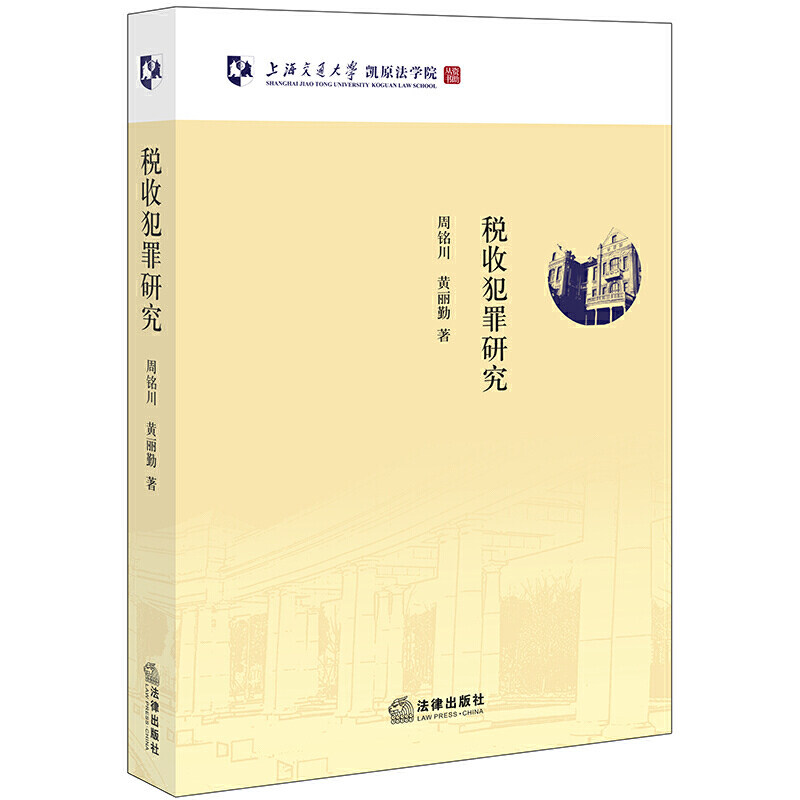
Исследование по налоговому преступлению

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара



введение
Исследовать
Обзор уклонения от уплаты налогов
1. Концептуальный анализ концепции уклонения от уплаты налогов
2. Модификация преступлений по уклонению уплаты налогов при уклонении от уплаты налогов
В -третьих, судебное толкование положений преступлений уклонения от уплаты налогов
В -четвертых, сущность должника вычета, отказывающегося решить налог, состоит в том, чтобы приобрести налог
Раздел 2 Основная сущность уклонения от уплаты налогов
1. Основным органом уклонения от уплаты налогов является в основном налогоплательщики и франшизы
2. Могут ли незаконные операторы и нелицензионные и нелицензированные операторы стать предметом уклонения от уплаты налогов
3. Может ли налоговый агент быть предметом уклонения от уплаты налогов?
4. Только налогоплательщики в некоторых налогах и отсутствие обязательств по вычетам
Объективные характеристики раздела III уклонения от уплаты налогов
1
2. Не заявляйте, что не платите налоги
3. Налогоплательщик избежал большой суммы налогов и составил более 10%от налогооблагаемой суммы
В -четвертых, обязательства вычета не платят и не платят меньше, а сумма сбора налогов большая
Раздел 4 Метод расчета преступлений уклонения от уплаты налогов
1. Преступление уклонения от уплаты налогов - это сумма преступников вместо любви
Нет регулирования“Большое количество”Критерии для идентификации приводят к запушению судебной практики
три,“Коэффициент суммы”Есть проблемы с ненаучными вычислениями
Четыре,“Коэффициент суммы”Существование
Пять, верно“Многочисленное уклонение от уплаты налогов”Сумма должна быть выбрана сначала перед вычислением кумулятивного расчета
Раздел 5 Предварительная пункт о освобождении от преступности в преступлении уклонения от уплаты налогов
1. Анализ структурного анализа предварительного пункта об освобождении от преступности
Во -вторых, значение первого освобождения от преступника
3. Объем применимого предмета предварительного оговорка о освобождении от преступности
В -четвертых, повторная компенсация -это подтверждение и повторение первых освобождений от правонарушителей
5. Привели ли предварительное пункт о освобождении от преступности к прелюдии к процедуре административного наказания
Глава 2 Антитаксические исследования
Обзор криминального общества
1. Концепция анализа идентификации преступности антитаксики
Во -вторых, законодательство о преступлении антитаксиции
В -третьих, ранний классический случай анти -такс
Раздел 2 Составные элементы преступления антитаксики
1. Требования к объектам преступления антитаксики
Во -вторых, объективные требования преступления антитаксисации
3. Основные требования к преступлению антитаксисации
В -четвертых, субъективные требования преступления антитаксиции
Раздел 3 Разница между преступностью и другими преступлениями
1. Разница между преступностью анти -такса и преступлением препятствий официальных обязанностей
2. Комбинация преступления антитаксиции и уклонения от уплаты налогов
В -третьих, количество преступлений, когда причинят насильственные и налоговые жертвы
Глава III. Исследование по борьбе с преступностью преступности по преступности преступности
Обзор преступления уклонения от обвинений
1. Избежать концепции и анализа концепции восстановления налоговой задолженности
2. Убежать из истории преступления в восстановлении задолженности по налогам
Раздел 2 Учредительные элементы преступления возмещения налоговой задолженности
1. Объективные требования этого преступления
Во -вторых, объективные требования этого преступления
3. Предмет этого преступления
В -четвертых, субъективные требования этого преступления
Раздел 3 избежает сочетания восстановления задолженности по налогам и связанных с ними преступлений
1. Конкуренция этого преступления и уклонения от уплаты налогов
Во -вторых, конкуренция этого преступления и преступления антитаксиции
В -третьих, налогоплательщик убегает, может ли налоговая задолженность составлять преступление, не оплачивая налоговую задолженность.
Глава IV исследования по скидке на налога на экспорт
Обзор преступления фестиваля мошеннического возмещения налога на экспорт
1. Обзор системы возмещения налога на экспорт
2. Концептуальный анализ концепции мошенничества при возмещении налога на экспорт
3. Законодательство о преступлении мошенничества при возмещении налога на экспорт
Раздел 2 Учредительные элементы преступления экспорта мошенничества
1. Характеристики объекта этого преступления
Во -вторых, объективные характеристики этого преступления
В -третьих, основные характеристики этого преступления
В -четвертых, субъективные характеристики этого преступления
В -пятых, стандарт осуждения за это преступление
Раздел 3 Качественный анализ статьи 204, пункт 2 уголовного права
1. Статья 204, пункт 2, пункт 2 уголовного права
2. Оценка статьи 204, пункт 2 уголовного права
3. Анализ количества преступлений в статье 204, пункт 2 уголовного права
Раздел 4 Консенсус о преступлении мошенничества в отношении возмещения налога на экспорт и других преступлений
1. Компетентность этого преступления и мошенничества
2. Преступление этого преступления и виртуального счета НДС
В -третьих, количество преступлений между этим преступлением и преступлением связанных с ними злоупотреблений
Глава 5 Исследование по специальному преступлению Специальной счетной стоимости НДС.
Обзор преступления специальных счетов НДС для фестивалей
1. Обзор НДС
2. Обзор специальных счетов НДС
В -третьих, концептуальный анализ концепции выделенных счетов для НДС
В -четвертых, законодательство о преступлении выделенных счетов НДС
Раздел 2 Учредительные элементы преступления виртуальных счетов НДС
1. Уголовное объект этого преступления
Во -вторых, объективный аспект этого преступления
В -третьих, преступный предмет этого преступления
В -четвертых, субъективный аспект этого преступления
Раздел III ванады для открытия налоговых счетов с открытой стоимостью в природе и анализе
1. Объективная речь и оценка
Во -вторых, абстрактные опасные преступники и их оценки
3. Поведенческие преступники и их оценки
В -четвертых, аргумент реальных абстрактных преступников
Раздел 4 Преступление виртуальных счетов НДС в четвертом счете НДС
1. Как определить сумму налога на виртуальное отверстие
два,“Правдиво”Заявители и продавцы обычно представляют собой преступление
три,“Правдиво”Предмет избирателя, как правило, не является преступлением
Раздел 5 Преступление преступности выделенных счетов за НДС и другие преступления
1. Вопрос о торгах на это преступление и уклонение от уплаты налогов
2. Вопрос о торгах за это преступление и мошенничество для экспорта налога на налог
В -третьих, конкуренция между этим преступлением и другими счетами
Рекомендации
......Эта книга сочетает в себе налоговый законодательство и теорию уголовного права для проведения в ходе и тщательном анализе сложных и сложных проблем в налоговых преступлениях, включая преступление уклонения от уплаты налогов, преступление антитаксиции, преступность уклонения от выздоровления Налоговая задолженность, преступность обмана возмещения налога на экспорт, сущность виртуальных счетов НДС и законодательная революция, конституционные элементы и трудные проблемы в судебных заявлениях, законодательные нормы и недостатки судебных интерпретаций и как их улучшить.
......Чжоу Мингчуань, доктор юридических докторов, доцент кафедры и магистратор юридического факультета Университета Шанхай Джиотонг и приглашенный ученый в Оксфордском университете.Он опубликовал более 60 академических работ в таких публикациях, как журнал «Китайский уголовное право» и «Глобальные юридические обзоры», опубликовал пять книг, и председательствовал по одной предмете и одной из тем Шанхай Чжшэ.
Хуан Ликин, доктор юридического факультета, доцент профессора и репетитор магистра юридического факультета Университета Тонгджи, заместитель декана и приглашенный ученый в Университете Глазго.Он опубликовал более 40 академических работ в таких публикациях, как «Законное обзор» и «Закон», опубликовал четыре работы;