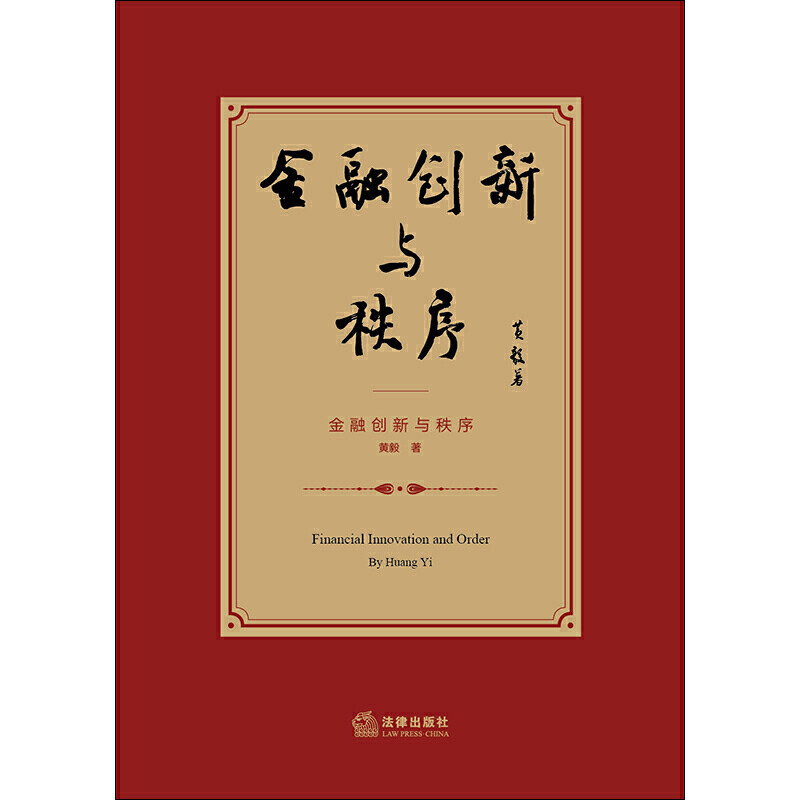
Финансовые инновации и порядок
Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара



Глава 1. Правовое положение финансового надзора
Общая логика финансового регулирования
Принципы верховенства права финансового надзора
Материальные принципы законодательства о финансовом надзоре
Процессуальные принципы финансового регулирования
Отраслевые принципы финансового регулирования
Глава 2. Правовой подход к финансовому надзору
Легализация финансового надзора
Реформа финансового регулирования Китая
Маркетизация и легализация финансовой индустрии
Правовая культура финансового надзора
Осведомленность органов финансового регулирования о проблемах
Глава 3. Правовые основы финансового надзора
Правовые нормы полномочий финансового регулирования
Сравнительное исследование систем финансового регулирования
Анализ условий возникновения правового эффекта финансового надзора
Изменение позиционирования верховенства закона в финансовом надзоре
Глава 4. Размышления о финансиализации недвижимости
Двадцать лет регулирования недвижимости в Китае
Финансиализация недвижимости и ее причины
Пути устранения рисков финансиализации недвижимости
Регулирование вопросов финансовой недвижимости в Германии
Анализ эффекта замещения аренды жилья на покупку жилья
Финансиализация недвижимости и рынок аренды жилья
Глава 5. Рыночная логика финансовых инноваций
Нормативно-правовая база для продуктов управления активами банков
Проблемы и регулирование рынка банковского финансового менеджмента
Финансирование малого и среднего бизнеса и развитие финансовой индустрии
Границы рынка финансовых инноваций—&-Защита прав потребителей
Институциональная карта рыночных рисков коммерческих банков
Глава 6. Финансовые технологии и трансформация банков
Развитие финансовых технологий и финансовая экологическая эволюция
Fintech возглавляет стратегическую трансформацию банковской отрасли
Большие данные: основная логика будущих финансовых моделей
Финансовые инновации и финансовая интеллектуальная собственность
Надзорная математическая направленность и ее отражение
Постскриптум
Инновации и порядок в финансовой индустрии (Предисловие)
То, как финансовая индустрия влияет на современную экономику, не так-то легко определить, но финансы — это ядро современной экономики и основной элемент каждого экономического кризиса.Судя по логике исторической эволюции, финансовые инновации способствовали процветанию финансовой индустрии и придали новую энергию экономическому развитию. Однако всякий раз, когда происходит кризис, все размышления будут сосредоточены на чрезмерных финансовых инновациях и недостаточном финансовом надзоре.Затем, на фоне дебатов о трансформации отрасли и изменении порядка, начинается новый цикл развития и новая реинкарнация.Основываясь на совершенно новом взгляде, эта книга фокусируется на основных направлениях надзора и верховенства закона, пытаясь раскрыть внутреннюю логику надзора и инноваций, тем самым исследуя будущий путь трансформации, развития и построения порядка финансовой отрасли, особенно банковской отрасли.
1. Непрерывная игра между надзором и инновациями является источником мотивации развития финансовой индустрии.
Чрезмерные инновации со стороны банков превратили правила регулирования в простую формальность, что считается важной причиной международного финансового кризиса 2008 года. Однако финансовые инновации никогда не прекращаются из-за кризиса.Причина, по которой у банков есть достаточная мотивация к инновациям, заключается в том, что система финансового регулирования возложила на банки чрезмерное бремя и имеет налоговые последствия, но необходимость надзора никогда не была полностью продемонстрирована; истинная роль надзора на финансовом рынке всегда подвергалась сомнению, а сами правила регулирования также имеют различные лазейки, которыми можно воспользоваться.Поэтому банкам неизбежно приходится постоянно конкурировать с органами надзора посредством инновационных преобразований. Такова прошлая и настоящая ситуация финансовой индустрии, а также ее будущее.
Если возникновение финансовых кризисов неотделимо от финансовых инноваций, то надзор может быть только кризисно-ориентированным.Это действительно так.Именно посредством повторяющихся обзоров различных крупных и мелких кризисов можно обобщить различные правила финансового регулирования.Конечно, именно в силу существования закона кризисной направленности нормативные правила не кажутся очень строгой логической системой.Более того, когда пройдет определенный период времени и кризис утихнет, эффективность регуляторных правил будет поставлена под сомнение.Подробно этот вопрос освещен в книге «Переосмысление банковского надзора» в переводе автора.
По этим причинам регулирование и инновации в большинстве случаев представляют собой игровую комбинацию.Конкуренция между ними дает толчок развитию финансовой индустрии и создает процветание и расширение финансовой индустрии.Игра между регулированием и инновациями также интересна. От эволюции базовых финансовых продуктов до популярных продуктов секьюритизации и даже недавно запущенного Facebook проекта Libra — все это содержит попытки избавиться от ограничений действующих правил и систем.Но конечный результат таков: максимум, на что могут повлиять финансовые инновации, — это правила регулирования, и невозможно отклониться от правовой системы и институциональных интересов.Ни один финансовый продукт не может существовать вне установленного порядка.
С этой точки зрения, в основе развития финансовой отрасли лежит поддержание баланса между надзором и инновациями. Этот процесс представляет собой эффективный баланс противоречивых ценностей, таких как финансовая безопасность и эффективность рынка, порядок и свобода, и представляет собой тщательно поддерживаемый процесс.“Регулирование и инновации”Только таким образом сформированная структура динамического равновесия может обеспечить неиссякаемую движущую силу для развития финансовой индустрии и социальной экономики.Ключевым средством достижения этой цели, несомненно, является верховенство закона на рынке, то есть использование верховенства закона для определения разумных границ надзора и инноваций и построения хорошего рыночного порядка.
2. Диссоциация и исследование супервизии
Функция надзора определяет, что ее собственная ценностная позиция не может быть слишком высокой.Поэтому финансовый надзор зачастую больше похож на экономическую политику, чем на часть закона. Оно утилитарно, постоянно меняется и совершенно несовместимо с&LDQUO”или“ верховенство закона”Это относительно постоянные значения. До Великой депрессии 20-го века финансовая отрасль практически не регулировалась и находилась в состоянии свободной конкуренции. Закон Гласса-Стигола, принятый после Великой депрессии, положил всему этому конец.Этот закон установил принцип строгого разделения деловых операций, запрещая банкам андеррайтинг и эксплуатацию корпоративных ценных бумаг, а также мог покупать только облигации, одобренные Федеральной резервной системой.Позже, с ростом популярности кейнсианства, государственное регулирование экономики стало тенденцией, а финансовое регулирование также вошло в моду.“Безопасность прежде всего&рдкво; эпоха. В этот период в Соединенных Штатах было принято множество эпохальных нормативных законов, создана система страхования вкладов, созданы регулирующие органы, такие как Комиссия по ценным бумагам и биржам США (SEC), и создана стабильная финансовая система.Однако финансовый надзор в этот период был скорее контролем за соблюдением требований со многими конкретными ограничениями в деятельности банков и других учреждений. Эта система действительно была эффективной в предотвращении и контроле финансовых рисков, но она также стоила дорого.&Ldquo; стагфляция”Цена такого рода“Строгий надзор&Система rdquo; также вдохновила волну финансовых учреждений обойти регулирование посредством инноваций.
С изменениями времени, когда в конце 20 века возродилась либеральная экономическая тенденция, финансовый надзор быстро последовал этому примеру. Безопасность больше не была главной заботой, а соображения инноваций и операционной эффективности стали более приоритетными.Был быстро принят ряд законов, воплощающих новые ценности, таких как Закон о дерегулировании депозитных учреждений и денежно-кредитном контроле 1980 года и Закон о добросовестной банковской деятельности 1987 года в США.Однако вскоре последствия чрезмерного дерегулирования стали очевидными: частота финансовых кризисов на разных уровнях значительно возросла.Безопасность и эффективность, эти два, казалось бы, простых варианта, превратились в сложные проблемы, которые финансовый надзор не может решить.
На данный момент очевидно, что нормативное решение, которое может максимально сбалансировать безопасность и эффективность,“Пруденциальный надзор”, своя основная идея состоит в том, чтобы усилить надзор за финансовой отраслью при одновременном дерегулировании регулирования. Наиболее репрезентативной нормой является Базельское соглашение.Установление Базельских принципов привело финансовый надзор в новую эру, то есть в эпоху пруденциального надзора.Пруденциальное регулирование можно также назвать“Капитальные ограничения&рдкво; надзор, или“Риск-ориентированный”Наблюдение.Эта концепция регулирования предполагает рассчитать риски, с которыми банки столкнутся в будущем, посредством анализа прошлых данных, а затем использовать достаточные резервы капитала для покрытия возможных убытков.
Пруденциальное регулирование не было идеальным, но оно стало настоящим шагом вперед в истории финансового регулирования, освободив регуляторов от“Если вы контролируете его, вы умрете; если вы отпустите это, это вызовет хаос.”дилемма, мы можем ограничить финансовое деловое поведение от роли относительно независимого руководителя.Однако пруденциальный надзор также имеет фатальные недостатки не только потому, что прошлые данные и опыт могут быть ненадежными, но и потому, что независимо от того, как пруденциальная система совершенствуется, она не может покрыть все риски и, следовательно, слишком свободна.Таким образом, мы легко можем обнаружить тот факт, что, хотя регулирующие органы в различных странах расширяют сферу рисков и постоянно повышают требования к капиталу, кризисы все еще случаются, и даже финансовый кризис, охвативший мир в 2008 году, произошел.
Возникновение финансового кризиса в очередной раз поставило систему финансового регулирования перед дилеммой невозможности доказать свою логику.После кризиса система регулирования во многих аспектах была улучшена. Базельские правила также были быстро обновлены до уровня III. Недавно Базельские правила были обобщены.“Ⅳ”, но присущая ему логика улучшения - это не что иное, как повторно активировать те простые и прямые методы контроля за соблюдением в истории, одновременно подчеркивая и расширяя концепцию благоразумия.Среда финансового регулирования вступила в новую стадию в связи с ужесточением мер по соблюдению требований.“Строгий надзор&В этот период карательные меры участились, и эпоха, когда финансовая индустрия использовала простые расчеты экономического капитала для доказательства своих возможностей управления рисками и контроля, ушла в прошлое.
3. Инновации, регулирование, технологии и валюта.
Как упоминалось ранее, инновационные прорывы и постоянное совершенствование надзора, несомненно, послужили стимулом для дальнейшего развития финансовой отрасли.Однако этот принцип ослабевает с наступлением информационного века, особенно эпохи мобильного Интернета. Кажется, что важность компьютерных технологий для финансовой индустрии превосходит другие факторы.
Финансы — это промежуточное поведение, а целью финансового поведения в основном является своего рода информация. Поэтому, когда форма или метод информации изменится, финансовая отрасль пострадает первой.Развитие компьютерных технологий не только делает передачу финансовой информации простой и легкой, но и превращает большую часть информации в данные, передаваемые по сети.В результате финансовая индустрия претерпела огромные изменения. Валюта чаще передается между разными счетами в виде набора данных. Сетевые данные заменили бумажные ваучеры и стали основным методом финансовых транзакций.С наступлением эры 4G возможности информационного взаимодействия мобильных устройств были расширены, и они стали наиболее распространенным терминалом для транзакций. Многие платежные компании в Китае отобрали у банков порты финансового потребления, которые должны были быть заняты наличными.В настоящее время, благодаря зрелому внедрению технологии 5G, я считаю, что модели финансовых транзакций будут продолжать итеративно обновляться, и тенденция технологической интеграции между крупными технологическими компаниями и финансовыми учреждениями также будет развиваться дальше.
Однако следует отметить, что, хотя информационные технологии принесли огромные изменения в финансовую отрасль, они не меняют основную логику финансов.Независимо от того, как осуществляются финансовые операции, они по-прежнему представляют собой акт интеграции финансовых ресурсов во времени и пространстве. Следовательно, они должны следовать финансовым законам и быть включены в действующую систему регулирования и правовую базу.Конечно, изменения в методах и путях транзакций означают, что первоначальные методы регулирования устарели, и первоначальные механизмы правовой системы также нуждаются в обновлении. Финтех (финансовые технологии) — это реальность, Регтех (технология регулирования) неизбежен, и даже Джудтех (судебная технология) придет. Все это проблемы и изменения, и все они означают, что финансовую отрасль необходимо трансформировать и модернизировать.
Фактически, единственным элементом, который действительно может разрушить финансовую логику, является валюта, особенно ее юридические атрибуты.Это связано с тем, что валюта является предпосылкой финансов, начальным и высшим уровнем финансовых инноваций и источником всей финансовой системы.Современная валюта — это вымышленная валюта и продукт системы, поэтому ее еще называют“Суверенная валюта”, средством внедрения суверенной валюты в систему является денежная система, а логической отправной точкой денежной системы являются юридические атрибуты валюты.Исторически каждое изменение правовой природы денег приводило к перестройке финансовой индустрии.
Ранние валюты представляли собой физические объекты, такие как драгоценные металлы, и искусственные факторы не были очевидны.Поэтому институциональным и правовым атрибутам валют не уделялось внимания. Но с приходом эпохи фиктивных денег, особенно бумажных, сущность валюты стала правовой системой, частью системы и даже производной от нее.“ гражданский налог&рдкво;.С распадом Бреттон-Вудской денежной системы деньги утратили связь со всеми реальными объектами и стали&Ldquo;”Подобные кредитные права были полностью выдуманы, и основная логика финансов также претерпела существенные изменения. С тех пор финансовая индустрия встала на путь полной валютной зависимости.Выбор денежно-кредитной политики центрального банка в определенной степени определяет направление финансовой отрасли. Финансовые инновации и развитие промышленности также перешли на путь постоянной конкуренции с регулирующими правилами.
Если технология хочет изменить внутреннюю логику финансовой индустрии, она может сделать это только путем изменения юридических атрибутов валюты. Необходимо отделить валюту от системы, и это именно“”Что делается.Если информационные символы, такие как Биткойн и Весы, действительно смогут стать общепризнанными валютами, нынешняя денежная система будет полностью подорвана, а существование центральных и коммерческих банков, а также современная экономическая система будут восстановлены.Но в эпоху суверенных государств такая ситуация практически невозможна. Суверенная валюта больше не может быть отделена от существующей системы. Это определяет, что различные цифровые валюты, независимо от того, насколько великолепна их упаковка, могут ограничиваться лишь“Продукты ценных бумаг”, и это сложно сделать“ валюта”Принято суверенными странами.Поэтому, хотя эра цифровой валюты уже не за горами, реальность не допускает ее. Однако это не означает, что цифровая валюта или другие формы валютно-финансовых систем никогда не появятся. Поэтому необходимо и срочно подготовиться с точки зрения надзора и верховенства закона.
4. Порядок в финансовой отрасли должен регулироваться верховенством закона.
Будь то игра между регулированием и инновациями, изменения, вызванные финансовыми технологиями, или появление новых валют, которые в какой-то момент заменят бумажные деньги, — все это постоянно влияет на финансовую отрасль.Но в обозримом будущем они в конечном итоге вернутся к сложившемуся порядку и системе управления, установленной суверенными государствами.Устойчивое развитие финансовой отрасли в конечном итоге зависит от сбалансированного, стабильного и совместимого со стимулами правового порядка.
в соответствии с“Закон неполный”Теоретически, надзор первоначально избыточен. Только из-за несовершенства закона и отсутствия судебной дееспособности возникает необходимость в надзоре. Таким образом, надзор является лишь дополнением закона и играет роль его замены.Хотя эта точка зрения имеет очевидный и даже крайне либеральный оттенок, она имеет исключительное значение для построения порядка в финансовой отрасли, поскольку указывает направление надзора.Отправной точкой надзора является не“Трубка”Вместо того, чтобы фокусироваться на финансовых операциях, мы должны установить правила, которые могут направлять и корректировать финансовое поведение.Что касается“ игра”, это требование финансовых компаний и не должно стать мотивацией регуляторов для правоохранительных органов.
Основная логика правопорядка лежит в системе прав и обязанностей и, что более важно, в“ подразделение труда”, эффективность и крупномасштабное производство, принесенные разделением труда, способствовали прогрессу человеческой цивилизации.Сама финансовая индустрия является результатом индустриального разделения труда. Если регулирующая власть не хочет сводиться к дополнению судебной власти, ее также можно рассматривать как продукт разделения власти.Ограничения разделения труда по-прежнему являются основным путем современных механизмов управления. Разделение труда в смысле финансового порядка включает не только рациональность структуры распределения регулирующих полномочий, но и разделение границ между регулирующей властью и финансовыми рынками. Игру между надзором и инновацией можно понимать как разлад между двумя сторонами на этой границе, а разобщение и повторение надзора показывает, что проведение постоянной границы — почти невыполнимая задача.Разделение отраслевой системы или смешанная отраслевая система отражает не что иное, как степень утонченности разделения труда. Будь то институциональный надзор или функциональный надзор, он определяет масштаб игры.Эти разные модели не предназначены для интерпретации различных финансовых концепций, а просто описывают различные разделения труда и отраслевые порядки. Другими словами, они, по сути, решают одну и ту же проблему финансовой индустрии.
Таким образом, устойчивое развитие финансовой отрасли должно следовать внутренним законам отрасли и в то же время должно терпеть и сталкиваться с проблемами, вызванными технологиями или другими факторами.Если речь идет просто о реагировании на различные макроэкономические условия, тогда разумны как финансовое подавление, так и финансовое углубление, и какое бы направление ни было выбрано, у него есть свои причины.Главное – обратить внимание на время выбора. Другими словами, это не самое важное. Самое главное — это установить набор правил, которые могут направлять поведение и управлять рисками в любое время, то есть финансовый порядок, который объясняется концепцией верховенства закона и рыночных механизмов.
В современную эпоху только рыночные механизмы и правовой порядок являются реальной опорой финансовой индустрии.
Какую роль финансы играют в современной экономике – это не тот вопрос, который можно легко определить, но финансы – это ядро современной экономики и основной элемент каждого экономического кризиса.Основываясь на совершенно новом взгляде, эта книга фокусируется на основных направлениях надзора и верховенства закона, пытаясь раскрыть внутреннюю логику надзора и инноваций, тем самым исследуя будущий путь трансформации, развития и построения порядка финансовой отрасли, особенно банковской отрасли.Устойчивое развитие финансовой индустрии должно следовать естественным законам развития отрасли и в то же время должно терпеть проблемы, вызванные технологиями или другими факторами. Самое главное — установить набор правил, которые помогут управлять рисками и управлять ими в любое время. В современную эпоху только рыночные механизмы и правовой порядок являются реальной опорой финансовой отрасли.
......Хуан И, уроженец Чжэньсюн провинции Юньнань, окончил Пекинский университет и получил степень доктора права.Молодые эксперты и специалисты среднего возраста с выдающимся вкладом, пользующиеся специальными государственными грантами от Государственного совета, старшие эксперты, имеющие контакты с центральным правительством, члены Всекитайской федерации молодежи, исполнительные директора Молодежной ассоциации науки и технологий, директора Китайского юридического общества, почетный президент Общества исследований банковского права Китайского юридического общества, исполнительные директора Китайского общества административного права, исполнительные директора Китайской ассоциации исследований в области права интеллектуальной собственности, исполнительные директора и заместитель генерального секретаря Китайского международного общества финансов и вице-председатель Азиатской ассоциации финансового сотрудничества.Он работал профессором по совместительству в Пекинском университете, Центральном университете финансов и экономики и других университетах.
Он руководил разработкой и пересмотром многих важных законов и постановлений, таких как Закон Китая о банковском надзоре и Закон о коммерческих банках. Его основные работы включают «Закон США о модернизации финансовых услуг» (перевод), «Патенты на бизнес-методы», «Переосмысление банковского надзора» (перевод), «Правовые исследования в области банковского надзора» и «Банковый надзор и финансовые инновации».
Он проработал в финансовой системе почти 30 лет и последовательно занимал руководящие должности в Департаменте по правовым вопросам и Департаменте банковского управления Народного банка Китая, Департаменте по правовым вопросам и Исследовательском бюро Комиссии по регулированию банковской деятельности Китая.В 2013 году он занимал должность вице-президента и декана Научно-исследовательского института Китайского строительного банка.Когда-то он работал в сфере рекламы и образования, финансов, налогообложения и административного управления в провинциальных, муниципальных и уездных партийных и государственных учреждениях в Юньнани, Гуйчжоу и Сычуани.