[Официальные прямые волосы юридического издательства]

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара




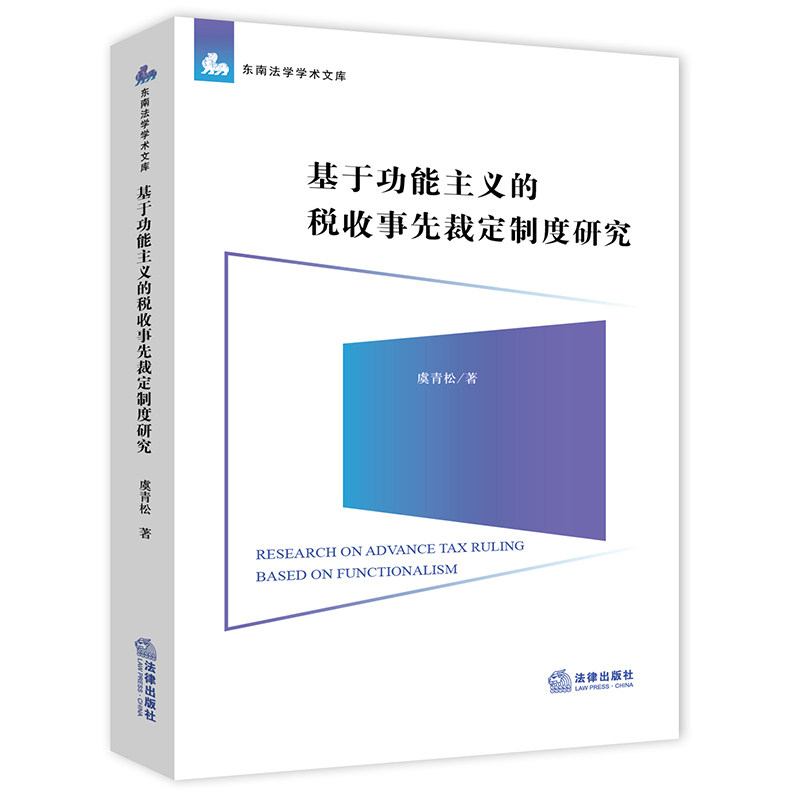
| Номер книги: 9787519744830 | Название книги: Исследование по налогообложению предварительной системы правления на основе функционализма | Автор: Yu Qingsong |
| Цена: 78,00 | Время публикации: 2020-7-1 | Номер страницы: 369 номер слова: 357 тысяч |
| Вес: 536 г | Открыто: 16 | Версия: 1 Печать: 1 |
| Переплет: мягкая обложка | Бумага: пластическая версия бумага |

Ю -Цинсонг - лектор в Школе юридического университета, доктор философии. В юридическом факультете в Шанхайском университете Цзяотонг, приглашенном ученых в Университете Кентербери, Новая Зеландия, и адвокат неполный рабочий день в юридической фирме Dacheng (Nanjing) в Пекине. Он сосредотачивается на направлениях исследований, таких как административный законодательство, законодательство о налогообложении и налогообложении и цифровой верховенство права. Он опубликовал много документов CSSCI и опубликовал одну монографию. Он последовательно руководил двумя национальными проектами фонда социальных наук, а также «исследованиями по строительству модели до правил, подходящей для среды сбора и администрирования налогов моей страны» (Проект №: 14BFX179), и «Исследования по налоговой квазисудебной системе, подходящей для сбора налоговых налогов моей страны» (19BFX188).

В контексте новой эры социализма с китайскими характеристиками, как наша страна должна суммировать и учиться на иностранном успешном опыте и создать хорошую попытку удовлетворить потребности конкретных налогоплательщиков и участвовать в международной налоговой конкуренции на основе китайских характеристик. Это также может стать органической частью налоговой справедливости моей страны и предоставить руководство по реформе системы сбора и управления налоговыми налоговыми налогами. С этой точки зрения, эта книга имеет определенную академическую значимость и издательскую ценность.

Общая последовательность
“Путь университета — быть добродетельным, быть близким к людям и стремиться к совершенству.”“Останавливаться”Эти четыре слова являются девизом Юго-Восточного университета, престижной школы с вековой историей.Исторически сложилось так, что Юго-Восточный университет выиграл“Пекинский университет известен своей литературой, историей и философией, а Донгда — своей наукой.”хорошей репутации.Сегодня она придерживается духа школьного девиза, постоянно преследует и продвигается вперед, стремясь прорваться через превосходный имидж, которого она достигла в прошлом в области науки и техники, и продвигается вперед в направлении комплексного университета, в котором будут представлены инженерные науки и скоординированное развитие нескольких дисциплин.В 1995 году Юго-Восточный университет восстановил специальность «Юриспруденция» и открыл юридический факультет; В сентябре 2006 года Юго-Восточный университет перестроил юридический факультет на базе первоначального юридического факультета.Создав юридический факультет и активно развивая другие гуманитарные дисциплины, Юго-Восточный университет постоянно воплощает дух китайского гуманизма и научный дух Древней Греции.“Останавливаться”Концепция школьного девиза не соответствует“совершенство”Царство никогда не останавливается.
Хотя реставрация и реконструкция юридической школы Юго -Восточного университета по -прежнему короткие, юридическая школа Dongda была проникла в столетие твердой академической традиции. Юридическая школа Университета Донгды началась с юридической школы Центрального университета, основанной в июле 1928 года во время Китайской Республики. Первым деканом был профессор Си Гуансенг, известный юрист в Китайской Республике. Школа права Куха богата гуманитарными науками и собрала много знаменитостей и является лучшей в юго -восточном праве. Знаменитые фигуры в академических и политических кругах, Хан Чжунмо, Цянь Дуансенг, Ян Чжалонг, Мей Чжунси, Ши Шангкуан, Лю Кьюань, Зенг Шаоксун, Хуан Чжэнминг, Джин Гудинг, фанат Синксиан, Хан, Ин, и т. Д., Ибо, и т. Д., Создание законодательства в школе в Центральном университете, или в школе, занимавшейся в Центральной университете, или в школе, занимающихся центральным университетом, или в школе, занимающихся центральным университетом, или в школе, занимающихся центральным университетом, или в школе в школе в школе в школе, или в школе, занимающихся центральным университетом, или в Центральном университете, или в школе, занимающихся центральным университетом, или в Центральном университете. Слава закона Юго -Восточного университета.
Я хотел бы выразить благодарность мудрецам, которые преподавали право в CUHK и вдохновляли нынешних ученых-юристов CUHK.Сегодняшний Китай политически процветает, средства к существованию людей стабильны, его экономика процветает, а верховенство закона развито.То, как юридический факультет Токийского университета может подпитывать строительство верховенства закона в Китае в эту процветающую эпоху и творчески реагировать на основные правовые проблемы нынешнего верховенства закона и экономического строительства в Китае, является исторической миссией, стоящей сегодня перед учеными-юристами Токийского университета.“Юридическая академическая библиотека Юго-Восточного университета”В качестве серии юридических книг, выпущенных для выполнения этой исторической миссии, он берет на себя ответственность внести в общество ряд весомых юридических работ с целью содействия процветанию и развитию юридической науки и стремится сделать все возможное, чтобы внести свой вклад в модернизацию правовой системы нашей страны.
опубликовав“Юридическая академическая библиотека Юго-Восточного университета”, а также дать возможность представителям всех слоев общества углубить свое понимание юридической школы Донгда.Сегодня количество юридических публикаций в Китае быстро растет, и все профессиональные юридические школы запустили юридические серии, отражающие их собственный академический стиль.Однако это лишь свидетельствует о расцвете современной социальной цивилизации и пике развития правовой культуры, но не означает, что социальный спрос на юридические теоретические работы насыщен.Фактически, по сравнению с быстрым развитием политической и экономической жизни моей страны, качество и количество результатов юридических теоретических исследований моей страны необходимо улучшить.Поскольку древний город Цзиньлин расположен во внутренних районах дельты реки Янцзы, где сегодня наиболее развита экономика, самый широкий рынок и самая жизнеспособная страна в Китае, ему также требуется юридическая школа Донгда, которая родилась и выросла здесь, чтобы выразить свой собственный голос в нынешнюю эпоху сильного развития экономики верховенства права.“Юридическая академическая библиотека Юго-Восточного университета”Можно сказать, что он родился в нужное время!Существование многочисленных юридических документов не только делает“Юридическая академическая библиотека Юго-Восточного университета”Публикация книги усиливает ощущение конкуренции между сотнями соперников, а также символизирует еще одну процветающую главу в великолепной главе китайской юридической науки.Благодаря публикации юридической библиотеки академический стиль права Юго-Восточного университета может быть представлен каждому целостно и непрерывно, чтобы все слои общества могли углубить свое понимание права Юго-Восточного университета, а Юго-Восточный университет, известный своей наукой, может снова стать чудом в области права!Публикуя библиотеку, я также хотел бы выразить благодарность всем моим старшеклассникам и друзьям, которые заботились и поддерживали развитие права в Университете Донгда!В конце концов, и стипендиаты права Донгда, и сама юридическая школа Донгда нуждаются в заботе и помощи со стороны всех сторон общества и академического сообщества!
Темы этой серии книг охватывают различные области права, в том числе юридическую философию и юриспруденцию, конституцию и административное право, гражданское право и коммерческое право, экономическое право, уголовное право, судебное законодательство, международное право и т. Д. Сфера отбора тем предназначена для всех учителей из школы закона юго -восточного университета, чтобы собрать рукописи, фокусируясь на превосходных докторантах. Эта библиотека настаивает на том, чтобы использовать качество для получения литературы, отвергать посредственные работы и обеспечивает высокое качество и высокое качество библиотеки. Все работы, включенные в библиотеку, должны быть представлены в письменной форме самим автором и будут всесторонне определены посредством мнений редакционной коллегии о содержании монографии, академических норм и других аспектов. Мы надеемся, что эта серия книг может стать местом, где теоретические достижения высокого уровня законодательства Университета Донгды могут постоянно расти и постоянно и стать окном, чтобы сосредоточиться на демонстрации академической традиции законодательства Университета Донгда и сегодняшних первоначальных академических работ!
“Редко когда за сто лет появляются сотни рецензий, а богатая литература волнует Шичэна.Тигры и драконы сейчас лучше, чем в прошлом, и Цзиньлину предстоит учиться тысячу лет.”ожидать“Юридическая академическая библиотека Юго-Восточного университета”Публикация может стать символом восстановления и реконструкции юридической школы Донгда, продолжить гуманистические традиции юридической школы Донгда, превзойти прошлое и возглавить дух верховенства закона в новую эпоху!
Редакция «Академическая библиотека Юго -Восточного университета»
26 июня 2007 г.

Каталог
введение
Введение в первое издание
ГЛАВА 1 ТРИЗАЗИВАНИЯ СИСТЕМА ПРЕДОСТАВЛЕНИЯ НАлогов
Обзор раздел 1
1. Основа классификации для отслеживания административной системы: централизованное решение и децентрализованное решение
2. Определение показателей исследований и образцов
Раздел 2 Наследие и эволюция налогообложения предыдущие решения в британских и американских странах французов
1. Историческая эволюция централизованной правящей системы в Соединенных Штатах
2. Развитие канадских централизованных решений
Iii. Инновации в децентрализованном решении Австралии
4. Интеграция централизованных решений Новой Зеландии
5. Оптимизация централизованного решения Южной Африки
Раздел 3 Историческое развитие решений до налогообложения в системе гражданского права
1. Происхождение немецкого децентрализованного решения
2. Трансформация Франции от децентрализованного решения в централизованное решение
Iii. Инновации в итальянском централизованном решении
4. Преобразование централизованного решения Бельгии
Раздел 4 Введение и практика решения до налогообложения в моей стране
1. Обзор практики системы правления до налогов моей страны
2. Институциональная практика таможни моей страны
3. Теоретическое исследование и практическое статус системы предварительной правящей налогообложения, введенной налоговыми органами моей страны
Глава 2 Определение предварительного налогового постановления и его юридических атрибутов
Раздел 1 Определение предварительного постановления о налогообложении в Соединенных Штатах и его юридических атрибутах
I. Обзор
2. Централизованное решение: принятие Соединенных Штатов в качестве примера
3. Децентрализованное решение: принять Австралию в качестве примера
4. Сравнение коннотации британской и американской правовой системы и международного влияния
Раздел 2 Определение и юридические атрибуты предварительного решения налогообложения в Законе о материке
I. Обзор
2. Централизованное решение: возьмите Нидерланды, Бельгии, Италию и Малайзию в качестве примеров
3. Децентрализованное решение: принятие Германии в качестве примера
4. Сравнение коннотации правовой системы и международного влияния на материковой части
Раздел 3 Эмпирическое сравнение: институциональная интеграция и иллюстрации двух основных систем права
1. Эмпирическое резюме: предварительное налоговое решение является специализированной административной процедурой
2. Введение новых терминов: Конфронтационное решение и постановления о переговорах
3. Институциональные характеристики: договорное решение и конфронтационное решение
Раздел 4 Теоретическое резюме: предварительное правила налога, по сути, административное решение о предварительной обработке
1. Общее определение налогообложения предварительного решения международными организациями
2. Разница между предварительным налоговым решением и публичным решением
3. Налоговое административное решение предварительной обработки: расширение содержания предварительного решения этой книги
Второе налоговое решение в качестве инструмента для толкования налогового права
Глава 3 Правовые инструменты для налогового права для налогоплательщиков
Раздел 1 Соединенные Штаты предоставляют юридические инструменты для налогоплательщиков для предоставления руководства по налоговому праву
1. Руководящие принципы Министерства финансов: правила
2. План руководства по раскрытию IRS: правящая система
Раздел 2 Канада предоставляет юридические инструменты для налогоплательщиков для предоставления руководства по налоговому праву
1. Правила канадского налогообложения
2. Предварительное решение
3. Техническое объяснение (письменное или устное)
Раздел 3 Новая Зеландия предоставляет руководство по налоговому законодательству для налогоплательщиков
1. Публичное решение
2. Частные решения и коллективные решения
3. Подтвердите решение
Раздел 4 Австралия предоставляет налогоплательщикам юридические инструменты для руководства по налоговому законодательству
1. Публичное решение
2. Частное решение
3. Решение продукта
4. Коллективное решение
V. Государственные и частные решения по НДС
Раздел 5 Сравнение и вдохновение
1. Сводка руководств по интерпретации налоговых законов отдельных стран
2. Причины различий между англо-американской правовой системой и юридической системой материка
3. Вдохновение системы интерпретации налоговых законодательства в нашу страну
Глава 4 Предварительные элементы налогообложения и процедурные элементы
Заявители по разделу 1 на предварительное налоговое решение и их права
I. Обзор
2. Права заявителя в соответствии с конфронтационным решением
3. Права заявителя в соответствии с согласованным решением
IV Сравнение двух типов настройки правящих прав
Раздел 2 Организация эмитентов для заранее определенного налогового решения
1. Дефекты в создании децентрализованных органов, выдающих постановления.——Возьмите Австралию в качестве примера
2. Преимущества создания централизованного органа, выдающего постановления——В качестве примера возьмем США, Канаду и Новую Зеландию.
3. Соображения по выбору типа правящего агентства эмитентов
4. Определите юридическую значимость правящего органа
5. Споры между централизацией и децентрализацией——Следует ли разделить полномочия по сбору налогов и вынесению судебных решений?
Раздел 3 Объем применения налогового предварительного решения
1. Обзор объема применения налогового предварительного решения
2. Сфера применения состязательного решения——Возьмем в качестве примера Австралию, Германию и Малайзию.
3. Сфера применения консультативного решения——В качестве примера возьмем США, Канаду, Новую Зеландию и Южную Африку.
4. Резюме общего объема применения решений налоговых веществ
Раздел 4 ПРЕДЛОЖЕНИЕ ПРЕДОСТАВЛЕНИЯ
1. Обязательная сила состязательных решений——Возьмем в качестве примера Австралию, Германию и Малайзию.
2. Обязательная сила консультативных решений——Возьмем в качестве примера США, Канаду и Южную Африку.
3. Резюме и резюме эффективности решения в двух режимах
Раздел 5 Раскрытие налогового предварительного постановления
1. Обзор правящего раскрытия
2. Раскрытие состязательных решений——Возьмем в качестве примера Италию и Люксембург.
3. Раскрытие консультативных решений——Возьмем в качестве примера США, Канаду и Южную Африку.
4. Сравнение и резюме
РАЗДЕЛ 6 Правящие налоговые платы
1. Обзор правящих обвинений
2. Обвинения в состязательном вынесении решения——Возьмем в качестве примера Германию и Малайзию.
3. Плата за согласованные решения——В качестве примера возьмем США, Канаду, Новую Зеландию и Южную Африку.
4. Сравнение и резюме
Деривативная функция третьего раздела соглашения о переговорах: инструмент разрешения налоговых споров
Глава 5 Процедурные функции: согласованное решение в качестве инструмента разрешения споров
Раздел 1 Механизм АДР в функционализме
1. водораздел процедурного строительства: нормативно и функционализм
2. ADR как механизм разрешения административных споров
3. АДР тип налоговой регламентной системы
4. Квазисудебные атрибуты консультативных решений
Раздел 2 Предварительное решение о налогообложении в качестве небольшого судебного разбирательства
1. Швеция: квазиадозиционная система испытаний
II Индия: квазицивильская пробная система
3. Оценка и ссылка
Раздел 3 Анализ и сравнение структуры правящих процедур в рамках административной системы
1. Процедурная структура правила переговоров США
2. Процедурная структура канадского правила переговоров
3. Правила выпуска новой Зеландии по договоренности
IV Строительство переговоров о правлении Южной Африки
5. Сравнение и краткое изложение правил для процедуры правления
ГЛАВА 4
Глава 6 Реформа системы сбора налогов и управления в новую эру социализма с китайскими характеристиками
Раздел 1 Улучшить налоговое законодательство и новые задачи для подачи заявки
1. Модернизация и проблемы налогового законодательства моей страны
2. Пробелы в существующей системе налоговой административной интерпретации моей страны
3. Улучшить законодательство о защите прав налогоплательщиков, чтобы призвать к налогообложению предварительного решения
Раздел 2 Создайте новую визитную карточку для международной налоговой политики с китайскими характеристиками
1. Основные различия в международной налоговой системе
2. позиционирование роли Китая в борьбе с проектами BEPS
3. Создайте новую визитную карточку для правящей системы с китайскими характеристиками
Глава 7: Создание консультативной системы правления моей страны на основе функционализма
Раздел 1 Выбор модели строительства налоговых предварительных процедур моей страны
1. Соображения институциональной среды и выбора моделей
2. Создайте юридическую значимость консультативных решений
3. Необходимость и осуществимость строительства согласованного постановления в процедурах сбора и управления налогами моей страны
4. Введение в функционализм: юридическая терпимость моей страны к созданию консультативных решений
Раздел 2 Методы построения консультативной процедуры решения в моей стране
1. Системная структура внедрения консультативных решений моей страны
2. Внутренний механизм: достичь динамических стимулов с целью предоставления процедурных правах налогоплательщиков для участия в консультации
3. Внешний механизм: механизм переговоров должен достичь беспроигрышного сотрудничества
4. Механизм баланса: обеспечить реализацию принципа справедливости через систему раскрытия и системы зарядки
Раздел 3 Основные элементы консультативного решения моей страны
1. Квалификация по подаче заявок на налоговые предварительные процедуры: кандидаты и их основные права
2. Фильтр: субъективная область налоговых решений заранее
3. правящий орган
4. Проблема ограничения по времени
5. Юридические последствия предварительного налогового решения
VI Публичный
7. Стоимость постановления несет налогоплательщику
Раздел 4 Процедурные элементы переговоров моей страны
1. Процедуры для согласованного постановления
2. Проект рекомендаций формата документов для решения консультаций