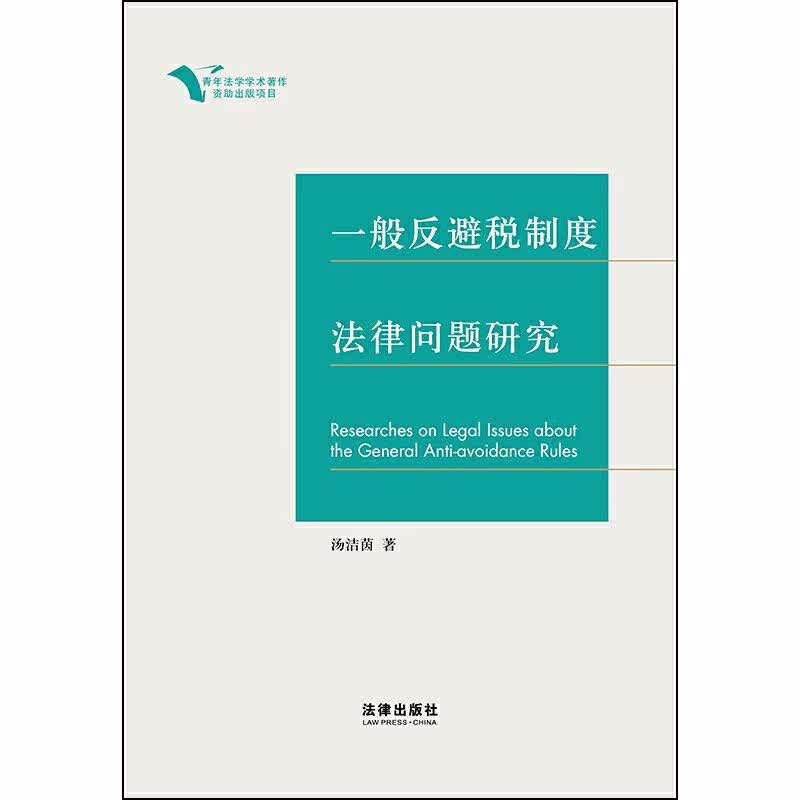
Исследования по правовым вопросам системы уклонения от уклонений
Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара



введение
1. Обзор значимости темы и текущего статуса исследований в стране и за рубежом.
2. Идеи и основное содержание исследования.
(1) Идеи исследования
(2) Основное содержание
3. Методы исследования и инновации
(1) Метод исследования
(2) Инновации
*Применимость и пределы общих положений о борьбе с уклонением от уплаты налогов
*Обзор главы о бесполезной форме налогового законодательства—&- Также о функции и положении материального принципа налогообложения.
1. Спорный материальный принцип налогообложения: три аспекта дискуссии между формой и содержанием
2. Форма и содержание установления элементов абстрактного налогообложения
(1) Содержание важнее формы, основанное на ограниченных конструктивных критериях?
(2) Абстрактные налоговые составляющие, связанные с последствиями корректировки Гражданского и Хозяйственного закона
3. Форма и сущность текстового толкования налогового законодательства
(1) Печаль формального толкования налогового законодательства под давлением уклонения от уплаты налогов.
(2) Исследование и соблюдение истинного значения налогового законодательства: действительно ли осуществима содержательная интерпретация, основанная на цели?
(3) Пределы материального толкования в рамках налогового легализма: достоверные тексты налогового законодательства.
4. Какова форма или содержание решения об облагаемом налогом факте?
(1) Изучение сущности сделок: норма или исключение
(2) Предпосылки для изучения существа сделки—&-Расхождение между формой и содержанием?
5. Заключение: формальные и реальные налоговые ограничения, которые следует соблюдать
Глава 2. Рассмотрение и установление требований к применению общих положений о борьбе с уклонением от уплаты налогов
1. Коллизии норм общей антиналоговой системы Закона о подоходном налоге с предприятий
2. Разумная деловая цель и экономическое содержание как элементы выявления механизмов уклонения от уплаты налогов.
(1) Разумная деловая цель и экономическое содержание: одно требование или два требования?
(2) Разумная деловая цель и экономическое содержание: одно или оба требования.
3. Определение и применение разумных требований бизнес-целей.
(один)“Цель бизнеса” суждение
(2) Что“ разумный&да?;?
4. Основное суждение о требованиях экономического присутствия
5. Вывод
Часть II: Механизм установления фактов в процедурах расследования случаев уклонения от уплаты налогов
Глава 3. Распределение бремени доказывания в процедурах расследования случаев уклонения от уплаты налогов: разъяснение и толкование действующего законодательства
один,“”Правила бремени доказывания для расследований по борьбе с уклонением от уплаты налогов: неправильное толкование действующего закона
2. Споры о существовании бремени доказывания в процедурах расследования случаев уклонения от уплаты налогов и ограничениях его объема
(1) Споры о том, существует ли бремя доказывания, основанное на полномочиях налоговых органов проводить расследование.
(2) Характер споров и объем бремени доказывания в процедурах расследования случаев уклонения от уплаты налогов.
3. Распределение бремени доказывания в процедурах расследования уклонений от уплаты налогов: на основе теории классификации требований законодательства
(1) Общие правила распределения бремени доказывания в процедурах сбора и администрирования налогов
(2) Это действительно необходимо в соответствии со специальной процедурой налоговой корректировки.“Специальный”Стандарт бремени доказывания?
4. Заверение налоговых органов“Мероприятия по уклонению от уплаты налогов”Степень
5. Вывод
Глава 4. Обязанности налогоплательщиков по сотрудничеству при проведении расследований по делам об уклонении от уплаты налогов
1. Споры о предоставлении доказательств налогоплательщиком и их признаках в ходе расследования случаев уклонения от уплаты налогов
два,“Сообщество рекрутмента&Rdquo; формирование rdquo;—&-Необходимость предоставления доказательств для расследования случаев уклонения от уплаты налогов налогоплательщиками.
(1) Практические препятствия для расследований налоговых органов по факту уклонения от уплаты налогов
(2) Необходимость предоставления налогоплательщиками налоговой информации по фактам спорных сделок.
3. Правовой анализ обязанности налогоплательщиков предоставлять доказательства в ходе расследования случаев уклонения от уплаты налогов.
(1) Предоставление доказательств налогоплательщиком: анализ правовых признаков
(2) Налогоплательщики, в отношении которых проводятся расследования по фактам уклонения от уплаты налогов“Обязательство объяснять ограниченные вопросы”
4. Выполнение обязательств налогоплательщиков по сотрудничеству в рамках расследований по вопросам уклонения от уплаты налогов.
(1) Надлежащее исполнение обязательств налогоплательщиков по сотрудничеству в расследованиях по борьбе с уклонением от уплаты налогов.
(2) Совместный отказ налогоплательщиков и обеспечение исполнения обязательств
Глава 5. Сотрудничество с третьими сторонами. Механизм борьбы с уклонением от уплаты налогов.—&-Возьмем в качестве примера финансовые учреждения.
1. Почему третьи стороны сотрудничают“Анти-уклонение от уплаты налогов&да?;?
2. Стороннее сотрудничество“Анти-уклонение от уплаты налогов&рдкво; содержание обязательств
(1) Определить третью сторону для совместного предоставления“Анти-уклонение от уплаты налогов”Соображения относительно данных
(2) Стандарты определения информации, предоставленной третьими лицами
3. Стороннее сотрудничество“Анти-уклонение от уплаты налогов”Основной способ
(1) Сторонний механизм автоматического предоставления информации
(2) Предоставление информации на основании запросов налоговых органов
(3) Сотрудничество на основе выездных проверок налоговых органов
4. Стороннее сотрудничество“Анти-уклонение от уплаты налогов”Основные ограничения
(1) Принцип ясности цели
(2) Принцип необходимости
5. Защита прав третьих лиц, предоставляющих информацию, и вовлеченных налогоплательщиков
(1) Защита прав сотрудничающих третьих лиц
(2) Защита прав налогоплательщиков, участвующих в совместных делах
Часть III: Сокращение бремени доказывания в процедурах расследования случаев уклонения от уплаты налогов
Глава 6. Нарушение обязательств налогоплательщиков по сотрудничеству в расследовании случаев уклонения от уплаты налогов и механизмы их возмещения
1. Нарушения обязанности сотрудничать при расследовании случаев уклонения от уплаты налогов
2. Налогоплательщики нарушают обязанность сотрудничать в расследованиях по борьбе с уклонением от уплаты налогов.“Ответственность”
3. Правовые последствия нарушения налогоплательщиками обязательств по сотрудничеству“ законно”С&Ldquo; портной”
4. Факторы, которые следует учитывать при определении правовых последствий нарушения обязательств по налоговому сотрудничеству
5. Правовые последствия и средства правовой защиты при нарушении обязательств по налоговому сотрудничеству
Глава 7. Налоговая оценка в рамках расследований по делам об уклонении от уплаты налогов: вопросы и размышления
1. Налоговая оценка с точки зрения доказательного права: исследование институциональных атрибутов
2. Налоговое определение экономического содержания в расследованиях по делу об уклонении от уплаты налогов: опасная сила
3. Налоговая оценка механизмов уклонения от уплаты налогов: ошибочное применение
(1) Предмет разногласий при установлении фактов расследования случаев уклонения от уплаты налогов: правовая форма или экономическое содержание налогооблагаемых фактов.
(2) Ограничение объема налогообложения
(3) Неправомерное использование проверки при расследовании случаев уклонения от уплаты налогов
4. Непреодолимое своеволие корректировок, направленных против уклонения от уплаты налогов: трагедия механизма начисления и реализации налогов
(1) Слишком свободные требования к заявке на одобрение.
(2) Отсутствие процедурных правил одобрения
5. Послабления, от которых налогоплательщики совместно отказываются в ходе расследования по делу об уклонении от уплаты налогов.
(1) Применимые пределы исчисления налога при специальных налоговых корректировках
(2)“Разумные деловые цели”Установление очевидных доказательств в качестве средства правовой защиты
Шесть, заключение
Глава 8. Невыносимое бремя: размышления об антиуклоняющей функции налогообложения
1. Аномалии в налогообложении: низкая база расчета налога“” подавлять или“ ОК”
2. Применение исчисления налогов на основе заниженной налоговой базы: не является ли это нарушением обязательства о сотрудничестве?
(1) Декларация с заниженной налоговой базой: нарушение обязательства о сотрудничестве
(2) Применимое основание для определения налога: нарушение обязательства сотрудничать.
3. Различие между начислением налога и налоговой корректировкой для борьбы с уклонением от уплаты налогов.—&- Неправильно использованная налоговая оценка?
(1) Спор между начислением налога и поправкой для предотвращения уклонения от уплаты налогов: соображения доказательного права
(2)“Низкая основа расчета налогов”Конфликт между целями переделки корректировок и налоговой оценкой
(3) Невозможность внесения корректировок в целях предотвращения уклонения от уплаты налогов при начислении налогов.
4. Порядок исчисления налога—&- неудержимый“Право на налогообложение”Умышленный
5. Заключение: возвращение на правильный путь определения налогов
Глава 4. Механизмы наказания и освобождения от уплаты налогов за уклонение от уплаты налогов.
Глава 9: Мифы и разъяснения об ответственности и штрафах за уклонение от уплаты налогов
1. Уклонение от уплаты налогов в «серой зоне»: споры между наказанием и безнаказанностью
2. Исследование цели санкций по уклонению от уплаты налогов и задержки в подражании Китаю: исследование США на примере США
(1) Использовать санкции для увеличения доходов бюджета.
(2) Цель сдерживания и предотвращения санкций, направленных против уклонения от уплаты налогов.
3. Неясность относительно незаконности операций по уклонению от уплаты налогов.
(1) Обсуждение социального вреда от мер по уклонению от уплаты налогов
(2) Проверка незаконности действий по уклонению от уплаты налогов
4. Фокус споров, связанных с уклонением от уплаты налогов, и определение виновности
(1) Незаконность уклонения от уплаты налогов и возможность обмана ожиданий налогоплательщиков
(2) Неопределенные правила по борьбе с уклонением от уплаты налогов и осведомленность налогоплательщиков о незаконности
5. Заключение: выбор уклоняющихся от уплаты налогов между наказанием и отсутствием наказания—&- Скромность санкций
Глава 10: Мифы и разъяснения об ограничении судебного контроля в делах об уклонении от уплаты налогов
1. Судебная сдержанность в делах о уклонении от уплаты налогов: правильный путь или миф
(один)“Случай компании Defa”—&- Уважение профессионального суждения.
(2)“Детский инвестиционный главный фонд”—&-Уважение свободы действий в соответствии с нормативными полномочиями
2. Судебная скромность: возникает из-за неопределенной концепции положений о борьбе с уклонением от уплаты налогов?
(1) Положения о борьбе с уклонением от уплаты налогов, содержащие неопределенные концепции и свободу действий налоговых органов
(2) Судебное уважение, основанное на неопределенных правовых концепциях
3. Установление возможности пересмотра дел о уклонении от уплаты налогов—&- Разъяснение судебных ограничений при обзоре неопределенной концепции
(1) Судебное уважение как исключение
(2) Неопределенная концепция положений о борьбе с уклонением от уплаты налогов препятствует судебному пересмотру.
4. Интенсивность и объем судебного рассмотрения дел о уклонении от уплаты налогов
5. Вывод
Рекомендации
Постскриптум: Первоначальное намерение и результат исследования налогового законодательства
......Общее уклонение от уплаты налогов является наиболее сложной проблемой в области налогового права. Это предполагает как эффективность сбора и администрирования налогов, так и защиту прав и интересов налогоплательщиков. Эта книга основана на общих принципах управления налоговыми органами по борьбе с уклонением от уплаты налогов и начинается с четырех аспектов: установление фактов, бремя доказывания, оценка налогов и освобождение от прав. Он не только уточняет направленность работы налоговых органов, но и всегда учитывает интересы налогоплательщиков. Оно имеет как теоретическую ценность, так и практическую эффективность. Это редкий шедевр современных исследований в области налогового законодательства, который достоин публикации.
Настоятельно рекомендуется!
--Сюн Вэй (профессор и руководитель докторантуры Уханьского университета)
......Тан Цзеинь, 1980 года рождения, женщина, родом из Чжанчжоу, провинция Фуцзянь.Доцент факультета политологии и права Университета Китайской академии социальных наук, преподаватель магистратуры, доктор юридических наук.С июля 2009 года по сентябрь 2017 года работал на юридическом факультете Китайского молодежного университета политических наук.Бакалавр права Китайского университета политических наук и права, магистр права и доктор философии. из Пекинского университета и постдокторант Института налогового права и государственных финансов Макса Планка в Германии.Выбрано“Пекинская программа талантов молодежи высшего образования”(2013), одновременно является директором и заместителем генерального секретаря Исследовательского общества финансового и налогового права Китайского юридического общества.
Основными направлениями исследований являются налоговое и налоговое право, экономическое право и финансовое право. «Правовые исследования», «Китайское право», «Китайское и зарубежное право», «Юрист», «Деривативы».&Он опубликовал 60 научных статей в отечественных и зарубежных изданиях, таких как «Финансовые инструменты», и многие из его статей были переизданы в печатных газетах и периодических изданиях Университета Жэньминь Китая, таких как «Экономическое право, трудовое право», «Финансы и налогообложение», «Финансы и страхование» и т. д. Он является автором книг «Налоговое право, регулирование финансовых инноваций», «Теоретическое исследование и построение системы налогообложения финансовых операций», а также участвовал в написании более 10 книг. например, «Бюджетное и налоговое верховенство закона с демократической точки зрения».Он руководил рядом проектов на провинциальном и министерском уровне, таких как проекты, финансируемые на более поздней стадии Национального фонда социальных наук, общие проекты Национального фонда социальных наук и Пекинского фонда философии и социальных наук.
Выиграл 12-й и 14-й муниципальные соревнования в Пекине.“Отличные достижения в области философии и социальных наук”Второй приз, Третье юридическое общество Китая&Ldquo;”Третья премия и четвертое китайское юридическое общество&Ldquo; China Law Award Award”Третий приз и много других наград захолустного и министерского уровня.