8 (905) 200-03-37 Владивосток
с 09:00 до 19:00
CHN - 1.14 руб. Сайт - 21.13 руб.

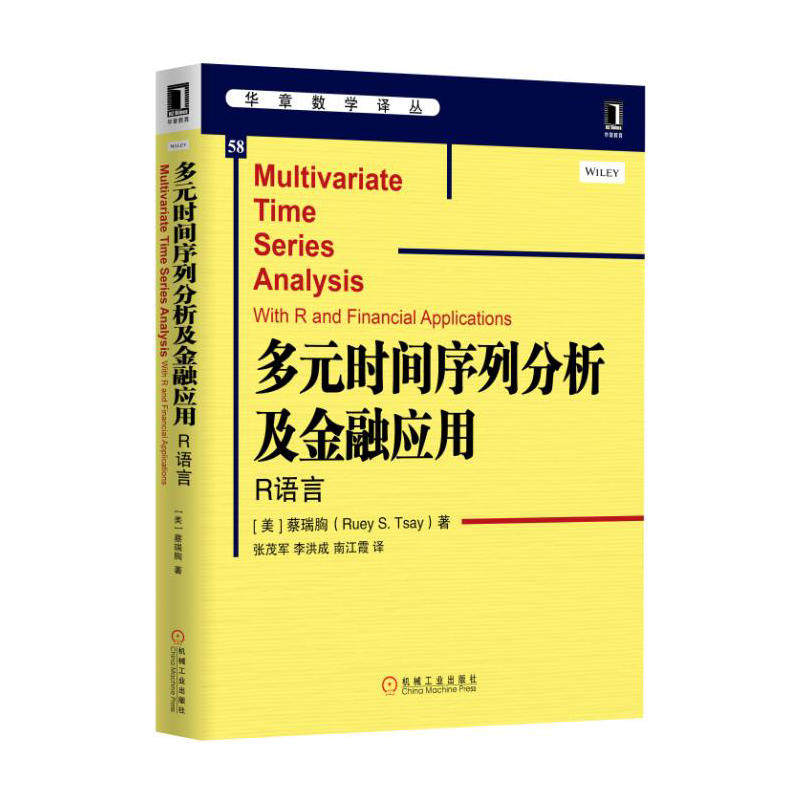
Анализ последовательностей много -времени и финансовое применение: r Язык
Цена: 1 296руб.    (¥61.3)
Артикул: 537712188073

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.

Этот товар на Таобао Описание товара
Продавец:当当网官方旗舰店
Рейтинг:
Всего отзывов:0
Положительных:0
Добавить в корзину
Другие товары этого продавца
¥51.71 093руб.
¥25.18533руб.
¥42.9907руб.
¥59.21 251руб.

......

Основная информация
Название продукта:Анализ последовательностей много -времени и финансовое применение: r Языкформат:16
Автор:[Mei] Cai Rui Senge (Ruey S.Tsay)Цены:79.00
Номер ISBN:9787111542605Время публикации:2016-08-08
Издательство:Машиностроительная промышленность ПрессаВремя печати:2016-08-08
Издание:1Время печати:1
译者序前言致谢*章多元线性时间序列 1,1 引言 1,2 基本概念 1.2.1 平稳性 1.2.2 线性 1.2.3 可逆性 1,3 交叉协方差和相关矩阵 1,4 样本 CCM1,5 零交叉相关性的检验 1,6 预测1.7. Представление модели 1.8 Структура этой книги 1.9. Справочная ссылка на программное обеспечение. Справочная информация об управлении программным обеспечением. Глава 2 Устойчивая векторная саморегулирующая временная последовательность 2.1 Введение 2.2VAR (1) Модель 2.2.1 Структура модели и причинно -следственная связь Грейнджер 2.2.2. Корреляция функциональной модели модели функции Модель функции передачи 2.2.3 Стабильные условия 2.2.4. Обратная модель 2.2.5 Утренняя модель 2.2.6. Неоткрытная модель 2.2.7 Среднее выражение 2,3 Вар (2) Модель 2.3.1 Условие популярности 2.3.2 Утренние уравнения 2.3.3 Скрытые скрытые скрытые Ограниченная компонентная модель 2.3.4 Среднее выражение 2,4VAR (P) модель 2.4.1 A VAR (1). *Небольшой вторичный метод 2.5.2 Оценка чрезвычайно Грейв. 2.5.3LS оценивает ограниченный характер 2.5.4 Оценки Бейеса. 2.6 Выбор уровня 2.6.1. Информация о информации 2.6.2 Руководство по информации 2.7 Проверка модели 2.7.1 Реконструкция остаточного перекрестного кросса 2.7.2 Многоцебированная смешанная статистика 2.7.3 Модель упрощенная 2.8 Линейная конституция 2.9 Прогноз 2.9.1 Прогнозирование заданной модели 2.9.2 Прогнозирование модели 2.10 Импульс. Функция ответа 2.10.1 Ортогональный новый интерес 2.11 Ошибка прогнозирования квадратной дифференциал дифференциальной разложения 2.12 Доказать справочную справочную справочную ссылку Глава 3 Ветерад Ветера Шаг VMA 3.3 Оценка модели VMA 3.3.1 Условия таковы быть GRAIVE 3.3.2*, как оценка GRAIV Модель 3.5.3Varma Модель Некоторые свойства около 3,6Varma Models 3.6.1 Гранди -JIE CAUSAL SORATION 3.6.2 Функция импульсного отклика 3.7Varma Процесс 3.8Varma Время процесса Агрегат 3.9Varma Модель. Подобная функция 3.9.4 Новый метод интереса аналогичной функции аналогичной функции 3.10.1 Хулесский разложение 3.11. Прогнозирование 3.13.1 Обновление прогноза 3.14 Предварительное распознавание 3.14.1 Последовательная оценка AR Оценка AR 3.14.2 Связанная с расширением Матрица 3.14.3 Анализ эмпирического анализа двухэтажной таблицы 3.15 Модель 3.15 3.15 Модель 3.15 .1 Личный доход и расходы 3.15. 2 Операционная ставка жилья и процентная ставка по ипотечным кредитам 3.16 Справочник по приложению. Настройка модели и скалярная модель компонента 4.2.3 Избыточный параметр 4.2.4Varma Установка модели 4.2.5. Метрическая модель 4.5.1. 2Kronecker Index Метод 4.7.3 Обсуждение и сравнение 4.8 Приложение: Типичный связанный анализ Ссылка на упражнение. 5MA (1) Модель 5.1.6. Пример организации 5.5.2 Некоторые инструкции 5.6 Модель коррекции ошибок 5.7 5.7 5.9.1VAR Модель 5.9.2 Настройка элемента определенности 5.9.3 Как и вроде подобного, однако, однако, CO -INSPECTION модели VAR 5.9.5 Случай 5.9.6Varma модели VAR 5.9.4 Проверка сравнения модели VAR 5.10 Модель коррекции ошибок оценивается в модель 5.10.1VAR Модель 5.10.2 Упрощает модель регрессии 5.10.3Varma Модель 5.11 Приложение 5.12 Обсуждение Обсуждение 5.13 Приложение Упражнения Ссылки Глава 6 и другие вопросы 6.1 Модель сезона 6.2. .2 return 6.4 Потеря 6.4.1 Полностью отсутствует 6.4.2 Светительно 6,5 Фактор Модель 6.5.1 Модель ортогонального фактора 6.5.2 Модель коэффициента применения 6.5.3 Модель диффузионного индекса 6.5.4 Модель динамического фактора 6.5.5 Модель 6.5. 6 Анализ компонентов классов 6.6 Категория и кластерный анализ 6.6.1 Анализ кластеризации кластеризации кувшинов 6.6.2 Байесовская байесовская оценка 6.6.3 Малкова цепь Монте Кэрол Французская Упражнения Ссылки Глава 7 Модель волатильности разнообразия 7.1. -С на основе тест 7.1.3 Моделирование 7.1.4 Применение 7.2 Разнообразная модель волатильности. Оценка 7.3 Тест диагностики модели волатильности 7.3.1LING и LI Статистика 7.3.2. Моделирование 7.6.2 Приложение 7.7 Динамические условия Связанная модель 7.7.1 Процесс создания модели DCC 7.7.2 Примеры 7.8 Ортогональные преобразования 7.8.1gogarch Модель 7.8.2 Динамический ортогональный вес 7.8.3. Функциональная модель 7.9.1 Функция Копулы 7.9.2 Функция Гаусса и Tcopula 7.9.3 Моделирование мульти -солатильности 7.10 Основные компоненты Компонента упражнения Ссылка на математику и статистическую науку......В этой книге представлены основные концепции и идеи данных нескольких временных последовательностей и используют программное обеспечение R для отображения всех методов и моделей.Эта книга разделена на 7 глав Последовательность, корни единиц единичных проблем CO -солидации, модели факторов и некоторые конкретные темы много -временных последовательности, разнообразные модели волатильности.Примеры применения всей книги и используйте R программного обеспечения для иллюстрации метода анализа.Эта книга может быть использована в качестве учебника по анализу временной последовательности для старших студентов или аспирантов в соответствующих специальностях, таких как статистика, финансы и другие связанные с ними специалисты в колледжах и университетах.............