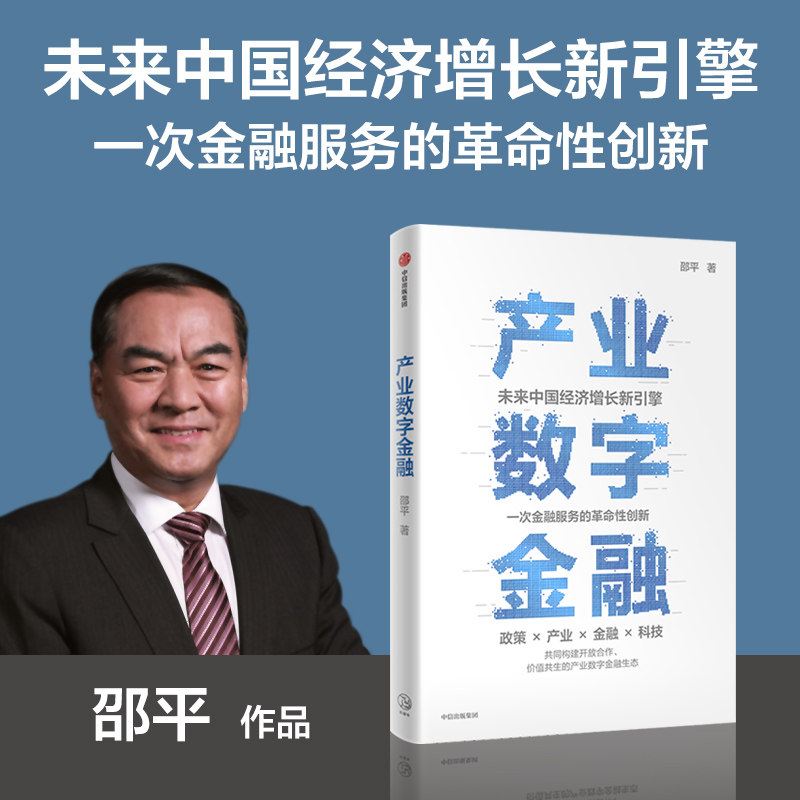
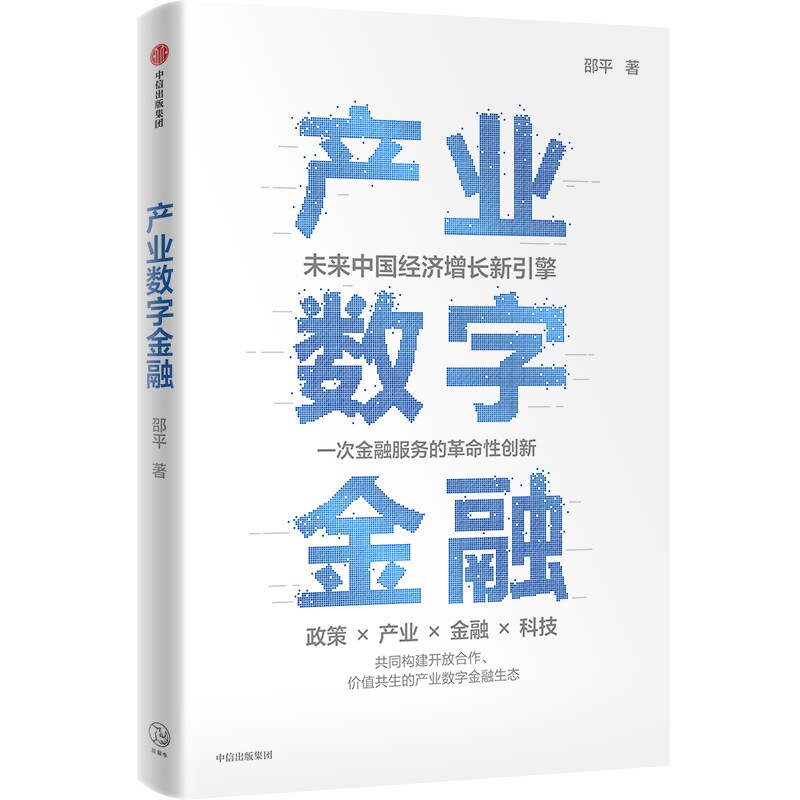
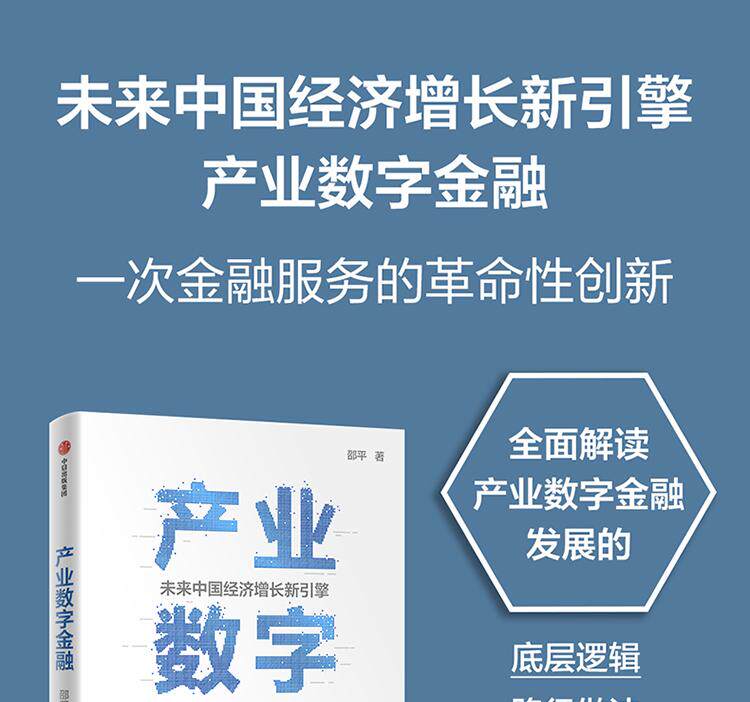
Dangdang.com Industrial Digital Finance — новый двигатель стабильного экономического роста в будущем. The next blue ocean of financial technology, a comprehensive and systematic introduction to the theory and practice of industrial digital finance. Подлинные книги

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара


Выбор редактора
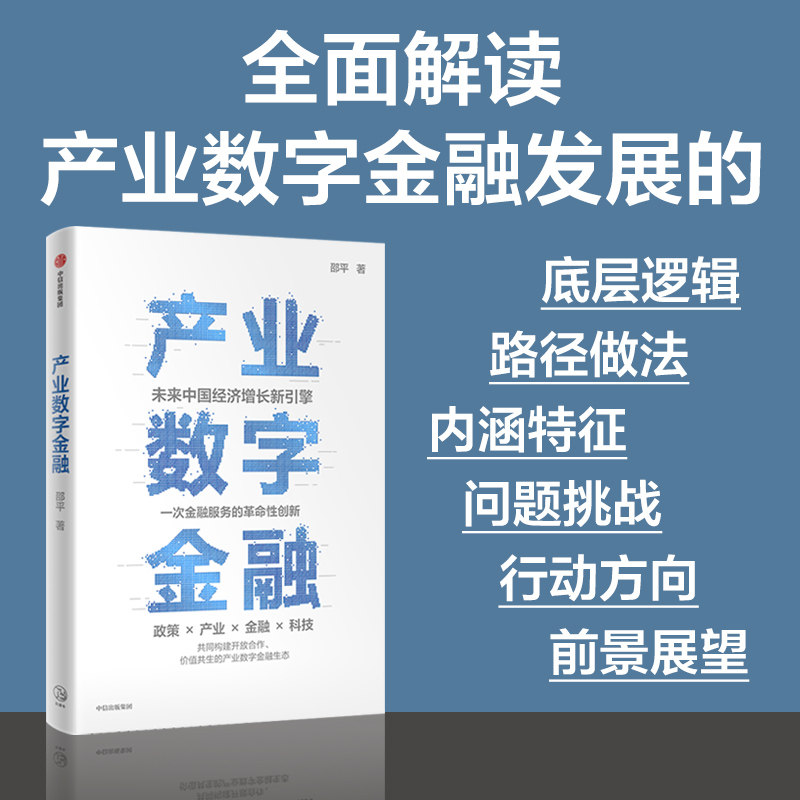
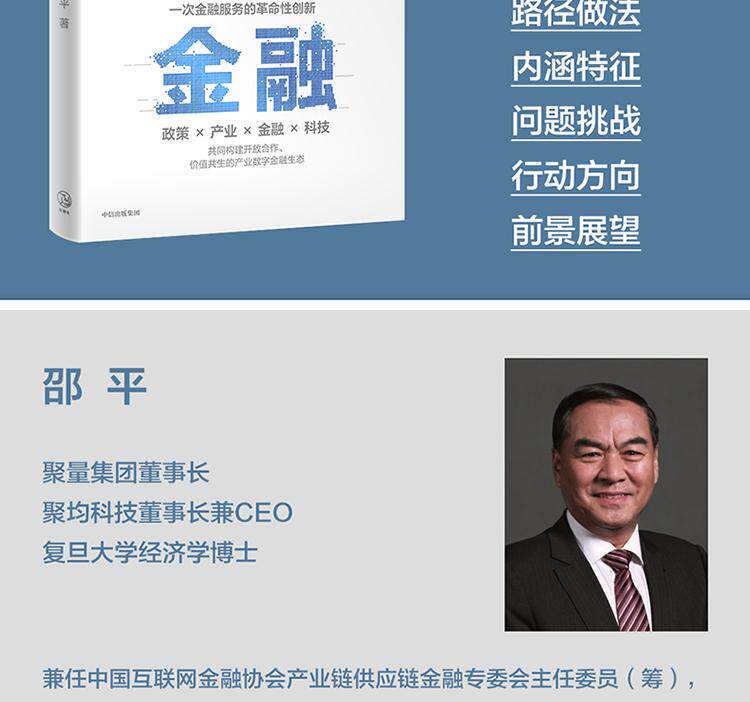
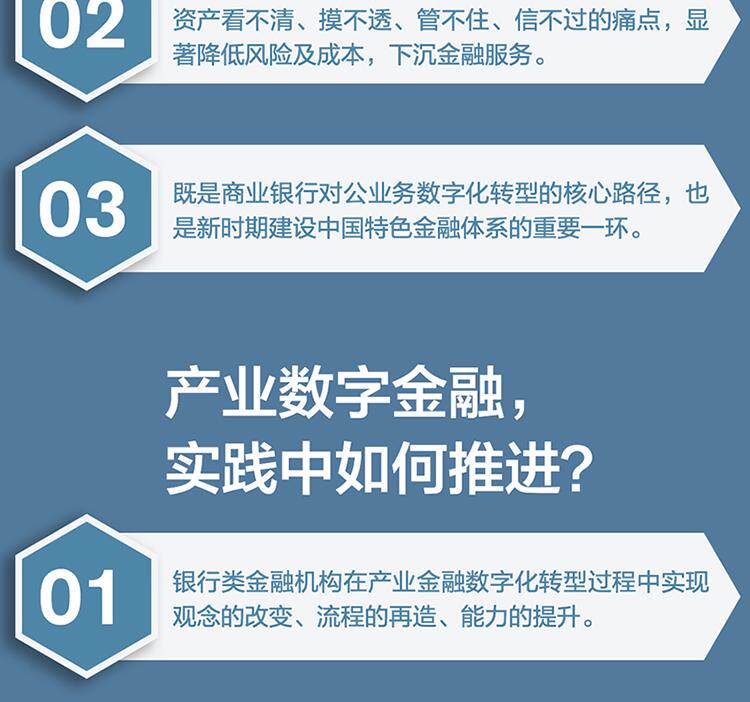
В этой книге систематически объясняются основная логика, коннотативные характеристики, пути и практики, проблемы и вызовы, направления действий, перспективы и т. д. развития промышленных цифровых финансов. В нем четко указывается, что цифровое промышленное финансирование является революционной инновацией в сфере финансовых услуг. Он может систематически решать текущие проблемы несбалансированного и неадекватного финансового обеспечения в отрасли, а также сложного и дорогого финансирования малых и средних предприятий. Он будет способствовать цифровой трансформации промышленных финансов и окажет помощь в построении финансовой системы с китайской спецификой.
Каталог
Предисловие
первый раз Технологии, финансы и промышленность
Глава Один Взгляд на взаимосвязь между финансами, промышленностью и наукой и технологиями с точки зрения научно-технической революции.
Глава вторая Содействие качественному развитию цифровой экономики
Вторая глава Значение и значение промышленных цифровых финансов
Третья глава Текущее состояние и болевые точки промышленного финансового предложения
Глава четвертая Исследование для решения проблем промышленного финансового снабжения
Пятая глава Рождение промышленных цифровых финансов
Глава шестая Значение и ценность промышленных цифровых финансов
Третий Инновационные практики и модели развития промышленных цифровых финансов
Глава VII Инновационные исследования промышленных финансов
Восьмая глава Модель развития промышленных цифровых финансов
Глава девять Построить более полную промышленную финансово-кредитную систему.
Глава десятка Практические методы промышленного цифрового финансирования
Четвертый Предложения и перспективы развития промышленных цифровых финансов
Глава 11 Ключевые вопросы и проблемы в сфере промышленных цифровых финансов
Глава 12 Практика и предложения по промышленному цифровому финансированию
Глава 13 Тенденции и перспективы промышленного цифрового финансирования
Пробное онлайн-чтение
Предисловие
В новую эпоху и новую модель большое значение имеет повышение стабильности и конкурентоспособности производственной цепочки.В мире происходят серьезные изменения, невиданные за столетие. На фоне эпидемии Covid-19, отступления экономической глобализации, развития международной конкуренции и сотрудничества, а также корректировки глобальных промышленных цепочек и цепочек поставок, оживление реальной экономики, главным органом которой является производство, стало стратегическим направлением конкуренции между крупными державами.За конкуренцией между странами стоит конкуренция между пересекающимися и взаимосвязанными производственными цепочками и цепочками поставок. Устойчивость промышленных цепочек поставок и поставок глубоко влияет на экономическую устойчивость моей страны.Пятый пленум ЦК КПК XIX созыва отметил, что необходимо“Повысить уровень модернизации промышленных цепочек и цепочек поставок”В качестве ключевой задачи ускорить развитие современной промышленной системы и способствовать оптимизации и модернизации экономической системы.В докладе 20-го Национального конгресса Коммунистической партии Китая четко сказано, что необходимо ускорить построение современной экономической системы и стремиться повысить уровень устойчивости и безопасности промышленных цепочек и цепочек поставок.Повышение уровня модернизации производственной цепочки и цепочки поставок, а также формирование производственной цепочки и цепочки поставок с более сильными инновациями, более высокой добавленной стоимостью, более безопасными и надежными - это суть построения новой модели развития и продвижения современного развития в китайском стиле.
Экономика – это тело, а финансы – это кровь.Служение реальной экономике является источником финансов, а также важным значением финансовой системы с китайской спецификой.Цепочка поставок отрасли финансовых услуг, усиление модернизации производственной цепочки и устойчивости поставок — это те роли, которые финансы должны играть, и обязанности, которые они несут.Центральная экономическая рабочая конференция 2022 года подчеркнула необходимость продвижения“Технология—промышленность—финансы”Благотворный цикл.Финансовое развитие, промышленное развитие и научно-технический прогресс дополняют друг друга, особенно в условиях научно-технической революции. Только тогда, когда финансовое развитие будет ориентировано на решение проблем и гибко использует достижения научно-технической революции, оно сможет иметь большую ценность и соответствовать своей исторической миссии.Поэтому в нынешнюю эпоху четвертой технологической революции использование цифровых технологий и элементов данных для продвижения финансовых инноваций и систематического решения финансовых проблем спроса и предложения в производственной цепочке и цепочке поставок является важными мерами для качественного развития экономики финансовых услуг в цифровую эпоху.
Проблема несбалансированного и неадекватного финансового обеспечения промышленности, а также трудностей с финансированием малых и средних предприятий и дорогого финансирования всегда была проблемой для Китая и мира, и для нее не существует системного решения.“Операция”Можно скопировать. Как финансовый ветеран, я думал о том, как лучше решить вышеупомянутые проблемы.Моя команда и я уделяем внимание инновационному применению цифровых технологий, провели много исследований и практики и обнаружили возможность использования цифровых технологий и элементов данных для решения финансовых проблем спроса и предложения в промышленности; Большие данные в эпоху промышленного Интернета предоставляют более качественные исходные данные для выявления рисков, а интегрированное расширение возможностей множества цифровых технологий делает промышленные данные имеющими справочную ценность для управления финансовыми рисками, позволяя внедрять инновации в технологии контроля рисков и предоставляя средства для выявления кредитоспособности транзакций. Технически настало время для финансовых учреждений провести цифровую трансформацию промышленных финансов.
В то же время финансовая система и промышленное развитие нашей страны имеют свои особенности.С одной стороны, в финансовой системе моей страны доминируют банковские финансовые учреждения. Косвенное финансирование, главным образом банковские кредиты, занимает наибольшую долю в структуре финансирования предприятий. Основной силой финансовых услуг для реальной экономики являются банки и другие финансовые учреждения. С другой стороны, производство является основой реальной экономики и основным полем битвы за оживление реальной экономики. Однако проблема несбалансированного и недостаточного финансового предложения в цепочке обрабатывающей промышленности является заметной, и функция распределения ресурсов финансов нуждается в оптимизации.В то же время Народный банк Китая объявил в «Плане развития финансовой науки и технологий (2022 г.)—2025)» четко заявил, что новый виток развития финансовых технологий должен быть направлен на ускорение цифровой трансформации финансовых институтов, а главное поле битвы за развитие перейдет к банкам и другим финансовым учреждениям.Учитывая вышеизложенные характеристики и реалии Китая, сосредоточение внимания на содействии цифровой трансформации промышленных финансов в банковских финансовых учреждениях и сосредоточении внимания на решении проблем поставок финансовых услуг в обрабатывающей промышленности является ключом к решению проблемы несбалансированного и неадекватного финансового предложения в промышленном секторе Китая, а также трудности и дороговизны финансирования малых и средних предприятий в цифровую эпоху.
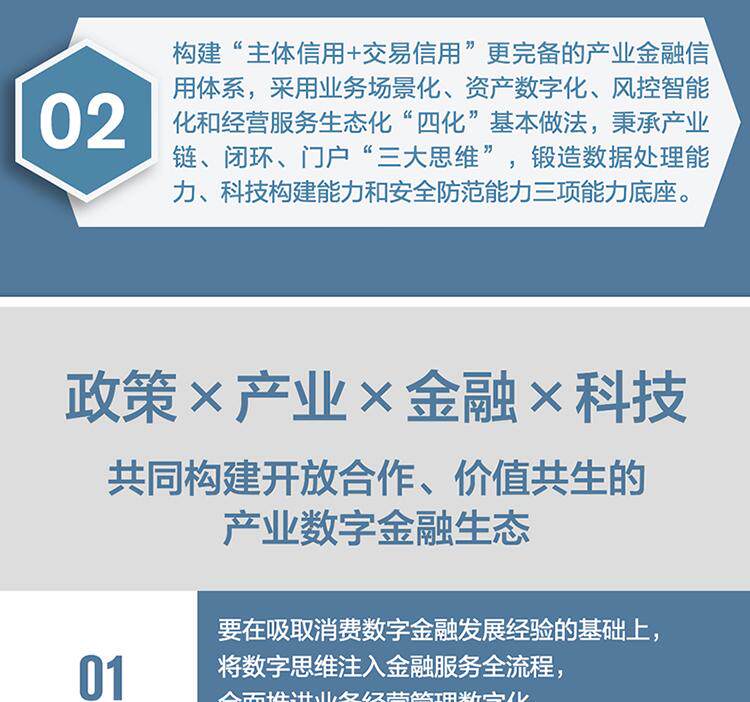
Исходя из вышеизложенного, я предложил в 2020 году“Промышленные цифровые финансы”концепция. Промышленная цифровая финансовая модель — это революционная инновация в сфере финансовых услуг. Это требует от банков и других финансовых учреждений изменения концепций, реорганизации процессов и улучшения возможностей в ходе цифровой трансформации промышленных финансов. Содействуя финансовым учреждениям в реализации бизнес-сценариев, оцифровке активов, аналитике контроля рисков и экологии операционных услуг,“Четыре”Разработка и сборка“Предметный кредит Сделочный кредит”Более полная система контроля рисков может решить давние болевые точки, которые финансовые учреждения не могут видеть, понимать, контролировать и доверять фону транзакций и базовым активам малых и средних предприятий, продвигать финансовые услуги на благо большего числа малых и средних предприятий, а также расширять возможности цепочки и цепочки поставок индустрии финансовых услуг.В начале 2022 года Комиссия по регулированию банковской и страховой деятельности Китая опубликовала «Руководящие заключения по цифровой трансформации банковской и страховой отрасли», в которых приоритетом было активное развитие промышленного цифрового финансирования.“Цифровизация бизнес-операций и управления”Первая статья данного раздела ставит ее в число главных приоритетов и указывает направления цифровой трансформации корпоративного бизнеса банков и других финансовых институтов.В отличие от потребительских финансовых услуг в эпоху потребительского Интернета, промышленные цифровые финансовые услуги в эпоху промышленного Интернета сильно индивидуализированы и требуют создания индивидуальных сценариев и систем, основанных на реальных условиях и потребностях различных промышленных цепочек. Экономия от масштаба не так значительна, как со стороны потребителя.Таким образом, на основе интеграции общих возможностей промышленных цифровых финансов необходимо использовать открытую и модульную архитектуру для поддержки индивидуальной разработки в соответствии с условиями цепочки и временными условиями, чтобы добиться эффективного построения системы платформ промышленных цифровых финансовых услуг.
Наша страна имеет крупнейшую в мире производственную систему с наиболее полными категориями и полным вспомогательным оборудованием. Он сформировал промышленные кластеры во многих отраслях и областях мира, предоставив отличные возможности для инновационной практики промышленного цифрового финансирования в цифровую эпоху.“Пробное поле”и“Боевые искусства”. Эффект масштаба цифровой эпохи означает, что даже изменение правил на 1% приведет к огромным изменениям в системе.По приблизительным подсчетам, общая сумма дебиторской, кредиторской задолженности и имеющихся основных средств предприятий моей страны превышает 100 триллионов юаней. Если промышленное цифровое финансирование будет активно развиваться во всем обществе, каждое снижение ставок корпоративного финансирования для этих двух активов на 1% может привести к тому, что общая стоимость финансирования для предприятий составит более 1 триллиона юаней.Этот эффект будет более значительным среди частных малых, средних и микропредприятий с более высокими затратами на социальное финансирование.Поэтому, следуя международной инновационной практике, такой как мобильные платежи и цифровое инклюзивное финансирование в эпоху потребительского Интернета, считается, что промышленная цифровая финансовая модель также обеспечит китайские решения мировых проблем в промышленном финансовом обеспечении, и ее значение самоочевидно.
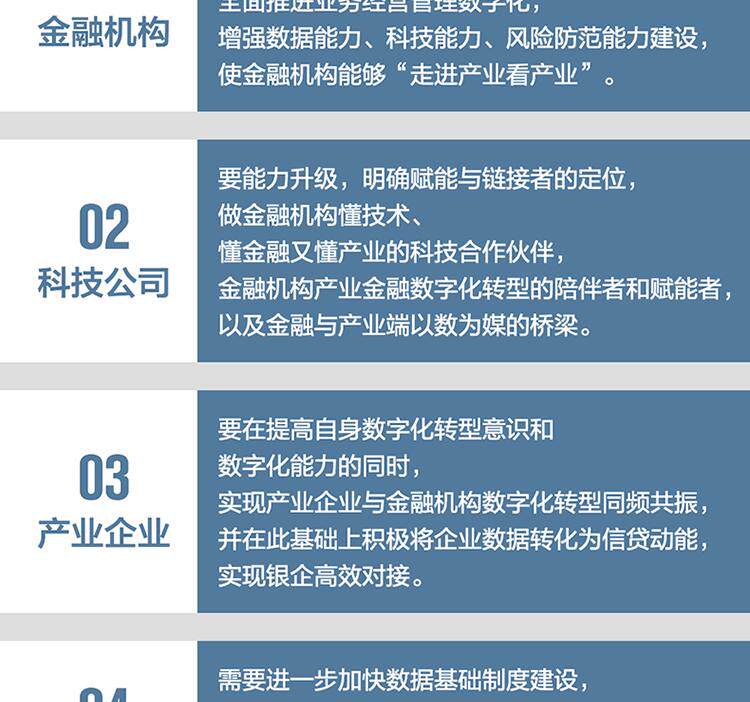
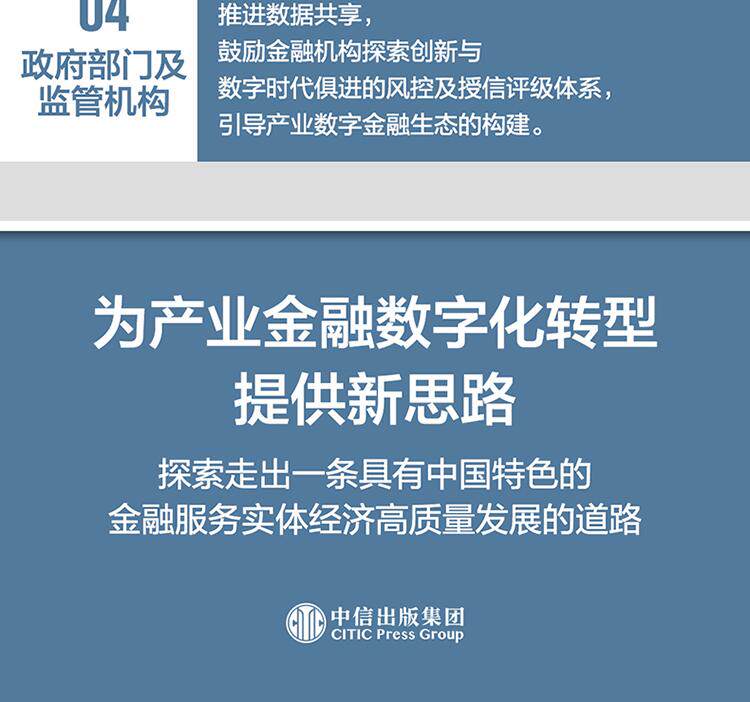
В настоящее время промышленное цифровое финансирование все еще находится на ранних стадиях развития, и всем сторонам необходимо работать вместе, чтобы построить промышленную цифровую финансовую экосистему, которая будет открытой, кооперативной и ценностной.На основе опыта развития потребительского цифрового финансирования финансовые учреждения должны внедрить цифровое мышление во весь процесс предоставления финансовых услуг, всесторонне продвигать цифровизацию бизнес-операций и управления, расширять возможности обработки данных, технологические возможности и возможности предотвращения рисков, чтобы финансовые учреждения могли“Войдите в отрасль и посмотрите индустрию”.Технологическим компаниям также необходимо расширить свои возможности, прояснить свое позиционирование в качестве посредников и связующих сторон, а также выступать в качестве технологических партнеров для финансовых учреждений, которые разбираются в технологиях, финансах и промышленности, в качестве компаньонов и помощников для цифровой трансформации промышленных финансов финансовых учреждений, а также в качестве мостов между финансами и промышленностью, используя данные в качестве посредника.Промышленные предприятия должны повысить свою осведомленность о цифровой трансформации и цифровые возможности, одновременно реализуя цифровую трансформацию промышленных предприятий и финансовых учреждений. Исходя из этого, они должны активно трансформировать корпоративные данные в кредитный импульс и добиться эффективного взаимодействия между банками и предприятиями.Правительственным ведомствам и регулирующим органам необходимо и дальше ускорять создание систем инфраструктуры данных, содействовать обмену данными, поощрять финансовые учреждения к изучению инновационных систем контроля рисков и кредитных рейтингов, которые идут в ногу с цифровой эпохой, а также направлять строительство промышленной цифровой финансовой экосистемы.Построение промышленной цифровой финансовой экосистемы – дело правильное, но непростое. Мы готовы работать бок о бок со всеми коллегами, основываясь на новой эпохе, чтобы предоставить новые идеи для цифровой трансформации промышленных финансов и внести свой вклад на путь качественного развития финансовых услуг для реального сектора экономики с китайской спецификой.
Введение
В этой книге систематически объясняются основная логика, коннотативные характеристики, пути и практики, проблемы и вызовы, направления действий, перспективы и т. д. развития промышленных цифровых финансов. В нем четко указывается, что цифровое промышленное финансирование является революционной инновацией в сфере финансовых услуг. Он может систематически решать текущие проблемы несбалансированного и неадекватного финансового обеспечения в отрасли, а также сложного и дорогого финансирования малых и средних предприятий. Он будет способствовать цифровой трансформации промышленных финансов и окажет помощь в построении финансовой системы с китайской спецификой.
В этой книге впервые исследуются и обобщаются взаимосвязи между финансовым развитием, промышленным развитием и научно-техническим прогрессом в ходе предыдущих научно-технических революций. Основываясь на реалиях Китая и сосредоточив внимание на основных проблемах, эта книга сортирует и анализирует текущие идеи и методы финансовых инноваций моей страны в рамках четвертой научно-технической революции.Во-вторых, на этой основе в данной книге систематически изучается текущая ситуация и болевые точки промышленного финансового обеспечения, обобщается и анализируется соответствующий опыт геологоразведочных работ, а также предлагается решение проблемы промышленного финансового обеспечения, а именно промышленное цифровое финансирование. Он также выбирает случаи разных типов, сильных инноваций, четких характеристик, различных методов и достижения определенных результатов из богатой и разнообразной практики промышленных финансовых инноваций для отображения и анализа, а также предлагает модель развития, кредитную систему и практические методы промышленного цифрового финансирования.Наконец, в этой книге систематически рассматриваются проблемы, с которыми сталкивается дальнейшее развитие промышленных цифровых финансов, излагаются мнения и предложения о том, как поддерживать целостность, внедрять инновации и устойчиво и долгосрочно развиваться, а также делается взгляд на будущее промышленных цифровых финансов.
Детальный чертеж
об авторе
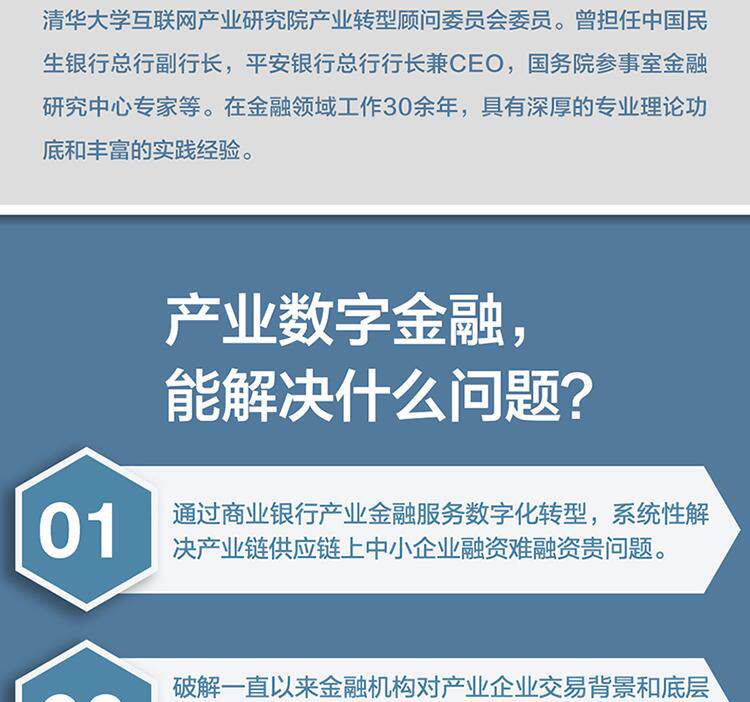
Шао Пин имеет докторскую степень по экономике Фуданьского университета.Председатель Juliang Group, председатель и генеральный директор Jujun Technology.Он одновременно является председателем профессионального комитета по финансам цепочки поставок Китайской ассоциации интернет-финансов и членом Консультативного комитета по промышленной трансформации Научно-исследовательского института интернет-индустрии Университета Цинхуа.Когда-то он занимал должности вице-президента головного офиса China Minsheng Bank, президента и генерального директора головного офиса Ping An Bank, а также эксперта Центра финансовых исследований канцелярии советника Госсовета.Проработав в финансовой сфере более 30 лет, он имеет глубокую профессиональную теоретическую базу и богатый практический опыт.
