Подлинное место!Из отчета секрет количества корпоративных номеров. Третье издание Чжан Синмин -хорошая компания.
Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара


|   Информация о продукте предоставлена TMALL только для справки. Ниже приведена подробная информация, предоставленная книжным магазином династии Тан | |
| Название книги: |  —— секрет за цифрами (3 -е издание) |
| Автор или компилятор: |   |
| Издательство: |   Ренминский университет Китайского университета Пресс |
| ISBN: | 9787300243450 |
| Цены: |   58 Юань |
| Дата публикации [только ссылка]: |   |
| Рамы и вступительные книги: |   пластическое пластическое бронирование 128 Open |
| Количество страниц [только ссылка]: | 266 |
| Другая справочная информация: | Замечательный обзор книгПрофессор Синмин давно учится“ восемь взгляд” уникальный в академическом мире, составлял&Ldquo; структура финансового анализа Чжана”.В третьем издании было разработано новое развитие в стратегической информации о корпоративной финансовой отчетности и корпоративных рисках.Теоретический прорыв в этой книге добился использования структуры анализа, созданной китайцами для анализа скачка финансовых отчетов о китайских предприятиях.Теоретическое инновация этой книги имеет важное значение для когнитивных компаний. Эта книга профессора Чжан Синмин нашел ключ к анализу финансовых отчетов китайских предприятий.Я рекомендую эту книгу всем тем, кто обеспокоен финансовой отчетностью китайских предприятий, особенно бухгалтерских фирм. Финансовый анализ является важной основой для управления бизнесом и принятия решений.Он изучил опыт преподавания многолетнего анализа финансового отчета и в сочетании с фактическими случаями анализа анализа финансового отчета с репрезентативными хорошо известными корпоративными финансовыми отчетами.“ восемь взгляд” структура анализа, легкий язык -понятный язык, представляет ""——Можно сказать, что эта книга представляет собой справочник по управлению финансовым управлением, который в настоящее время практичен и руководствуется на рынке! Профессор Чжан Синмин -известный финансовый эксперт, выдающийся ученый в сфере бухгалтерского учета и один из учителей китайской индустрии образования MBA и EMBA.Он полностью использовал примеры и примеры для объяснения финансовой отчетности. |
|   рекомендация введения и редактирование | |
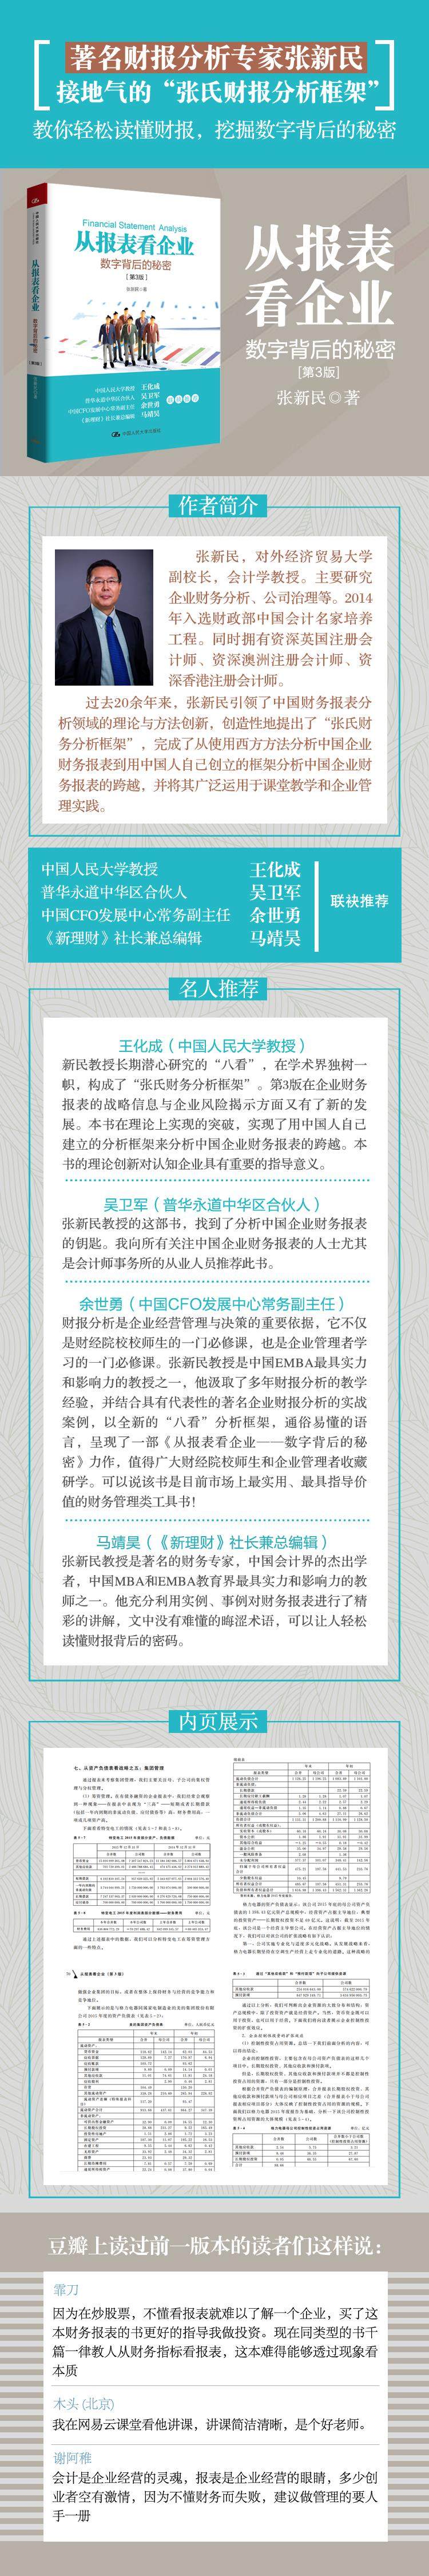 Введение в контент Стратегическое ведущее представление о сущности данных Непосредственно нажмите на ядро отчета оригинальной структуры С точки зрения управления, эта книга создана автором“ восемь взгляд” Органа по анализу - это путь, а финансовая отчетность корпоративной финансовой отчетности выполняется посредством стратегического, управления бизнес -активами и конкурентоспособности, выгод и качества, стоимости, механизма определения затрат, качества финансового статуса, риска и перспектив. Язык этой книги яркий, случай яркий, и читаемость сильна.Использование инноваций теории и метода для анализа скачка финансовых отчетов о китайских предприятиях с структурой, созданной самими китайцами.Читатели могут использовать структуру анализа, предложенную этой книгой для общего анализа существующих предприятий, и они чрезвычайно активны. |
|   Введение в автора | |
| Чжан Синьмин вице -президент Университета иностранной экономики и торговли, профессор бухгалтерского учета.В основном он изучает финансовый анализ предприятий и корпоративного управления.В 2014 году он был выбран в Министерство финансов в Китайском проекте по бухгалтерскому учету.В то же время есть старшие британские зарегистрированные бухгалтеры, старшие австралийские бухгалтеры и старшие бухгалтеры Гонконга. За последние 20 лет Чжан Синмин руководил теоретическими и методами инноваций в области финансовой отчетности в финансовой отчетности Китая и творчески предложено&Ldquo; структура финансового анализа Чжана&Rdquo;, завершил скачок от использования западных методов для анализа финансовой отчетности китайских предприятий для анализа финансовых отчетов китайских предприятий, созданных китайцами, и широко использует их в преподавании в классе и практике корпоративного управления. Чжан Синмин признал академические достижения в области теоретических инноваций, строительства учебных материалов и практики преподавания в анализе финансовых отчетов. Поэтому он стал выдающимся ученом в бухгалтерском сообществе Китая и одним из преподавателей китайского сообщества MBA и EMBA образования* и влияние. |
|   каталог | |
|   Первый отчет: баланс Второй отчет: таблица прибыли Третий отчет: лист потока денежных средств Простое резюме трех отчетов Глава 2 Энтерправомерное учреждение, управление и финансовая отчетность Первый бизнес: создание предприятия Второй бизнес: заимствование у банков Третий бизнес: купить нематериальные активы Четвертый бизнес: купить основные средства Пятый бизнес: купить инвентарь Шестой бизнес: продукты продаж Глава 3 Enterprise Внешнее расширение и финансовая отчетность Первый бизнес: иностранные инвестиции Второй бизнес: дочерняя компания получает кредит Метод анализа главы 4, который является знакомым и трудно решить проблемы Глава 5 См. Стратегию 1 2. С точки зрения капитала, баланс 3. Одна из стратегий заявления об активах -стратегическая информация структуры активов В -четвертых, посмотрите на стратегию из Заявления об активах -Анализ эффекта расширения инвестиций, контролирующих предприятие, инвестиции 5. Посмотрите на стратегию стратегии из Заявления об активах -стратегии введения капитала компании. 6. Посмотрите на стратегию стратегии из Заявления об активах -позиция Семь, посмотрите на стратегию из Заявления об активах 5: Управление группировкой Глава 6 См. Управление и конкурентоспособность бизнес -активов 1. Управление акциями денежного капитала 2. Управление отношениями вверх и вниз по течению с инвентаризацией в качестве ядра 3. Использование основных средств 4. Комплексный эффект управления ресурсами Пятый, всесторонние преимущества общих преимуществ высокопоставленных слияний и поглощений и предпринимательских групп Глава 7 См. Преимущества и качество 1. Качество основного процесса реализации прибыли Во -вторых, качество структуры прибыли В -третьих, качество результатов прибыли Глава 8 См. Значение 1. Стоимость инвестиций акционеров—— тройной эффект капитала капитала 2. Определено значение акционерного капитала акционеров—— метод оценки 3. Стоимость капитала акционеров определяется—— институциональные правила 4. Стоимость капитала акционеров определяется—— Итог положения и значения транзакции 5. Факторы, которые нельзя игнорировать корпоративными оценками—— маленькое хранилище Глава 9 См. Механизм определения затрат 1. Факторы решения Во -вторых, факторы управления В -третьих, факторы бухгалтерского учета Глава 10 См. Качество финансового состояния 1. Качество активов—— исследовать с трех уровней 2. Основы анализа—— несколько важных принципов В -третьих, анализ качества денежных фондов В -четвертых, анализ качества коммерческого долга 5. Анализ других анализа качества дебиторской задолженности 6. Анализ качества запасов 7. Общее качество мобильных активов 8. Анализ нематериального качества активов 9. Анализ качества инвестиционных активов 10. Анализ качества структуры капитала 11. Анализ финансовых последствий нескольких реорганизаций 12. Анализ финансовых последствий налогового планирования 13. Анализ листа денежных потоков 14. Заявление об объединении и качество финансового состояния Пятнадцатая, использование анализа финансовых соотношений Глава 11 См. Риск 1. Бизнес -риск Во -вторых, финансовый риск В -третьих, структура прибыли и корпоративный риск 4. Чрезмерное финансирование, превышение инвестиций и корпоративные риски 5. Изменение структуры справедливости компании, изменения в управлении и экологических персонала, изменения в основном управленческом персонале и корпоративные риски 6. Риск инерционной зависимости 7. Риск изменений во внешней среде Глава 12 Просматривает перспективы 1. Основной анализ 2. Прогноз перспектив развития предприятия Глава 13 Комплексный анализ случаев 1. Метод комплексного анализа корпоративного финансового состояния и качества 2. Общий анализ финансового состояния Gree Electric 2015 года 2015 года |
|   замечательный контент и иллюстрация | |
| Профессор Синмин давно учится“ восемь взгляд” уникальный в академическом мире, составлял&Ldquo; структура финансового анализа Чжана”.В третьем издании было разработано новое развитие в стратегической информации о корпоративной финансовой отчетности и корпоративных рисках.Теоретический прорыв в этой книге добился использования структуры анализа, созданной китайцами для анализа скачка финансовых отчетов о китайских предприятиях.Теоретическое инновация этой книги имеет важное значение для когнитивных компаний. —— Ван Хуахенг (профессор Китайского университета Ренмина) Эта книга профессора Чжан Синмин нашел ключ к анализу финансовых отчетов китайских предприятий.Я рекомендую эту книгу всем тем, кто обеспокоен финансовой отчетностью китайских предприятий, особенно бухгалтерских фирм. —— Финансовый анализ является важной основой для управления бизнесом и принятия решений.Профессор Чжан Синмин является одним из самых влиятельных и влиятельных профессоров в EMBA в Китае. компания.“ восемь взгляд” структура анализа, легкий язык -понятный язык, представляет ""——Можно сказать, что эта книга является самой практичной и наиболее ценной книгой инструментов финансового управления на рынке! —— Ю Шиён (исполнительный заместитель директора Китая Центра развития финансового директора) Профессор Чжан Синмин -хорошо известный финансовый эксперт, выдающийся ученый в сфере бухгалтерского учета и один из самых влиятельных и влиятельных учителей в китайском сообществе образования MBA и EMBA.Он полностью использовал примеры и примеры для объяснения финансовой отчетности. —— MA Jinghao (президент и главный редактор "New Finance") |