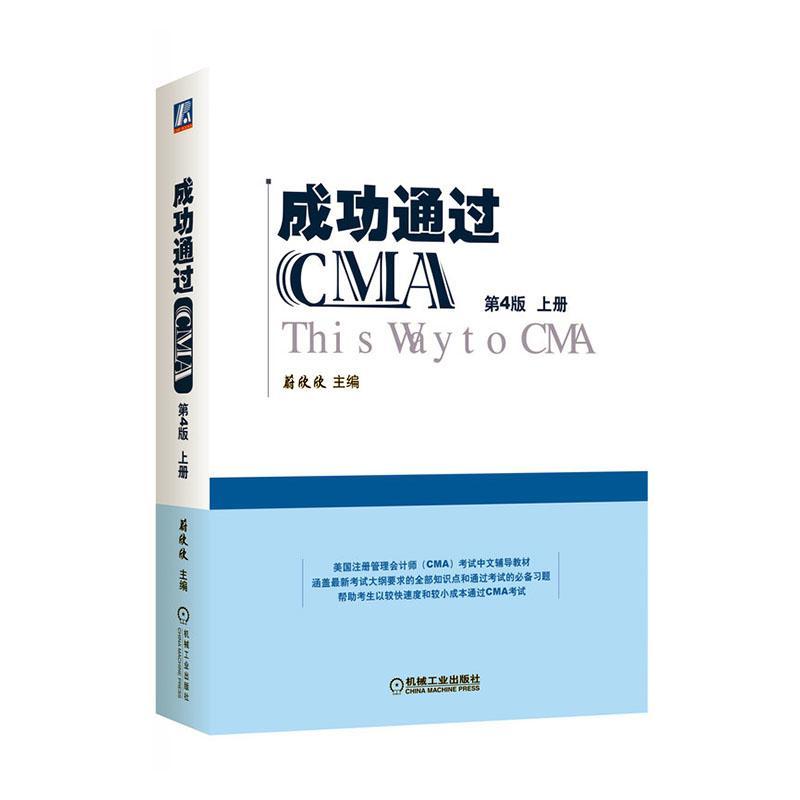
Автор: CMA Wei Xinxin Economic Books
Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара
- Одиночный полный том


| Регулирование: | Одиночный полный том |

| Заголовок: | от CMA |
| Автор: | Вэй Синсин |
| Издательство: | Машиностроительная промышленность Пресса |
| Дата публикации: | 2021-09-01 |
| Издание: | 4 |
| ISBN: | 9787111702214 |
| Рыночная цена: | 298.0 |
Предисловие Глава 1 Введение в управленческий учет и сертификацию CMA 1.1 Введение в управленческий учет 1.1.1 Определение управленческого учета 1.1.2 Управленческий учет, финансовый учет и учет затрат 1.1.3 Ключевые руководящие принципы управленческого учета 1.2 Введение в сертифицированного управленческого бухгалтера (CMA) 1.2.1 Обзор CMA и CSCA 1.2.2 Преимущества CMA 1.2. Схема экзамена 3CMA Глава 2. Навыки и планы экзамена CMA 2.1 Типы объективных вопросов CMA 2.1.1 Классификация по форме основы вопроса 2.1.2 Классификация по сложности вопросов 2.2 Интерфейс компьютерного экзамена 2.3 Техника ответа 2.3.1 Основные меры предосторожности 2.3.2 Правила ответа 2.4 Методы ответа на субъективные вопросы 2.4.1 Рекомендации по подготовке к экзамену 2.4.2 Ответы Примечания к вопросам 2.4.3 Навыки прохождения теста 2.4.4 Инструкции по разметке субъективных вопросов Глава 3 Базовые знания о CMA 3.1 Базовые знания теории вероятностей 3.1.1 Вероятность 3.1.2 Дискретные переменные 3.1.3 Непрерывные переменные 3.1.4 Статистика и проверка гипотез 3.1.5 Дерево принятия решений 3.1.6 Теория принятия решений 3.1.7 Процесс 3.2 Основы Знания финансового менеджмента 3.2.1 Базовая форма предприятия 3.2.2 Значение финансового менеджмента 3.2.3 Цели финансового менеджмента 3.2.4 Временная стоимость денег 3.3 Базовые знания экономики 3.3.1 Теория потребителей 3.3.2 Издержки производства 3.3.3 Инфляция 3.3.4 Деловой цикл 3.3.5 Авансовая торговля Глава 4 Финансовая отчетность 4.1 Базовые знания финансовой отчетности Знания 4.1.1 Цели финансовой отчетности (факультативно) 4.1.2 Основные допущения и принципы признания бухгалтерского учета (факультативно) 4.1.3 Основные элементы бухгалтерского учета 4.1.4 Учетный цикл 4.1.5 Формулировка стандартов бухгалтерского учета США (факультативно) 4.2 Финансовая отчетность и ее пользователи 4.2.1 Баланс 4.2.2 Отчет о прибылях и убытках 4.2.3 Отчет о движении денежных средств 4.2. 4 Отчет об изменениях в собственном капитале 4.2.5 Связь между финансовой отчетностью 4.2.6 Раскрытие финансовой отчетности 4.2.7 Пользователи финансовой отчетности 4.2.8 Примеры финансовой отчетности 4.2.9 Комплексный отчет 4.3 Дебиторская задолженность 4.3.1 Признание дебиторской задолженности 4.3.2 Оценка дебиторской задолженности 4.3.3 Выбытие Дебиторская задолженность 4.4 Инвентаризация 4.4. 1 Классификация и контроль запасов 4.4.2 Признание запасов 4.4.3 Допущения о передаче запасов 4.4.4 Резервы на амортизацию запасов 4.5 Инвестиции 4.5.1 Основные понятия 4.5.2 Долговые ценные бумаги 4.5.3 Долевые ценные бумаги 4.6 Основные средства 4.6.1 Основные понятия 4.6.2 Амортизация основных средств 4.6.3 Выбытие Основные средства 4.6.4 Обесценение основных средств 4.7 Нематериальные активы 4.7.1 Основные понятия 4.7.2 Гудвилл 4.7.3 Обесценение нематериальных активов 4.7.4 Затраты на исследования и разработки 4.8 Обязательства 4.8.1 Основные понятия 4.8.2 Краткосрочные обязательства, которые предполагается рефинансировать 4.8.3 Условные обязательства 4.9 Акционерный капитал 4.9.1 Основные понятия 4.9.2 Выпуск акций 4.9.3 Выкуп акций 4.9.4 Виды дивидендов 4.9.5 Распределение нераспределенной прибыли 4.10 Признание доходов 4.10.1 Принципы признания доходов 4.10.2 Пятиэтапный метод признания доходов 4.10.3 Особенности первоначальных стандартов 4.10.4 Принцип сопоставления доходов и расходов 4.11 Учет подоходного налога 4.11.1 Основные понятия 4.11.2 Отложенный подоходный налог 4.11.3 Презентация финансовой отчетности 4.12 Аренда 4.12.1 Основные понятия 4.12.2 Учет аренды 4.13 Разница между стандартами финансового учета США и предыдущими стандартами финансовой отчетности 4.14 Упражнения в этой главе Ответы на упражнения в этой главе Глава 5 Стратегическое планирование 5.1 Концепция стратегического планирования 5.1.1 Определение стратегического планирования 5.1.2 Процесс реализации стратегии 5.1.3 Преимущества и недостатки стратегического планирования 5 .1.4 Взаимосвязь между тактическим планированием и стратегическим планированием 5.1.5 Влияние внешних факторов 5.1.6 Влияние внутренних факторов 5.2 Технология стратегического планирования и управления операциями 5.2.1 SWOT-анализ 5.2.2 Модель 5 конкурентных сил Портера 5.2.3 PEST-анализ 5.2.4 Сценарное планирование 5.2.5 Анализ конкурентов 5.2.6 Планирование на случай непредвиденных обстоятельств 5.2. 7 Анализ бизнес-портфеля 5.2.8 Базовая стратегия бизнес-уровня 5.2.9 Управление цепочкой поставок 5.2.10 План обеспечения непрерывности бизнеса 5.2.11 Методы повышения эффективности бухгалтерского учета 5.3 Корпоративное управление 5.3.1 Концепция корпоративного управления 5.3.2 Обязанности и полномочия соответствующих сторон 5.3.3 Положения Закона Сарбейнса-Оксли 5.3.4 2013 C OSO Framework 5.3.5 Внешний аудит 5.4 Упражнения в этой главе Ответы на упражнения в этой главе Глава 6 Планирование, бюджетирование и прогнозирование 6.1 Соответствующие концепции бюджетирования 6.1.1 Основные понятия 6.1.2 Цели функционирования и эффективности 6.1.3 Характеристики бюджета 6.1.4 Бюджетный период 6.1.5 Бюджетный процесс 6.1.6 Участники бюджета 6.1.7 Этапы подготовки бюджета 6.1.8 Стандарты затрат 6.1.9 Вспомогательные источники информации для формулирования стандартов 6.1.10 Распределение ресурсов 6.1.1 Компоненты бюджета 6.1.12 Учет ответственности 6.1.13 Недостающий бюджет 6.1.14 Другие вопросы подготовки бюджета 6.2 Методы прогнозирования 6.2.1 Регрессионный анализ 6.2.2 Анализ временных рядов 6.2.3 Метод сглаживания (факультативно) 6.2.4 Анализ кривой обучения 6.2.5 Анализ ожидаемой стоимости 6.2.6 Анализ чувствительности 6.3 Метод подготовки бюджета 6.3.1 Бюджет проекта 6.3.2 Метод составления бюджета на основе мероприятий 6.3.3 Приростной бюджет 6.3.4 Бюджет с нулевой базой 6.3.5 Непрерывный (скользящий) бюджет 6.3. Бюджет с содержанием улучшений 6.3.7 Бюджет маркированного списка 6.4 Годовой план прибыли и соответствующие отчеты 6.4.1 Прогноз продаж 6.4.2 Бюджет продаж 6.4.3 Бюджет производственных запасов 6.4.4 Бюджет прямых материалов 6.4.5 Бюджет прямых трудовых ресурсов 6.4.6 Бюджет накладных расходов 6.4.7 Бюджет себестоимости реализованной продукции 6.4.8 Бюджет коммерческих и административных расходов 6.4.9 Бюджет вознаграждений сотрудникам 6.4.10 Финансовый бюджет 6.4.11 Сфера услуг и некоммерческие организации Подготовка бюджета организации 6.5 Простые методы планирования и анализа 6.5.1 Моделирование финансовых отчетов и бюджета 6.5.2 Подготовка моделируемых отчетов с использованием метода процента продаж 6.5.3 Анализ моделируемых отчетов 6.6 Примеры и упражнения на субъективные вопросы в этой главе 6.6.1 Примеры субъективных вопросов в этой главе 6.6.2 Упражнения в этой главе Ответы на упражнения в этой главе Глава 7 Управление эффективностью 7.1 Измерение затрат и отклонение Количество 7.1.1 Сравнение фактических результатов с запланированными в бюджете 7.1.2 Использование эластичных бюджетов для анализа эффективности 7.1.3 Управление по исключениям 7.1.4 Принятие системы стандартных затрат 7.1.5 Сравнение различий со стандартными затратами 7.1.6 Анализ различий в доходах 7.1.7 Различия в составе и различия в выпуске 7.1.8 Объяснение причин различия 7.1.9 Влияние новой технологии производства Влияние и вопросы внедрения 7.1.10 Стандартная калькуляция затрат в сфере услуг 7.1.11 Исследование различий 7.1.12 Учет различий 7.2 Отчетность по центрам ответственности и сегментам 7.2.1 Типы центров ответственности 7.2.2 Отчетность по вкладам и отчетность по сегментам 7.2.3 Модель трансфертного ценообразования на продукцию 7.2.4 Трансфертное ценообразование с авансовой нагрузкой 7.2.5 Отчет об оценке эффективности деятельности сегмента 7.3 Оценка эффективности 7.3.1 Анализ рентабельности продукта 7.3.2 Анализ рентабельности бизнес-подразделения 7.3.3 Анализ рентабельности клиентов 7.3.4 Анализ ставок 7.3.5 Анализ остаточной прибыли 7.3.6 Остаточная прибыль и ставка 7.3.7 Споры об инвестиционных показателях 7.3.8 Сбалансированная система показателей 7.3.9 Показатели эффективности и механизм отчетности 7.3. 10 Управленческий контроль предприятий сферы услуг и некоммерческих организаций 7.4 Примеры и упражнения по субъективным вопросам в этой главе 7.4.1 Примеры и упражнения по субъективным вопросам в этой главе 7.4.2 Упражнения в этой главе Решения к упражнениям в этой главе Глава 8 Управление затратами 8.1 Терминология затрат 8.1.1 Основная терминология затрат 8.1.2 Себестоимость продукции и себестоимость периода 8.1.3 Учет движения затрат различных предприятий 8.1.4 Эксплуатация информации о себестоимости 8.1.5 Концепции затрат в управленческом контроле и оперативном контроле 8.2 Измерение затрат 8.2.1 Поведение затрат и объекты затрат 8.2.2 Производственная мощность 8.2.3 Факторы затрат 8.2.4 Фактическая калькуляция, нормальная калькуляция и стандартная калькуляция 8.2.5 Принципы разработки и выбора систем калькуляции себестоимости продукции 8.2.6 Абсорбционная калькуляция и переменная калькуляция 8.2.7 Метод калькуляции выпускаемой продукции 8.2.8 Сравнение методов расчета себестоимости запасов 8.2.9 Метод расчета себестоимости совместного продукта 8.2.10 Учет побочных продуктов 8.3 Система затрат 8.3.1 Партийная и поэтапная калькуляция 8.3.2 Калькуляция по видам деятельности 8.3.3 Калькуляция затрат жизненного цикла 8.3.4 Метод операционной калькуляции (факультативный) 8.3.5 Обратная калькуляция 8.4 Косвенные затраты 8.4.1 Методы косвенное распределение затрат 8.4.2 Постоянные и переменные косвенные затраты 8.4.3 Метод одиночного коэффициента и метод двойного коэффициента 8.4.4 Косвенное распределение затрат на уровне предприятия и подразделения 8.4.5 Косвенное распределение затрат при калькуляции затрат на основе видов деятельности 8.4.6 Распределение затрат сервисных подразделений 8.5 Операционная эффективность 8.5.1 Система MRP 8.5.2 Точно в срок (JI) T) 8.5.3 Бережливое управление ресурсами 8.5.4 Теория ограничений 8.5.5 Другие теории производства 8.6 Эффективность бизнес-процессов 8.6.1 Анализ цепочки создания стоимости 8.6.2 Добавленная стоимость 8.6.3 Анализ процессов 8.6.4 Сравнительный анализ 8.6.5 Метод управления заданиями 8.6.6 Постоянное совершенствование 8.6.7 Анализ передовой практики 8.6.8 Анализ затрат на качество 8.6.9 Управление качеством 8.7 Примеры и упражнения субъективные вопросы в этой главе 8.7.1 Примеры субъективных вопросов в этой главе 8.7.2 Упражнения в этой главе Ответы на упражнения в этой главе Глава 9 Внутренний контроль 9.1 Оценка, контроль и управление рисками 9.1.1 Риск 9.1.2 Меры контроля, предназначенные для борьбы с рисками 9.1.3 Структура внутреннего контроля и философия управления 9.1.4 Цели внутреннего контроля 9.1 .5 Меры внутреннего контроля 9.1.6 Подход к внутреннему контролю 9.1.7 Различные аспекты контроля 9.1.8 Возможные угрозы существующим средствам контроля 9.1.9 Документирование политики и процедур контроля 9.1.10 PCAOB и внутренний контроль 9.1.11 Подход к внутреннему контролю «сверху вниз» и «снизу вверх» 9.1.12 Независимость внутреннего контроля 9.1. 13 Требования внутреннего контроля согласно Закону США о коррупции за рубежом 9.1.14 Внутренний аудит (факультативный) 9.2 Системный контроль и меры 9.2.1 Риски, связанные с информационными системами 9.2.2 Кадровая политика 9.2.3 Контроль разработки системы 9.2.4 Контроль бухгалтерского учета 9.2.5 Контроль приложений и контроль транзакций 9.2.6 Сеть, оборудование и средства 9.2.7 Меры контроля для резервного копирования и аварийного восстановления 9.2.8 Блок-схема контрольной оценки 9.3 Примеры и упражнения по субъективным вопросам в этой главе 9.3.1 Примеры субъективных вопросов в этой главе 9.3.2 Упражнения в этой главе Ответы на упражнения в этой главе Глава 10 Технология и анализ 10.1 Информационная система 10.1.1 Информационная система бухгалтерского учета (AIS) 10.1.2 Деловой цикл 10. 1.3 Независимые финансовые системы и нефинансовые системы 10.1.4 Планирование ресурсов предприятия (ERP) 10.1.5 Система управления базой данных и хранилище данных 10.1.6 Управление производительностью предприятия (EPM) 10.2 Управление данными 10.2.1 Концепция управления данными 10.2.2 Структура управления данными 10.2.3 Управление жизненным циклом данных 10.2.4 Обнаружение кибератак и 10.3 Финансовая трансформация на базе технологий 10.3.1 Жизненный цикл разработки системы (SDLC) 10.3.2 Роль анализа бизнес-процессов в повышении производительности системы 10.3.3 Роботизированная автоматизация процессов (RPA) 10.3.4 Искусственный интеллект (ИИ) и обработка данных 10.3.5 Облачные вычисления 10.3.6 Блокчейн 10.4 Анализ данных 10.4.1 Бизнес-аналитика и большие данные 10.4.2 Интеллектуальный анализ данных 10.4.3 Инструменты анализа 10.4.4 Визуализация данных 10.5 Упражнения в этой главе Решения к упражнениям в этой главе Глава 11 Анализ финансовой отчетности 11.1 Базовый анализ финансовой отчетности 11.1.1 Основные понятия 11.1.2 Общая процентная финансовая отчетность 11.2 Показатели финансовой эффективности: финансовые коэффициенты 11.2.1 Текущий и оборотный капитал 11.2.2 Коэффициенты текущей ликвидности 11.2.3 Измерение платежеспособности 11.2.4 Анализ структуры капитала 11.2.5 Внебалансовое финансирование 11.2.6 Анализ операционной деятельности 11.3 Анализ рентабельности 11.3. 1 Прибыль на акцию 11.3.2 Коэффициент капитала 11.3.3 Рентабельность 11.3.4 Выручка 11.3.5 Измерение прибыли 11.3.6 Ограничения коэффициентного анализа 11.4 Аналитические вопросы финансового учета 11.4.1 Бухгалтерская прибыль и экономическая прибыль 11.4.2 Качество прибыли (качество прибыли) 11.4.3 Изменения в бухгалтерском учете 11.4.4 Влияние изменений цен и инфляции на финансовую отчетность 11.4.5 Справедливая стоимость 11.4.6 Порядок учета, связанный с иностранной валютой 11.5 Субъективные вопросы и упражнения в этой главе 11.5.1 Эта книга Глава Субъективные вопросы и примеры 11.5.2 Упражнения к этой главе Ответы на упражнения к этой главе Глава 12 Корпоративные финансы 12.1 Риск и доходность 12.1.1 Значение риска 12.1.2 Несколько распространенных типов риска 12.1.3 Норма доходности 12.1.4 Взаимосвязь между риском и доходностью 12 .1.5 Отношение к риску 12.1.6 Взаимосвязь между риском и временем 12.1.7 Доходность и риск отдельного актива 12.1.8 Доходность и риск инвестиционного портфеля 12.1.9 Современная теория портфельного инвестирования 12.1.10 Диверсификация и модель ценообразования капитальных активов 12.1.11 Другие модели, альтернативные модели ценообразования капитальных активов (факультативно) 12.2 Управление финансовым риском 12.2.1 Операционный риск 12.2.2 Финансовый риск 12.2.3 Методы управления финансовым риском 12.3 Финансовые инструменты 12.3.1 Основа принятия инвестиционных и финансовых решений Риски и выгоды 12.3.2 Общие концепции оценки 12.3.3 Временная структура процентных ставок 12.3.4 Облигации 12.3.5 Акции 12.3.6 Производные финансовые инструменты 12.3.7 Другие финансовые инструменты 12.4 Стоимость капитала 12.4.1 Определение стоимости капитала Определение и теорема ММ 12.4.2 Расчет стоимости капитала 12.5 Управление оборотными активами 12.5.1 Управление денежными средствами 12.5.2 Управление ценными бумагами 12.5.3 Счета Управление дебиторской задолженностью 12.5.4 Управление запасами 12.5.5 Виды краткосрочного кредита 12.5.
Эта книга представляет собой экзаменационную книгу для сертифицированного бухгалтера по управленческому учету (CMA) США. В него внесено множество дополнений и изменений по мотивам третьего издания. В нем обобщены знания, необходимые для прохождения сертификации CMA, и добавлено множество применимых знаний и упражнений. Он может помочь читателям изучить знания, необходимые для новой программы экзамена, освоить методы обучения и приемы экзамена, а также успешно сдать экзамен CMA. Эта книга содержит около 3000 типовых вопросов и упражнений, соответствующих новой корректировке экзаменационной программы.Добавлена глава 10 «Технологии и анализ», разделенная на два тома.Среди них первый том включает введение в управленческий учет и сертификацию CMA, навыки и планы экзамена CMA, базовые знания о CMA, финансовой отчетности, стратегическом планировании, планировании, бюджетировании и прогнозировании, управлении эффективностью, управлении затратами, внутреннем контроле;второй том включает технологии и анализ, анализ финансовой отчетности, корпоративные финансы, анализ решений, управление рисками, принятие инвестиционных решений, профессиональную этику и т. д. Эту книгу можно использовать в качестве учебного материала для соответствующих людей для сдачи сертификационного экзамена CMA.