Настоящий бухгалтерский учет Китайский институт дипломированных бухгалтеров организует книжные магазины для написания экономических книг и создания книг-бестселлеров.
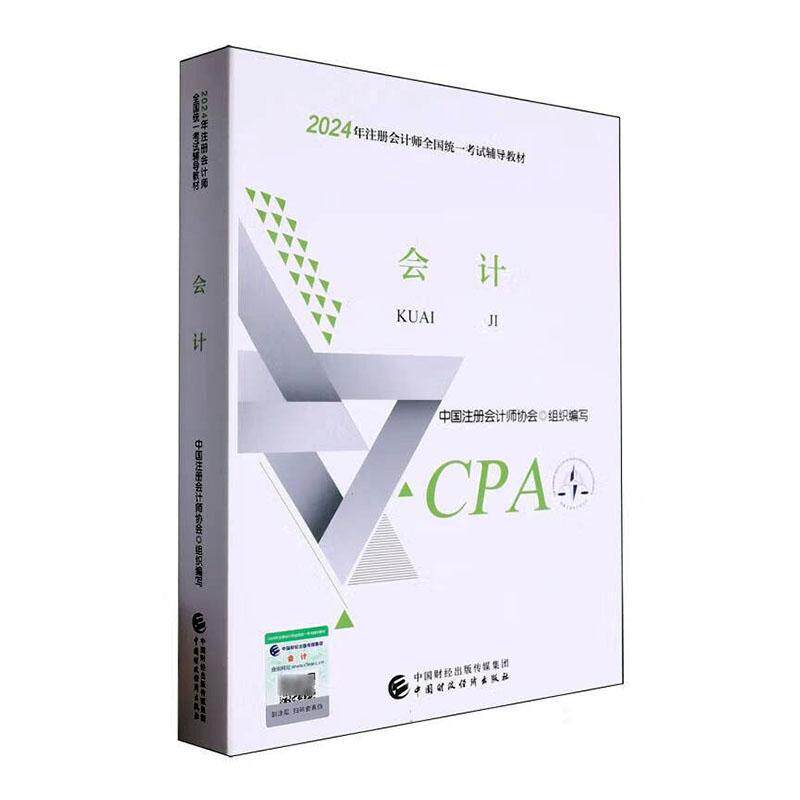

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара
- Одиночный полный том

| Регулирование: | Одиночный полный том |


| Заголовок: | Бухгалтерский учет |
| Автор: | Китайская ассоциация бухгалтеров организовал сборник компиляции |
| Издательство: | Китайский финансовый и экономический издательство |
| Дата публикации: | 2024-02-01 |
| Издание: | |
| ISBN: | 9787522328423 |
| Рыночная цена: | 103.0 |
Тюлень
Обзор бухгалтерского учета
Раздел «Цели финансовой отчетности, основные допущения бухгалтерского учета и основы бухгалтерского учета»
Раздел 3 требований к качеству для информации о бухгалтерском учете
Раздел 4 элементов бухгалтерского учета и его подтверждение и измерение
Раздел 5 Финансовый отчет
Раздел 6 Устойчивое раскрытие информации
Глава инвентаризации
Подтверждение раздела и начальное измерение запасов
Раздел Измерение выпущенных запасов
Раздел 3. Оценка итоговых запасов
Раздел 4 Инвентаризация Инвентаризация
Глава 3 Основные средства
Распознавание секции и начальное измерение основных средств
Раздел «Последующая оценка основных средств»
Раздел 3 Утилизация основных средств
Глава 4 нематериальные активы
Распознавание секции и начальное измерение нематериальных активов
Раздел «Признание и измерение внутренних затрат на исследования и разработки»
Раздел 3 Последующее измерение нематериальных активов
Раздел 4 Утилизация нематериальных активов
Глава 5. Инвестирование в недвижимость
Характеристика раздела и сфера инвестиций в недвижимость
Раздел «Признание и первоначальная оценка инвестиционной недвижимости»
Раздел 3. Последующая оценка инвестиционной недвижимости
Раздел 4. Преобразование и отчуждение инвестиционной недвижимости
Глава 6. Инвестиции в акционерный капитал и создание совместных предприятий
Основная концепция
Раздел «Первоначальная оценка инвестиций в акционерный капитал»
Раздел «Последующая оценка инвестиций в акционерный капитал»
Раздел 4. Методы учета преобразований и выбытия инвестиций в акционерный капитал
Раздел 5. Совместные соглашения
Глава 7 нарушение активов
Обзор раздела ухудшения активов
Раздел «Оценка возмещаемой стоимости активов»
Раздел 3. Признание и оценка убытков от обесценения активов
Раздел 4. Идентификация и учет обесценения групп активов
Раздел 5. Тестирование и обработка обесценения гудвила
Глава 8. Обязательства
Обязательства
Раздел Долгосрочные обязательства
Глава 9. Вознаграждение работников
Объем раздела и классификация сотрудников и оплата труда сотрудников
Раздел «Признание и оценка краткосрочного вознаграждения»
Раздел 3. Признание и оценка вознаграждений по окончании трудовой деятельности
Раздел 4. Признание и оценка пособий при увольнении
Раздел 5. Признание и оценка других вознаграждений работникам
Глава 10. Выплаты, основанные на акциях
Раздел Обзор выплат на основе акций
Раздел «Признание и оценка выплат, основанных на акциях»
Раздел 3. Примеры применения выплат на основе акций
Глава 11. Затраты по займам
Раздел «Обзор комиссий по займам»
Раздел Подтверждение затрат по займам
Раздел 3. Оценка стоимости заимствований
Глава 12. Непредвиденные обстоятельства
Раздел контингент обзор
Раздел «Признание и измерение непредвиденных обстоятельств»
Раздел 3. Особенности применения учета условных событий
Раздел 4. Представление непредвиденных обстоятельств
Глава 13 Финансовые инструменты
Обзор финансовых инструментов раздела
Раздел «Классификация и реклассификация финансовых активов и финансовых обязательств»
Раздел 3. Различие между финансовыми обязательствами и долевыми инструментами
Раздел 4. Оценка финансовых инструментов
Раздел 5. Передача финансовых активов
Раздел VII
Раздел 7 Раскрытие финансовых инструментов
Глава 14 Лизинг
Обзор раздела Лизинг
Раздел «Учет арендатора»
Раздел 3. Порядок учета у арендодателя
Раздел 4. Порядок бухгалтерского учета специального лизингового бизнеса
Глава 15 Внеоборотные активы, предназначенные для продажи, группы выбытия и прекращенная деятельность
Раздел «Внеоборотные активы и группы выбытия, предназначенные для продажи»
Раздел Прекращение деятельности
Глава 16. Права и интересы собственника
Раздел Оплаченный капитал
Раздел «Другие долевые инструменты»
Раздел 3. Капитальные резервы, прочий совокупный доход и нераспределенная прибыль.
Глава 17. Доходы, расходы и прибыль
Фестивальный доход
стоимость раздела
Раздел 3 прибыль
Глава 18 Субсидия
Обзор гранта раздела
Раздел «Учет субсидий»
Раздел 3. Представление субсидии
Глава 19. Подоходный налог
Раздел «Основы учета налога на прибыль»
Раздел Налоговая база активов и обязательств
Раздел 3 Временные разницы
Раздел 4. Признание и оценка отложенных налоговых активов и обязательств
Раздел 5. Признание и оценка расходов по подоходному налогу
Раздел 6. Представление подоходного налога
Глава 10. Обмен неденежных активов
Раздел Понятие обмена неденежными активами
Раздел «Признание и оценка обмена неденежных активов»
Раздел 3. Порядок учета обмена неденежными активами
Глава 11 Реструктуризация долга
Определение раздела и методы реструктуризации долга
Раздел «Учетный порядок реструктуризации долга»
Раздел 3 Соответствующее раскрытие информации о реструктуризации долга
Глава 12. Преобразование
Раздел Определение стандартной валюты бухгалтерского учета
Раздел «Учет операций»
Раздел 3. Конвертация финансовой отчетности
Глава 13 Финансовый отчет
Обзор финансовой отчетности
Заявление об ответственности актива актива
Раздел II
Раздел 4 Таблица денежных потоков
Раздел 5 таблицы изменений акций владельца
Раздел 6 Раскрытие примечаний к финансовой отчетности
Раздел 7 Промежуточный финансовый отчет
Глава 14. Учетная политика, бухгалтерские оценки, изменения и ошибки исправить
Раздел «Учетная политика и обзор изменений»
Раздел «Бухгалтерские оценки и обзор изменений»
Раздел 3. Классификация учетной политики, учетных оценок и изменений
Раздел 4. Учетный порядок внесения изменений в учетную политику и бухгалтерские оценки
Раздел 5 Ранние ошибки и их исправление
Глава 15. События после отчетной даты
Обзор раздела событий баланса
Раздел «Учет корректировок»
Раздел 3. Учет событий, не связанных с корректировкой
Глава 16 Слияние предприятий
Раздел Обзор объединений бизнеса
Раздел «Учет объединения бизнеса»
Глава 17 Консолидированная финансовая отчетность
Раздел «Определение объема консолидации»
Раздел «Принципы, вопросы предварительной подготовки и процедуры подготовки консолидированной финансовой отчетности»
Раздел 3. Объединение вложений в акционерный капитал и собственного капитала (слияние предприятий под общим контролем)
Раздел 4. Консолидация вложений в акционерный капитал и собственного капитала (слияние предприятий, не находящихся под общим контролем)
Раздел 5. Консолидация внутренних товарных операций
Раздел 6. Объединение внутренних требований и долгов
Раздел 7. Консолидация внутренних операций с основными средствами
Раздел 8. Консолидация внутренних сделок с нематериальными активами
……
Раздел 4. Представление прибыли на акцию
Глава 19. Оценка справедливой стоимости
Обзор справедливой стоимости раздела
Раздел «Требования к оценке справедливой стоимости»
Раздел 3. Особенности применения оценки справедливой стоимости
Глава 30. Бухгалтерский учет частных некоммерческих организаций
Обзор
Учет специфики деятельности подразделения
Раздел 3. Бухгалтерский учет в частных некоммерческих организациях
Эта книга представляет собой учебный материал для Национального единого экзамена на звание сертифицированного бухгалтера 2024 года. Он организован и составлен Китайским институтом дипломированных бухгалтеров. Вся книга составлена в соответствии с новыми правовыми нормами. Это экзаменационная книга по предметам бухгалтерского учета на профессиональном этапе экзамена на звание сертифицированного бухгалтера. Этот набор учебников основан на знаниях читателей бакалавриата и выше профессиональных знаний в области университетского бухгалтерского учета и других смежных специальностей и призван отразить общие цели реформы экзаменационной системы CPA.Чтобы помочь кандидатам сдать экзамен, лучше овладеть знаниями, связанными с бухгалтерским учетом, и сыграть важную роль в будущей профессиональной учебе, эта книга в основном связана с реальной практикой, объясняя и представляя соответствующие моменты знаний в простых и понятных терминах, и стремится достичь этой цели, чтобы эта книга могла сыграть роль как на экзаменах, так и в реальной практической жизни.
Аргумент
Обзор
1. Определение бухгалтерского учета
Бухгалтерский учет — это работа по управлению экономикой, в которой валюта используется в качестве основной единицы измерения для отражения и контроля экономической деятельности единицы. На предприятиях бухгалтеры в основном предоставляют информацию о финансовом состоянии компании, результатах деятельности и движении денежных средств, а также контролируют операционную деятельность компании, финансовые доходы и расходы.Бухгалтерский учет развивался и постоянно совершенствовался с учетом потребностей развития человеческого общества и управления экономикой.Благодаря непрерывному прогрессу человеческой цивилизации, постоянным инновациям социальной и экономической деятельности и постоянному повышению производительности содержание бухгалтерского учета и методы бухгалтерского учета также получили большое развитие.Они постепенно превратились из простого измерения и регистрации поведения в своего рода работу по экономическому управлению, которая всесторонне отражает и контролирует процесс экономической деятельности в денежных единицах. Он играет активную роль в участии в работе подразделений и принятии управленческих решений, повышении эффективности распределения ресурсов и содействии здоровому и устойчивому экономическому развитию.
2. Роль бухгалтерского учета
Бухгалтерский учет является важной основной работой для современных предприятий.Посредством ряда процедур бухгалтерского учета он предоставляет полезную информацию для принятия решений, активно участвует в принятии решений по управлению бизнесом, увеличивает экономические выгоды и служит здоровому и упорядоченному развитию рыночной экономики.В частности, роль бухгалтерского учета в социалистической рыночной экономике в основном включает в себя следующие аспекты.
, предоставлять полезную информацию для принятия решений, повышать корпоративную прозрачность и стандартизировать корпоративное поведение. Бухгалтерский учет, благодаря своей отражательной функции, предоставляет информацию о финансовом состоянии компании, результатах деятельности и движении денежных средств, что является основой для принятия решений всеми сторонами, включая инвесторов и кредиторов.Например, инвесторам как владельцам бизнеса для выбора объектов инвестирования, измерения инвестиционных рисков и принятия инвестиционных решений необходимо не только понимать информацию о рентабельности и тенденциях развития, включая валовую прибыль, рентабельность активов, рентабельность чистых активов и другие показатели, но также необходимо знать информацию об условиях ведения бизнеса и отрасли; банкам, как корпоративным кредиторам, для выбора объектов кредита, измерения кредитных рисков и принятия решений по кредиту необходимо не только понимать краткосрочную платежеспособность и платежеспособность предприятия, включая коэффициент текущей ликвидности, коэффициент быстрой ликвидности, соотношение активов и пассивов и другие показатели, но также необходимо понимать основную ситуацию в отрасли, в которой работает предприятие, и ее положение в этой же отрасли; для отделов в качестве социальных и экономических менеджеров для формулирования экономической политики, проведения макроконтроля и распределения социальных ресурсов необходимо всесторонне понять структуру активов и пассивов, состояние прибылей и убытков, а также движение денежных средств предприятия, а также понять экономические условия работы и тенденции развития с макроперспективы.Все это требует от бухгалтеров предоставления информации, полезной для принятия решений, а также стандартизации поведения корпоративного бухгалтерского учета путем повышения прозрачности бухгалтерской информации.
, укреплять управление бизнесом, увеличивать прибыль и способствовать устойчивому развитию предприятий.
Качество управления предприятием напрямую влияет на экономические выгоды, результаты деятельности, конкурентоспособность и перспективы развития предприятия, а также в определенной степени определяет будущее и судьбу предприятия.Чтобы удовлетворить потребности в учетной информации для внутреннего управления бизнесом предприятий, современный бухгалтерский учет проник во все аспекты внутреннего управления бизнесом предприятий.Например, анализируя и используя информацию о финансовом состоянии компании, результатах деятельности и движении денежных средств, корпоративный учет позволяет систематически и всесторонне понимать производственно-операционную деятельность компании, финансовое состояние и результаты деятельности и на этой основе прогнозировать и анализировать будущие перспективы развития; он может обнаружить проблемы в прошлой операционной деятельности и выявить пробелы и причины для предложения мер по улучшению; он может предлагать меры по улучшению посредством декомпозиции и реализации бюджета, создать внутреннюю систему экономической ответственности для достижения четких целей, четкой ответственности, строгой оценки и четких вознаграждений и наказаний. Действительно отражая финансовую информацию предприятия, бухгалтерский учет участвует в принятии деловых решений, закладывает основу для управления взаимоотношениями между предприятием и всеми аспектами, оценивает операционную эффективность менеджеров предприятия и выполняет внутренние управленческие обязанности предприятия, а также играет активную роль в укреплении управления предприятием и повышении прибыли.
В-третьих, оценить выполнение экономических обязанностей корпоративного управления.
Предприятия принимают инвестиции от всех инвесторов и кредиторов, включая государство, и несут ответственность за рациональное использование ресурсов, усиление управления бизнесом, повышение прибыли, а также принимают оценку и оценку в соответствии с заранее определенными целями и требованиями развития.Бухгалтерская информация помогает оценить эффективность деятельности компании и оценить выполнение экономических обязанностей корпоративного управления.Например, инвесторам, являющимся владельцами бизнеса, для понимания результатов операционной деятельности компании, а также сохранения и повышения стоимости активов в текущем году необходимо сравнить чистую прибыль в отчете о прибылях и убытках с предыдущим годом, чтобы отразить тенденцию развития прибыли компании. Его необходимо сравнивать с той же отраслью, чтобы отразить позицию компании при конкуренции с той же отраслью, чтобы оценить выполнение экономических обязанностей руководства компании; для отделов в качестве социальных и экономических менеджеров необходимо понимать фактическую ситуацию, отраженную в балансе компании, отчете о прибылях и убытках и отчете о движении денежных средств, а также понимать устойчивые операционные возможности компании.Все это требует учета для предоставления информации.

