- Таобао
- Книги / Журналы/ Газеты
- Жизнь
- Деньги / Книги фонд
- 602371760221
Практическое руководство по инвестициям
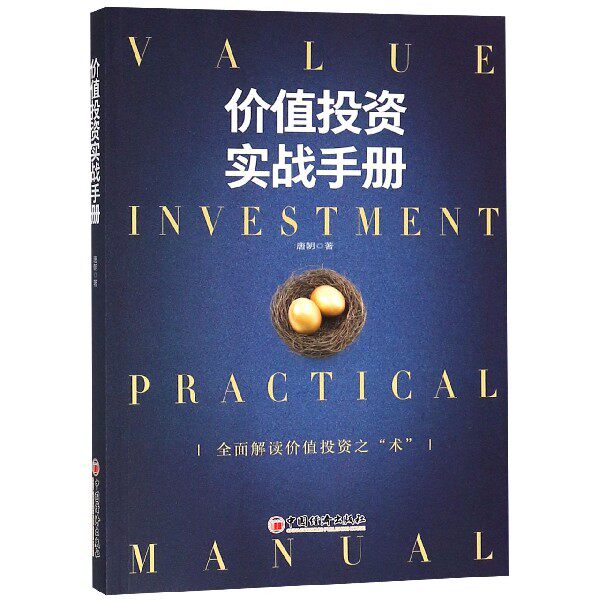
Цена: 637руб. (¥30.1)
Артикул: 602371760221
Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товараPGltZyBjbGFzcz0iZGVzY19hbmNob3IiIGlkPSJkZXNjLW1vZHVsZS0xIiBzcmM9Imh0dHBzOi8vYXNzZXRzLmFsaWNkbi5jb20va2lzc3kvMS4wLjAvYnVpbGQvaW1nbGF6eWxvYWQvc3BhY2ViYWxsLmdpZiI+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3NDUuMHB4O2JvcmRlcjogI2VkZWRlZCBzb2xpZCAxLjBweDtvdmVyZmxvdzogaGlkZGVuO21hcmdpbi1ib3R0b206IDIwLjBweDsiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzMwLjBweDtoZWlnaHQ6IDI1LjBweDtjb2xvcjogIzMzMzMzMztmb250LXNpemU6IDE0LjBweDtsaW5lLWhlaWdodDogMjUuMHB4O2ZvbnQtd2VpZ2h0OiBib2xkO3BhZGRpbmctbGVmdDogMTUuMHB4OyI+0J7RgdC90L7QstC90LDRjyDQuNC90YTQvtGA0LzQsNGG0LjRjzwvZGl2PjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzMwLjBweDtwYWRkaW5nLWxlZnQ6IDE1LjBweDtib3JkZXItdG9wOiAjZWRlZGVkIGRhc2hlZCAxLjBweDtjb2xvcjogIzY2NjY2NjtsaW5lLWhlaWdodDogMjAuMHB4O2ZvbnQtc2l6ZTogMTIuMHB4O3BhZGRpbmctdG9wOiA1LjBweDsiPjx0YWJsZSB3aWR0aD0iNzAwIiBib3JkZXI9IjAiIGNlbGxzcGFjaW5nPSIxMCIgY2VsbHBhZGRpbmc9IjUiPjx0cj48dGQgd2lkdGg9IjgyIj48c3Ryb25nPtCd0LDQt9Cy0LDQvdC40LUg0L/RgNC+0LTRg9C60YLQsDo8L3N0cm9uZz48L3RkPjx0ZCB3aWR0aD0iMjc3Ij7Qn9GA0LDQutGC0LjRh9C10YHQutC+0LUg0YDRg9C60L7QstC+0LTRgdGC0LLQviDQv9C+INC40L3QstC10YHRgtC40YbQuNGP0Lw8L3RkPjx0ZCB3aWR0aD0iODIiPjxzdHJvbmc+0YTQvtGA0LzQsNGCOjwvc3Ryb25nPjwvdGQ+PHRkIHdpZHRoPSIxNjkiPjE2PC90ZD48L3RyPjx0cj48dGQ+PHN0cm9uZz7QkNCy0YLQvtGAOjwvc3Ryb25nPjwvdGQ+PHRkPtC00LjQvdCw0YHRgtC40Y8g0KLQsNC9PC90ZD48dGQ+PHN0cm9uZz7QmtC+0LvQuNGH0LXRgdGC0LLQviDRgdGC0YDQsNC90LjRhjo8L3N0cm9uZz48L3RkPjx0ZD48L3RkPjwvdHI+PHRyPjx0ZD48c3Ryb25nPtCm0LXQvdGLOjwvc3Ryb25nPjwvdGQ+PHRkPjU5Ljg8L3RkPjx0ZD48c3Ryb25nPtCS0YDQtdC80Y8g0L/Rg9Cx0LvQuNC60LDRhtC40Lg6PC9zdHJvbmc+PC90ZD48dGQ+MjAxOS0wMS0wMTwvdGQ+PC90cj48dHI+PHRkPjxzdHJvbmc+0J3QvtC80LXRgCBJU0JOOjwvc3Ryb25nPjwvdGQ+PHRkIHN0eWxlPSJjb2xvcjogI2ZmMDAwMDtmb250LXdlaWdodDogYm9sZDtmb250LXNpemU6IDE0LjBweDsiPjk3ODc1MTM2NTQ2MDk8L3RkPjx0ZD48c3Ryb25nPtCS0YDQtdC80Y8g0L/QtdGH0LDRgtC4Ojwvc3Ryb25nPjwvdGQ+PHRkPjIwMTktMDEtMDE8L3RkPjwvdHI+PHRyPjx0ZD48c3Ryb25nPtCY0LfQtNCw0YLQtdC70YzRgdGC0LLQvjo8L3N0cm9uZz48L3RkPjx0ZD7QrdC60L7QvdC+0LzQuNC60LAg0JrQuNGC0LDRjzwvdGQ+PHRkPjxzdHJvbmc+0JjQt9C00LDQvdC40LU6PC9zdHJvbmc+PC90ZD48dGQ+MTwvdGQ+PC90cj48dHI+PHRkPjxzdHJvbmc+0KLQuNC/0Ysg0L/RgNC+0LTRg9C60YLQsDo8L3N0cm9uZz48L3RkPjx0ZD7QutC90LjQs9C4PC90ZD48dGQ+PHN0cm9uZz7QktGA0LXQvNGPINC/0LXRh9Cw0YLQuDo8L3N0cm9uZz48L3RkPjx0ZD4xPC90ZD48L3RyPjwvdGFibGU+PC9kaXY+PC9kaXY+PGltZyBjbGFzcz0iZGVzY19hbmNob3IiIGlkPSJkZXNjLW1vZHVsZS0yIiBzcmM9Imh0dHBzOi8vYXNzZXRzLmFsaWNkbi5jb20va2lzc3kvMS4wLjAvYnVpbGQvaW1nbGF6eWxvYWQvc3BhY2ViYWxsLmdpZiI+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3NDUuMHB4O2JvcmRlcjogI2VkZWRlZCBzb2xpZCAxLjBweDtvdmVyZmxvdzogaGlkZGVuO21hcmdpbi1ib3R0b206IDIwLjBweDsiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzMwLjBweDtoZWlnaHQ6IDI1LjBweDtjb2xvcjogIzMzMzMzMztmb250LXNpemU6IDE0LjBweDtsaW5lLWhlaWdodDogMjUuMHB4O2ZvbnQtd2VpZ2h0OiBib2xkO3BhZGRpbmctbGVmdDogMTUuMHB4OyI+0J7QsSDQsNCy0YLQvtGA0LU6PC9kaXY+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3MjAuMHB4O2JvcmRlci10b3A6ICNlZGVkZWQgZGFzaGVkIDEuMHB4O3BhZGRpbmc6IDE1LjBweDtjb2xvcjogIzY2NjY2NjtsaW5lLWhlaWdodDogMjAuMHB4O2ZvbnQtc2l6ZTogMTIuMHB4OyI+0JTQuNC90LDRgdGC0LjRjyDQotCw0L0sINC80YPQttGH0LjQvdCwLCDQv9C+0YHRgiAtNzAgLdC1LtCe0L0g0L/QvtC00LDQuyDQsiDQvtGC0YHRgtCw0LLQutGDINCyIDE5OTQg0LPQvtC00YMg0Lgg0LLRi9GI0LXQuyDQvdCwINGA0YvQvdC+0Log0YTRjNGO0YfQtdGA0YHQvtCyINCyIDE5OTUg0LPQvtC00YMu0JzQvdC+0LPQvtGH0LjRgdC70LXQvdC90YvQtSDQvdC+0YfQuCDRgdC90LAsINGPINGD0L/QvtGA0L3QviDRgtGA0YPQtNC40LvRgdGPLCDRh9GC0L7QsdGLINC/0YDQvtGH0LjRgtCw0YLRjCDQstGB0LUg0LLQuNC00Ysg0LrQvdC40LMg0L/QviDRgtC10YXQvdC40YfQtdGB0LrQvtC80YMg0LDQvdCw0LvQuNC30YMsINC4LCDQvdCw0LrQvtC90LXRhiwg0YPRgdC/0LXRiNC90L4g0YDQsNC30YDQsNC30LjQu9GB0Y8g0Lgg0L7QsdCw0L3QutGA0L7RgtC40LvRgdGPINCyIDE5OTYg0LPQvtC00YMu0JIg0LrQvtC90YbQtSDQutC+0L3RhtC+0LIsINGH0LXRgtGL0YDQtdGF0YXQsNC80LXRgNC90LDRjyDQvNCw0L3RgtGA0LA6JmxkcXVvO9CS0LTQsNC70Lgg0L7RgiDRgNGL0YfQsNCz0LAmcmRxdW87LtCSINGF0L7QtNC1INC/0L7RgdC70LXQtNGD0Y7RidC10Lkg0LHQvtGA0YzQsdGLINGPINC40L3QstC10YHRgtC40YDQvtCy0LDQuyDQsiDQvdC10LTQstC40LbQuNC80L7RgdGC0Ywg0Lgg0LDQutGG0LjQuCwg0Lgg0YDQtdC30YPQu9GM0YLQsNGC0Ysg0L7QutCw0LfQsNC70LjRgdGMINCy0L/QvtC70L3QtSDRg9C00L7QstC70LXRgtCy0L7RgNC40YLQtdC70YzQvdGL0LzQuC7QkiDQutC+0L3RhtC1IDIwMDYg0LPQvtC00LAg0L7QvSDQt9Cw0LrRgNGL0Lsg0LrQvtC80L/QsNC90LjRjiDQuCDRgdGC0LDQuyDQtNC+0LzQvtGB0LXQtNC+0LwuINChINGC0LXRhSDQv9C+0YAg0L7QvSDQvdCw0YfQsNC7INC90LDRgdC70LDQttC00LDRgtGM0YHRjyDQvdC10YLQvtGA0L7Qv9C70LjQstC+0Lkg0LbQuNC30L3RjNGOLCDRgdC+0YHRgtC+0Y/RidC10Lkg0LjQtyDRh9GC0LXQvdC40Y8sINC30LDQvdGP0YLQuNC5INGB0L/QvtGA0YLQvtC8INC4INC40L3QstC10YHRgtC40YDQvtCy0LDQvdC40Y8uINCSINGN0YLQvtGCINC/0LXRgNC40L7QtCDQvtC9INC+0L/Rg9Cx0LvQuNC60L7QstCw0Lsg0LHQtdGB0YLRgdC10LvQu9C10YDRiyDCq9Cd0LDRg9GH0LjQvCDQstCw0YEg0YfQuNGC0LDRgtGMINGE0LjQvdCw0L3RgdC+0LLRi9C1INC+0YLRh9C10YLRiyDRiNCw0LMg0LfQsCDRiNCw0LPQvtC8wrsg0LggwqvQndCw0YPRh9C40Lwg0LLQsNGBINGH0LjRgtCw0YLRjCDRhNC40L3QsNC90YHQvtCy0YvQtSDQvtGC0YfQtdGC0Ysg0YjQsNCzINC30LAg0YjQsNCz0L7QvCAyOiDQv9C+0L3Rj9GC0Ywg0LHQsNC90LrQvtCy0YHQutGD0Y4g0L7RgtGA0LDRgdC70Ywg0LfQsCAxOCDRg9GA0L7QutC+0LLCuy7QmtCw0Log0L7RhNC40YbQuNCw0LvRjNC90YvQuSDQsNC60LrQsNGD0L3RgiBXZUNoYXQmbGRxdW870JjRgdGB0LvQtdC00L7QstCw0L3QuNC1INC00LjQvdCw0YHRgtC40Lgg0KLQsNC9JnJkcXVvO9C40LcmbGRxdW870JLQu9Cw0LTQtdC70LXRhiDQtNC+0LzQsCZyZHF1bzvQmNC90L7Qs9C00LAg0L/Rg9Cx0LvQuNC60YPRjtGCINC90LXRgdC60L7Qu9GM0LrQviDQvdC10LHQvtC70YzRiNC40YUg0YHRgtCw0YLQtdC5INC+0LEg0LDQvdCw0LvQuNC30LUg0LrQvtC80L/QsNC90LjQuCwg0LLQvtGB0L/RgNC40Y/RgtC40Lgg0LjQvdCy0LXRgdGC0LjRhtC40Lkg0LjQu9C4INC40LfQvNC10L3QtdC90LjRj9GFINC/0L7Qt9C40YbQuNC4Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQlNC70Y8g0LTQvtC/0L7Qu9C90LjRgtC10LvRjNC90L7QuSDRgdCy0Y/Qt9C4INGBINCw0LLRgtC+0YDQvtC8INC/0LXRgNC10LnQtNC40YLQtSDQvdCwINC+0LHRidC10LTQvtGB0YLRg9C/0L3Rg9GOINGD0YfQtdGC0L3Rg9GOINC30LDQv9C40YHRjCBXZUNoYXQ6INCi0LDQvSDQqNGD0YTQsNC9LjwvZGl2PjwvZGl2PjxpbWcgY2xhc3M9ImRlc2NfYW5jaG9yIiBpZD0iZGVzYy1tb2R1bGUtMyIgc3JjPSJodHRwczovL2Fzc2V0cy5hbGljZG4uY29tL2tpc3N5LzEuMC4wL2J1aWxkL2ltZ2xhenlsb2FkL3NwYWNlYmFsbC5naWYiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzQ1LjBweDtib3JkZXI6ICNlZGVkZWQgc29saWQgMS4wcHg7b3ZlcmZsb3c6IGhpZGRlbjttYXJnaW4tYm90dG9tOiAyMC4wcHg7Ij48ZGl2IHN0eWxlPSJtYXJnaW46IDAuMHB4IGF1dG87d2lkdGg6IDczMC4wcHg7aGVpZ2h0OiAyNS4wcHg7Y29sb3I6ICMzMzMzMzM7Zm9udC1zaXplOiAxNC4wcHg7bGluZS1oZWlnaHQ6IDI1LjBweDtmb250LXdlaWdodDogYm9sZDtwYWRkaW5nLWxlZnQ6IDE1LjBweDsiPtCa0YDQsNGC0LrQvtC1INGB0L7QtNC10YDQttCw0L3QuNC1OjwvZGl2PjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzIwLjBweDtib3JkZXItdG9wOiAjZWRlZGVkIGRhc2hlZCAxLjBweDtwYWRkaW5nOiAxNS4wcHg7Y29sb3I6ICM2NjY2NjY7bGluZS1oZWlnaHQ6IDIwLjBweDtmb250LXNpemU6IDEyLjBweDsiPsKr0J/RgNCw0LrRgtC40YfQtdGB0LrQvtC1INGA0YPQutC+0LLQvtC00YHRgtCy0L4g0L/QviDQuNC90LLQtdGB0YLQuNGG0LjRj9C8INCyINGB0YLQvtC40LzQvtGB0YLQuMK7IC0g0Y3RgtC+INC+0LHQt9C+0YAg0Lgg0YDQtdC30Y7QvNC1INC40L3QstC10YHRgtC40YbQuNC+0L3QvdC+0Lkg0YHQuNGB0YLQtdC80YssINGB0L7Qt9C00LDQvdC90L7QuSDQtNC40L3QsNGB0YLQuNC10Lkg0KLQsNC9LCDQt9CwINCx0L7Qu9C10LUg0YfQtdC8IDIwINC70LXRgiDQuNC90LLQtdGB0YLQuNGG0LjQvtC90L3QvtC5INC/0YDQsNC60YLQuNC60LguINCS0L3Rg9GC0YDQtdC90L3Rj9GPINGB0YLQvtC40LzQvtGB0YLRjCDQuCDQutC+0YDQv9C+0YDQsNGC0LjQstC90YvQuSDQsNC90LDQu9C40Lcu0J/QtdGA0LLRi9C1INC00LLQtSDQs9C70LDQstGLINC+0LHRitGP0YHQvdGP0Y7RgiDQstGB0LUg0L/QvtC90LjQvNCw0L3QuNC1INC70LjRh9C90L7Qs9C+INC/0L7QvdC40LzQsNC90LjRjyDQm9Cw0L4g0KLQsNC90LPQsCDQuNC90LLQtdGB0YLQuNGG0LjQuS7QktC60LvQsNC0INCb0LDQvtGBINCi0LDQvSDQsiDQvtGB0L3QvtCy0L3QvtC8INC+0YHQvdC+0LLQsNC9INC90LAg0LXQs9C+INGB0L7QsdGB0YLQstC10L3QvdC+0Lwg0L/QvtC90LjQvNCw0L3QuNC4INC4INC/0YDQsNC60YLQuNC60LUu0KHRgtGA0LXQvNC40YLQtdGB0YwsINGH0YLQvtCx0Ysg0YfQuNGC0LDRgtC10LvQuCDQv9GA0L7Rh9C40YLQsNC70LgsINC/0L7QvdGP0LvQuCDQu9C+0LPQuNC60YMg0LjQvdCy0LXRgdGC0LjRhtC40Lkg0LIg0YHRgtC+0LjQvNC+0YHRgtGMINC4INC90LXQvtCx0YXQvtC00LjQvNGL0LUg0YPRgdC70L7QstC40Y8sINC4INC+0YLQvNC10L3QuNGC0LUg0YHRgtGA0LDRhSDQutC+0LvQtdCx0LDQvdC40Lkg0YbQtdC9INC90LAg0LDQutGG0LjQuCwg0L7RgdC+0LHQtdC90L3QviDQutC+0LvQtdCx0LDQvdC40Y8g0L3QuNGB0YXQvtC00Y/RidC40YUu0KHQu9GD0YfQsNC5INCz0LvQsNCy0YsgMyDQv9C+0LrQsNC30YvQstCw0LXRgiwg0LrQsNC6INGN0YLQsCDRgtC10L7RgNC10YLQuNGH0LXRgdC60LDRjyDRgdGC0YDRg9C60YLRg9GA0LAg0L/RgNC40LzQtdC90Y/QtdGC0YHRjyDQuiDQutC+0L3QutGA0LXRgtC90L7QvNGDINGE0LDQutGC0LjRh9C10YHQutC+0LzRgyDQsdC+0Y4uPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Cb0LDQviDQotCw0L0g0LLRgdC10LPQtNCwINGB0YfQuNGC0LDQtdGCLCDRh9GC0L4g0YLQsNC6INC90LDQt9GL0LLQsNGO0YImbGRxdW870KLRgNGD0LTQvdC+INC/0L7QvdGP0YLRjCwg0L/RgNC+0YHRgtC+INC70Lgg0Y3RgtC+JnJkcXVvO9Cd0LAg0YHQsNC80L7QvCDQtNC10LvQtSwg0L3QtdGCJmxkcXVvO9Cg0LXQsNC70YzQvdGL0LUg0LfQvdCw0L3QuNGPJnJkcXVvOy7QldGB0LvQuCDQstGLINC00LXQudGB0YLQstC40YLQtdC70YzQvdC+INGN0YLQviDQt9C90LDQtdGC0LUsINGB0LTQtdC70LDRgtGMINGN0YLQviDQvdC1INGB0L7RgdGC0LDQstC40YIg0YLRgNGD0LTQsC7QryDQvdCw0LTQtdGO0YHRjCwg0YfRgtC+INGN0YLQsCDQutC90LjQs9CwINC/0L7QvNC+0LbQtdGCINC00YDRg9C30YzRj9C8INCy0L7QudGC0LgmbGRxdW870KDQtdCw0LvRjNC90YvQtSDQt9C90LDQvdC40Y8mcmRxdW870KHQvtGB0YLQvtGP0L3QuNC1INGI0YLQsNGC0LAg0L7QsdGK0LXQtNC40L3QtdC90L4uPHA+Li4uLi4uPC9wPjwvZGl2PjwvZGl2PjxpbWcgY2xhc3M9ImRlc2NfYW5jaG9yIiBpZD0iZGVzYy1tb2R1bGUtNCIgc3JjPSJodHRwczovL2Fzc2V0cy5hbGljZG4uY29tL2tpc3N5LzEuMC4wL2J1aWxkL2ltZ2xhenlsb2FkL3NwYWNlYmFsbC5naWYiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzQ1LjBweDtib3JkZXI6ICNlZGVkZWQgc29saWQgMS4wcHg7b3ZlcmZsb3c6IGhpZGRlbjttYXJnaW4tYm90dG9tOiAyMC4wcHg7Ij48ZGl2IHN0eWxlPSJtYXJnaW46IDAuMHB4IGF1dG87d2lkdGg6IDczMC4wcHg7aGVpZ2h0OiAyNS4wcHg7Y29sb3I6ICMzMzMzMzM7Zm9udC1zaXplOiAxNC4wcHg7bGluZS1oZWlnaHQ6IDI1LjBweDtmb250LXdlaWdodDogYm9sZDtwYWRkaW5nLWxlZnQ6IDE1LjBweDsiPtCe0LPQu9Cw0LLQu9C10L3QuNC1OjwvZGl2PjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzIwLjBweDtib3JkZXItdG9wOiAjZWRlZGVkIGRhc2hlZCAxLjBweDtwYWRkaW5nOiAxNS4wcHg7Y29sb3I6ICM2NjY2NjY7bGluZS1oZWlnaHQ6IDIwLjBweDtmb250LXNpemU6IDEyLjBweDsiPtCn0LbQsNC9INC/0YDQsNCy0LjQu9GM0L3QviDRgdGC0LDQu9C60LjQstCw0LXRgtGB0Y8g0YEg0LrQvtC70LXQsdCw0L3QuNGP0LzQuCDRhtC10L0g0L3QsCDQsNC60YbQuNC4PGJyPtCn0YLQviDRgtCw0LrQvtC1INC40L3QstC10YHRgtC40YbQuNC4PGJyPtCh0YPRidC90L7RgdGC0Ywg0LfQsNC/0LDRgdCwPGJyPtCY0L3QstC10YHRgtC40YbQuNC4IC0g0Y3RgtC+INC90LXQv9GA0LXRgNGL0LLQvdCw0Y8g0LbQuNC30L3RjDxicj7QmNGB0YLQvtGH0L3QuNC6INC00L7RhdC+0LTQsCDQvtGCINCw0LrRhtC40Lk8YnI+0J/RgNC+0YHRgtC+0Lkg0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90YvQuSDQvNC10YLQvtC0PGJyPtCf0YPRgtGMINC+0LHRi9GH0L3Ri9GFINC40L3QstC10YHRgtC+0YDQvtCyPGJyPtCd0LUg0L3Rg9C20L3QviDQuNC90LLQtdGB0YLQuNGA0L7QstCw0YLRjCZsZHF1bzvQn9C10YDQtdC90LjQvNCw0YLRjDxicj7QodGA0LDQstC90LXQvdC40LUg0LDQutGG0LjQuSDQuCDQtNGA0YPQs9C40YUg0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90YvRhSDQv9GA0L7QtNGD0LrRgtC+0LI8YnI+0KXQsNGA0LDQutGC0LXRgNC40YHRgtC40LrQuCDQstGL0YHQvtC60L7QutCw0YfQtdGB0YLQstC10L3QvdGL0YUg0L/RgNC10LTQv9GA0LjRj9GC0LjQuTxicj7Qk9C70LDQstCwIDIg0JrQsNC6INC+0YbQtdC90LjRgtGMINCy0L3Rg9GC0YDQtdC90L3RjtGOINGG0LXQvdC90L7RgdGC0Yw8YnI+0KLQtdC+0YDQtdGC0LjRh9C10YHQutC40Lkg0LrRgNCw0LXRg9Cz0L7Qu9GM0L3Ri9C5INC60LDQvNC10L3RjCDQk9GA0Y3QvNCwPGJyPtCd0LDRgdC70LXQtNGB0YLQstC+INC4INC80YvRiNC70LXQvdC40LUg0JHQsNGE0YTQtdGC0LA8YnI+0J/RgNC+0YDRi9CyLCDQv9GA0L7QtNCy0LjQs9Cw0LXQvNGL0LkgTXVuZ2VyINC4IEZlaSBYdWU8YnI+0JzQtdGC0L7QtCDQsdGL0YHRgtGA0L7QuSDQvtGG0LXQvdC60LgsINC/0YDQuNC80LXQvdGP0LXQvNGL0Lkg0Log0YTQsNC60YLQuNGH0LXRgdC60L7QvNGDINCx0L7Rjjxicj7Qk9C70LDQstCwIElJSSDQodC70YPRh9Cw0Lgg0LDQvdCw0LvQuNC30LAg0L/RgNC10LTQv9GA0LjRj9GC0LjRjzxicj7QndC1INCx0YPQtNGMINGA0Y/QtNC+0Lwg0YEg0YLQvtCx0L7QuTxicj4gICZsZHF1bzvQndC1INCx0YPQtNGMINGA0Y/QtNC+0LwmcmRxdW870KDQvtC20LTQtdC90LjQtSDRgNC+0LbQtNC10L3QuNGPPGJyPtCY0L3QstC10YHRgtC40YbQuNC4LCDQutCw0Log0LHQvtGB0YE8YnI+0JvQuNCw0LQ8YnI+0KfQsNC90LPQsNC9INCQ0LLRgtC+0LzQvtCx0LjQu9GMOiDQstC+0LbQtNC10L3QuNC1INCyINC+0LTQuNC90L7Rh9C60YM8YnI+MjAxNCwgUG91ciBTcHJpbmcgQ29sZCBvZiBNb3V0YWk8YnI+0JHQtdGB0L/QvtC60L7QudGB0YLQstC+INC+INGB0YLQvtGA0L7QvdC1INC/0L7RgdGC0LDQstC+0Log0JzRg9GC0LDRjzxicj4yMDE3LCDQsdGA0LXQvdC0IE1pbmcgTWluZydzIE1pbmdhaTxicj7QktC+0YHRgdGC0LDQvdC+0LLQuNGC0LUgTW91dGFpPGJyPtCg0LDRgdC/0YDQvtC80LXRiNCw0LXRgtGB0Y8g0YDQvtGB0YIg0Y/QvdGF0Y08YnI+0JPQvtCy0L7RgNGPINC40Lcg0LXQttC10LTQvdC10LLQvdC+0LPQviDQu9C40LzQuNGC0LAg0Y/QvdGFPGJyPkVuZGV0ZXJpbmcgWWFuZ2hlPGJyPtCS0LXQtNGD0YnQuNC1INC60L7RgNC/0L7RgNCw0YLQuNCy0L3Ri9C1INC+0LHQt9C+0YDRiyDQu9C40LrQtdGA0LA8YnI+0J3QtSDQvNC+0LPRgyDRg9Cy0LjQtNC10YLRjCDQvNCw0YDQs9C40L3QsNC70YzQvdGL0LkgVGVuY2VudDxicj5UZW5jZW50IEhvbGRpbmdzLCDQs9C40LPQsNC90YLRgdC60LjQuSDRgdC70L7QvSDQvdC1INC+0YHRgtCw0L3QvtCy0LjQu9GB0Y88YnI+0KXQsNC50LrQsNC90LM8YnI+0KDQsNC30L7QsdGA0LDRgtGM0YHRjyDRgSDRhNC+0LrRg9GB0L7QvCDQvNC10LTQuNCwPGJyPtCa0L7QvNC/0LvQtdC60YHQvdGL0Lkg0LrQvtC70LvQsNC/0YEg0JzQuNC90YjRjdC90LAg0JHQsNC90LrQsDxicj7QktC/0LXRh9Cw0YLQu9C10L3QuNC1INC+0YIg0LjRgdC/0L7Qu9C90LjRgtC10LvRjNGB0LrQvtCz0L4g0LjRgdC60YPRgdGB0YLQstCwIFNvbmdjaGVuZzxicj4gICZsZHF1bzvQodC/0LXQutGD0LvRj9C90YImcmRxdW870KHQuNC90LvQuNGC0LDQuTxicj5Qb3N0U2NyaXB0PHA+Li4uLi4uPC9wPjwvZGl2PjwvZGl2PjxpbWcgY2xhc3M9ImRlc2NfYW5jaG9yIiBpZD0iZGVzYy1tb2R1bGUtNSIgc3JjPSJodHRwczovL2Fzc2V0cy5hbGljZG4uY29tL2tpc3N5LzEuMC4wL2J1aWxkL2ltZ2xhenlsb2FkL3NwYWNlYmFsbC5naWYiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzQ1LjBweDtib3JkZXI6ICNlZGVkZWQgc29saWQgMS4wcHg7b3ZlcmZsb3c6IGhpZGRlbjttYXJnaW4tYm90dG9tOiAyMC4wcHg7Ij48ZGl2IHN0eWxlPSJtYXJnaW46IDAuMHB4IGF1dG87d2lkdGg6IDczMC4wcHg7aGVpZ2h0OiAyNS4wcHg7Y29sb3I6ICMzMzMzMzM7Zm9udC1zaXplOiAxNC4wcHg7bGluZS1oZWlnaHQ6IDI1LjBweDtmb250LXdlaWdodDogYm9sZDtwYWRkaW5nLWxlZnQ6IDE1LjBweDsiPtCm0LLQtdGCINGB0YLRgNCw0L3QuNGG0LA6PC9kaXY+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3MjAuMHB4O2JvcmRlci10b3A6ICNlZGVkZWQgZGFzaGVkIDEuMHB4O3BhZGRpbmc6IDE1LjBweDtjb2xvcjogIzY2NjY2NjtsaW5lLWhlaWdodDogMjAuMHB4O2ZvbnQtc2l6ZTogMTIuMHB4OyI+0KPQvtC70LXQvSwg0LrQvtGC0L7RgNGL0Lkg0Y/QstC70Y/QtdGC0YHRjyDQutGA0YPQv9C90YvQvCDQuNC90LLQtdGB0YLQuNGG0LjRj9C80Lgg0LIg0YHRgtC+0LjQvNC+0YHRgtGMLCZtaWRkb3Q70JHQsNGE0YTQtdGCINC+0LHRitGP0YHQvdC40LssINGH0YLQviDQtdGB0LvQuCDQsdGLINC+0L0g0L/RgNC10LTQu9Cw0LPQsNC7INC/0YDQvtGE0LXRgdGB0LjQvtC90LDQu9GM0L3Ri9C1INC40L3QstC10YHRgtC40YbQuNC+0L3QvdGL0LUg0LrRg9GA0YHRiyDQsiDQsdC40LfQvdC10YEt0YjQutC+0LvQsNGFLCDQvtC9INCx0Ysg0L/RgNC10L/QvtC00LDQstCw0Lsg0YLQvtC70YzQutC+INC00LLQsCDQutGD0YDRgdCwOiDQutCw0Log0L/RgNC+0YLQuNCy0L7RgdGC0L7Rj9GC0Ywg0LrQvtC70LXQsdCw0L3QuNGP0Lwg0YbQtdC9INC90LAg0LDQutGG0LjQuDsg0Lgg0LrQsNC6INC+0YbQtdC90LjRgtGMINCy0L3Rg9GC0YDQtdC90L3RjtGOINGB0YLQvtC40LzQvtGB0YLRjC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JrQvdC40LPQsCDCq9Cf0YDQsNC60YLQuNGH0LXRgdC60L7QtSDRgNGD0LrQvtCy0L7QtNGB0YLQstC+INC/0L4g0YHRgtC+0LjQvNC+0YHRgtC90L7QvNGDINC40L3QstC10YHRgtC40YDQvtCy0LDQvdC40Y7CuyZsZHF1bzvQmtCw0Log0L7RhtC10L3QuNGC0Ywg0LHQuNC30L3QtdGBJnJkcXVvO9Ce0L3QsCDRgNCw0LfQtNC10LvQtdC90LAg0L3QsCDQtNCy0LUg0YfQsNGB0YLQuDog0YLQtdC+0YDQtdGC0LjRh9C10YHQutC+0LUg0L7QsdGK0Y/RgdC90LXQvdC40LUg0Lgg0L7QsdGK0Y/RgdC90LXQvdC40LUg0LrQvtC90LrRgNC10YLQvdGL0YUg0YHQu9GD0YfQsNC10LIsINC/0L7RjdGC0L7QvNGDINCy0YHRjyDQutC90LjQs9CwINGB0L7RgdGC0L7QuNGCINC40Lcg0YLRgNC10YUg0L7RgdC90L7QstC90YvRhSDQs9C70LDQsiwg0LAg0LjQvNC10L3QvdC+OiDQv9GA0LDQstC40LvRjNC90L7QtSDRgNC10LDQs9C40YDQvtCy0LDQvdC40LUg0L3QsCDQutC+0LvQtdCx0LDQvdC40Y8g0YbQtdC9INC90LAg0LDQutGG0LjQuCwg0LrQsNC6INC+0YbQtdC90LjRgtGMINCy0L3Rg9GC0YDQtdC90L3RjtGOINGB0YLQvtC40LzQvtGB0YLRjCDQuCDQv9GA0LjQvNC10YDRiyDQutC+0YDQv9C+0YDQsNGC0LjQstC90L7Qs9C+INCw0L3QsNC70LjQt9CwLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQn9C10YDQstGL0LUg0LTQstC1INCz0LvQsNCy0Ysg0Y3RgtC+0Lkg0LrQvdC40LPQuCDQv9C+0LvQvdC+0YHRgtGM0Y4g0L7QsdGK0Y/RgdC90Y/RjtGCINC70LjRh9C90L7QtSDQv9C+0L3QuNC80LDQvdC40LUg0LjQvdCy0LXRgdGC0LjRhtC40Lkg0JvQsNC+INCi0LDQvdC+0LwuINCV0LPQviDQvtGB0L3QvtCy0L3QsNGPINC+0YHQvdC+0LLQsCDQuNGB0YXQvtC00LjRgiDQvtGCINCR0LXQvdGM0Y/QvNC40L3QsC4mbWlkZG90O9CT0YDRjdC8INC4INCj0L7RgNGA0LXQvSZtaWRkb3Q70JTQtdGB0Y/RgtC40LvQtdGC0LjRjyDRgdCw0LzQvtC+0YLQstC10YDQttC10L3QvdC+0LPQviDQvtCx0LzQtdC90LAg0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90YvQvNC4INC80LDRgdGC0LXRgNCw0LzQuCDQsiDQu9C40YbQtSDQkdCw0YTRhNC10YLQsC7QktC60LvQsNC0INCb0LDQviDQotCw0L3QsCDQsiDQvtGB0L3QvtCy0L3QvtC8INC+0YHQvdC+0LLQsNC9INC90LAg0LXQs9C+INGB0L7QsdGB0YLQstC10L3QvdC+0Lwg0L/QvtC90LjQvNCw0L3QuNC4LCDQtNGD0YXQtSDQt9Cw0L/RgNC+0YHQsCDQvtGC0LLQtdGC0L7QsiDQuCDQuNGB0L/QvtC70YzQt9C+0LLQsNC90LjQuCDQv9GA0L7RgdGC0L7Qs9C+INC4INC/0L7QvdGP0YLQvdC+0LPQviDRj9C30YvQutCwINC00LvRjyDQv9GA0LXQvtCx0YDQsNC30L7QstCw0L3QuNGPINC40LTQtdC+0LvQvtCz0LjRh9C10YHQutC+0Lkg0YHQuNGB0YLQtdC80Ysg0LzQsNGB0YLQtdGA0LAg0LIg0YHQu9C+0LLQsCwg0LrQvtGC0L7RgNGL0LUg0LzQvtC20LXRgiDQv9GA0L7Rh9C40YLQsNGC0Ywg0Lgg0L/QvtC90Y/RgtGMINC70Y7QsdC+0Lkg0YfQuNGC0LDRgtC10LvRjCDRgSDQvdC10L/QvtC70L3Ri9C8INGB0YDQtdC00L3QuNC8INGI0LrQvtC70YzQvdGL0Lwg0L7QsdGA0LDQt9C+0LLQsNC90LjQtdC8Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQoNCw0L3RjNGI0LUg0Y3RgtCwINGH0LDRgdGC0Ywg0LrQvtC90YLQtdC90YLQsCDQsdGL0LvQsCDRgNCw0LfQsdGA0L7RgdCw0L3QsCDQv9C+JmxkcXVvO9CY0YHRgdC70LXQtNC+0LLQsNC90LjQtSDQtNC40L3QsNGB0YLQuNC4INCi0LDQvSZyZHF1bzvQodGA0LXQtNC4INGB0L7RgtC10L0g0YHRgtCw0YLQtdC5INC4INGB0L7RgtC10L0g0YLRi9GB0Y/RhyDRgdC70L7QsiDQsdC+0LvRjNGI0L7QtSDQutC+0LvQuNGH0LXRgdGC0LLQviDRh9C40YLQsNGC0LXQu9C10Lkg0YHQutC+0L/QuNGA0L7QstCw0LvQuCwg0YHQuNGB0YLQtdC80LDRgtC40LfQuNGA0L7QstCw0LvQuCDQuCDRgNCw0YHQv9C10YfQsNGC0LDQu9C4INC40YUg0LIg0YLQvtC80LAuINCe0LTQvdCw0LrQviDQsiDRhtC10LvQvtC8INC+0L3QuCDQstGB0LUg0LXRidC1INGB0LvQuNGI0LrQvtC8INGE0YDQsNCz0LzQtdC90YLQuNGA0L7QstCw0L3Riy4g0J3QtdC60L7RgtC+0YDQvtC1INGB0L7QtNC10YDQttCw0L3QuNC1INC/0L7QstGC0L7RgNGP0LXRgtGB0Y8g0YHQu9C40YjQutC+0Lwg0LzQvdC+0LPQviDRgNCw0LcsINCwINC00YDRg9Cz0L7QtSDQvdC1INC+0LHRitGP0YHQvdC10L3QviDQtNC+0YHRgtCw0YLQvtGH0L3QviDQv9C+0LTRgNC+0LHQvdC+LtCd0LAg0Y3RgtC+0YIg0YDQsNC3INCb0LDQviDQotCw0L0g0L/RgNC+0LLRkdC7INC/0L7Qu9C90YPRjiDQv9GA0L7Rh9C10YHRi9Cy0LDQvdC40LUsINGD0LTQsNC70LjQsiDQtNGD0LHQu9C40LrQsNGC0Ysg0Lgg0LfQsNC/0L7Qu9C90LjQsiDRgtC1LCDQutC+0YLQvtGA0YvQtSDQsdGL0LvQuCDQvdC10LTQvtGB0YLQsNGC0L7Rh9C90L4g0LPQu9GD0LHQvtC60LjQvNC4LiDQn9C+INGB0YPRgtC4LCDRjdGC0L4g0LHRi9C70L4g0L/QtdGA0LXQv9C40YHRi9Cy0LDQvdC40LUuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ct0YLQuCDQtNCy0LUg0LPQu9Cw0LLRiyDQv9GA0LXQtNGB0YLQsNCy0LvRj9GO0YIg0YHQvtCx0L7QuSDRgtC10L7RgNC10YLQuNGH0LXRgdC60YPRjiDQvtGB0L3QvtCy0YMg0YEg0YfQtdGC0LrQvtC5INC70L7Qs9C40LrQvtC5LCDQutC+0YLQvtGA0YPRjiDQvNC+0LbQvdC+INC90LDQv9GA0Y/QvNGD0Y4g0L/RgNC40LzQtdC90Y/RgtGMINC90LAg0L/RgNCw0LrRgtC40LrQtS4g0J7QvSDRgdGC0YDQtdC80LjRgtGB0Y8g0LTQsNGC0Ywg0YfQuNGC0LDRgtC10LvRj9C8INCy0L7Qt9C80L7QttC90L7RgdGC0Ywg0L/QvtC90Y/RgtGMINC70L7Qs9C40LrRgyDQuCDQvdC10L7QsdGF0L7QtNC40LzRi9C1INGD0YHQu9C+0LLQuNGPLCDQu9C10LbQsNGJ0LjQtSDQsiDQvtGB0L3QvtCy0LUg0L3QtdC40LfQsdC10LbQvdC+0Lkg0L/RgNC40LHRi9C70Lgg0L7RgiDRgdGC0L7QuNC80L7RgdGC0L3Ri9GFINC40L3QstC10YHRgtC40YbQuNC5LCDQsCDRgtCw0LrQttC1INC+0LHRgNCw0YLQuNGC0Ywg0LLRgdC/0Y/RgtGMINGB0YLRgNCw0YUg0L/QtdGA0LXQtCDQutC+0LvQtdCx0LDQvdC40Y/QvNC4INGG0LXQvSDQvdCwINCw0LrRhtC40LgsINC+0YHQvtCx0LXQvdC90L4g0LrQvtC70LXQsdCw0L3QuNGP0LzQuCDQsiDRgdGC0L7RgNC+0L3RgyDQv9C+0L3QuNC20LXQvdC40Y8uPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Cb0LDQviDQotCw0L0g0LLRgdC10LPQtNCwINGB0YfQuNGC0LDQtdGCLCDRh9GC0L4g0YLQsNC6INC90LDQt9GL0LLQsNGO0YImbGRxdW870KLRgNGD0LTQvdC+INC/0L7QvdGP0YLRjCwg0L/RgNC+0YHRgtC+INC70Lgg0Y3RgtC+JnJkcXVvO9Cd0LAg0YHQsNC80L7QvCDQtNC10LvQtSwg0L3QtdGCJmxkcXVvO9Cg0LXQsNC70YzQvdGL0LUg0LfQvdCw0L3QuNGPJnJkcXVvOy7QldGB0LvQuCDQstGLINC00LXQudGB0YLQstC40YLQtdC70YzQvdC+INGN0YLQviDQt9C90LDQtdGC0LUsINGB0LTQtdC70LDRgtGMINGN0YLQviDQvdC1INGB0L7RgdGC0LDQstC40YIg0YLRgNGD0LTQsC7QryDRg9Cy0LXRgNC10L0sINGH0YLQviDRgdC+0LTQtdGA0LbQsNC90LjQtSDRjdGC0LjRhSDQtNCy0YPRhSDQs9C70LDQsiDQv9GA0LjQstC70LXRh9C10YIg0LzQvdC+0LPQuNGFINC00YDRg9C30LXQuS4mbGRxdW870KDQtdCw0LvRjNC90YvQtSDQt9C90LDQvdC40Y8mcmRxdW870YHQvtGB0YLQvtGP0L3QuNC1Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQn9C+0YHQu9C1INC/0YDQvtGH0YLQtdC90LjRjyDRgtC10L7RgNC10YLQuNGH0LXRgdC60LjRhSDRh9Cw0YHRgtC10Lkg0L/QtdGA0LLRi9GFINC00LLRg9GFINCz0LvQsNCyINCx0LXRgdGH0LjRgdC70LXQvdC90L7QtSDQutC+0LvQuNGH0LXRgdGC0LLQviDQvdC10LjQt9Cy0LXRgdGC0L3Ri9GFLCDQstC70LjRj9GO0YnQuNGFINC90LAg0LjQvdCy0LXRgdGC0LjRhtC40LgsINCyINC60L7QvdC10YfQvdC+0Lwg0LjRgtC+0LPQtSDRgdCy0LXQtNC10YLRgdGPINC6INC+0LTQvdC+0LzRgzog0L/QvtC90LjQvNCw0L3QuNGOINGG0LXQu9C10LLQvtC5INC60L7QvNC/0LDQvdC40Lgu0KLRgNC10YLRjNGPINCz0LvQsNCy0LAg0LrQvdC40LPQuCDRgdC+0YHRgtC+0LjRgiDQuNC3INC80L3QvtC20LXRgdGC0LLQsCDQv9GA0LDQutGC0LjRh9C10YHQutC40YUg0L/RgNC40LzQtdGA0L7Qsiwg0L/QvtC60LDQt9GL0LLQsNGO0YnQuNGFLCDQutCw0Log0L/QvtC90Y/RgtGMINGG0LXQu9C10LLQvtC1INC/0YDQtdC00L/RgNC40Y/RgtC40LUuINCt0YLQviDQtNC10LzQvtC90YHRgtGA0LDRhtC40Y8g0L/RgNC40LzQtdC90LXQvdC40Y8g0YLQtdC+0YDQuNC5INC/0LXRgNCy0YvRhSDQtNCy0YPRhSDQs9C70LDQsi48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JrQtdC50YHRiyDQsiDQvtGB0L3QvtCy0L3QvtC8INCy0YvQsdC40YDQsNGO0YLRgdGPINC40Lcg0L/Rg9Cx0LvQuNC60LDRhtC40LksINC+0L/Rg9Cx0LvQuNC60L7QstCw0L3QvdGL0YUg0LfQsCDQv9C+0YHQu9C10LTQvdC40LUg0LTQstCwINCz0L7QtNCwLiZsZHF1bzvQmNGB0YHQu9C10LTQvtCy0LDQvdC40LUg0LTQuNC90LDRgdGC0LjQuCDQotCw0L0mcmRxdW870JDQvdCw0LvQuNC3INC00LXRgdGP0YLQutC+0LIg0LrQvtGA0L/QvtGA0LDRgtC40LLQvdGL0YUg0YTQuNC90LDQvdGB0L7QstGL0YUg0L7RgtGH0LXRgtC+0LIgKNC/0L4g0L/QvtC70L3QvtGC0LUg0LHRi9C70Lgg0LLRi9Cx0YDQsNC90Ysg0YLQvtC70YzQutC+INGC0YDQuCDRgNCw0L3QvdC40YUpLtCc0L3QvtCz0LjQtSDQuNC3INGN0YLQuNGFINC60L7QvNC/0LDQvdC40Lkg0LTQvtC70LbQvdGLJmxkcXVvO9CY0YHRgdC70LXQtNC+0LLQsNC90LjQtSDQtNC40L3QsNGB0YLQuNC4INCi0LDQvSZyZHF1bzvRh9C40YLQsNGC0LXQu9GMJmxkcXVvO9Cj0LHQuNC50YHRgtCy0L4mcmRxdW870KLQvtGCLCDQutGC0L4g0L/RgNC+0LLQtdC7INCw0L3QsNC70LjQtywg0Y/QstC70Y/QtdGC0YHRjyDRhdC+0YDQvtGI0LjQvCDQv9GA0LjQvNC10YDQvtC8INGC0L7Qs9C+LCDQutCw0Log0JvQsNC+INCi0LDQvSDQvdCw0YfQuNC90LDQtdGCINCw0L3QsNC70LjQtyDRgSDRhNC40L3QsNC90YHQvtCy0L7Qs9C+INC+0YLRh9C10YLQsCwg0LrQvtCz0LTQsCDQvtC9INCy0L/QtdGA0LLRi9C1INC60L7QvdGC0LDQutGC0LjRgNGD0LXRgiDRgSDQutC+0LzQv9Cw0L3QuNC10LksINC60L7RgtC+0YDRg9GOINC80L7QttC90L4g0LjRgdC/0L7Qu9GM0LfQvtCy0LDRgtGMINCyINC60LDRh9C10YHRgtCy0LUg0L7RgtC/0YDQsNCy0L3QvtC5INGC0L7Rh9C60Lgg0LfRgNC10L3QuNGPINC00LvRjyDQtNGA0YPQt9C10Lku0JjQty3Qt9CwINC+0LPRgNCw0L3QuNGH0LXQvdC90L7Qs9C+INC+0LHRitC10LzQsCDQutC90LjQs9C4INC+0L/QuNGB0LDQvdC+INCx0L7Qu9GM0YjQvtC1INC60L7Qu9C40YfQtdGB0YLQstC+INGB0LvRg9GH0LDQtdCyLCDQvtGB0L7QsdC10L3QvdC+INGC0LXRhSwg0LrQvtGC0L7RgNGL0LUg0YHQstGP0LfQsNC90Ysg0YEg0LHRi9GB0YLRgNGL0Lwg0YPRgdGC0YDQsNC90LXQvdC40LXQvCDRhtC10LvQtdC5INC40L3QstC10YHRgtC40YDQvtCy0LDQvdC40Y8uJmxkcXVvO9Ca0YDQsNGC0LrQvtC1INCy0L/QtdGH0LDRgtC70LXQvdC40LUg0L4g0YTQuNC90LDQvdGB0L7QstC+0Lwg0L7RgtGH0LXRgtC1JnJkcXVvO9Ch0LXRgNC40Y8g0L3QtSDQstC60LvRjtGH0LXQvdCwLiDQl9Cw0LjQvdGC0LXRgNC10YHQvtCy0LDQvdC90YvQtSDQtNGA0YPQt9GM0Y8g0LzQvtCz0YPRgiDQt9Cw0LnRgtC4INCyIFRhbmcgU3R1ZHkgUm9vbSDQuCDQv9GA0L7RgdC80L7RgtGA0LXRgtGMLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQktGLINC80L7QttC10YLQtSDQsdGL0YLRjCDRg9Cy0LXRgNC10L3Riywg0YfRgtC+INC60YDQuNGC0LXRgNC40Lgg0L7RgtCx0L7RgNCwINGB0LvRg9GH0LDQtdCyLCDQstC60LvRjtGH0LXQvdC90YvRhSDQsiDRjdGC0YMg0LrQvdC40LPRgywg0L7Rh9C10L3RjCDRgdGC0YDQvtCz0LguJmxkcXVvO9Cf0YDQsNCy0LjQu9GM0L3QvtC1INCy0LrQu9GO0YfQtdC90LjQtSwg0L3QtdC/0YDQsNCy0LjQu9GM0L3QvtC1INGD0LTQsNC70LXQvdC40LUmcmRxdW87LCDQuCDQvdC40LrQsNC60LjQtSDQv9C+0YHQu9C10LTRg9GO0YnQuNC1INC40LfQvNC10L3QtdC90LjRjyDQsiDQv9C10YDQstC+0L3QsNGH0LDQu9GM0L3Ri9C1INCw0YDQs9GD0LzQtdC90YLRiyDQuCDQstGL0LLQvtC00Ysg0L3QtSDQstC90L7RgdC40LvQuNGB0Ywu0J7RgdC90L7QstC90L7QtSDQvtGC0LvQuNGH0LjQtSDRjdGC0L7QuSDQutC90LjQs9C4INC+0YIg0L7RgNC40LPQuNC90LDQu9GM0L3QvtCz0L4g0YLQtdC60YHRgtCwINC30LDQutC70Y7Rh9Cw0LXRgtGB0Y8g0LIg0YLQvtC8LCDRh9GC0L4g0L3QtdC60L7RgtC+0YDRi9C5INC90LXRgNC10LvQtdCy0LDQvdGC0L3Ri9C5INC60L7QvdGC0LXQvdGCINCx0YvQuyDRg9C/0YDQvtGJ0LXQvSwg0LAg0L3QtdC60L7RgtC+0YDRi9C1INC40L3RgtC10YDQvdC10YIt0YLQtdGA0LzQuNC90YssINC90LUg0L/QvtC00YXQvtC00Y/RidC40LUg0LTQu9GPINC+0YTQuNGG0LjQsNC70YzQvdGL0YUg0L/Rg9Cx0LvQuNC60LDRhtC40LksINCx0YvQu9C4INC40LfQvNC10L3QtdC90Ysu0JLRgdC1INGB0LvRg9GH0LDQuCDRgdC+0YXRgNCw0L3Rj9GO0YIg0L7RgNC40LPQuNC90LDQu9GM0L3QvtC1INC80YvRiNC70LXQvdC40LUg0L3QsCDRgtC+0YIg0LzQvtC80LXQvdGCINC4INGB0L7Qv9GA0L7QstC+0LbQtNCw0Y7RgtGB0Y8g0LTQsNGC0L7QuSDQv9GD0LHQu9C40LrQsNGG0LjQuCwg0YfRgtC+0LHRiyDQutCw0LbQtNGL0Lkg0LzQvtCzINGB0YDQsNCy0L3QuNGC0Ywg0Lgg0L/RgNC+0YHQvNC+0YLRgNC10YLRjCDQuNGFINCyINGB0LLQtdGC0LUg0L/QvtGB0LvQtdC00YPRjtGJ0LjRhSDQuNC30LzQtdC90LXQvdC40Lkg0L3QsCDRgNGL0L3QutC1Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQkiDQuNC90LLQtdGB0YLQuNGG0LjQvtC90L3QvtC5INGB0YTQtdGA0LUg0LHQvtC70YzRiNC+0LUg0LrQvtC70LjRh9C10YHRgtCy0L4g0L/RgNC+0YTQtdGB0YHQuNC+0L3QsNC70L7Qsiwg0L/QvtGF0L7QttC1LCDQuNC80LXQtdGCINC/0YDQuNCy0YvRh9C60YMg0LLRi9GA0LDQttCw0YLRjCDRgdCy0L7QuCDRgtC10L7RgNC40Lgg0L3QtdC/0L7QvdGP0YLQvdGL0Lwg0Lgg0YDQsNGB0L/Qu9GL0LLRh9Cw0YLRi9C8INGP0LfRi9C60L7QvCwg0LjQvdC+0LPQtNCwINGB0LzQtdGI0LDQvdC90YvQvCDRgSDQvdC10LrQvtGC0L7RgNGL0LzQuCDQs9GA0LXRh9C10YHQutC40LzQuCDQsdGD0LrQstCw0LzQuCwg0YLQsNC60LjQvNC4INC60LDQuiZhbHBoYTssJmJldGE7LCZnYW1tYTssJnNpZ21hO9Cn0YLQvtCx0Ysg0L/RgNC+0LTQtdC80L7QvdGB0YLRgNC40YDQvtCy0LDRgtGMINC/0YDQvtGE0LXRgdGB0LjQvtC90LDQu9C40LfQvCwg0L7QvdC4INGA0LXQtNC60L4g0L3QsNC/0YDRj9C80YPRjiDQv9GA0LXQtNC+0YHRgtCw0LLQu9GP0Y7RgiDQutC+0L3QutGA0LXRgtC90YvQtSDQtNCw0L3QvdGL0LUg0L7RhtC10L3QutC4INC4INCy0YvQstC+0LTRiyDQviDQv9C+0LrRg9C/0LrQtSDQuCDQv9GA0L7QtNCw0LbQtSDQtNC70Y8g0LrQvtGA0L/QvtGA0LDRgtC40LLQvdC+0LPQviDQsNC90LDQu9C40LfQsC7Qn9C+0YLQvtC80YMg0YfRgtC+INGC0LDQutC40LUg0YDQsNGB0L/Qu9GL0LLRh9Cw0YLRi9C1INGB0YLQsNGC0YzQuCDQvdC40LrQvtCz0LTQsCDQvdC1INC80L7Qs9GD0YIg0LHRi9GC0Ywg0L3QtdC/0YDQsNCy0LjQu9GM0L3Ri9C80LguPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ce0LTQvdCw0LrQviwg0LrQsNC6INC40L3QtNC40LLQuNC00YPQsNC70YzQvdC+0LzRgyDQuNC90LLQtdGB0YLQvtGA0YMsINCb0LDQviDQotCw0L0g0LLRgdC10LPQtNCwINC70YPRh9GI0LUg0L3QtSDQv9GA0LXRgdC70LXQtNC+0LLQsNGC0Ywu0K8g0YHRgtGA0LXQvNC70Y7RgdGMINGH0LXRgtC60L4g0L/QvtC90LjQvNCw0YLRjCwg0YfRgtC+INC/0YDQsNCy0LjQu9GM0L3Qviwg0LAg0YfRgtC+INC90LXRgi7Qn9C+0Y3RgtC+0LzRgyDQvNC90LUg0L3RgNCw0LLQuNGC0YHRjyDRj9GB0L3QviDQuNC30LvQsNCz0LDRgtGMINGB0LvQvtC20L3Ri9C1INGC0LXQvtGA0LjQuCDQv9GA0L7RgdGC0YvQvCDQttC40YLQtdC50YHQutC40Lwg0Y/Qt9GL0LrQvtC8ICjRh9C40YLQsNGC0LXQu9C4INC90LDQt9Cy0LDQu9C4INGN0YLRgyDQvtGB0L7QsdC10L3QvdC+0YHRgtGMJmxkcXVvO9Ch0LXRgNC10LTQuNC90LAmcmRxdW87KSwg0Lgg0YXQvtGC0LXQu9C4INCx0Ysg0L/RgNC10LTQvtGB0YLQsNCy0LvRj9GC0Ywg0YfQtdGC0LrQuNC1INC00LDQvdC90YvQtSDQvtCxINC+0YbQtdC90LrQtSDQutC+0LzQv9Cw0L3QuNC5LtCf0L7RjdGC0L7QvNGDINC40Lct0LfQsCDQu9C40YfQvdGL0YUg0L7Qs9GA0LDQvdC40YfQtdC90LjQuSDQm9Cw0L4g0KLQsNC90LAg0LzQvdC+0LPQuNC1INCx0LjQt9C90LXRgS3QsNC90LDQu9C40LfRiywg0L/RgNC10LTRgdGC0LDQstC70LXQvdC90YvQtSDQsiDRjdGC0L7QuSDQutC90LjQs9C1LCDQvdC10LjQt9Cx0LXQttC90L4g0YHQvtC00LXRgNC20LDRgiDQvtGI0LjQsdC60Lgu0J7QttC40LTQsNC10YLRgdGPLCDRh9GC0L4g0YfQuNGC0LDRgtC10LvQuCDQsdGD0LTRg9GCINGB0L7RhdGA0LDQvdGP0YLRjCDQsdC00LjRgtC10LvRjNC90L7RgdGC0Ywg0LLQviDQstGA0LXQvNGPINGH0YLQtdC90LjRjy7QnNC10YLQvtC00Ysg0LDQvdCw0LvQuNC30LAg0LzQvtC20L3QviDQuNGB0L/QvtC70YzQt9C+0LLQsNGC0Ywg0LIg0LrQsNGH0LXRgdGC0LLQtSDRgdC/0YDQsNCy0L7Rh9C90L7Qs9C+INC80LDRgtC10YDQuNCw0LvQsCwg0L3QviDQstGL0LLQvtC00Ysg0L3QtdC70YzQt9GPINC40YHQv9C+0LvRjNC30L7QstCw0YLRjCDQvdC10L/QvtGB0YDQtdC00YHRgtCy0LXQvdC90L4g0LTQu9GPINGD0L/RgNCw0LLQu9C10L3QuNGPINC70LjRh9C90YvQvNC4INC40L3QstC10YHRgtC40YbQuNGP0LzQuCHQmtGA0L7QvNC1INGC0L7Qs9C+LCDQsiDRjdGC0L7QuSDQutC90LjQs9C1INC40YHQv9C+0LvRjNC30YPQtdGC0YHRjyDQvNC90L7QttC10YHRgtCy0L4g0LzQtdGC0L7QtNC+0LIg0Lgg0L/RgNC40LXQvNC+0LIg0YfRgtC10L3QuNGPINGE0LjQvdCw0L3RgdC+0LLRi9GFINC+0YLRh9C10YLQvtCyLCDQuNC30LvQvtC20LXQvdC90YvRhSDQsiDQutC90LjQs9C1IMKr0J3QsNGD0YfQuNC80YHRjyDRh9C40YLQsNGC0Ywg0YTQuNC90LDQvdGB0L7QstGL0LUg0L7RgtGH0LXRgtGLINGI0LDQsyDQt9CwINGI0LDQs9C+0LzCuywg0L7Qv9GD0LHQu9C40LrQvtCy0LDQvdC90L7QuSDQm9Cw0L4g0KLQsNC90L7QvCDQsiAyMDE1INCz0L7QtNGDLiDQmNC90LLQtdGB0YLQuNGG0LjQvtC90L3Ri9C1INC40LTQtdC4INGC0LDQutC20LUg0L3QsNGF0L7QtNGP0YLRgdGPINCyINGC0L7QvCDQttC1INC00YPRhdC1LCDQuCDQtdC1INGA0LXQutC+0LzQtdC90LTRg9C10YLRgdGPINC40YHQv9C+0LvRjNC30L7QstCw0YLRjCDQsiDQutCw0YfQtdGB0YLQstC1INCy0YHQv9C+0LzQvtCz0LDRgtC10LvRjNC90L7Qs9C+INC80LDRgtC10YDQuNCw0LvQsC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JHRg9C00Ywg0YLQviDRgtC10L7RgNC40Y8g0LjQvdCy0LXRgdGC0LjRhtC40LksINGA0LDRgdGB0LzQsNGC0YDQuNCy0LDQtdC80LDRjyDQsiDRjdGC0L7QuSDQutC90LjQs9C1LCDQuNC70Lgg0LDQvdCw0LvQuNC3INC60L7QvdC60YDQtdGC0L3QvtCz0L4g0L/RgNC10LTQv9GA0LjRj9GC0LjRjywg0LrQvtC70LvQtdCz0Lgg0LzQvtCz0YPRgiDQuNGB0L/RgNCw0LLQuNGC0Ywg0L7RiNC40LHQutC4LCDQtNCw0YLRjCDRgNC10LrQvtC80LXQvdC00LDRhtC40Lgg0Lgg0L/QvtC+0LHRidCw0YLRjNGB0Y8g0YEg0JvQsNC+INCi0LDQvdC+0LwuINCf0L7QttCw0LvRg9C50YHRgtCwLCDQv9C+0YHQtdGC0LjRgtC1INC+0YTQuNGG0LjQsNC70YzQvdGL0Lkg0LDQutC60LDRg9C90YIgV2VDaGF0LiZsZHF1bzvQmNGB0YHQu9C10LTQvtCy0LDQvdC40LUg0LTQuNC90LDRgdGC0LjQuCDQotCw0L0mcmRxdW87Liwg0LbQtdC70LDRjiDQstGB0LXQvCDRg9C00LDRh9C4INGBINC40L3QstC10YHRgtC40YbQuNGP0LzQuCEgINCU0LjQvdCw0YHRgtC40Y8g0KLQsNC9IDEg0L7QutGC0Y/QsdGA0Y8gMjAxOCDQsy4g0J/RgNC10LTQuNGB0LvQvtCy0LjQtSDQo9C+0YDRgNC10L0sINC80LDRgdGC0LXRgCDRgdGC0L7QuNC80L7RgdGC0L3QvtCz0L4g0LjQvdCy0LXRgdGC0LjRgNC+0LLQsNC90LjRjyZtaWRkb3Q70JHQsNGE0YTQtdGCINC+0LHRitGP0YHQvdC40LssINGH0YLQviDQtdGB0LvQuCDQsdGLINC+0L0g0L/RgNC10LTQu9Cw0LPQsNC7INC/0YDQvtGE0LXRgdGB0LjQvtC90LDQu9GM0L3Ri9C1INC40L3QstC10YHRgtC40YbQuNC+0L3QvdGL0LUg0LrRg9GA0YHRiyDQsiDQsdC40LfQvdC10YEt0YjQutC+0LvQsNGFLCDQvtC9INCx0Ysg0L/RgNC10L/QvtC00LDQstCw0Lsg0YLQvtC70YzQutC+INC00LLQsCDQutGD0YDRgdCwOiDQutCw0Log0L/RgNC+0YLQuNCy0L7RgdGC0L7Rj9GC0Ywg0LrQvtC70LXQsdCw0L3QuNGP0Lwg0YbQtdC9INC90LAg0LDQutGG0LjQuDsg0Lgg0LrQsNC6INC+0YbQtdC90LjRgtGMINCy0L3Rg9GC0YDQtdC90L3RjtGOINGB0YLQvtC40LzQvtGB0YLRjC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JrQvdC40LPQsCDCq9Cf0YDQsNC60YLQuNGH0LXRgdC60L7QtSDRgNGD0LrQvtCy0L7QtNGB0YLQstC+INC/0L4g0YHRgtC+0LjQvNC+0YHRgtC90L7QvNGDINC40L3QstC10YHRgtC40YDQvtCy0LDQvdC40Y7CuyZsZHF1bzvQmtCw0Log0L7RhtC10L3QuNGC0Ywg0LHQuNC30L3QtdGBJnJkcXVvO9Ce0L3QsCDRgNCw0LfQtNC10LvQtdC90LAg0L3QsCDQtNCy0LUg0YfQsNGB0YLQuDog0YLQtdC+0YDQtdGC0LjRh9C10YHQutC+0LUg0L7QsdGK0Y/RgdC90LXQvdC40LUg0Lgg0L7QsdGK0Y/RgdC90LXQvdC40LUg0LrQvtC90LrRgNC10YLQvdGL0YUg0YHQu9GD0YfQsNC10LIsINC/0L7RjdGC0L7QvNGDINCy0YHRjyDQutC90LjQs9CwINGB0L7RgdGC0L7QuNGCINC40Lcg0YLRgNC10YUg0L7RgdC90L7QstC90YvRhSDQs9C70LDQsiwg0LAg0LjQvNC10L3QvdC+OiDQv9GA0LDQstC40LvRjNC90L7QtSDRgNC10LDQs9C40YDQvtCy0LDQvdC40LUg0L3QsCDQutC+0LvQtdCx0LDQvdC40Y8g0YbQtdC9INC90LAg0LDQutGG0LjQuCwg0LrQsNC6INC+0YbQtdC90LjRgtGMINCy0L3Rg9GC0YDQtdC90L3RjtGOINGB0YLQvtC40LzQvtGB0YLRjCDQuCDQv9GA0LjQvNC10YDRiyDQutC+0YDQv9C+0YDQsNGC0LjQstC90L7Qs9C+INCw0L3QsNC70LjQt9CwLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQn9C10YDQstGL0LUg0LTQstC1INCz0LvQsNCy0Ysg0Y3RgtC+0Lkg0LrQvdC40LPQuCDQv9C+0LvQvdC+0YHRgtGM0Y4g0L7QsdGK0Y/RgdC90Y/RjtGCINC70LjRh9C90L7QtSDQv9C+0L3QuNC80LDQvdC40LUg0LjQvdCy0LXRgdGC0LjRhtC40Lkg0JvQsNC+INCi0LDQvdC+0LwuINCV0LPQviDQvtGB0L3QvtCy0L3QsNGPINC+0YHQvdC+0LLQsCDQuNGB0YXQvtC00LjRgiDQvtGCINCR0LXQvdGM0Y/QvNC40L3QsC4mbWlkZG90O9CT0YDRjdC8INC4INCj0L7RgNGA0LXQvSZtaWRkb3Q70JTQtdGB0Y/RgtC40LvQtdGC0LjRjyDRgdCw0LzQvtC+0YLQstC10YDQttC10L3QvdC+0LPQviDQvtCx0LzQtdC90LAg0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90YvQvNC4INC80LDRgdGC0LXRgNCw0LzQuCDQsiDQu9C40YbQtSDQkdCw0YTRhNC10YLQsC7QktC60LvQsNC0INCb0LDQviDQotCw0L3QsCDQsiDQvtGB0L3QvtCy0L3QvtC8INC+0YHQvdC+0LLQsNC9INC90LAg0LXQs9C+INGB0L7QsdGB0YLQstC10L3QvdC+0Lwg0L/QvtC90LjQvNCw0L3QuNC4LCDQtNGD0YXQtSDQt9Cw0L/RgNC+0YHQsCDQvtGC0LLQtdGC0L7QsiDQuCDQuNGB0L/QvtC70YzQt9C+0LLQsNC90LjQuCDQv9GA0L7RgdGC0L7Qs9C+INC4INC/0L7QvdGP0YLQvdC+0LPQviDRj9C30YvQutCwINC00LvRjyDQv9GA0LXQvtCx0YDQsNC30L7QstCw0L3QuNGPINC40LTQtdC+0LvQvtCz0LjRh9C10YHQutC+0Lkg0YHQuNGB0YLQtdC80Ysg0LzQsNGB0YLQtdGA0LAg0LIg0YHQu9C+0LLQsCwg0LrQvtGC0L7RgNGL0LUg0LzQvtC20LXRgiDQv9GA0L7Rh9C40YLQsNGC0Ywg0Lgg0L/QvtC90Y/RgtGMINC70Y7QsdC+0Lkg0YfQuNGC0LDRgtC10LvRjCDRgSDQvdC10L/QvtC70L3Ri9C8INGB0YDQtdC00L3QuNC8INGI0LrQvtC70YzQvdGL0Lwg0L7QsdGA0LDQt9C+0LLQsNC90LjQtdC8Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQoNCw0L3RjNGI0LUg0Y3RgtCwINGH0LDRgdGC0Ywg0LrQvtC90YLQtdC90YLQsCDQsdGL0LvQsCDRgNCw0LfQsdGA0L7RgdCw0L3QsCDQv9C+JmxkcXVvO9CY0YHRgdC70LXQtNC+0LLQsNC90LjQtSDQtNC40L3QsNGB0YLQuNC4INCi0LDQvSZyZHF1bzvQodGA0LXQtNC4INGB0L7RgtC10L0g0YHRgtCw0YLQtdC5INC4INGB0L7RgtC10L0g0YLRi9GB0Y/RhyDRgdC70L7QsiDQsdC+0LvRjNGI0L7QtSDQutC+0LvQuNGH0LXRgdGC0LLQviDRh9C40YLQsNGC0LXQu9C10Lkg0YHQutC+0L/QuNGA0L7QstCw0LvQuCwg0YHQuNGB0YLQtdC80LDRgtC40LfQuNGA0L7QstCw0LvQuCDQuCDRgNCw0YHQv9C10YfQsNGC0LDQu9C4INC40YUg0LIg0YLQvtC80LAuINCe0LTQvdCw0LrQviDQsiDRhtC10LvQvtC8INC+0L3QuCDQstGB0LUg0LXRidC1INGB0LvQuNGI0LrQvtC8INGE0YDQsNCz0LzQtdC90YLQuNGA0L7QstCw0L3Riy4g0J3QtdC60L7RgtC+0YDQvtC1INGB0L7QtNC10YDQttCw0L3QuNC1INC/0L7QstGC0L7RgNGP0LXRgtGB0Y8g0YHQu9C40YjQutC+0Lwg0LzQvdC+0LPQviDRgNCw0LcsINCwINC00YDRg9Cz0L7QtSDQvdC1INC+0LHRitGP0YHQvdC10L3QviDQtNC+0YHRgtCw0YLQvtGH0L3QviDQv9C+0LTRgNC+0LHQvdC+LtCd0LAg0Y3RgtC+0YIg0YDQsNC3INCb0LDQviDQotCw0L0g0L/RgNC+0LLRkdC7INC/0L7Qu9C90YPRjiDQv9GA0L7Rh9C10YHRi9Cy0LDQvdC40LUsINGD0LTQsNC70LjQsiDQtNGD0LHQu9C40LrQsNGC0Ysg0Lgg0LfQsNC/0L7Qu9C90LjQsiDRgtC1LCDQutC+0YLQvtGA0YvQtSDQsdGL0LvQuCDQvdC10LTQvtGB0YLQsNGC0L7Rh9C90L4g0LPQu9GD0LHQvtC60LjQvNC4LiDQn9C+INGB0YPRgtC4LCDRjdGC0L4g0LHRi9C70L4g0L/QtdGA0LXQv9C40YHRi9Cy0LDQvdC40LUuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ct0YLQuCDQtNCy0LUg0LPQu9Cw0LLRiyDQv9GA0LXQtNGB0YLQsNCy0LvRj9GO0YIg0YHQvtCx0L7QuSDRgtC10L7RgNC10YLQuNGH0LXRgdC60YPRjiDQvtGB0L3QvtCy0YMg0YEg0YfQtdGC0LrQvtC5INC70L7Qs9C40LrQvtC5LCDQutC+0YLQvtGA0YPRjiDQvNC+0LbQvdC+INC90LDQv9GA0Y/QvNGD0Y4g0L/RgNC40LzQtdC90Y/RgtGMINC90LAg0L/RgNCw0LrRgtC40LrQtS4g0J7QvSDRgdGC0YDQtdC80LjRgtGB0Y8g0LTQsNGC0Ywg0YfQuNGC0LDRgtC10LvRj9C8INCy0L7Qt9C80L7QttC90L7RgdGC0Ywg0L/QvtC90Y/RgtGMINC70L7Qs9C40LrRgyDQuCDQvdC10L7QsdGF0L7QtNC40LzRi9C1INGD0YHQu9C+0LLQuNGPLCDQu9C10LbQsNGJ0LjQtSDQsiDQvtGB0L3QvtCy0LUg0L3QtdC40LfQsdC10LbQvdC+0Lkg0L/RgNC40LHRi9C70Lgg0L7RgiDRgdGC0L7QuNC80L7RgdGC0L3Ri9GFINC40L3QstC10YHRgtC40YbQuNC5LCDQsCDRgtCw0LrQttC1INC+0LHRgNCw0YLQuNGC0Ywg0LLRgdC/0Y/RgtGMINGB0YLRgNCw0YUg0L/QtdGA0LXQtCDQutC+0LvQtdCx0LDQvdC40Y/QvNC4INGG0LXQvSDQvdCwINCw0LrRhtC40LgsINC+0YHQvtCx0LXQvdC90L4g0LrQvtC70LXQsdCw0L3QuNGP0LzQuCDQsiDRgdGC0L7RgNC+0L3RgyDQv9C+0L3QuNC20LXQvdC40Y8uPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Cb0LDQviDQotCw0L0g0LLRgdC10LPQtNCwINGB0YfQuNGC0LDQtdGCLCDRh9GC0L4g0YLQsNC6INC90LDQt9GL0LLQsNGO0YImbGRxdW870KLRgNGD0LTQvdC+INC/0L7QvdGP0YLRjCwg0L/RgNC+0YHRgtC+INC70Lgg0Y3RgtC+JnJkcXVvO9Cd0LAg0YHQsNC80L7QvCDQtNC10LvQtSwg0L3QtdGCJmxkcXVvO9Cg0LXQsNC70YzQvdGL0LUg0LfQvdCw0L3QuNGPJnJkcXVvOy7QldGB0LvQuCDQstGLINC00LXQudGB0YLQstC40YLQtdC70YzQvdC+INGN0YLQviDQt9C90LDQtdGC0LUsINGB0LTQtdC70LDRgtGMINGN0YLQviDQvdC1INGB0L7RgdGC0LDQstC40YIg0YLRgNGD0LTQsC7QryDRg9Cy0LXRgNC10L0sINGH0YLQviDRgdC+0LTQtdGA0LbQsNC90LjQtSDRjdGC0LjRhSDQtNCy0YPRhSDQs9C70LDQsiDQv9GA0LjQstC70LXRh9C10YIg0LzQvdC+0LPQuNGFINC00YDRg9C30LXQuS4mbGRxdW870KDQtdCw0LvRjNC90YvQtSDQt9C90LDQvdC40Y8mcmRxdW870YHQvtGB0YLQvtGP0L3QuNC1Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQn9C+0YHQu9C1INC/0YDQvtGH0YLQtdC90LjRjyDRgtC10L7RgNC10YLQuNGH0LXRgdC60LjRhSDRh9Cw0YHRgtC10Lkg0L/QtdGA0LLRi9GFINC00LLRg9GFINCz0LvQsNCyINCx0LXRgdGH0LjRgdC70LXQvdC90L7QtSDQutC+0LvQuNGH0LXRgdGC0LLQviDQvdC10LjQt9Cy0LXRgdGC0L3Ri9GFLCDQstC70LjRj9GO0YnQuNGFINC90LAg0LjQvdCy0LXRgdGC0LjRhtC40LgsINCyINC60L7QvdC10YfQvdC+0Lwg0LjRgtC+0LPQtSDRgdCy0LXQtNC10YLRgdGPINC6INC+0LTQvdC+0LzRgzog0L/QvtC90LjQvNCw0L3QuNGOINGG0LXQu9C10LLQvtC5INC60L7QvNC/0LDQvdC40Lgu0KLRgNC10YLRjNGPINCz0LvQsNCy0LAg0LrQvdC40LPQuCDRgdC+0YHRgtC+0LjRgiDQuNC3INC80L3QvtC20LXRgdGC0LLQsCDQv9GA0LDQutGC0LjRh9C10YHQutC40YUg0L/RgNC40LzQtdGA0L7Qsiwg0L/QvtC60LDQt9GL0LLQsNGO0YnQuNGFLCDQutCw0Log0L/QvtC90Y/RgtGMINGG0LXQu9C10LLQvtC1INC/0YDQtdC00L/RgNC40Y/RgtC40LUuINCt0YLQviDQtNC10LzQvtC90YHRgtGA0LDRhtC40Y8g0L/RgNC40LzQtdC90LXQvdC40Y8g0YLQtdC+0YDQuNC5INC/0LXRgNCy0YvRhSDQtNCy0YPRhSDQs9C70LDQsi48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JrQtdC50YHRiyDQsiDQvtGB0L3QvtCy0L3QvtC8INCy0YvQsdC40YDQsNGO0YLRgdGPINC40Lcg0L/Rg9Cx0LvQuNC60LDRhtC40LksINC+0L/Rg9Cx0LvQuNC60L7QstCw0L3QvdGL0YUg0LfQsCDQv9C+0YHQu9C10LTQvdC40LUg0LTQstCwINCz0L7QtNCwLiZsZHF1bzvQmNGB0YHQu9C10LTQvtCy0LDQvdC40LUg0LTQuNC90LDRgdGC0LjQuCDQotCw0L0mcmRxdW870JDQvdCw0LvQuNC3INC00LXRgdGP0YLQutC+0LIg0LrQvtGA0L/QvtGA0LDRgtC40LLQvdGL0YUg0YTQuNC90LDQvdGB0L7QstGL0YUg0L7RgtGH0LXRgtC+0LIgKNC/0L4g0L/QvtC70L3QvtGC0LUg0LHRi9C70Lgg0LLRi9Cx0YDQsNC90Ysg0YLQvtC70YzQutC+INGC0YDQuCDRgNCw0L3QvdC40YUpLtCc0L3QvtCz0LjQtSDQuNC3INGN0YLQuNGFINC60L7QvNC/0LDQvdC40Lkg0LTQvtC70LbQvdGLJmxkcXVvO9CY0YHRgdC70LXQtNC+0LLQsNC90LjQtSDQtNC40L3QsNGB0YLQuNC4INCi0LDQvSZyZHF1bzvRh9C40YLQsNGC0LXQu9GMJmxkcXVvO9Cj0LHQuNC50YHRgtCy0L4mcmRxdW870KLQvtGCLCDQutGC0L4g0L/RgNC+0LLQtdC7INCw0L3QsNC70LjQtywg0Y/QstC70Y/QtdGC0YHRjyDRhdC+0YDQvtGI0LjQvCDQv9GA0LjQvNC10YDQvtC8INGC0L7Qs9C+LCDQutCw0Log0JvQsNC+INCi0LDQvSDQvdCw0YfQuNC90LDQtdGCINCw0L3QsNC70LjQtyDRgSDRhNC40L3QsNC90YHQvtCy0L7Qs9C+INC+0YLRh9C10YLQsCwg0LrQvtCz0LTQsCDQvtC9INCy0L/QtdGA0LLRi9C1INC60L7QvdGC0LDQutGC0LjRgNGD0LXRgiDRgSDQutC+0LzQv9Cw0L3QuNC10LksINC60L7RgtC+0YDRg9GOINC80L7QttC90L4g0LjRgdC/0L7Qu9GM0LfQvtCy0LDRgtGMINCyINC60LDRh9C10YHRgtCy0LUg0L7RgtC/0YDQsNCy0L3QvtC5INGC0L7Rh9C60Lgg0LfRgNC10L3QuNGPINC00LvRjyDQtNGA0YPQt9C10Lku0JjQty3Qt9CwINC+0LPRgNCw0L3QuNGH0LXQvdC90L7Qs9C+INC+0LHRitC10LzQsCDQutC90LjQs9C4INC+0L/QuNGB0LDQvdC+INCx0L7Qu9GM0YjQvtC1INC60L7Qu9C40YfQtdGB0YLQstC+INGB0LvRg9GH0LDQtdCyLCDQvtGB0L7QsdC10L3QvdC+INGC0LXRhSwg0LrQvtGC0L7RgNGL0LUg0YHQstGP0LfQsNC90Ysg0YEg0LHRi9GB0YLRgNGL0Lwg0YPRgdGC0YDQsNC90LXQvdC40LXQvCDRhtC10LvQtdC5INC40L3QstC10YHRgtC40YDQvtCy0LDQvdC40Y8uJmxkcXVvO9Ca0YDQsNGC0LrQvtC1INCy0L/QtdGH0LDRgtC70LXQvdC40LUg0L4g0YTQuNC90LDQvdGB0L7QstC+0Lwg0L7RgtGH0LXRgtC1JnJkcXVvO9Ch0LXRgNC40Y8g0L3QtSDQstC60LvRjtGH0LXQvdCwLiDQl9Cw0LjQvdGC0LXRgNC10YHQvtCy0LDQvdC90YvQtSDQtNGA0YPQt9GM0Y8g0LzQvtCz0YPRgiDQt9Cw0LnRgtC4INCyIFRhbmcgU3R1ZHkgUm9vbSDQuCDQv9GA0L7RgdC80L7RgtGA0LXRgtGMLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQktGLINC80L7QttC10YLQtSDQsdGL0YLRjCDRg9Cy0LXRgNC10L3Riywg0YfRgtC+INC60YDQuNGC0LXRgNC40Lgg0L7RgtCx0L7RgNCwINGB0LvRg9GH0LDQtdCyLCDQstC60LvRjtGH0LXQvdC90YvRhSDQsiDRjdGC0YMg0LrQvdC40LPRgywg0L7Rh9C10L3RjCDRgdGC0YDQvtCz0LguJmxkcXVvO9Cf0YDQsNCy0LjQu9GM0L3QvtC1INCy0LrQu9GO0YfQtdC90LjQtSwg0L3QtdC/0YDQsNCy0LjQu9GM0L3QvtC1INGD0LTQsNC70LXQvdC40LUmcmRxdW87LCDQuCDQvdC40LrQsNC60LjQtSDQv9C+0YHQu9C10LTRg9GO0YnQuNC1INC40LfQvNC10L3QtdC90LjRjyDQsiDQv9C10YDQstC+0L3QsNGH0LDQu9GM0L3Ri9C1INCw0YDQs9GD0LzQtdC90YLRiyDQuCDQstGL0LLQvtC00Ysg0L3QtSDQstC90L7RgdC40LvQuNGB0Ywu0J7RgdC90L7QstC90L7QtSDQvtGC0LvQuNGH0LjQtSDRjdGC0L7QuSDQutC90LjQs9C4INC+0YIg0L7RgNC40LPQuNC90LDQu9GM0L3QvtCz0L4g0YLQtdC60YHRgtCwINC30LDQutC70Y7Rh9Cw0LXRgtGB0Y8g0LIg0YLQvtC8LCDRh9GC0L4g0L3QtdC60L7RgtC+0YDRi9C5INC90LXRgNC10LvQtdCy0LDQvdGC0L3Ri9C5INC60L7QvdGC0LXQvdGCINCx0YvQuyDRg9C/0YDQvtGJ0LXQvSwg0LAg0L3QtdC60L7RgtC+0YDRi9C1INC40L3RgtC10YDQvdC10YIt0YLQtdGA0LzQuNC90YssINC90LUg0L/QvtC00YXQvtC00Y/RidC40LUg0LTQu9GPINC+0YTQuNGG0LjQsNC70YzQvdGL0YUg0L/Rg9Cx0LvQuNC60LDRhtC40LksINCx0YvQu9C4INC40LfQvNC10L3QtdC90Ysu0JLRgdC1INGB0LvRg9GH0LDQuCDRgdC+0YXRgNCw0L3Rj9GO0YIg0L7RgNC40LPQuNC90LDQu9GM0L3QvtC1INC80YvRiNC70LXQvdC40LUg0L3QsCDRgtC+0YIg0LzQvtC80LXQvdGCINC4INGB0L7Qv9GA0L7QstC+0LbQtNCw0Y7RgtGB0Y8g0LTQsNGC0L7QuSDQv9GD0LHQu9C40LrQsNGG0LjQuCwg0YfRgtC+0LHRiyDQutCw0LbQtNGL0Lkg0LzQvtCzINGB0YDQsNCy0L3QuNGC0Ywg0Lgg0L/RgNC+0YHQvNC+0YLRgNC10YLRjCDQuNGFINCyINGB0LLQtdGC0LUg0L/QvtGB0LvQtdC00YPRjtGJ0LjRhSDQuNC30LzQtdC90LXQvdC40Lkg0L3QsCDRgNGL0L3QutC1Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQkiDQuNC90LLQtdGB0YLQuNGG0LjQvtC90L3QvtC5INGB0YTQtdGA0LUg0LHQvtC70YzRiNC+0LUg0LrQvtC70LjRh9C10YHRgtCy0L4g0L/RgNC+0YTQtdGB0YHQuNC+0L3QsNC70L7Qsiwg0L/QvtGF0L7QttC1LCDQuNC80LXQtdGCINC/0YDQuNCy0YvRh9C60YMg0LLRi9GA0LDQttCw0YLRjCDRgdCy0L7QuCDRgtC10L7RgNC40Lgg0L3QtdC/0L7QvdGP0YLQvdGL0Lwg0Lgg0YDQsNGB0L/Qu9GL0LLRh9Cw0YLRi9C8INGP0LfRi9C60L7QvCwg0LjQvdC+0LPQtNCwINGB0LzQtdGI0LDQvdC90YvQvCDRgSDQvdC10LrQvtGC0L7RgNGL0LzQuCDQs9GA0LXRh9C10YHQutC40LzQuCDQsdGD0LrQstCw0LzQuCwg0YLQsNC60LjQvNC4INC60LDQuiZhbHBoYTssJmJldGE7LCZnYW1tYTssJnNpZ21hO9Cn0YLQvtCx0Ysg0L/RgNC+0LTQtdC80L7QvdGB0YLRgNC40YDQvtCy0LDRgtGMINC/0YDQvtGE0LXRgdGB0LjQvtC90LDQu9C40LfQvCwg0L7QvdC4INGA0LXQtNC60L4g0L3QsNC/0YDRj9C80YPRjiDQv9GA0LXQtNC+0YHRgtCw0LLQu9GP0Y7RgiDQutC+0L3QutGA0LXRgtC90YvQtSDQtNCw0L3QvdGL0LUg0L7RhtC10L3QutC4INC4INCy0YvQstC+0LTRiyDQviDQv9C+0LrRg9C/0LrQtSDQuCDQv9GA0L7QtNCw0LbQtSDQtNC70Y8g0LrQvtGA0L/QvtGA0LDRgtC40LLQvdC+0LPQviDQsNC90LDQu9C40LfQsC7Qn9C+0YLQvtC80YMg0YfRgtC+INGC0LDQutC40LUg0YDQsNGB0L/Qu9GL0LLRh9Cw0YLRi9C1INGB0YLQsNGC0YzQuCDQvdC40LrQvtCz0LTQsCDQvdC1INC80L7Qs9GD0YIg0LHRi9GC0Ywg0L3QtdC/0YDQsNCy0LjQu9GM0L3Ri9C80LguPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ce0LTQvdCw0LrQviwg0LrQsNC6INC40L3QtNC40LLQuNC00YPQsNC70YzQvdC+0LzRgyDQuNC90LLQtdGB0YLQvtGA0YMsINCb0LDQviDQotCw0L0g0LLRgdC10LPQtNCwINC70YPRh9GI0LUg0L3QtSDQv9GA0LXRgdC70LXQtNC+0LLQsNGC0Ywu0K8g0YHRgtGA0LXQvNC70Y7RgdGMINGH0LXRgtC60L4g0L/QvtC90LjQvNCw0YLRjCwg0YfRgtC+INC/0YDQsNCy0LjQu9GM0L3Qviwg0LAg0YfRgtC+INC90LXRgi7Qn9C+0Y3RgtC+0LzRgyDQvNC90LUg0L3RgNCw0LLQuNGC0YHRjyDRj9GB0L3QviDQuNC30LvQsNCz0LDRgtGMINGB0LvQvtC20L3Ri9C1INGC0LXQvtGA0LjQuCDQv9GA0L7RgdGC0YvQvCDQttC40YLQtdC50YHQutC40Lwg0Y/Qt9GL0LrQvtC8ICjRh9C40YLQsNGC0LXQu9C4INC90LDQt9Cy0LDQu9C4INGN0YLRgyDQvtGB0L7QsdC10L3QvdC+0YHRgtGMJmxkcXVvO9Ch0LXRgNC10LTQuNC90LAmcmRxdW87KSwg0Lgg0YXQvtGC0LXQu9C4INCx0Ysg0L/RgNC10LTQvtGB0YLQsNCy0LvRj9GC0Ywg0YfQtdGC0LrQuNC1INC00LDQvdC90YvQtSDQvtCxINC+0YbQtdC90LrQtSDQutC+0LzQv9Cw0L3QuNC5LtCf0L7RjdGC0L7QvNGDINC40Lct0LfQsCDQu9C40YfQvdGL0YUg0L7Qs9GA0LDQvdC40YfQtdC90LjQuSDQm9Cw0L4g0KLQsNC90LAg0LzQvdC+0LPQuNC1INCx0LjQt9C90LXRgS3QsNC90LDQu9C40LfRiywg0L/RgNC10LTRgdGC0LDQstC70LXQvdC90YvQtSDQsiDRjdGC0L7QuSDQutC90LjQs9C1LCDQvdC10LjQt9Cx0LXQttC90L4g0YHQvtC00LXRgNC20LDRgiDQvtGI0LjQsdC60Lgu0J7QttC40LTQsNC10YLRgdGPLCDRh9GC0L4g0YfQuNGC0LDRgtC10LvQuCDQsdGD0LTRg9GCINGB0L7RhdGA0LDQvdGP0YLRjCDQsdC00LjRgtC10LvRjNC90L7RgdGC0Ywg0LLQviDQstGA0LXQvNGPINGH0YLQtdC90LjRjy7QnNC10YLQvtC00Ysg0LDQvdCw0LvQuNC30LAg0LzQvtC20L3QviDQuNGB0L/QvtC70YzQt9C+0LLQsNGC0Ywg0LIg0LrQsNGH0LXRgdGC0LLQtSDRgdC/0YDQsNCy0L7Rh9C90L7Qs9C+INC80LDRgtC10YDQuNCw0LvQsCwg0L3QviDQstGL0LLQvtC00Ysg0L3QtdC70YzQt9GPINC40YHQv9C+0LvRjNC30L7QstCw0YLRjCDQvdC10L/QvtGB0YDQtdC00YHRgtCy0LXQvdC90L4g0LTQu9GPINGD0L/RgNCw0LLQu9C10L3QuNGPINC70LjRh9C90YvQvNC4INC40L3QstC10YHRgtC40YbQuNGP0LzQuCHQmtGA0L7QvNC1INGC0L7Qs9C+LCDQsiDRjdGC0L7QuSDQutC90LjQs9C1INC40YHQv9C+0LvRjNC30YPQtdGC0YHRjyDQvNC90L7QttC10YHRgtCy0L4g0LzQtdGC0L7QtNC+0LIg0Lgg0L/RgNC40LXQvNC+0LIg0YfRgtC10L3QuNGPINGE0LjQvdCw0L3RgdC+0LLRi9GFINC+0YLRh9C10YLQvtCyLCDQuNC30LvQvtC20LXQvdC90YvRhSDQsiDQutC90LjQs9C1IMKr0J3QsNGD0YfQuNC80YHRjyDRh9C40YLQsNGC0Ywg0YTQuNC90LDQvdGB0L7QstGL0LUg0L7RgtGH0LXRgtGLINGI0LDQsyDQt9CwINGI0LDQs9C+0LzCuywg0L7Qv9GD0LHQu9C40LrQvtCy0LDQvdC90L7QuSDQm9Cw0L4g0KLQsNC90L7QvCDQsiAyMDE1INCz0L7QtNGDLiDQmNC90LLQtdGB0YLQuNGG0LjQvtC90L3Ri9C1INC40LTQtdC4INGC0LDQutC20LUg0L3QsNGF0L7QtNGP0YLRgdGPINCyINGC0L7QvCDQttC1INC00YPRhdC1LCDQuCDQtdC1INGA0LXQutC+0LzQtdC90LTRg9C10YLRgdGPINC40YHQv9C+0LvRjNC30L7QstCw0YLRjCDQsiDQutCw0YfQtdGB0YLQstC1INCy0YHQv9C+0LzQvtCz0LDRgtC10LvRjNC90L7Qs9C+INC80LDRgtC10YDQuNCw0LvQsC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JHRg9C00Ywg0YLQviDRgtC10L7RgNC40Y8g0LjQvdCy0LXRgdGC0LjRhtC40LksINGA0LDRgdGB0LzQsNGC0YDQuNCy0LDQtdC80LDRjyDQsiDRjdGC0L7QuSDQutC90LjQs9C1LCDQuNC70Lgg0LDQvdCw0LvQuNC3INC60L7QvdC60YDQtdGC0L3QvtCz0L4g0L/RgNC10LTQv9GA0LjRj9GC0LjRjywg0LrQvtC70LvQtdCz0Lgg0LzQvtCz0YPRgiDQuNGB0L/RgNCw0LLQuNGC0Ywg0L7RiNC40LHQutC4LCDQtNCw0YLRjCDRgNC10LrQvtC80LXQvdC00LDRhtC40Lgg0Lgg0L/QvtC+0LHRidCw0YLRjNGB0Y8g0YEg0JvQsNC+INCi0LDQvdC+0LwuINCf0L7QttCw0LvRg9C50YHRgtCwLCDQv9C+0YHQtdGC0LjRgtC1INC+0YTQuNGG0LjQsNC70YzQvdGL0Lkg0LDQutC60LDRg9C90YIgV2VDaGF0LiZsZHF1bzvQmNGB0YHQu9C10LTQvtCy0LDQvdC40LUg0LTQuNC90LDRgdGC0LjQuCDQotCw0L0mcmRxdW87Liwg0LbQtdC70LDRjiDQstGB0LXQvCDRg9C00LDRh9C4INGBINC40L3QstC10YHRgtC40YbQuNGP0LzQuCEgINCU0LjQvdCw0YHRgtC40Y8g0KLQsNC9LCAxINC+0LrRgtGP0LHRgNGPIDIwMTgg0LMuINCf0L7RgdGC0YHQutGA0LjQv9GC0YPQvCDQoNC+0LbQtNC10L3QuNC1INGN0YLQvtC5INC60L3QuNCz0Lgg0L7RgtC70LjRh9Cw0LXRgtGB0Y8g0L7RgiDQtNCy0YPRhSDQv9GA0LXQtNGL0LTRg9GJ0LjRhS48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A7wqvQqNCw0LMg0LfQsCDRiNCw0LPQvtC8LCDRh9GC0L7QsdGLINC90LDRg9GH0LjRgtGMINCy0LDRgSDRh9C40YLQsNGC0Ywg0YTQuNC90LDQvdGB0L7QstGL0LUg0L7RgtGH0LXRgtGLwrsg0LHRi9C7INC+0L/Rg9Cx0LvQuNC60L7QstCw0L0g0LjQt9C00LDRgtC10LvRjNGB0YLQstC+0Lwg0L/QvtGB0LvQtSDRgtC+0LPQviwg0LrQsNC6INCx0YvQu9CwINC+0L/Rg9Cx0LvQuNC60L7QstCw0L3QsCDRgdGF0LXQvNCwINC90LDQv9C40YHQsNC90LjRjywg0LAg0LfQsNGC0LXQvCDQuNC30LTQsNGC0LXQu9GMINC90LDRh9Cw0Lsg0L/QuNGB0LDRgtGMOyDCq9Co0LDQsyDQt9CwINGI0LDQs9C+0LwsINGH0YLQvtCx0Ysg0L3QsNGD0YfQuNGC0Ywg0LLQsNGBINGH0LjRgtCw0YLRjCDRhNC40L3QsNC90YHQvtCy0YvQtSDQvtGC0YfQtdGC0YsgMsK7INGB0L3QsNGH0LDQu9CwINC+0YHQvdC+0LLRi9Cy0LDQu9GB0Y8g0L3QsCDRgtCy0L7RgNGH0LXRgdC60L7QvCDQv9C70LDQvdC1LCDQsCDQt9Cw0YLQtdC8INCx0YvQu9C4INC90LDQv9C10YfQsNGC0LDQvdGLINGB0LvQvtCy0LA7INGC0L7Qu9GM0LrQviDRjdGC0LAg0LrQvdC40LPQsCDQv9C+0L3QsNGH0LDQu9GDINC90LUg0YHQvtCx0LjRgNCw0LvQsNGB0Ywg0LHRi9GC0Ywg0LrQvdC40LPQvtC5LCDQsCDQv9GA0LXQtNGB0YLQsNCy0LvRj9C70LAg0YHQvtCx0L7QuSDQv9GA0L7RgdGC0L4g0L/RgNC40LLRi9GH0LrRgyDQv9C40YHQsNGC0Ywg0YfRgtC+LdGC0L4g0L3QtdCx0YDQtdC20L3QviDQuCDQv9GD0LHQu9C40LrQvtCy0LDRgtGMINGN0YLQviDQsiDQvNC+0LXQvCDQu9C40YfQvdC+0Lwg0L7RhNC40YbQuNCw0LvRjNC90L7QvCDQsNC60LrQsNGD0L3RgtC1IFdlQ2hhdC7Qn9GA0LXQttC00LUg0YfQtdC8INGPINGN0YLQviDQvtGB0L7Qt9C90LDQuywg0Y8g0L3QsNC/0LjRgdCw0Lsg0LHQvtC70LXQtSDQvNC40LvQu9C40L7QvdCwINGB0LvQvtCyINGB0YLQsNGC0LXQuSDQt9CwINC00LLQsCDQs9C+0LTQsC7QrdGC0Lgg0YHRgtCw0YLRjNC4INCx0YvQu9C4INGI0LjRgNC+0LrQviDRgdC+0LHRgNCw0L3RiyDRh9C40YLQsNGC0LXQu9GP0LzQuCDQuCDQtNCw0LbQtSDQv9GA0LjQstC70LXRh9C10L3RiyZsZHF1bzvQmNGB0YHQu9C10LTQvtCy0LDQvdC40LUg0LTQuNC90LDRgdGC0LjQuCDQotCw0L0mcmRxdW870J/QvtC70YPRh9C40YLQtSBFdmVybm90ZSwg0LLRi9C/0YPRidC10L3QvdGL0LkgMjUg0LjRjtC70Y8gMjAxNyDQsy4mbGRxdW870KHQv9C40YHQvtC6INC30L3QsNC90LjQuSBXZUNoYXQg4oCUINCh0L/QuNGB0L7QuiDQu9C40YLQtdGA0LDRgtGD0YDRiyDQv9C+INC60YPQu9GM0YLRg9GA0LUmcmRxdW870KfQtdGC0LLQtdGA0YLQvtC1INC80LXRgdGC0L4mbWRhc2g7Jm1kYXNoO9Ch0L/QuNGB0L7QuiDRgdC+0YHRgtCw0LLQu9C10L0g0L7RhNC40YbQuNCw0LvRjNC90L7QuSDRgdGC0LDRgtC40YHRgtC40LrQvtC5IEV2ZXJub3RlINC90LAg0L7RgdC90L7QstC1INGB0L7QsdGA0LDQvdC90YvRhSDQtNCw0L3QvdGL0YUg0LTQtdGB0Y/RgtC60L7QsiDQvNC40LvQu9C40L7QvdC+0LIg0L/QvtC70YzQt9C+0LLQsNGC0LXQu9C10LkuJmxkcXVvO9CY0YHRgdC70LXQtNC+0LLQsNC90LjQtSDQtNC40L3QsNGB0YLQuNC4INCi0LDQvSZyZHF1bzvQrdGC0L4gMCDQu9C40YfQvdGL0Lkg0L7QsdGJ0LXQtNC+0YHRgtGD0L/QvdGL0Lkg0LDQutC60LDRg9C90YIsINCy0YvQsdGA0LDQvdC90YvQuSDQtNC70Y8g0Y3RgtC+0LPQviDRgdC/0LjRgdC60LAuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CV0YHRgtGMINGC0LDQutC20LUg0LHQvtC70YzRiNC+0LUg0LrQvtC70LjRh9C10YHRgtCy0L4g0YfQuNGC0LDRgtC10LvQtdC5LCDQutC+0YLQvtGA0YvQtSDQutC+0L/QuNGA0YPRjtGCINC4INGB0LjRgdGC0LXQvNCw0YLQuNC30LjRgNGD0Y7RgiDRjdGC0Lgg0YHRgtCw0YLRjNC4LCDQt9Cw0YLQtdC8INGA0LDRgdC/0LXRh9Cw0YLRi9Cy0LDRjtGCINC40YUg0LIg0YLQvtC80LAg0Lgg0YfQuNGC0LDRjtGCINC/0L7QstGC0L7RgNC90L4u0K3RgtC+0YIg0LzQtdGC0L7QtCDQvdC1INGC0L7Qu9GM0LrQviDQvtGC0L3QuNC80LDQtdGCINCy0YDQtdC80Y8sINC90L4g0Lgg0YHRgtC+0LjRgiDQsdC+0LvRjNGI0LjRhSDQtNC10L3QtdCzLCDQv9C+0Y3RgtC+0LzRgyDQvNC90L7Qs9C40LUg0YfQuNGC0LDRgtC10LvQuCDQvdCw0LTQtdGO0YLRgdGPLCDRh9GC0L4g0JvQsNC+INCi0LDQvSDQtdCz0L4g0YHQvtGB0YLQsNCy0LjRgiDQuCDQvtC/0YPQsdC70LjQutGD0LXRgi7QrdGC0LAg0LrQvdC40LPQsCDRgNC+0LTQuNC70LDRgdGMINCx0LvQsNCz0L7QtNCw0YDRjyDQvNC+0YnQvdC+0LzRgyDQv9C+0LHRg9C20LTQtdC90LjRjiDRjdGC0LjRhSDRh9C40YLQsNGC0LXQu9C10LkuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ch0L/QsNGB0LjQsdC+INCy0YHQtdC8INGH0LjRgtCw0YLQtdC70Y/QvCDQt9CwINCy0LDRiNGDINC/0L7RgdGC0L7Rj9C90L3Rg9GOINC/0L7QtNC00LXRgNC20LrRgywg0LHQtdC3INCy0LDRgSDRjdGC0LAg0LrQvdC40LPQsCDQsdGL0LvQsCDQsdGLINC90LXQstC+0LfQvNC+0LbQvdCwLtCf0L4g0Y3RgtC+0Lkg0L/RgNC40YfQuNC90LUsINC/0L7QvNC40LzQviDRgtC10L7RgNC10YLQuNGH0LXRgdC60L7QuSDQvtGB0L3QvtCy0Ysg0Y3RgtC+0Lkg0LrQvdC40LPQuCwg0JvQsNC+INCi0LDQvSDRgtCw0LrQttC1INGF0L7Rh9C10YIg0L/QvtC00YfQtdGA0LrQvdGD0YLRjCDQvdC10LrQvtGC0L7RgNGL0LUg0LLQsNC20L3Ri9C1INCy0L7Qv9GA0L7RgdGLLCDRgdCy0Y/Qt9Cw0L3QvdGL0LUg0YEg0LjQvdCy0LXRgdGC0LjRhtC40Y/QvNC4INCyINC/0L7RgdGC0YHQutGA0LjQv9GC0YPQvC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70J/RgNC10LbQtNC1INCy0YHQtdCz0L4sINC00LDQstCw0LnRgtC1INC/0L7QstGC0L7RgNC40Lwg0YfQtdGC0YvRgNC10YXQt9C90LDRh9C90YPRjiDQvNCw0L3RgtGA0YMsINC60L7RgtC+0YDRg9GOINCb0LDQviDQotCw0L0g0L/QvtC70YPRh9C40Lsg0YbQtdC90L7QuSDQu9C40LrQstC40LTQsNGG0LjQuCDQuCDQsdCw0L3QutGA0L7RgtGB0YLQstCwIDIyINCz0L7QtNCwINC90LDQt9Cw0LQ6JmxkcXVvO9CS0LTQsNC70Lgg0L7RgiDRgNGL0YfQsNCz0LAmcmRxdW87Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQn9C+0LrQsCDQvNC+0LbQvdC+INC/0L4t0L3QsNGB0YLQvtGP0YnQtdC80YMg0L/QvtC90Y/RgtGMINCx0LDRgdC90Y4g0LMt0L3QsCDQoNGL0L3QutCwLCDQuNC30LvQvtC20LXQvdC90YPRjiDQsiDRjdGC0L7QuSDQutC90LjQs9C1LCDQvtGC0LrQsNC3INC+0YIg0LrRgNC10LTQuNGC0L3QvtCz0L4g0L/Qu9C10YfQsCDRj9Cy0LvRj9C10YLRgdGPINGE0LDQutGC0L7RgNC+0Lwg0LLRi9C20LjQstCw0L3QuNGPLCDQviDQutC+0YLQvtGA0L7QvCDQuNC90LLQtdGB0YLQvtGA0Ysg0LTQvtC70LbQvdGLINC/0L7QvNC90LjRgtGMLtCY0LzQtdC90L3QviDQv9C+0YLQvtC80YMsINGH0YLQviDQv9C10YDQtdC/0LDQtNGLINC90LDRgdGC0YDQvtC10L3QuNGPINCzLdC90LAg0KDRi9C90LrQsCDQvdC10L/RgNC10LTRgdC60LDQt9GD0LXQvNGLLCDQtNCw0LbQtSDQtdGB0LvQuCDQvtC90L4g0L3QsNGF0L7QtNC40YLRgdGPINCyINGB0YLQsNC00LjQuCDRgNC10LfQutC+0Lkg0L3QtdC00L7QvtGG0LXQvdC60LgsINCy0YHQtSDRgNCw0LLQvdC+INC80L7QttC10YIg0L/RgNC+0LjQt9C+0LnRgtC4INGA0LXQt9C60LjQuSDRgdC/0LDQtC7QkiDQvdCw0YHRgtC+0Y/RidC10LUg0LLRgNC10LzRjywg0LTQsNC20LUg0LXRgdC70Lgg0LLRiyDRg9Cy0LXRgNC10L3Riywg0YfRgtC+INCy0L3Rg9GC0YDQtdC90L3Rj9GPINGB0YLQvtC40LzQvtGB0YLRjCDQtNCw0LvQtdC60LAg0L7RgiDRgNGL0L3QvtGH0L3QvtC5INGG0LXQvdGLLCDQstGLINC80L7QttC10YLQtSDQsdGL0YLRjCDQstGL0L3Rg9C20LTQtdC90Ysg0L/RgNC+0LTQsNGC0Ywu0JTQsNC20LUg0LjQvdC+0LPQtNCwINGN0YLQviDQstGB0LXQs9C+INC70LjRiNGMINGH0YzRjy3RgtC+INGB0L7QsdGB0YLQstC10L3QvdCw0Y8g0L7RiNC40LHQutCwLCDQvtGI0LjQsdC60LAg0LjQu9C4INGC0LXQvdC10LLQsNGPINC80LDQvdC40L/Rg9C70Y/RhtC40Y8g0LjQu9C4INCw0LfQsNGA0YLQvdCw0Y8g0LjQs9GA0LAsINC60L7RgtC+0YDQsNGPINC80L7QttC10YIg0L/QvtC00YLQvtC70LrQvdGD0YLRjCDQuNC90LLQtdGB0YLQvtGA0L7QsiDRgSDQutGA0LXQtNC40YLQvdGL0Lwg0L/Qu9C10YfQvtC8INC90LAg0LPRgNCw0L3RjCDQu9C40LrQstC40LTQsNGG0LjQuC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JrQvtC90LXRh9C90L4sINGD0L/QvtC80Y/QvdGD0YLQvtC1INC30LTQtdGB0Ywg0LrRgNC10LTQuNGC0L3QvtC1INC/0LvQtdGH0L4g0L3QtSDQstC60LvRjtGH0LDQtdGCINCyINGB0LXQsdGPINGC0LUg0LrRgNC10LTQuNGC0YssINC60L7RgtC+0YDRi9C1INC90LUg0LjQvNC10Y7RgiDQvdC40YfQtdCz0L4g0L7QsdGJ0LXQs9C+INGBINC60L7Qu9C10LHQsNC90LjRj9C80Lgg0YDRi9C90L7Rh9C90YvRhSDRhtC10L0g0L3QsCDQuNC90LLQtdGB0YLQuNGG0LjQvtC90L3Ri9C1INC+0LHRitC10LrRgtGLINC/0L7RgdC70LUg0YPQv9GA0LDQstC70LXQvdGH0LXRgdC60L7Qs9C+INC80YvRiNC70LXQvdC40Y8g0Lgg0YDQsNC30YPQvNC90L7Qs9C+INC/0LvQsNC90LjRgNC+0LLQsNC90LjRjywg0LAg0YHQstGP0LfQsNC90Ysg0YLQvtC70YzQutC+INGBINC70LjRh9C90YvQvNC4INC40LvQuCDQutC+0YDQv9C+0YDQsNGC0LjQstC90YvQvNC4INC00LXQvdC10LbQvdGL0LzQuCDRgdGA0LXQtNGB0YLQstCw0LzQuCwg0YLQsNC60LjQvNC4INC60LDQuiDQu9C40YfQvdGL0LUg0LbQuNC70LjRidC90YvQtSDQutGA0LXQtNC40YLRiywg0LrQvtGA0L/QvtGA0LDRgtC40LLQvdGL0LUg0L7Qv9C10YDQsNGG0LjQvtC90L3Ri9C1INC60YDQtdC00LjRgtGLINC4INGCLiDQtC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JLQvi3QstGC0L7RgNGL0YUsINC90LUg0LjRgdC/0L7Qu9GM0LfRg9C50YLQtSDQtNC70Y8g0LjQvdCy0LXRgdGC0LjRgNC+0LLQsNC90LjRjyDQutGA0LDRgtC60L7RgdGA0L7Rh9C90YvQtSDRgdGA0LXQtNGB0YLQstCwLtCf0L7RgdC60L7Qu9GM0LrRgyDQvNC10LvQutC40LUg0Lgg0YHRgNC10LTQvdC40LUg0LjQvdCy0LXRgdGC0L7RgNGLINC90LUg0LjQvNC10Y7RgiDQstC+0LfQvNC+0LbQvdC+0YHRgtC4INGB0L/QvtGB0L7QsdGB0YLQstC+0LLQsNGC0Ywg0YDQtdCw0LvQuNC30LDRhtC40Lgg0LLQvdGD0YLRgNC10L3QvdC10Lkg0YHRgtC+0LjQvNC+0YHRgtC4INC/0YDQtdC00L/RgNC40Y/RgtC40LksINC90LXQt9Cw0LLQuNGB0LjQvNC+INC+0YIg0YLQvtCz0L4sINC60LDQutC+0LLQsCDQvtGB0L3QvtCy0L3QsNGPINC70L7Qs9C40LrQsCDQvdCw0YjQuNGFINC40L3QstC10YHRgtC40YbQuNC+0L3QvdGL0YUg0YDQtdGI0LXQvdC40LksINC+0LrQvtC90YfQsNGC0LXQu9GM0L3Ri9C5INC00L7RhdC+0LQg0LIg0L7RgdC90L7QstC90L7QvCDQvtGC0YDQsNC20LDQtdGC0YHRjyDQvdC10L/QvtGB0YDQtdC00YHRgtCy0LXQvdC90L4g0LIg0LjQt9C80LXQvdC10L3QuNGP0YUg0YbQtdC9INC90LAg0LDQutGG0LjQuC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70J/QvtGN0YLQvtC80YMg0LzRiyDQtNC+0LvQttC90Ysg0L/QvtC90LjQvNCw0YLRjCDQtNCy0LAg0YTQsNC60YLQsDog0LTQu9GPINGA0L7RgdGC0LAg0LLQvdGD0YLRgNC10L3QvdC10Lkg0YHRgtC+0LjQvNC+0YHRgtC4INC60L7QvNC/0LDQvdC40Lgg0YLRgNC10LHRg9C10YLRgdGPINCy0YDQtdC80Y8u0J/RgNC10LTQv9GA0LjRj9GC0LjRjyDQvNC+0LPRg9GCINC00L7QsdC40YLRjNGB0Y8g0YDQvtGB0YLQsCDRgdGC0L7QuNC80L7RgdGC0Lgg0YLQvtC70YzQutC+INC30LAg0YHRh9C10YIg0L/QvtCy0YHQtdC00L3QtdCy0L3QvtC5INC00LXRj9GC0LXQu9GM0L3QvtGB0YLQuCDQuCDRg9GB0LjQu9C40Lkg0LrQsNC20LTQvtCz0L4g0YHQvtGC0YDRg9C00L3QuNC60LAuINCS0LXRgNC+0Y/RgtC90L7RgdGC0Ywg0LjQt9C80LXQvdC10L3QuNGPINGB0YLQvtC40LzQvtGB0YLQuCDQt9CwINC60L7RgNC+0YLQutC40Lkg0L/QtdGA0LjQvtC0INCy0YDQtdC80LXQvdC4INC+0YfQtdC90Ywg0LzQsNC70LAu0JLQvi3QstGC0L7RgNGL0YUsINC70Y7QtNGP0Lwg0YLQsNC60LbQtSDRgtGA0LXQsdGD0LXRgtGB0Y8g0LLRgNC10LzRjywg0YfRgtC+0LHRiyDQv9C10YDQtdC60LvRjtGH0LjRgtGM0YHRjyDQvNC10LbQtNGDINC20LDQtNC90L7RgdGC0YzRjiDQuCDRgdGC0YDQsNGF0L7QvC7QoNGL0L3QvtC6INC30LDQsdGL0LLQsNC10YIg0L4g0L/QvtGB0LvQtdC00L3QtdC8INGD0YnQtdGA0LHQtSwg0L/QvtGB0YLQtdC/0LXQvdC90L4g0L/RgNC40LfQvdCw0LXRgiDQstC90YPRgtGA0LXQvdC90Y7RjiDRgdGC0L7QuNC80L7RgdGC0Ywg0LrQvtC80L/QsNC90LjQuCDQuCDQv9C+0LTRgtCw0LvQutC40LLQsNC10YIg0YbQtdC90YMg0LDQutGG0LjQuSDQstC10YDQvdGD0YLRjNGB0Y8g0Log0LLQvdGD0YLRgNC10L3QvdC10Lkg0YHRgtC+0LjQvNC+0YHRgtC4LiDQkiDQutC+0L3RhtC1INC60L7QvdGG0L7Qsiwg0L/RgNC+0YbQtdGB0YEg0YTQvtGA0LzQuNGA0L7QstCw0L3QuNGPINCy0L3Rg9GC0YDQtdC90L3QtdC5INGB0YLQvtC40LzQvtGB0YLQuCwg0L/RgNC40LHQu9C40LbQsNGO0YnQuNC50YHRjyDQuiDQv9GD0LfRi9GA0Y4sINC90LjQutC+0LPQtNCwINC90LUg0L/RgNC+0LjRgdGF0L7QtNC40YIg0LIg0L7QtNC90L7Rh9Cw0YHRjNC1Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQktGL0LLQvtC0INC+INGC0L7QvCwg0YfRgtC+INC00L7RhdC+0LTQvdC+0YHRgtGMINC40L3QstC10YHRgtC40YbQuNC5INCyINCw0LrRhtC40Lgg0LIg0YbQtdC70L7QvCDQtNC+0LvQttC90LAg0LHRi9GC0Ywg0LLRi9GI0LUsINGH0LXQvCDQtNC+0YXQvtC00L3QvtGB0YLRjCDQvtCx0LvQuNCz0LDRhtC40LksINC90LUg0L7Qt9C90LDRh9Cw0LXRgiwg0YfRgtC+INCw0LrRhtC40Lgg0LzQvtCz0YPRgiDQv9GA0LXQstC+0YHRhdC+0LTQuNGC0Ywg0L7QsdC70LjQs9Cw0YbQuNC4INC60LDQttC00YvQuSDQs9C+0LQsINC90L4g0Y3RgtCwINGD0LLQtdGA0LXQvdC90L7RgdGC0Ywg0YPQstC10LvQuNGH0LjQstCw0LXRgtGB0Y8g0YHQviDQstGA0LXQvNC10L3QtdC8LtCU0LbQtdGA0LXQvNC4Jm1pZGRvdDvQn9GA0L7RhNC10YHRgdC+0YAg0JTQti4g0KHQuNCz0LXQuyDQv9C+0LTQtdC70LjQu9GB0Y8g0YDQtdC30YPQu9GM0YLQsNGC0LDQvNC4INGB0LLQvtC40YUg0LjRgdGB0LvQtdC00L7QstCw0L3QuNC5INCyINGB0LLQvtC10Lkg0LrQu9Cw0YHRgdC40YfQtdGB0LrQvtC5INC60L3QuNCz0LUgwqvQlNC+0LvQs9C+0YHRgNC+0YfQvdCw0Y8g0LzQsNCz0LjRjyDRhNC+0L3QtNC+0LLQvtCz0L4g0YDRi9C90LrQsMK7OiDQkiDRgtC10YfQtdC90LjQtSDQsdC+0LvQtdC1INGH0LXQvCAxNDAg0LvQtdGCINGBIDE4NzEg0L/QviAyMDEyINCz0L7QtCwg0LXRgdC70Lgg0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90YvQuSDRhtC40LrQuyDRgdC+0YHRgtCw0LLQu9GP0LXRgiDQvtC00LjQvSDQs9C+0LQsINC00L7RhdC+0LQg0L7RgiDQuNC90LLQtdGB0YLQuNGG0LjQuSDQsiDQsNC60YbQuNC4INCy0YvRiNC1LCDRh9C10Lwg0YMg0LrRgNCw0YLQutC+0YHRgNC+0YfQvdGL0YUg0LPQvtGB0YPQtNCw0YDRgdGC0LLQtdC90L3Ri9GFINC+0LHQu9C40LPQsNGG0LjQuSDQsiA2Niw5JSDRgdC70YPRh9Cw0LXQsiwg0Lgg0LLRi9GI0LUsINGH0LXQvCDRgyDQtNC+0LvQs9C+0YHRgNC+0YfQvdGL0YUg0LPQvtGB0YPQtNCw0YDRgdGC0LLQtdC90L3Ri9GFINC+0LHQu9C40LPQsNGG0LjQuSDQsiA2MSwzJSDRgdC70YPRh9Cw0LXQsi7Qn9C+INC80LXRgNC1INGD0LLQtdC70LjRh9C10L3QuNGPINCy0YDQtdC80LXQvdC4INC40L3QstC10YHRgtC40YDQvtCy0LDQvdC40Y8g0Y3RgtCwINC00L7Qu9GPINGB0YLQsNC90L7QstC40YLRgdGPINCy0YHQtSDQsdC+0LvRjNGI0LUg0Lgg0LHQvtC70YzRiNC1LiDQlNCw0L3QvdGL0LUg0L/QvtC60LDQt9Cw0L3RiyDQsiDRgtCw0LHQu9C40YbQtSDQvdC40LbQtTog0JTQvtC70Y8g0LDQutGG0LjQuSDRgdC+INGB0YDQvtC60L7QvCDQstC70LDQtNC10L3QuNGPLCDQv9GA0LXQstC+0YHRhdC+0LTRj9GJ0LDRjyDQv9C+INC00L7RhdC+0LTQvdC+0YHRgtC4INC00L7Qu9Cz0L7RgdGA0L7Rh9C90YvQtSDQvtCx0LvQuNCz0LDRhtC40Lgg0JTQvtC70Y8g0LDQutGG0LjQuSwg0L/RgNC10LLQvtGB0YXQvtC00Y/RidC40YUg0L/QviDQtNC+0YXQvtC00L3QvtGB0YLQuCDQutGA0LDRgtC60L7RgdGA0L7Rh9C90YvQtSDQvtCx0LvQuNCz0LDRhtC40LggMSDQs9C+0LQgNjEtMyUgNjYtOSUgMiDQs9C+0LTQsCA2NC0xJSA3MC00JSAzINCz0L7QtNCwIDY4IDclNzMtMyU1INC70LXRgiA2OS0wJTc0LTYlMTAg0LvQtdGCIDc47oCQMiU4M+6AkDglMjAg0LvQtdGCIDk17oCQOCU5Oe6AkDMlMzAg0LvQtdGCIDk57oCQMyUg0JIg0YHQstGP0LfQuCDRgSDRjdGC0LjQvCDQm9Cw0L4g0KLQsNC9INGA0LXQutC+0LzQtdC90LTRg9C10YIg0LjQvdCy0LXRgdGC0L7RgNCw0Lwg0LHRi9GC0Ywg0LPQvtGC0L7QstGL0LzQuCDQuiDQvtGC0L3QvtGB0LjRgtC10LvRjNC90L4g0LTQu9C40YLQtdC70YzQvdC+0LzRgyDQv9C10YDQuNC+0LTRgyDQstGA0LXQvNC10L3QuCDQv9GA0Lgg0LjQvdCy0LXRgdGC0LjRgNC+0LLQsNC90LjQuCDQu9GO0LHQvtC5INGB0YPQvNC80Ysg0LTQtdC90LXQsyDQvdCwINGE0L7QvdC00L7QstGL0Lkg0YDRi9C90L7Qui4g0JjRgdGF0L7QtNGPINC40Lcg0L7Qv9GL0YLQsCwg0L3QsCDQutC40YLQsNC50YHQutC+0Lwg0YDRi9C90LrQtSDQsNC60YbQuNC5INCQINC+0YIg0YLRgNC10YUg0LTQviDQv9GP0YLQuCDQu9C10YIg4oCUINGN0YLQviDQutC+0YDQvtGC0LrQuNC5INC/0LXRgNC40L7QtCDRhNC40L3QsNC90YHQuNGA0L7QstCw0L3QuNGPLCDQutC+0YLQvtGA0YvQuSDQuNC90LLQtdGB0YLQvtGA0LDQvCDRgdC70LXQtNGD0LXRgiDRg9GH0LjRgtGL0LLQsNGC0YwuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ce0L/Rj9GC0Ywg0LbQtSwg0YHQvdC40LfRjNGC0LUg0YHQstC+0Lgg0L7QttC40LTQsNC90LjRjyDQv9C+INCy0L7Qt9Cy0YDQsNGC0YMg0LjQvdCy0LXRgdGC0LjRhtC40LkuINCc0L3QvtCz0LjQtSDQu9GO0LTQuCDRgtC+0LvRjNC60L4g0YfRgtC+INC/0YDQuNGI0LvQuCDQvdCwINGE0L7QvdC00L7QstGL0Lkg0YDRi9C90L7Qui7QmtC+0LPQtNCwINC+0L3QuCDQstC40LTRj9GCLCDQutCw0Log0YTQvtC90LTQvtCy0YvQuSDRgNGL0L3QvtC6INGA0LDRgdGC0LXRgiDQuCDQv9Cw0LTQsNC10YIg0LrQsNC20LTRi9C5INC00LXQvdGMLCDQvtC90Lgg0LzQvtCz0YPRgiDQv9C+0YfRg9Cy0YHRgtCy0L7QstCw0YLRjCwg0YfRgtC+INC30L7Qu9C+0YLQviDQv9C+0LLRgdGO0LTRgy7QldGB0LvQuCDQvtC90Lgg0L3QtSDQt9Cw0YDQsNCx0L7RgtCw0Y7RgiAzNTAlINC30LAg0LPQvtC0LCDQvtC90Lgg0L/QvtGH0YPQstGB0YLQstGD0Y7Rgiwg0YfRgtC+INC40YUg0L/QvtGB0LXRidC10L3QuNC1INGA0YvQvdC60LAg0L3QsNC/0YDQsNGB0L3Qvi4g0J3QviDQvtC90Lgg0LfQsNCx0YvQu9C4LCDRh9GC0L4g0LXRgdC70Lgg0LPQvtC00L7QstCw0Y8g0LTQvtGF0L7QtNC90L7RgdGC0Ywg0LHQsNC90LrQvtCy0YHQutC40YUg0YTQuNC90LDQvdGB0L7QstGL0YUg0L/RgNC+0LTRg9C60YLQvtCyINGB0L7RgdGC0LDQstC40YIgNiUsINGN0YLQviDQvNC+0LbQtdGCINGB0L/RgNC+0LLQvtGG0LjRgNC+0LLQsNGC0Ywg0LPRgNCw0LHQtdC20Lgu0J7QvdC4INGC0LDQutC20LUg0LfQsNCx0YvQu9C4LCDRh9GC0L4g0LTQvtC70LPQvtGB0YDQvtGH0L3QsNGPINC00L7RhdC+0LTQvdC+0YHRgtGMINC80LjRgNC+0LLRi9GFINC40L3QstC10YHRgtC+0YDQvtCyINCyINC+0YHQvdC+0LLQvdC+0Lwg0YHQvtGB0YDQtdC00L7RgtC+0YfQtdC90LAg0LIg0LPQvtC00L7QstC+0Lwg0LTQuNCw0L/QsNC30L7QvdC1INC+0YIgMTUlINC00L4gMjUlLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQoNGL0L3QvtC6INC00LXQudGB0YLQstC40YLQtdC70YzQvdC+INGD0LTQstCw0LjQstCw0LXRgtGB0Y8g0LrQsNC20LTRi9C5INCz0L7QtCDQuNC70Lgg0LTQsNC20LUg0LTQtdGB0Y/RgtC60Lgg0YDQsNC3INCyINCz0L7QtC7QntC00L3QsNC60L4g0YHQuNGB0YLQtdC80LAg0L/RgNC40L3Rj9GC0LjRjyDQuNC90LLQtdGB0YLQuNGG0LjQvtC90L3Ri9GFINGA0LXRiNC10L3QuNC5LCDQuNC80LXRjtGJ0LDRjyDQvtC00LjQvSDQuCDRgtC+0YIg0LbQtSDQuNGB0YLQvtGH0L3QuNC6INC/0YDQuNCx0YvQu9C10Lkg0Lgg0YPQsdGL0YLQutC+0LIg0Lgg0LLRi9C30YvQstCw0Y7RidCw0Y8g0YPQtNCy0L7QtdC90LjQtSDQt9CwINC+0LTQuNC9INCz0L7QtCwg0YLQsNC60LbQtSDQvNC+0LbQtdGCINC/0YDQuNCy0LXRgdGC0Lgg0Log0YLQvtC80YMsINGH0YLQviDQuNC90LLQtdGB0YLQuNGG0LjQuCDQstC10YDQvdGD0YLRgdGPINC6INC90YPQu9GOINGH0LXRgNC10Lcg0L/QvtC70LPQvtC00LAu0JLQvtGCINC/0L7Rh9C10LzRgyZsZHF1bzvQl9CwINCz0L7QtCDQsiDRgtGA0Lgg0YDQsNC30LAg0LvQtdCz0YfQtSwg0LfQsCDRgtGA0Lgg0LPQvtC00LAg0LIg0LTQstCwINGA0LDQt9CwINGB0LvQvtC20L3QtdC1LiZyZHF1bzvRgdC60LDQt9Cw0Lsu0JjQvdCy0LXRgdGC0LjRhtC40Lgg4oCTINGN0YLQviDQtNC10LvQviwg0LrQvtGC0L7RgNC+0LUg0LTQu9C40YLRgdGPINCy0YHRjiDQttC40LfQvdGMLiDQo9C80LXQvdGM0YjQuNGC0LUg0YHQstC+0Lgg0L7QttC40LTQsNC90LjRjyDQv9C+INC00L7RhdC+0LTQvdC+0YHRgtC4INC40L3QstC10YHRgtC40YbQuNC5LCDQv9C+0LLQtdGA0YzRgtC1INCyINC30LDQutC+0L0g0YHQu9C+0LbQvdGL0YUg0L/RgNC+0YbQtdC90YLQvtCyINC4INC/0L7RgdGC0LDRgNCw0LnRgtC10YHRjCDRg9C80LXQvdGM0YjQuNGC0Ywg0YHRgtCw0LLQutC4INGBINCy0YvRgdC+0LrQuNC8INGA0LjRgdC60L7QvC4g0KLQvtC70YzQutC+INGC0L7Qs9C00LAg0YMg0L3QsNGBINC/0L7Rj9Cy0LjRgtGB0Y8g0YjQsNC90YEg0LLRi9C20LjRgtGMINC90LAg0YDRi9C90LrQtSDQtNC+0LvQs9C+0LUg0LLRgNC10LzRjyDQuCDQv9GA0L7QtNC+0LvQttCw0YLRjCDQv9C+0LvRg9GH0LDRgtGMINC/0YDQuNCx0YvQu9GMLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQodC90LjQttC10L3QuNC1INCy0LDRiNC40YUg0L7QttC40LTQsNC90LjQuSDQv9C+INC00L7RhdC+0LTQvdC+0YHRgtC4INC40L3QstC10YHRgtC40YbQuNC5INGC0LDQutC20LUg0LjQvNC10LXRgiDRgtC+INC/0YDQtdC40LzRg9GJ0LXRgdGC0LLQviwg0YfRgtC+INCy0Ysg0LjQt9Cx0LDQstC40YLQtdGB0Ywg0L7RgiDQvNC10L3RgtCw0LvQuNGC0LXRgtCwLCDRgdC+0LPQu9Cw0YHQvdC+INC60L7RgtC+0YDQvtC80YMg0LzQvtC20L3QviDQv9C+0LvQsNCz0LDRgtGM0YHRjyDQvdCwINGE0L7QvdC00L7QstGL0Lkg0YDRi9C90L7Quiwg0YfRgtC+0LHRiyDRgNCw0LfQsdC+0LPQsNGC0LXRgtGMINCyINC+0LTQvdC+0YfQsNGB0YzQtSwg0Lgg0L/RgNC+0YHRgtC+INC+0YLQvdC+0YHQuNGC0LXRgdGMINC6INC90LXQvNGDINC60LDQuiDQuiDRgdGA0LXQtNGB0YLQstGDINC00L7Qu9Cz0L7RgdGA0L7Rh9C90L7Qs9C+INC40LfQu9C40YjQutCwINC/0L7RgtGA0LXQsdC70LXQvdC40Y8sINGH0YLQvtCx0Ysg0LjQt9Cx0LXQttCw0YLRjCDQt9Cw0LTQtdGA0LbQutC4INGA0LDQt9Cy0LjRgtC40Y8g0LLQsNGI0LXQuSDQutCw0YDRjNC10YDRiyDQuNC70Lgg0LrQsNGA0YzQtdGA0Ysu0KEg0YLQsNC60LjQvCDQvNC10L3RgtCw0LvQuNGC0LXRgtC+0Lwg0LLRiyDQvtCx0L3QsNGA0YPQttC40YLQtSwg0YfRgtC+INCy0LDRiNC1INCx0L7Qs9Cw0YLRgdGC0LLQviDQstGL0YDQvtGB0LvQviDQtNC+INC30L3QsNGH0LjRgtC10LvRjNC90L7Qs9C+INGD0YDQvtCy0L3Rjywg0L/RgNC10LbQtNC1INGH0LXQvCDQstGLINGN0YLQviDQt9Cw0LzQtdGC0LjRgtC1LiDQmtCw0Log0LPQvtCy0L7RgNC40YLRgdGPLCZsZHF1bzvQndC1INGC0L7QuSwg0LHRi9GB0YLRgNC10LUmcmRxdW87Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDssINCb0LDQviDQotCw0L0g0YXQvtGC0LXQuyDQsdGLINC/0L7QsdC70LDQs9C+0LTQsNGA0LjRgtGMINC00LLRg9GFINC00YDRg9C30LXQuSwgQHF1aWV0IFdpbnRlciBNINC4IEBwcm9ncmFtbWluZyDQsdC70YPQtNC90YvQuSDRgdGL0L0uINCU0LLQsCDQvNC10YHRgtCwINCyINC60L3QuNCz0LUg0L7RgdC90L7QstCw0L3RiyDQvdCwINC40LTQtdGP0YUsINC60L7RgtC+0YDRi9C80Lgg0LLRiyDQv9C+0LTQtdC70LjQu9C40YHRjC4g0J7QvSDRhdC+0YLQtdC7INCx0Ysg0L/QvtCx0LvQsNCz0L7QtNCw0YDQuNGC0Ywg0LMt0L3QsCDQr9C9INCb0LjQu9C4INC40LcgQ2hpbmEgRWNvbm9taWMgUHJlc3Mg0LfQsCDQtdC1INGB0LXRgNGM0LXQt9C90YPRjiDQuCDQutGA0L7Qv9C+0YLQu9C40LLRg9GOINGA0LXQtNCw0LrRgtC+0YDRgdC60YPRjiDRgNCw0LHQvtGC0YMuINCR0LXQtyDRg9GB0LjQu9C40Lkg0LMt0L3QsCDQr9C90LAg0Y3RgtCwINC60L3QuNCz0LAg0L/RgNC10LLRgNCw0YLQuNC70LDRgdGMINCx0Ysg0LIg0LPRgNGD0LTRgyDRgNCw0LfQsdGA0L7RgdCw0L3QvdGL0YUg0LzQsNGC0LXRgNC40LDQu9C+0LIuINCe0L0g0YXQvtGC0LXQuyDQsdGLINC/0L7QsdC70LDQs9C+0LTQsNGA0LjRgtGMINGB0LLQvtGOINCy0L7Qt9C70Y7QsdC70LXQvdC90YPRjiDQodGP0L7RhtC40L3RjCDQt9CwINC10LPQviDRgNC10YjQuNGC0LXQu9GM0L3Rg9GOINC/0L7QtNC00LXRgNC20LrRgyDQsiDQv9GA0L7RhtC10YHRgdC1INC90LDQv9C40YHQsNC90LjRjyDRjdGC0L7QuSDQutC90LjQs9C4INC4INC30LAg0LXQs9C+INGC0LXRgNC/0LXQvdC40LUg0LrQsNC6INGH0LjRgtCw0YLQtdC70Y8uINCe0L0g0YXQvtGC0LXQuyDQsdGLINC/0L7QsdC70LDQs9C+0LTQsNGA0LjRgtGMINCy0YHQtdGFINCy0L7RgdGC0L7RgNC20LXQvdC90YvRhSDRh9C40YLQsNGC0LXQu9C10Lkg0LfQsCDQuNGFINC00L7Qu9Cz0L7RgdGA0L7Rh9C90YPRjiDQv9C+0LTQtNC10YDQttC60YMg0Lgg0L7QtNC+0LHRgNC10L3QuNC1LtCW0LXQu9Cw0Y4g0YHQstC+0LjQvCDQtNGA0YPQt9GM0Y/QvCDQutCw0Log0LzQvtC20L3QviDRgdC60L7RgNC10LUg0YHQvtC30LTQsNGC0Ywg0YHQvtCx0YHRgtCy0LXQvdC90YPRjiDQuNC90LLQtdGB0YLQuNGG0LjQvtC90L3Rg9GOINGB0LjRgdGC0LXQvNGDINC4INGA0LXQsNC70LjQt9C+0LLQsNGC0Ywg0YHQstC+0Lgg0LzQtdGH0YLRiyHQlNC40L3QsNGB0YLQuNGPINCi0LDQvSDQsiDQp9GN0L3QtNGDLCAxMSDQvdC+0Y/QsdGA0Y8gMjAxOCDQsy4g0J/QvtGB0YLRgdC60YDQuNC/0YLRg9C8INCg0L7QttC00LXQvdC40LUg0Y3RgtC+0Lkg0LrQvdC40LPQuCDQvtGC0LvQuNGH0LDQtdGC0YHRjyDQvtGCINC00LLRg9GFINC/0YDQtdC00YvQtNGD0YnQuNGFLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvCq9Co0LDQsyDQt9CwINGI0LDQs9C+0LwsINGH0YLQvtCx0Ysg0L3QsNGD0YfQuNGC0Ywg0LLQsNGBINGH0LjRgtCw0YLRjCDRhNC40L3QsNC90YHQvtCy0YvQtSDQvtGC0YfQtdGC0YvCuyDQsdGL0Lsg0L7Qv9GD0LHQu9C40LrQvtCy0LDQvSDQuNC30LTQsNGC0LXQu9GM0YHRgtCy0L7QvCDQv9C+0YHQu9C1INGC0L7Qs9C+LCDQutCw0Log0LHRi9C70LAg0L7Qv9GD0LHQu9C40LrQvtCy0LDQvdCwINGB0YXQtdC80LAg0L3QsNC/0LjRgdCw0L3QuNGPLCDQsCDQt9Cw0YLQtdC8INC40LfQtNCw0YLQtdC70Ywg0L3QsNGH0LDQuyDQv9C40YHQsNGC0Yw7IMKr0KjQsNCzINC30LAg0YjQsNCz0L7QvCwg0YfRgtC+0LHRiyDQvdCw0YPRh9C40YLRjCDQstCw0YEg0YfQuNGC0LDRgtGMINGE0LjQvdCw0L3RgdC+0LLRi9C1INC+0YLRh9C10YLRiyAywrsg0YHQvdCw0YfQsNC70LAg0L7RgdC90L7QstGL0LLQsNC70YHRjyDQvdCwINGC0LLQvtGA0YfQtdGB0LrQvtC8INC/0LvQsNC90LUsINCwINC30LDRgtC10Lwg0LHRi9C70Lgg0L3QsNC/0LXRh9Cw0YLQsNC90Ysg0YHQu9C+0LLQsDsg0YLQvtC70YzQutC+INGN0YLQsCDQutC90LjQs9CwINC/0L7QvdCw0YfQsNC70YMg0L3QtSDRgdC+0LHQuNGA0LDQu9Cw0YHRjCDQsdGL0YLRjCDQutC90LjQs9C+0LksINCwINC/0YDQtdC00YHRgtCw0LLQu9GP0LvQsCDRgdC+0LHQvtC5INC/0YDQvtGB0YLQviDQv9GA0LjQstGL0YfQutGDINC/0LjRgdCw0YLRjCDRh9GC0L4t0YLQviDQvdC10LHRgNC10LbQvdC+INC4INC/0YPQsdC70LjQutC+0LLQsNGC0Ywg0Y3RgtC+INCyINC80L7QtdC8INC70LjRh9C90L7QvCDQvtGE0LjRhtC40LDQu9GM0L3QvtC8INCw0LrQutCw0YPQvdGC0LUgV2VDaGF0LtCf0YDQtdC20LTQtSDRh9C10Lwg0Y8g0Y3RgtC+INC+0YHQvtC30L3QsNC7LCDRjyDQvdCw0L/QuNGB0LDQuyDQsdC+0LvQtdC1INC80LjQu9C70LjQvtC90LAg0YHQu9C+0LIg0YHRgtCw0YLQtdC5INC30LAg0LTQstCwINCz0L7QtNCwLtCt0YLQuCDRgdGC0LDRgtGM0Lgg0LHRi9C70Lgg0YjQuNGA0L7QutC+INGB0L7QsdGA0LDQvdGLINGH0LjRgtCw0YLQtdC70Y/QvNC4INC4INC00LDQttC1INC/0YDQuNCy0LvQtdGH0LXQvdGLJmxkcXVvO9CY0YHRgdC70LXQtNC+0LLQsNC90LjQtSDQtNC40L3QsNGB0YLQuNC4INCi0LDQvSZyZHF1bzvQn9C+0LvRg9GH0LjRgtC1IEV2ZXJub3RlLCDQstGL0L/Rg9GJ0LXQvdC90YvQuSAyNSDQuNGO0LvRjyAyMDE3INCzLiZsZHF1bzvQodC/0LjRgdC+0Log0LfQvdCw0L3QuNC5IFdlQ2hhdCDigJQg0KHQv9C40YHQvtC6INC70LjRgtC10YDQsNGC0YPRgNGLINC/0L4g0LrRg9C70YzRgtGD0YDQtSZyZHF1bzvQp9C10YLQstC10YDRgtC+0LUg0LzQtdGB0YLQviZtZGFzaDsmbWRhc2g70KHQv9C40YHQvtC6INGB0L7RgdGC0LDQstC70LXQvSDQvtGE0LjRhtC40LDQu9GM0L3QvtC5INGB0YLQsNGC0LjRgdGC0LjQutC+0LkgRXZlcm5vdGUg0L3QsCDQvtGB0L3QvtCy0LUg0YHQvtCx0YDQsNC90L3Ri9GFINC00LDQvdC90YvRhSDQtNC10YHRj9GC0LrQvtCyINC80LjQu9C70LjQvtC90L7QsiDQv9C+0LvRjNC30L7QstCw0YLQtdC70LXQuS4mbGRxdW870JjRgdGB0LvQtdC00L7QstCw0L3QuNC1INC00LjQvdCw0YHRgtC40Lgg0KLQsNC9JnJkcXVvO9Ct0YLQviAwINC70LjRh9C90YvQuSDQvtCx0YnQtdC00L7RgdGC0YPQv9C90YvQuSDQsNC60LrQsNGD0L3Rgiwg0LLRi9Cx0YDQsNC90L3Ri9C5INC00LvRjyDRjdGC0L7Qs9C+INGB0L/QuNGB0LrQsC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JXRgdGC0Ywg0YLQsNC60LbQtSDQsdC+0LvRjNGI0L7QtSDQutC+0LvQuNGH0LXRgdGC0LLQviDRh9C40YLQsNGC0LXQu9C10LksINC60L7RgtC+0YDRi9C1INC60L7Qv9C40YDRg9GO0YIg0Lgg0YHQuNGB0YLQtdC80LDRgtC40LfQuNGA0YPRjtGCINGN0YLQuCDRgdGC0LDRgtGM0LgsINC30LDRgtC10Lwg0YDQsNGB0L/QtdGH0LDRgtGL0LLQsNGO0YIg0LjRhSDQsiDRgtC+0LzQsCDQuCDRh9C40YLQsNGO0YIg0L/QvtCy0YLQvtGA0L3Qvi7QrdGC0L7RgiDQvNC10YLQvtC0INC90LUg0YLQvtC70YzQutC+INC+0YLQvdC40LzQsNC10YIg0LLRgNC10LzRjywg0L3QviDQuCDRgdGC0L7QuNGCINCx0L7Qu9GM0YjQuNGFINC00LXQvdC10LMsINC/0L7RjdGC0L7QvNGDINC80L3QvtCz0LjQtSDRh9C40YLQsNGC0LXQu9C4INC90LDQtNC10Y7RgtGB0Y8sINGH0YLQviDQm9Cw0L4g0KLQsNC9INC10LPQviDRgdC+0YHRgtCw0LLQuNGCINC4INC+0L/Rg9Cx0LvQuNC60YPQtdGCLtCt0YLQsCDQutC90LjQs9CwINGA0L7QtNC40LvQsNGB0Ywg0LHQu9Cw0LPQvtC00LDRgNGPINC80L7RidC90L7QvNGDINC/0L7QsdGD0LbQtNC10L3QuNGOINGN0YLQuNGFINGH0LjRgtCw0YLQtdC70LXQuS48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70KHQv9Cw0YHQuNCx0L4g0LLRgdC10Lwg0YfQuNGC0LDRgtC10LvRj9C8INC30LAg0LLQsNGI0YMg0L/QvtGB0YLQvtGP0L3QvdGD0Y4g0L/QvtC00LTQtdGA0LbQutGDLCDQsdC10Lcg0LLQsNGBINGN0YLQsCDQutC90LjQs9CwINCx0YvQu9CwINCx0Ysg0L3QtdCy0L7Qt9C80L7QttC90LAu0J/QviDRjdGC0L7QuSDQv9GA0LjRh9C40L3QtSwg0L/QvtC80LjQvNC+INGC0LXQvtGA0LXRgtC40YfQtdGB0LrQvtC5INC+0YHQvdC+0LLRiyDRjdGC0L7QuSDQutC90LjQs9C4LCDQm9Cw0L4g0KLQsNC9INGC0LDQutC20LUg0YXQvtGH0LXRgiDQv9C+0LTRh9C10YDQutC90YPRgtGMINC90LXQutC+0YLQvtGA0YvQtSDQstCw0LbQvdGL0LUg0LLQvtC/0YDQvtGB0YssINGB0LLRj9C30LDQvdC90YvQtSDRgSDQuNC90LLQtdGB0YLQuNGG0LjRj9C80Lgg0LIg0L/QvtGB0YLRgdC60YDQuNC/0YLRg9C8Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQn9GA0LXQttC00LUg0LLRgdC10LPQviwg0LTQsNCy0LDQudGC0LUg0L/QvtCy0YLQvtGA0LjQvCDRh9C10YLRi9GA0LXRhdC30L3QsNGH0L3Rg9GOINC80LDQvdGC0YDRgywg0LrQvtGC0L7RgNGD0Y4g0JvQsNC+INCi0LDQvSDQv9C+0LvRg9GH0LjQuyDRhtC10L3QvtC5INC70LjQutCy0LjQtNCw0YbQuNC4INC4INCx0LDQvdC60YDQvtGC0YHRgtCy0LAgMjIg0LPQvtC00LAg0L3QsNC30LDQtDombGRxdW870JLQtNCw0LvQuCDQvtGCINGA0YvRh9Cw0LPQsCZyZHF1bzsuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Cf0L7QutCwINC80L7QttC90L4g0L/Qvi3QvdCw0YHRgtC+0Y/RidC10LzRgyDQv9C+0L3Rj9GC0Ywg0LHQsNGB0L3RjiDQsy3QvdCwINCg0YvQvdC60LAsINC40LfQu9C+0LbQtdC90L3Rg9GOINCyINGN0YLQvtC5INC60L3QuNCz0LUsINC+0YLQutCw0Lcg0L7RgiDQutGA0LXQtNC40YLQvdC+0LPQviDQv9C70LXRh9CwINGP0LLQu9GP0LXRgtGB0Y8g0YTQsNC60YLQvtGA0L7QvCDQstGL0LbQuNCy0LDQvdC40Y8sINC+INC60L7RgtC+0YDQvtC8INC40L3QstC10YHRgtC+0YDRiyDQtNC+0LvQttC90Ysg0L/QvtC80L3QuNGC0Ywu0JjQvNC10L3QvdC+INC/0L7RgtC+0LzRgywg0YfRgtC+INC/0LXRgNC10L/QsNC00Ysg0L3QsNGB0YLRgNC+0LXQvdC40Y8g0LMt0L3QsCDQoNGL0L3QutCwINC90LXQv9GA0LXQtNGB0LrQsNC30YPQtdC80YssINC00LDQttC1INC10YHQu9C4INC+0L3QviDQvdCw0YXQvtC00LjRgtGB0Y8g0LIg0YHRgtCw0LTQuNC4INGA0LXQt9C60L7QuSDQvdC10LTQvtC+0YbQtdC90LrQuCwg0LLRgdC1INGA0LDQstC90L4g0LzQvtC20LXRgiDQv9GA0L7QuNC30L7QudGC0Lgg0YDQtdC30LrQuNC5INGB0L/QsNC0LtCSINC90LDRgdGC0L7Rj9GJ0LXQtSDQstGA0LXQvNGPLCDQtNCw0LbQtSDQtdGB0LvQuCDQstGLINGD0LLQtdGA0LXQvdGLLCDRh9GC0L4g0LLQvdGD0YLRgNC10L3QvdGP0Y8g0YHRgtC+0LjQvNC+0YHRgtGMINC00LDQu9C10LrQsCDQvtGCINGA0YvQvdC+0YfQvdC+0Lkg0YbQtdC90YssINCy0Ysg0LzQvtC20LXRgtC1INCx0YvRgtGMINCy0YvQvdGD0LbQtNC10L3RiyDQv9GA0L7QtNCw0YLRjC7QlNCw0LbQtSDQuNC90L7Qs9C00LAg0Y3RgtC+INCy0YHQtdCz0L4g0LvQuNGI0Ywg0YfRjNGPLdGC0L4g0YHQvtCx0YHRgtCy0LXQvdC90LDRjyDQvtGI0LjQsdC60LAsINC+0YjQuNCx0LrQsCDQuNC70Lgg0YLQtdC90LXQstCw0Y8g0LzQsNC90LjQv9GD0LvRj9GG0LjRjyDQuNC70Lgg0LDQt9Cw0YDRgtC90LDRjyDQuNCz0YDQsCwg0LrQvtGC0L7RgNCw0Y8g0LzQvtC20LXRgiDQv9C+0LTRgtC+0LvQutC90YPRgtGMINC40L3QstC10YHRgtC+0YDQvtCyINGBINC60YDQtdC00LjRgtC90YvQvCDQv9C70LXRh9C+0Lwg0L3QsCDQs9GA0LDQvdGMINC70LjQutCy0LjQtNCw0YbQuNC4Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQmtC+0L3QtdGH0L3Qviwg0YPQv9C+0LzRj9C90YPRgtC+0LUg0LfQtNC10YHRjCDQutGA0LXQtNC40YLQvdC+0LUg0L/Qu9C10YfQviDQvdC1INCy0LrQu9GO0YfQsNC10YIg0LIg0YHQtdCx0Y8g0YLQtSDQutGA0LXQtNC40YLRiywg0LrQvtGC0L7RgNGL0LUg0L3QtSDQuNC80LXRjtGCINC90LjRh9C10LPQviDQvtCx0YnQtdCz0L4g0YEg0LrQvtC70LXQsdCw0L3QuNGP0LzQuCDRgNGL0L3QvtGH0L3Ri9GFINGG0LXQvSDQvdCwINC40L3QstC10YHRgtC40YbQuNC+0L3QvdGL0LUg0L7QsdGK0LXQutGC0Ysg0L/QvtGB0LvQtSDRg9C/0YDQsNCy0LvQtdC90YfQtdGB0LrQvtCz0L4g0LzRi9GI0LvQtdC90LjRjyDQuCDRgNCw0LfRg9C80L3QvtCz0L4g0L/Qu9Cw0L3QuNGA0L7QstCw0L3QuNGPLCDQsCDRgdCy0Y/Qt9Cw0L3RiyDRgtC+0LvRjNC60L4g0YEg0LvQuNGH0L3Ri9C80Lgg0LjQu9C4INC60L7RgNC/0L7RgNCw0YLQuNCy0L3Ri9C80Lgg0LTQtdC90LXQttC90YvQvNC4INGB0YDQtdC00YHRgtCy0LDQvNC4LCDRgtCw0LrQuNC80Lgg0LrQsNC6INC70LjRh9C90YvQtSDQttC40LvQuNGJ0L3Ri9C1INC60YDQtdC00LjRgtGLLCDQutC+0YDQv9C+0YDQsNGC0LjQstC90YvQtSDQvtC/0LXRgNCw0YbQuNC+0L3QvdGL0LUg0LrRgNC10LTQuNGC0Ysg0Lgg0YIuINC0Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQktC+LdCy0YLQvtGA0YvRhSwg0L3QtSDQuNGB0L/QvtC70YzQt9GD0LnRgtC1INC00LvRjyDQuNC90LLQtdGB0YLQuNGA0L7QstCw0L3QuNGPINC60YDQsNGC0LrQvtGB0YDQvtGH0L3Ri9C1INGB0YDQtdC00YHRgtCy0LAu0J/QvtGB0LrQvtC70YzQutGDINC80LXQu9C60LjQtSDQuCDRgdGA0LXQtNC90LjQtSDQuNC90LLQtdGB0YLQvtGA0Ysg0L3QtSDQuNC80LXRjtGCINCy0L7Qt9C80L7QttC90L7RgdGC0Lgg0YHQv9C+0YHQvtCx0YHRgtCy0L7QstCw0YLRjCDRgNC10LDQu9C40LfQsNGG0LjQuCDQstC90YPRgtGA0LXQvdC90LXQuSDRgdGC0L7QuNC80L7RgdGC0Lgg0L/RgNC10LTQv9GA0LjRj9GC0LjQuSwg0L3QtdC30LDQstC40YHQuNC80L4g0L7RgiDRgtC+0LPQviwg0LrQsNC60L7QstCwINC+0YHQvdC+0LLQvdCw0Y8g0LvQvtCz0LjQutCwINC90LDRiNC40YUg0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90YvRhSDRgNC10YjQtdC90LjQuSwg0L7QutC+0L3Rh9Cw0YLQtdC70YzQvdGL0Lkg0LTQvtGF0L7QtCDQsiDQvtGB0L3QvtCy0L3QvtC8INC+0YLRgNCw0LbQsNC10YLRgdGPINC90LXQv9C+0YHRgNC10LTRgdGC0LLQtdC90L3QviDQsiDQuNC30LzQtdC90LXQvdC40Y/RhSDRhtC10L0g0L3QsCDQsNC60YbQuNC4Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQn9C+0Y3RgtC+0LzRgyDQvNGLINC00L7Qu9C20L3RiyDQv9C+0L3QuNC80LDRgtGMINC00LLQsCDRhNCw0LrRgtCwOiDQtNC70Y8g0YDQvtGB0YLQsCDQstC90YPRgtGA0LXQvdC90LXQuSDRgdGC0L7QuNC80L7RgdGC0Lgg0LrQvtC80L/QsNC90LjQuCDRgtGA0LXQsdGD0LXRgtGB0Y8g0LLRgNC10LzRjy7Qn9GA0LXQtNC/0YDQuNGP0YLQuNGPINC80L7Qs9GD0YIg0LTQvtCx0LjRgtGM0YHRjyDRgNC+0YHRgtCwINGB0YLQvtC40LzQvtGB0YLQuCDRgtC+0LvRjNC60L4g0LfQsCDRgdGH0LXRgiDQv9C+0LLRgdC10LTQvdC10LLQvdC+0Lkg0LTQtdGP0YLQtdC70YzQvdC+0YHRgtC4INC4INGD0YHQuNC70LjQuSDQutCw0LbQtNC+0LPQviDRgdC+0YLRgNGD0LTQvdC40LrQsC4g0JLQtdGA0L7Rj9GC0L3QvtGB0YLRjCDQuNC30LzQtdC90LXQvdC40Y8g0YHRgtC+0LjQvNC+0YHRgtC4INC30LAg0LrQvtGA0L7RgtC60LjQuSDQv9C10YDQuNC+0LQg0LLRgNC10LzQtdC90Lgg0L7Rh9C10L3RjCDQvNCw0LvQsC7QktC+LdCy0YLQvtGA0YvRhSwg0LvRjtC00Y/QvCDRgtCw0LrQttC1INGC0YDQtdCx0YPQtdGC0YHRjyDQstGA0LXQvNGPLCDRh9GC0L7QsdGLINC/0LXRgNC10LrQu9GO0YfQuNGC0YzRgdGPINC80LXQttC00YMg0LbQsNC00L3QvtGB0YLRjNGOINC4INGB0YLRgNCw0YXQvtC8LtCg0YvQvdC+0Log0LfQsNCx0YvQstCw0LXRgiDQviDQv9C+0YHQu9C10LTQvdC10Lwg0YPRidC10YDQsdC1LCDQv9C+0YHRgtC10L/QtdC90L3QviDQv9GA0LjQt9C90LDQtdGCINCy0L3Rg9GC0YDQtdC90L3RjtGOINGB0YLQvtC40LzQvtGB0YLRjCDQutC+0LzQv9Cw0L3QuNC4INC4INC/0L7QtNGC0LDQu9C60LjQstCw0LXRgiDRhtC10L3RgyDQsNC60YbQuNC5INCy0LXRgNC90YPRgtGM0YHRjyDQuiDQstC90YPRgtGA0LXQvdC90LXQuSDRgdGC0L7QuNC80L7RgdGC0LguINCSINC60L7QvdGG0LUg0LrQvtC90YbQvtCyLCDQv9GA0L7RhtC10YHRgSDRhNC+0YDQvNC40YDQvtCy0LDQvdC40Y8g0LLQvdGD0YLRgNC10L3QvdC10Lkg0YHRgtC+0LjQvNC+0YHRgtC4LCDQv9GA0LjQsdC70LjQttCw0Y7RidC40LnRgdGPINC6INC/0YPQt9GL0YDRjiwg0L3QuNC60L7Qs9C00LAg0L3QtSDQv9GA0L7QuNGB0YXQvtC00LjRgiDQsiDQvtC00L3QvtGH0LDRgdGM0LUuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CS0YvQstC+0LQg0L4g0YLQvtC8LCDRh9GC0L4g0LTQvtGF0L7QtNC90L7RgdGC0Ywg0LjQvdCy0LXRgdGC0LjRhtC40Lkg0LIg0LDQutGG0LjQuCDQsiDRhtC10LvQvtC8INC00L7Qu9C20L3QsCDQsdGL0YLRjCDQstGL0YjQtSwg0YfQtdC8INC00L7RhdC+0LTQvdC+0YHRgtGMINC+0LHQu9C40LPQsNGG0LjQuSwg0L3QtSDQvtC30L3QsNGH0LDQtdGCLCDRh9GC0L4g0LDQutGG0LjQuCDQvNC+0LPRg9GCINC/0YDQtdCy0L7RgdGF0L7QtNC40YLRjCDQvtCx0LvQuNCz0LDRhtC40Lgg0LrQsNC20LTRi9C5INCz0L7QtCwg0L3QviDRjdGC0LAg0YPQstC10YDQtdC90L3QvtGB0YLRjCDRg9Cy0LXQu9C40YfQuNCy0LDQtdGC0YHRjyDRgdC+INCy0YDQtdC80LXQvdC10Lwu0JTQttC10YDQtdC80LgmbWlkZG90O9Cf0YDQvtGE0LXRgdGB0L7RgCDQlNC2LiDQodC40LPQtdC7INC/0L7QtNC10LvQuNC70YHRjyDRgNC10LfRg9C70YzRgtCw0YLQsNC80Lgg0YHQstC+0LjRhSDQuNGB0YHQu9C10LTQvtCy0LDQvdC40Lkg0LIg0YHQstC+0LXQuSDQutC70LDRgdGB0LjRh9C10YHQutC+0Lkg0LrQvdC40LPQtSDCq9CU0L7Qu9Cz0L7RgdGA0L7Rh9C90LDRjyDQvNCw0LPQuNGPINGE0L7QvdC00L7QstC+0LPQviDRgNGL0L3QutCwwrs6INCSINGC0LXRh9C10L3QuNC1INCx0L7Qu9C10LUg0YfQtdC8IDE0MCDQu9C10YIg0YEgMTg3MSDQv9C+IDIwMTIg0LPQvtC0LCDQtdGB0LvQuCDQuNC90LLQtdGB0YLQuNGG0LjQvtC90L3Ri9C5INGG0LjQutC7INGB0L7RgdGC0LDQstC70Y/QtdGCINC+0LTQuNC9INCz0L7QtCwg0LTQvtGF0L7QtCDQvtGCINC40L3QstC10YHRgtC40YbQuNC5INCyINCw0LrRhtC40Lgg0LLRi9GI0LUsINGH0LXQvCDRgyDQutGA0LDRgtC60L7RgdGA0L7Rh9C90YvRhSDQs9C+0YHRg9C00LDRgNGB0YLQstC10L3QvdGL0YUg0L7QsdC70LjQs9Cw0YbQuNC5INCyIDY2LDklINGB0LvRg9GH0LDQtdCyLCDQuCDQstGL0YjQtSwg0YfQtdC8INGDINC00L7Qu9Cz0L7RgdGA0L7Rh9C90YvRhSDQs9C+0YHRg9C00LDRgNGB0YLQstC10L3QvdGL0YUg0L7QsdC70LjQs9Cw0YbQuNC5INCyIDYxLDMlINGB0LvRg9GH0LDQtdCyLtCf0L4g0LzQtdGA0LUg0YPQstC10LvQuNGH0LXQvdC40Y8g0LLRgNC10LzQtdC90Lgg0LjQvdCy0LXRgdGC0LjRgNC+0LLQsNC90LjRjyDRjdGC0LAg0LTQvtC70Y8g0YHRgtCw0L3QvtCy0LjRgtGB0Y8g0LLRgdC1INCx0L7Qu9GM0YjQtSDQuCDQsdC+0LvRjNGI0LUuINCU0LDQvdC90YvQtSDQv9C+0LrQsNC30LDQvdGLINCyINGC0LDQsdC70LjRhtC1INC90LjQttC1OiDQlNC+0LvRjyDQsNC60YbQuNC5INGB0L4g0YHRgNC+0LrQvtC8INCy0LvQsNC00LXQvdC40Y8sINC/0YDQtdCy0L7RgdGF0L7QtNGP0YnQsNGPINC/0L4g0LTQvtGF0L7QtNC90L7RgdGC0Lgg0LTQvtC70LPQvtGB0YDQvtGH0L3Ri9C1INC+0LHQu9C40LPQsNGG0LjQuCDQlNC+0LvRjyDQsNC60YbQuNC5LCDQv9GA0LXQstC+0YHRhdC+0LTRj9GJ0LjRhSDQv9C+INC00L7RhdC+0LTQvdC+0YHRgtC4INC60YDQsNGC0LrQvtGB0YDQvtGH0L3Ri9C1INC+0LHQu9C40LPQsNGG0LjQuCAxINCz0L7QtCA2MS0zJSA2Ni05JSAyINCz0L7QtNCwIDY0LTElIDcwLTQlIDMg0LPQvtC00LAgNjggNyU3My0zJTUg0LvQtdGCIDY5LTAlNzQtNiUxMCDQu9C10YIgNzjugJAyJTgz7oCQOCUyMCDQu9C10YIgOTXugJA4JTk57oCQMyUzMCDQu9C10YIgOTnugJAzJSDQkiDRgdCy0Y/Qt9C4INGBINGN0YLQuNC8INCb0LDQviDQotCw0L0g0YDQtdC60L7QvNC10L3QtNGD0LXRgiDQuNC90LLQtdGB0YLQvtGA0LDQvCDQsdGL0YLRjCDQs9C+0YLQvtCy0YvQvNC4INC6INC+0YLQvdC+0YHQuNGC0LXQu9GM0L3QviDQtNC70LjRgtC10LvRjNC90L7QvNGDINC/0LXRgNC40L7QtNGDINCy0YDQtdC80LXQvdC4INC/0YDQuCDQuNC90LLQtdGB0YLQuNGA0L7QstCw0L3QuNC4INC70Y7QsdC+0Lkg0YHRg9C80LzRiyDQtNC10L3QtdCzINC90LAg0YTQvtC90LTQvtCy0YvQuSDRgNGL0L3QvtC6LiDQmNGB0YXQvtC00Y8g0LjQtyDQvtC/0YvRgtCwLCDQvdCwINC60LjRgtCw0LnRgdC60L7QvCDRgNGL0L3QutC1INCw0LrRhtC40Lkg0JAg0L7RgiDRgtGA0LXRhSDQtNC+INC/0Y/RgtC4INC70LXRgiDigJQg0Y3RgtC+INC60L7RgNC+0YLQutC40Lkg0L/QtdGA0LjQvtC0INGE0LjQvdCw0L3RgdC40YDQvtCy0LDQvdC40Y8sINC60L7RgtC+0YDRi9C5INC40L3QstC10YHRgtC+0YDQsNC8INGB0LvQtdC00YPQtdGCINGD0YfQuNGC0YvQstCw0YLRjC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70J7Qv9GP0YLRjCDQttC1LCDRgdC90LjQt9GM0YLQtSDRgdCy0L7QuCDQvtC20LjQtNCw0L3QuNGPINC/0L4g0LLQvtC30LLRgNCw0YLRgyDQuNC90LLQtdGB0YLQuNGG0LjQuS4g0JzQvdC+0LPQuNC1INC70Y7QtNC4INGC0L7Qu9GM0LrQviDRh9GC0L4g0L/RgNC40YjQu9C4INC90LAg0YTQvtC90LTQvtCy0YvQuSDRgNGL0L3QvtC6LtCa0L7Qs9C00LAg0L7QvdC4INCy0LjQtNGP0YIsINC60LDQuiDRhNC+0L3QtNC+0LLRi9C5INGA0YvQvdC+0Log0YDQsNGB0YLQtdGCINC4INC/0LDQtNCw0LXRgiDQutCw0LbQtNGL0Lkg0LTQtdC90YwsINC+0L3QuCDQvNC+0LPRg9GCINC/0L7Rh9GD0LLRgdGC0LLQvtCy0LDRgtGMLCDRh9GC0L4g0LfQvtC70L7RgtC+INC/0L7QstGB0Y7QtNGDLtCV0YHQu9C4INC+0L3QuCDQvdC1INC30LDRgNCw0LHQvtGC0LDRjtGCIDM1MCUg0LfQsCDQs9C+0LQsINC+0L3QuCDQv9C+0YfRg9Cy0YHRgtCy0YPRjtGCLCDRh9GC0L4g0LjRhSDQv9C+0YHQtdGJ0LXQvdC40LUg0YDRi9C90LrQsCDQvdCw0L/RgNCw0YHQvdC+LiDQndC+INC+0L3QuCDQt9Cw0LHRi9C70LgsINGH0YLQviDQtdGB0LvQuCDQs9C+0LTQvtCy0LDRjyDQtNC+0YXQvtC00L3QvtGB0YLRjCDQsdCw0L3QutC+0LLRgdC60LjRhSDRhNC40L3QsNC90YHQvtCy0YvRhSDQv9GA0L7QtNGD0LrRgtC+0LIg0YHQvtGB0YLQsNCy0LjRgiA2JSwg0Y3RgtC+INC80L7QttC10YIg0YHQv9GA0L7QstC+0YbQuNGA0L7QstCw0YLRjCDQs9GA0LDQsdC10LbQuC7QntC90Lgg0YLQsNC60LbQtSDQt9Cw0LHRi9C70LgsINGH0YLQviDQtNC+0LvQs9C+0YHRgNC+0YfQvdCw0Y8g0LTQvtGF0L7QtNC90L7RgdGC0Ywg0LzQuNGA0L7QstGL0YUg0LjQvdCy0LXRgdGC0L7RgNC+0LIg0LIg0L7RgdC90L7QstC90L7QvCDRgdC+0YHRgNC10LTQvtGC0L7Rh9C10L3QsCDQsiDQs9C+0LTQvtCy0L7QvCDQtNC40LDQv9Cw0LfQvtC90LUg0L7RgiAxNSUg0LTQviAyNSUuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Cg0YvQvdC+0Log0LTQtdC50YHRgtCy0LjRgtC10LvRjNC90L4g0YPQtNCy0LDQuNCy0LDQtdGC0YHRjyDQutCw0LbQtNGL0Lkg0LPQvtC0INC40LvQuCDQtNCw0LbQtSDQtNC10YHRj9GC0LrQuCDRgNCw0Lcg0LIg0LPQvtC0LtCe0LTQvdCw0LrQviDRgdC40YHRgtC10LzQsCDQv9GA0LjQvdGP0YLQuNGPINC40L3QstC10YHRgtC40YbQuNC+0L3QvdGL0YUg0YDQtdGI0LXQvdC40LksINC40LzQtdGO0YnQsNGPINC+0LTQuNC9INC4INGC0L7RgiDQttC1INC40YHRgtC+0YfQvdC40Log0L/RgNC40LHRi9C70LXQuSDQuCDRg9Cx0YvRgtC60L7QsiDQuCDQstGL0LfRi9Cy0LDRjtGJ0LDRjyDRg9C00LLQvtC10L3QuNC1INC30LAg0L7QtNC40L0g0LPQvtC0LCDRgtCw0LrQttC1INC80L7QttC10YIg0L/RgNC40LLQtdGB0YLQuCDQuiDRgtC+0LzRgywg0YfRgtC+INC40L3QstC10YHRgtC40YbQuNC4INCy0LXRgNC90YPRgtGB0Y8g0Log0L3Rg9C70Y4g0YfQtdGA0LXQtyDQv9C+0LvQs9C+0LTQsC7QktC+0YIg0L/QvtGH0LXQvNGDJmxkcXVvO9CX0LAg0LPQvtC0INCyINGC0YDQuCDRgNCw0LfQsCDQu9C10LPRh9C1LCDQt9CwINGC0YDQuCDQs9C+0LTQsCDQsiDQtNCy0LAg0YDQsNC30LAg0YHQu9C+0LbQvdC10LUuJnJkcXVvO9GB0LrQsNC30LDQuy7QmNC90LLQtdGB0YLQuNGG0LjQuCDigJMg0Y3RgtC+INC00LXQu9C+LCDQutC+0YLQvtGA0L7QtSDQtNC70LjRgtGB0Y8g0LLRgdGOINC20LjQt9C90YwuINCj0LzQtdC90YzRiNC40YLQtSDRgdCy0L7QuCDQvtC20LjQtNCw0L3QuNGPINC/0L4g0LTQvtGF0L7QtNC90L7RgdGC0Lgg0LjQvdCy0LXRgdGC0LjRhtC40LksINC/0L7QstC10YDRjNGC0LUg0LIg0LfQsNC60L7QvSDRgdC70L7QttC90YvRhSDQv9GA0L7RhtC10L3RgtC+0LIg0Lgg0L/QvtGB0YLQsNGA0LDQudGC0LXRgdGMINGD0LzQtdC90YzRiNC40YLRjCDRgdGC0LDQstC60Lgg0YEg0LLRi9GB0L7QutC40Lwg0YDQuNGB0LrQvtC8LiDQotC+0LvRjNC60L4g0YLQvtCz0LTQsCDRgyDQvdCw0YEg0L/QvtGP0LLQuNGC0YHRjyDRiNCw0L3RgSDQstGL0LbQuNGC0Ywg0L3QsCDRgNGL0L3QutC1INC00L7Qu9Cz0L7QtSDQstGA0LXQvNGPINC4INC/0YDQvtC00L7Qu9C20LDRgtGMINC/0L7Qu9GD0YfQsNGC0Ywg0L/RgNC40LHRi9C70YwuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ch0L3QuNC20LXQvdC40LUg0LLQsNGI0LjRhSDQvtC20LjQtNCw0L3QuNC5INC/0L4g0LTQvtGF0L7QtNC90L7RgdGC0Lgg0LjQvdCy0LXRgdGC0LjRhtC40Lkg0YLQsNC60LbQtSDQuNC80LXQtdGCINGC0L4g0L/RgNC10LjQvNGD0YnQtdGB0YLQstC+LCDRh9GC0L4g0LLRiyDQuNC30LHQsNCy0LjRgtC10YHRjCDQvtGCINC80LXQvdGC0LDQu9C40YLQtdGC0LAsINGB0L7Qs9C70LDRgdC90L4g0LrQvtGC0L7RgNC+0LzRgyDQvNC+0LbQvdC+INC/0L7Qu9Cw0LPQsNGC0YzRgdGPINC90LAg0YTQvtC90LTQvtCy0YvQuSDRgNGL0L3QvtC6LCDRh9GC0L7QsdGLINGA0LDQt9Cx0L7Qs9Cw0YLQtdGC0Ywg0LIg0L7QtNC90L7Rh9Cw0YHRjNC1LCDQuCDQv9GA0L7RgdGC0L4g0L7RgtC90L7RgdC40YLQtdGB0Ywg0Log0L3QtdC80YMg0LrQsNC6INC6INGB0YDQtdC00YHRgtCy0YMg0LTQvtC70LPQvtGB0YDQvtGH0L3QvtCz0L4g0LjQt9C70LjRiNC60LAg0L/QvtGC0YDQtdCx0LvQtdC90LjRjywg0YfRgtC+0LHRiyDQuNC30LHQtdC20LDRgtGMINC30LDQtNC10YDQttC60Lgg0YDQsNC30LLQuNGC0LjRjyDQstCw0YjQtdC5INC60LDRgNGM0LXRgNGLINC40LvQuCDQutCw0YDRjNC10YDRiy7QoSDRgtCw0LrQuNC8INC80LXQvdGC0LDQu9C40YLQtdGC0L7QvCDQstGLINC+0LHQvdCw0YDRg9C20LjRgtC1LCDRh9GC0L4g0LLQsNGI0LUg0LHQvtCz0LDRgtGB0YLQstC+INCy0YvRgNC+0YHQu9C+INC00L4g0LfQvdCw0YfQuNGC0LXQu9GM0L3QvtCz0L4g0YPRgNC+0LLQvdGPLCDQv9GA0LXQttC00LUg0YfQtdC8INCy0Ysg0Y3RgtC+INC30LDQvNC10YLQuNGC0LUuINCa0LDQuiDQs9C+0LLQvtGA0LjRgtGB0Y8sJmxkcXVvO9Cd0LUg0YLQvtC5LCDQsdGL0YHRgtGA0LXQtSZyZHF1bzsuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwOywg0JvQsNC+INCi0LDQvSDRhdC+0YLQtdC7INCx0Ysg0L/QvtCx0LvQsNCz0L7QtNCw0YDQuNGC0Ywg0LTQstGD0YUg0LTRgNGD0LfQtdC5LCBAcXVpZXQgV2ludGVyIE0g0LggQHByb2dyYW1taW5nINCx0LvRg9C00L3Ri9C5INGB0YvQvS4g0JTQstCwINC80LXRgdGC0LAg0LIg0LrQvdC40LPQtSDQvtGB0L3QvtCy0LDQvdGLINC90LAg0LjQtNC10Y/RhSwg0LrQvtGC0L7RgNGL0LzQuCDQstGLINC/0L7QtNC10LvQuNC70LjRgdGMLiDQntC9INGF0L7RgtC10Lsg0LHRiyDQv9C+0LHQu9Cw0LPQvtC00LDRgNC40YLRjCDQsy3QvdCwINCv0L0g0JvQuNC70Lgg0LjQtyBDaGluYSBFY29ub21pYyBQcmVzcyDQt9CwINC10LUg0YHQtdGA0YzQtdC30L3Rg9GOINC4INC60YDQvtC/0L7RgtC70LjQstGD0Y4g0YDQtdC00LDQutGC0L7RgNGB0LrRg9GOINGA0LDQsdC+0YLRgy4g0JHQtdC3INGD0YHQuNC70LjQuSDQsy3QvdCwINCv0L3QsCDRjdGC0LAg0LrQvdC40LPQsCDQv9GA0LXQstGA0LDRgtC40LvQsNGB0Ywg0LHRiyDQsiDQs9GA0YPQtNGDINGA0LDQt9Cx0YDQvtGB0LDQvdC90YvRhSDQvNCw0YLQtdGA0LjQsNC70L7Qsi4g0J7QvSDRhdC+0YLQtdC7INCx0Ysg0L/QvtCx0LvQsNCz0L7QtNCw0YDQuNGC0Ywg0YHQstC+0Y4g0LLQvtC30LvRjtCx0LvQtdC90L3Rg9GOINCh0Y/QvtGG0LjQvdGMINC30LAg0LXQs9C+INGA0LXRiNC40YLQtdC70YzQvdGD0Y4g0L/QvtC00LTQtdGA0LbQutGDINCyINC/0YDQvtGG0LXRgdGB0LUg0L3QsNC/0LjRgdCw0L3QuNGPINGN0YLQvtC5INC60L3QuNCz0Lgg0Lgg0LfQsCDQtdCz0L4g0YLQtdGA0L/QtdC90LjQtSDQutCw0Log0YfQuNGC0LDRgtC10LvRjy4g0J7QvSDRhdC+0YLQtdC7INCx0Ysg0L/QvtCx0LvQsNCz0L7QtNCw0YDQuNGC0Ywg0LLRgdC10YUg0LLQvtGB0YLQvtGA0LbQtdC90L3Ri9GFINGH0LjRgtCw0YLQtdC70LXQuSDQt9CwINC40YUg0LTQvtC70LPQvtGB0YDQvtGH0L3Rg9GOINC/0L7QtNC00LXRgNC20LrRgyDQuCDQvtC00L7QsdGA0LXQvdC40LUu0JbQtdC70LDRjiDRgdCy0L7QuNC8INC00YDRg9C30YzRj9C8INC60LDQuiDQvNC+0LbQvdC+INGB0LrQvtGA0LXQtSDRgdC+0LfQtNCw0YLRjCDRgdC+0LHRgdGC0LLQtdC90L3Rg9GOINC40L3QstC10YHRgtC40YbQuNC+0L3QvdGD0Y4g0YHQuNGB0YLQtdC80YMg0Lgg0YDQtdCw0LvQuNC30L7QstCw0YLRjCDRgdCy0L7QuCDQvNC10YfRgtGLIdCU0LjQvdCw0YHRgtC40Y8g0KLQsNC9LCAxMSDQvdC+0Y/QsdGA0Y8gMjAxOCDQsy4sINCn0Y3QvdC00YMuPC9kaXY+PC9kaXY+
Продавец:正版书店假一罚十
Рейтинг:
Всего отзывов:0
Положительных:0
Добавить в корзину
Другие товары этого продавца


¥19.94422руб.
¥50.321 064руб.
¥23.24492руб.
¥31.8672руб.
- Информация о товаре
- Фотографии

Основная информация
| Название продукта: | Практическое руководство по инвестициям | формат: | 16 |
| Автор: | династия Тан | Количество страниц: | |
| Цены: | 59.8 | Время публикации: | 2019-01-01 |
| Номер ISBN: | 9787513654609 | Время печати: | 2019-01-01 |
| Издательство: | Экономика Китая | Издание: | 1 |
| Типы продукта: | книги | Время печати: | 1 |
Об авторе:
Династия Тан, мужчина, пост -70 -е.Он подал в отставку в 1994 году и вышел на рынок фьючерсов в 1995 году.Многочисленные ночи сна, я упорно трудился, чтобы прочитать все виды книг по техническому анализу, и, наконец, успешно разразился и обанкротился в 1996 году.В конце концов, четыреххамерная мантра:“Вдали от рычага”.В ходе последующей борьбы я инвестировал в недвижимость и акции, и результаты оказались вполне удовлетворительными.В конце 2006 года он закрыл компанию и стал домоседом. С тех пор он начал наслаждаться неторопливой жизнью, состоящей из чтения, занятий спортом и инвестирования. В этот период он опубликовал бестселлеры «Научим вас читать финансовые отчеты шаг за шагом» и «Научим вас читать финансовые отчеты шаг за шагом 2: понять банковскую отрасль за 18 уроков».Как официальный аккаунт WeChat“Исследование династии Тан”из“Владелец дома”Иногда публикуют несколько небольших статей об анализе компании, восприятии инвестиций или изменениях позиции.
Для дополнительной связи с автором перейдите на общедоступную учетную запись WeChat: Тан Шуфан.
Для дополнительной связи с автором перейдите на общедоступную учетную запись WeChat: Тан Шуфан.
Краткое содержание:
«Практическое руководство по инвестициям в стоимости» - это обзор и резюме инвестиционной системы, созданной династией Тан, за более чем 20 лет инвестиционной практики. Внутренняя стоимость и корпоративный анализ.Первые две главы объясняют все понимание личного понимания Лао Танга инвестиций.Вклад Лаос Тан в основном основан на его собственном понимании и практике.Стремитесь, чтобы читатели прочитали, поняли логику инвестиций в стоимость и необходимые условия, и отмените страх колебаний цен на акции, особенно колебания нисходящих.Случай главы 3 показывает, как эта теоретическая структура применяется к конкретному фактическому бою.
Лао Тан всегда считает, что так называют“Трудно понять, просто ли это”На самом деле, нет“Реальные знания”.Если вы действительно это знаете, сделать это не составит труда.Я надеюсь, что эта книга поможет друзьям войти“Реальные знания”Состояние штата объединено.
Лао Тан всегда считает, что так называют“Трудно понять, просто ли это”На самом деле, нет“Реальные знания”.Если вы действительно это знаете, сделать это не составит труда.Я надеюсь, что эта книга поможет друзьям войти“Реальные знания”Состояние штата объединено.
......
Оглавление:
Чжан правильно сталкивается с колебаниями цен на акции
Что такое инвестиции
Сущность запаса
Инвестиции - это непрерывная жизнь
Источник дохода от акций
Простой инвестиционный метод
Путь обычных инвесторов
Не нужно инвестировать“Перенимать
Сравнение акций и других инвестиционных продуктов
Характеристики высококачественных предприятий
Глава 2 Как оценить внутреннюю ценность
Теоретический краеугольный камень Грэма
Наследство и мышление Баффета
Прорыв, продвигаемый Munger и Fei Xue
Метод быстрой оценки, применяемый к фактическому бою
Глава III Случаи анализа предприятия
Не будь рядом с тобой
“Не будь рядом”Рождение рождения
Инвестиции, как босс
Лиад
Чанган Автомобиль: вождение в одиночку
2014, Pour Spring Cold of Moutai
Беспокойство о стороне поставок Мутая
2017, бренд Ming Ming's Mingai
Восстановите Moutai
Распромешается рост янхэ
Говоря из ежедневного лимита янх
Endetering Yanghe
Ведущие корпоративные обзоры ликера
Не могу увидеть маргинальный Tencent
Tencent Holdings, гигантский слон не остановился
Хайканг
Разобраться с фокусом медиа
Комплексный коллапс Миншэна Банка
Впечатление от исполнительского искусства Songcheng
“Спекулянт”Синлитай
PostScript
Что такое инвестиции
Сущность запаса
Инвестиции - это непрерывная жизнь
Источник дохода от акций
Простой инвестиционный метод
Путь обычных инвесторов
Не нужно инвестировать“Перенимать
Сравнение акций и других инвестиционных продуктов
Характеристики высококачественных предприятий
Глава 2 Как оценить внутреннюю ценность
Теоретический краеугольный камень Грэма
Наследство и мышление Баффета
Прорыв, продвигаемый Munger и Fei Xue
Метод быстрой оценки, применяемый к фактическому бою
Глава III Случаи анализа предприятия
Не будь рядом с тобой
“Не будь рядом”Рождение рождения
Инвестиции, как босс
Лиад
Чанган Автомобиль: вождение в одиночку
2014, Pour Spring Cold of Moutai
Беспокойство о стороне поставок Мутая
2017, бренд Ming Ming's Mingai
Восстановите Moutai
Распромешается рост янхэ
Говоря из ежедневного лимита янх
Endetering Yanghe
Ведущие корпоративные обзоры ликера
Не могу увидеть маргинальный Tencent
Tencent Holdings, гигантский слон не остановился
Хайканг
Разобраться с фокусом медиа
Комплексный коллапс Миншэна Банка
Впечатление от исполнительского искусства Songcheng
“Спекулянт”Синлитай
PostScript
......
Цвет страница:
Уолен, который является крупным инвестициями в стоимость,·Баффет объяснил, что если бы он предлагал профессиональные инвестиционные курсы в бизнес-школах, он бы преподавал только два курса: как противостоять колебаниям цен на акции; и как оценить внутреннюю стоимость.
Книга «Практическое руководство по стоимостному инвестированию»“Как оценить бизнес”Она разделена на две части: теоретическое объяснение и объяснение конкретных случаев, поэтому вся книга состоит из трех основных глав, а именно: правильное реагирование на колебания цен на акции, как оценить внутреннюю стоимость и примеры корпоративного анализа.
Первые две главы этой книги полностью объясняют личное понимание инвестиций Лао Таном. Его основная основа исходит от Беньямина.·Грэм и Уоррен·Десятилетия самоотверженного обмена инвестиционными мастерами в лице Баффета.Вклад Лао Тана в основном основан на его собственном понимании, духе запроса ответов и использовании простого и понятного языка для преобразования идеологической системы мастера в слова, которые может прочитать и понять любой читатель с неполным средним школьным образованием.
Раньше эта часть контента была разбросана по“Исследование династии Тан”Среди сотен статей и сотен тысяч слов большое количество читателей скопировали, систематизировали и распечатали их в тома. Однако в целом они все еще слишком фрагментированы. Некоторое содержание повторяется слишком много раз, а другое не объяснено достаточно подробно.На этот раз Лао Тан провёл полную прочесывание, удалив дубликаты и заполнив те, которые были недостаточно глубокими. По сути, это было переписывание.
Эти две главы представляют собой теоретическую основу с четкой логикой, которую можно напрямую применять на практике. Он стремится дать читателям возможность понять логику и необходимые условия, лежащие в основе неизбежной прибыли от стоимостных инвестиций, а также обратить вспять страх перед колебаниями цен на акции, особенно колебаниями в сторону понижения.
Лао Тан всегда считает, что так называют“Трудно понять, просто ли это”На самом деле, нет“Реальные знания”.Если вы действительно это знаете, сделать это не составит труда.Я уверен, что содержание этих двух глав привлечет многих друзей.“Реальные знания”состояние.
После прочтения теоретических частей первых двух глав бесчисленное количество неизвестных, влияющих на инвестиции, в конечном итоге сведется к одному: пониманию целевой компании.Третья глава книги состоит из множества практических примеров, показывающих, как понять целевое предприятие. Это демонстрация применения теорий первых двух глав.
Кейсы в основном выбираются из публикаций, опубликованных за последние два года.“Исследование династии Тан”Анализ десятков корпоративных финансовых отчетов (по полноте были выбраны только три ранних).Многие из этих компаний должны“Исследование династии Тан”читатель“Убийство”Тот, кто провел анализ, является хорошим примером того, как Лао Тан начинает анализ с финансового отчета, когда он впервые контактирует с компанией, которую можно использовать в качестве отправной точки зрения для друзей.Из-за ограниченного объема книги описано большое количество случаев, особенно тех, которые связаны с быстрым устранением целей инвестирования.“Краткое впечатление о финансовом отчете”Серия не включена. Заинтересованные друзья могут зайти в Tang Study Room и просмотреть.
Вы можете быть уверены, что критерии отбора случаев, включенных в эту книгу, очень строги.“Правильное включение, неправильное удаление”, и никакие последующие изменения в первоначальные аргументы и выводы не вносились.Основное отличие этой книги от оригинального текста заключается в том, что некоторый нерелевантный контент был упрощен, а некоторые интернет-термины, не подходящие для официальных публикаций, были изменены.Все случаи сохраняют оригинальное мышление на тот момент и сопровождаются датой публикации, чтобы каждый мог сравнить и просмотреть их в свете последующих изменений на рынке.
В инвестиционной сфере большое количество профессионалов, похоже, имеет привычку выражать свои теории непонятным и расплывчатым языком, иногда смешанным с некоторыми греческими буквами, такими какα,β,γ,σЧтобы продемонстрировать профессионализм, они редко напрямую предоставляют конкретные данные оценки и выводы о покупке и продаже для корпоративного анализа.Потому что такие расплывчатые статьи никогда не могут быть неправильными.
Однако, как индивидуальному инвестору, Лао Тан всегда лучше не преследовать.Я стремлюсь четко понимать, что правильно, а что нет.Поэтому мне нравится ясно излагать сложные теории простым житейским языком (читатели назвали эту особенность“Середина”), и хотели бы предоставлять четкие данные об оценке компаний.Поэтому из-за личных ограничений Лао Тана многие бизнес-анализы, представленные в этой книге, неизбежно содержат ошибки.Ожидается, что читатели будут сохранять бдительность во время чтения.Методы анализа можно использовать в качестве справочного материала, но выводы нельзя использовать непосредственно для управления личными инвестициями!Кроме того, в этой книге используется множество методов и приемов чтения финансовых отчетов, изложенных в книге «Научимся читать финансовые отчеты шаг за шагом», опубликованной Лао Таном в 2015 году. Инвестиционные идеи также находятся в том же духе, и ее рекомендуется использовать в качестве вспомогательного материала.
Будь то теория инвестиций, рассматриваемая в этой книге, или анализ конкретного предприятия, коллеги могут исправить ошибки, дать рекомендации и пообщаться с Лао Таном. Пожалуйста, посетите официальный аккаунт WeChat.“Исследование династии Тан”., желаю всем удачи с инвестициями! Династия Тан 1 октября 2018 г. Предисловие Уоррен, мастер стоимостного инвестирования·Баффет объяснил, что если бы он предлагал профессиональные инвестиционные курсы в бизнес-школах, он бы преподавал только два курса: как противостоять колебаниям цен на акции; и как оценить внутреннюю стоимость.
Книга «Практическое руководство по стоимостному инвестированию»“Как оценить бизнес”Она разделена на две части: теоретическое объяснение и объяснение конкретных случаев, поэтому вся книга состоит из трех основных глав, а именно: правильное реагирование на колебания цен на акции, как оценить внутреннюю стоимость и примеры корпоративного анализа.
Первые две главы этой книги полностью объясняют личное понимание инвестиций Лао Таном. Его основная основа исходит от Беньямина.·Грэм и Уоррен·Десятилетия самоотверженного обмена инвестиционными мастерами в лице Баффета.Вклад Лао Тана в основном основан на его собственном понимании, духе запроса ответов и использовании простого и понятного языка для преобразования идеологической системы мастера в слова, которые может прочитать и понять любой читатель с неполным средним школьным образованием.
Раньше эта часть контента была разбросана по“Исследование династии Тан”Среди сотен статей и сотен тысяч слов большое количество читателей скопировали, систематизировали и распечатали их в тома. Однако в целом они все еще слишком фрагментированы. Некоторое содержание повторяется слишком много раз, а другое не объяснено достаточно подробно.На этот раз Лао Тан провёл полную прочесывание, удалив дубликаты и заполнив те, которые были недостаточно глубокими. По сути, это было переписывание.
Эти две главы представляют собой теоретическую основу с четкой логикой, которую можно напрямую применять на практике. Он стремится дать читателям возможность понять логику и необходимые условия, лежащие в основе неизбежной прибыли от стоимостных инвестиций, а также обратить вспять страх перед колебаниями цен на акции, особенно колебаниями в сторону понижения.
Лао Тан всегда считает, что так называют“Трудно понять, просто ли это”На самом деле, нет“Реальные знания”.Если вы действительно это знаете, сделать это не составит труда.Я уверен, что содержание этих двух глав привлечет многих друзей.“Реальные знания”состояние.
После прочтения теоретических частей первых двух глав бесчисленное количество неизвестных, влияющих на инвестиции, в конечном итоге сведется к одному: пониманию целевой компании.Третья глава книги состоит из множества практических примеров, показывающих, как понять целевое предприятие. Это демонстрация применения теорий первых двух глав.
Кейсы в основном выбираются из публикаций, опубликованных за последние два года.“Исследование династии Тан”Анализ десятков корпоративных финансовых отчетов (по полноте были выбраны только три ранних).Многие из этих компаний должны“Исследование династии Тан”читатель“Убийство”Тот, кто провел анализ, является хорошим примером того, как Лао Тан начинает анализ с финансового отчета, когда он впервые контактирует с компанией, которую можно использовать в качестве отправной точки зрения для друзей.Из-за ограниченного объема книги описано большое количество случаев, особенно тех, которые связаны с быстрым устранением целей инвестирования.“Краткое впечатление о финансовом отчете”Серия не включена. Заинтересованные друзья могут зайти в Tang Study Room и просмотреть.
Вы можете быть уверены, что критерии отбора случаев, включенных в эту книгу, очень строги.“Правильное включение, неправильное удаление”, и никакие последующие изменения в первоначальные аргументы и выводы не вносились.Основное отличие этой книги от оригинального текста заключается в том, что некоторый нерелевантный контент был упрощен, а некоторые интернет-термины, не подходящие для официальных публикаций, были изменены.Все случаи сохраняют оригинальное мышление на тот момент и сопровождаются датой публикации, чтобы каждый мог сравнить и просмотреть их в свете последующих изменений на рынке.
В инвестиционной сфере большое количество профессионалов, похоже, имеет привычку выражать свои теории непонятным и расплывчатым языком, иногда смешанным с некоторыми греческими буквами, такими какα,β,γ,σЧтобы продемонстрировать профессионализм, они редко напрямую предоставляют конкретные данные оценки и выводы о покупке и продаже для корпоративного анализа.Потому что такие расплывчатые статьи никогда не могут быть неправильными.
Однако, как индивидуальному инвестору, Лао Тан всегда лучше не преследовать.Я стремлюсь четко понимать, что правильно, а что нет.Поэтому мне нравится ясно излагать сложные теории простым житейским языком (читатели назвали эту особенность“Середина”), и хотели бы предоставлять четкие данные об оценке компаний.Поэтому из-за личных ограничений Лао Тана многие бизнес-анализы, представленные в этой книге, неизбежно содержат ошибки.Ожидается, что читатели будут сохранять бдительность во время чтения.Методы анализа можно использовать в качестве справочного материала, но выводы нельзя использовать непосредственно для управления личными инвестициями!Кроме того, в этой книге используется множество методов и приемов чтения финансовых отчетов, изложенных в книге «Научимся читать финансовые отчеты шаг за шагом», опубликованной Лао Таном в 2015 году. Инвестиционные идеи также находятся в том же духе, и ее рекомендуется использовать в качестве вспомогательного материала.
Будь то теория инвестиций, рассматриваемая в этой книге, или анализ конкретного предприятия, коллеги могут исправить ошибки, дать рекомендации и пообщаться с Лао Таном. Пожалуйста, посетите официальный аккаунт WeChat.“Исследование династии Тан”., желаю всем удачи с инвестициями! Династия Тан, 1 октября 2018 г. Постскриптум Рождение этой книги отличается от двух предыдущих.
«Шаг за шагом, чтобы научить вас читать финансовые отчеты» был опубликован издательством после того, как была опубликована схема написания, а затем издатель начал писать; «Шаг за шагом, чтобы научить вас читать финансовые отчеты 2» сначала основывался на творческом плане, а затем были напечатаны слова; только эта книга поначалу не собиралась быть книгой, а представляла собой просто привычку писать что-то небрежно и публиковать это в моем личном официальном аккаунте WeChat.Прежде чем я это осознал, я написал более миллиона слов статей за два года.Эти статьи были широко собраны читателями и даже привлечены“Исследование династии Тан”Получите Evernote, выпущенный 25 июля 2017 г.“Список знаний WeChat — Список литературы по культуре”Четвертое место——Список составлен официальной статистикой Evernote на основе собранных данных десятков миллионов пользователей.“Исследование династии Тан”Это 0 личный общедоступный аккаунт, выбранный для этого списка.
Есть также большое количество читателей, которые копируют и систематизируют эти статьи, затем распечатывают их в тома и читают повторно.Этот метод не только отнимает время, но и стоит больших денег, поэтому многие читатели надеются, что Лао Тан его составит и опубликует.Эта книга родилась благодаря мощному побуждению этих читателей.
Спасибо всем читателям за вашу постоянную поддержку, без вас эта книга была бы невозможна.По этой причине, помимо теоретической основы этой книги, Лао Тан также хочет подчеркнуть некоторые важные вопросы, связанные с инвестициями в постскриптум.
Прежде всего, давайте повторим четырехзначную мантру, которую Лао Тан получил ценой ликвидации и банкротства 22 года назад:“Вдали от рычага”.
Пока можно по-настоящему понять басню г-на Рынка, изложенную в этой книге, отказ от кредитного плеча является фактором выживания, о котором инвесторы должны помнить.Именно потому, что перепады настроения г-на Рынка непредсказуемы, даже если оно находится в стадии резкой недооценки, все равно может произойти резкий спад.В настоящее время, даже если вы уверены, что внутренняя стоимость далека от рыночной цены, вы можете быть вынуждены продать.Даже иногда это всего лишь чья-то собственная ошибка, ошибка или теневая манипуляция или азартная игра, которая может подтолкнуть инвесторов с кредитным плечом на грань ликвидации.
Конечно, упомянутое здесь кредитное плечо не включает в себя те кредиты, которые не имеют ничего общего с колебаниями рыночных цен на инвестиционные объекты после управленческого мышления и разумного планирования, а связаны только с личными или корпоративными денежными средствами, такими как личные жилищные кредиты, корпоративные операционные кредиты и т. д.
Во-вторых, не используйте для инвестирования краткосрочные средства.Поскольку мелкие и средние инвесторы не имеют возможности способствовать реализации внутренней стоимости предприятий, независимо от того, какова основная логика наших инвестиционных решений, окончательный доход в основном отражается непосредственно в изменениях цен на акции.
Поэтому мы должны понимать два факта: для роста внутренней стоимости компании требуется время.Предприятия могут добиться роста стоимости только за счет повседневной деятельности и усилий каждого сотрудника. Вероятность изменения стоимости за короткий период времени очень мала.Во-вторых, людям также требуется время, чтобы переключиться между жадностью и страхом.Рынок забывает о последнем ущербе, постепенно признает внутреннюю стоимость компании и подталкивает цену акций вернуться к внутренней стоимости. В конце концов, процесс формирования внутренней стоимости, приближающийся к пузырю, никогда не происходит в одночасье.
Вывод о том, что доходность инвестиций в акции в целом должна быть выше, чем доходность облигаций, не означает, что акции могут превосходить облигации каждый год, но эта уверенность увеличивается со временем.Джереми·Профессор Дж. Сигел поделился результатами своих исследований в своей классической книге «Долгосрочная магия фондового рынка»: В течение более чем 140 лет с 1871 по 2012 год, если инвестиционный цикл составляет один год, доход от инвестиций в акции выше, чем у краткосрочных государственных облигаций в 66,9% случаев, и выше, чем у долгосрочных государственных облигаций в 61,3% случаев.По мере увеличения времени инвестирования эта доля становится все больше и больше. Данные показаны в таблице ниже: Доля акций со сроком владения, превосходящая по доходности долгосрочные облигации Доля акций, превосходящих по доходности краткосрочные облигации 1 год 61-3% 66-9% 2 года 64-1% 70-4% 3 года 68 7%73-3%5 лет 69-0%74-6%10 лет 782%838%20 лет 958%993%30 лет 993% В связи с этим Лао Тан рекомендует инвесторам быть готовыми к относительно длительному периоду времени при инвестировании любой суммы денег на фондовый рынок. Исходя из опыта, на китайском рынке акций А от трех до пяти лет — это короткий период финансирования, который инвесторам следует учитывать.
Опять же, снизьте свои ожидания по возврату инвестиций. Многие люди только что пришли на фондовый рынок.Когда они видят, как фондовый рынок растет и падает каждый день, они могут почувствовать, что золото повсюду.Если они не заработают 350% за год, они почувствуют, что их посещение рынка напрасно. Но они забыли, что если годовая доходность банковских финансовых продуктов составит 6%, это может спровоцировать грабежи.Они также забыли, что долгосрочная доходность мировых инвесторов в основном сосредоточена в годовом диапазоне от 15% до 25%.
Рынок действительно удваивается каждый год или даже десятки раз в год.Однако система принятия инвестиционных решений, имеющая один и тот же источник прибылей и убытков и вызывающая удвоение за один год, также может привести к тому, что инвестиции вернутся к нулю через полгода.Вот почему“За год в три раза легче, за три года в два раза сложнее.”сказал.Инвестиции – это дело, которое длится всю жизнь. Уменьшите свои ожидания по доходности инвестиций, поверьте в закон сложных процентов и постарайтесь уменьшить ставки с высоким риском. Только тогда у нас появится шанс выжить на рынке долгое время и продолжать получать прибыль.
Снижение ваших ожиданий по доходности инвестиций также имеет то преимущество, что вы избавитесь от менталитета, согласно которому можно полагаться на фондовый рынок, чтобы разбогатеть в одночасье, и просто относитесь к нему как к средству долгосрочного излишка потребления, чтобы избежать задержки развития вашей карьеры или карьеры.С таким менталитетом вы обнаружите, что ваше богатство выросло до значительного уровня, прежде чем вы это заметите. Как говорится,“Не той, быстрее”.
, Лао Тан хотел бы поблагодарить двух друзей, @quiet Winter M и @programming блудный сын. Два места в книге основаны на идеях, которыми вы поделились. Он хотел бы поблагодарить г-на Ян Лили из China Economic Press за ее серьезную и кропотливую редакторскую работу. Без усилий г-на Яна эта книга превратилась бы в груду разбросанных материалов. Он хотел бы поблагодарить свою возлюбленную Сяоцинь за его решительную поддержку в процессе написания этой книги и за его терпение как читателя. Он хотел бы поблагодарить всех восторженных читателей за их долгосрочную поддержку и одобрение.Желаю своим друзьям как можно скорее создать собственную инвестиционную систему и реализовать свои мечты!Династия Тан в Чэнду, 11 ноября 2018 г. Постскриптум Рождение этой книги отличается от двух предыдущих.
«Шаг за шагом, чтобы научить вас читать финансовые отчеты» был опубликован издательством после того, как была опубликована схема написания, а затем издатель начал писать; «Шаг за шагом, чтобы научить вас читать финансовые отчеты 2» сначала основывался на творческом плане, а затем были напечатаны слова; только эта книга поначалу не собиралась быть книгой, а представляла собой просто привычку писать что-то небрежно и публиковать это в моем личном официальном аккаунте WeChat.Прежде чем я это осознал, я написал более миллиона слов статей за два года.Эти статьи были широко собраны читателями и даже привлечены“Исследование династии Тан”Получите Evernote, выпущенный 25 июля 2017 г.“Список знаний WeChat — Список литературы по культуре”Четвертое место——Список составлен официальной статистикой Evernote на основе собранных данных десятков миллионов пользователей.“Исследование династии Тан”Это 0 личный общедоступный аккаунт, выбранный для этого списка.
Есть также большое количество читателей, которые копируют и систематизируют эти статьи, затем распечатывают их в тома и читают повторно.Этот метод не только отнимает время, но и стоит больших денег, поэтому многие читатели надеются, что Лао Тан его составит и опубликует.Эта книга родилась благодаря мощному побуждению этих читателей.
Спасибо всем читателям за вашу постоянную поддержку, без вас эта книга была бы невозможна.По этой причине, помимо теоретической основы этой книги, Лао Тан также хочет подчеркнуть некоторые важные вопросы, связанные с инвестициями в постскриптум.
Прежде всего, давайте повторим четырехзначную мантру, которую Лао Тан получил ценой ликвидации и банкротства 22 года назад:“Вдали от рычага”.
Пока можно по-настоящему понять басню г-на Рынка, изложенную в этой книге, отказ от кредитного плеча является фактором выживания, о котором инвесторы должны помнить.Именно потому, что перепады настроения г-на Рынка непредсказуемы, даже если оно находится в стадии резкой недооценки, все равно может произойти резкий спад.В настоящее время, даже если вы уверены, что внутренняя стоимость далека от рыночной цены, вы можете быть вынуждены продать.Даже иногда это всего лишь чья-то собственная ошибка, ошибка или теневая манипуляция или азартная игра, которая может подтолкнуть инвесторов с кредитным плечом на грань ликвидации.
Конечно, упомянутое здесь кредитное плечо не включает в себя те кредиты, которые не имеют ничего общего с колебаниями рыночных цен на инвестиционные объекты после управленческого мышления и разумного планирования, а связаны только с личными или корпоративными денежными средствами, такими как личные жилищные кредиты, корпоративные операционные кредиты и т. д.
Во-вторых, не используйте для инвестирования краткосрочные средства.Поскольку мелкие и средние инвесторы не имеют возможности способствовать реализации внутренней стоимости предприятий, независимо от того, какова основная логика наших инвестиционных решений, окончательный доход в основном отражается непосредственно в изменениях цен на акции.
Поэтому мы должны понимать два факта: для роста внутренней стоимости компании требуется время.Предприятия могут добиться роста стоимости только за счет повседневной деятельности и усилий каждого сотрудника. Вероятность изменения стоимости за короткий период времени очень мала.Во-вторых, людям также требуется время, чтобы переключиться между жадностью и страхом.Рынок забывает о последнем ущербе, постепенно признает внутреннюю стоимость компании и подталкивает цену акций вернуться к внутренней стоимости. В конце концов, процесс формирования внутренней стоимости, приближающийся к пузырю, никогда не происходит в одночасье.
Вывод о том, что доходность инвестиций в акции в целом должна быть выше, чем доходность облигаций, не означает, что акции могут превосходить облигации каждый год, но эта уверенность увеличивается со временем.Джереми·Профессор Дж. Сигел поделился результатами своих исследований в своей классической книге «Долгосрочная магия фондового рынка»: В течение более чем 140 лет с 1871 по 2012 год, если инвестиционный цикл составляет один год, доход от инвестиций в акции выше, чем у краткосрочных государственных облигаций в 66,9% случаев, и выше, чем у долгосрочных государственных облигаций в 61,3% случаев.По мере увеличения времени инвестирования эта доля становится все больше и больше. Данные показаны в таблице ниже: Доля акций со сроком владения, превосходящая по доходности долгосрочные облигации Доля акций, превосходящих по доходности краткосрочные облигации 1 год 61-3% 66-9% 2 года 64-1% 70-4% 3 года 68 7%73-3%5 лет 69-0%74-6%10 лет 782%838%20 лет 958%993%30 лет 993% В связи с этим Лао Тан рекомендует инвесторам быть готовыми к относительно длительному периоду времени при инвестировании любой суммы денег на фондовый рынок. Исходя из опыта, на китайском рынке акций А от трех до пяти лет — это короткий период финансирования, который инвесторам следует учитывать.
Опять же, снизьте свои ожидания по возврату инвестиций. Многие люди только что пришли на фондовый рынок.Когда они видят, как фондовый рынок растет и падает каждый день, они могут почувствовать, что золото повсюду.Если они не заработают 350% за год, они почувствуют, что их посещение рынка напрасно. Но они забыли, что если годовая доходность банковских финансовых продуктов составит 6%, это может спровоцировать грабежи.Они также забыли, что долгосрочная доходность мировых инвесторов в основном сосредоточена в годовом диапазоне от 15% до 25%.
Рынок действительно удваивается каждый год или даже десятки раз в год.Однако система принятия инвестиционных решений, имеющая один и тот же источник прибылей и убытков и вызывающая удвоение за один год, также может привести к тому, что инвестиции вернутся к нулю через полгода.Вот почему“За год в три раза легче, за три года в два раза сложнее.”сказал.Инвестиции – это дело, которое длится всю жизнь. Уменьшите свои ожидания по доходности инвестиций, поверьте в закон сложных процентов и постарайтесь уменьшить ставки с высоким риском. Только тогда у нас появится шанс выжить на рынке долгое время и продолжать получать прибыль.
Снижение ваших ожиданий по доходности инвестиций также имеет то преимущество, что вы избавитесь от менталитета, согласно которому можно полагаться на фондовый рынок, чтобы разбогатеть в одночасье, и просто относитесь к нему как к средству долгосрочного излишка потребления, чтобы избежать задержки развития вашей карьеры или карьеры.С таким менталитетом вы обнаружите, что ваше богатство выросло до значительного уровня, прежде чем вы это заметите. Как говорится,“Не той, быстрее”.
, Лао Тан хотел бы поблагодарить двух друзей, @quiet Winter M и @programming блудный сын. Два места в книге основаны на идеях, которыми вы поделились. Он хотел бы поблагодарить г-на Ян Лили из China Economic Press за ее серьезную и кропотливую редакторскую работу. Без усилий г-на Яна эта книга превратилась бы в груду разбросанных материалов. Он хотел бы поблагодарить свою возлюбленную Сяоцинь за его решительную поддержку в процессе написания этой книги и за его терпение как читателя. Он хотел бы поблагодарить всех восторженных читателей за их долгосрочную поддержку и одобрение.Желаю своим друзьям как можно скорее создать собственную инвестиционную систему и реализовать свои мечты!Династия Тан, 11 ноября 2018 г., Чэнду.
Книга «Практическое руководство по стоимостному инвестированию»“Как оценить бизнес”Она разделена на две части: теоретическое объяснение и объяснение конкретных случаев, поэтому вся книга состоит из трех основных глав, а именно: правильное реагирование на колебания цен на акции, как оценить внутреннюю стоимость и примеры корпоративного анализа.
Первые две главы этой книги полностью объясняют личное понимание инвестиций Лао Таном. Его основная основа исходит от Беньямина.·Грэм и Уоррен·Десятилетия самоотверженного обмена инвестиционными мастерами в лице Баффета.Вклад Лао Тана в основном основан на его собственном понимании, духе запроса ответов и использовании простого и понятного языка для преобразования идеологической системы мастера в слова, которые может прочитать и понять любой читатель с неполным средним школьным образованием.
Раньше эта часть контента была разбросана по“Исследование династии Тан”Среди сотен статей и сотен тысяч слов большое количество читателей скопировали, систематизировали и распечатали их в тома. Однако в целом они все еще слишком фрагментированы. Некоторое содержание повторяется слишком много раз, а другое не объяснено достаточно подробно.На этот раз Лао Тан провёл полную прочесывание, удалив дубликаты и заполнив те, которые были недостаточно глубокими. По сути, это было переписывание.
Эти две главы представляют собой теоретическую основу с четкой логикой, которую можно напрямую применять на практике. Он стремится дать читателям возможность понять логику и необходимые условия, лежащие в основе неизбежной прибыли от стоимостных инвестиций, а также обратить вспять страх перед колебаниями цен на акции, особенно колебаниями в сторону понижения.
Лао Тан всегда считает, что так называют“Трудно понять, просто ли это”На самом деле, нет“Реальные знания”.Если вы действительно это знаете, сделать это не составит труда.Я уверен, что содержание этих двух глав привлечет многих друзей.“Реальные знания”состояние.
После прочтения теоретических частей первых двух глав бесчисленное количество неизвестных, влияющих на инвестиции, в конечном итоге сведется к одному: пониманию целевой компании.Третья глава книги состоит из множества практических примеров, показывающих, как понять целевое предприятие. Это демонстрация применения теорий первых двух глав.
Кейсы в основном выбираются из публикаций, опубликованных за последние два года.“Исследование династии Тан”Анализ десятков корпоративных финансовых отчетов (по полноте были выбраны только три ранних).Многие из этих компаний должны“Исследование династии Тан”читатель“Убийство”Тот, кто провел анализ, является хорошим примером того, как Лао Тан начинает анализ с финансового отчета, когда он впервые контактирует с компанией, которую можно использовать в качестве отправной точки зрения для друзей.Из-за ограниченного объема книги описано большое количество случаев, особенно тех, которые связаны с быстрым устранением целей инвестирования.“Краткое впечатление о финансовом отчете”Серия не включена. Заинтересованные друзья могут зайти в Tang Study Room и просмотреть.
Вы можете быть уверены, что критерии отбора случаев, включенных в эту книгу, очень строги.“Правильное включение, неправильное удаление”, и никакие последующие изменения в первоначальные аргументы и выводы не вносились.Основное отличие этой книги от оригинального текста заключается в том, что некоторый нерелевантный контент был упрощен, а некоторые интернет-термины, не подходящие для официальных публикаций, были изменены.Все случаи сохраняют оригинальное мышление на тот момент и сопровождаются датой публикации, чтобы каждый мог сравнить и просмотреть их в свете последующих изменений на рынке.
В инвестиционной сфере большое количество профессионалов, похоже, имеет привычку выражать свои теории непонятным и расплывчатым языком, иногда смешанным с некоторыми греческими буквами, такими какα,β,γ,σЧтобы продемонстрировать профессионализм, они редко напрямую предоставляют конкретные данные оценки и выводы о покупке и продаже для корпоративного анализа.Потому что такие расплывчатые статьи никогда не могут быть неправильными.
Однако, как индивидуальному инвестору, Лао Тан всегда лучше не преследовать.Я стремлюсь четко понимать, что правильно, а что нет.Поэтому мне нравится ясно излагать сложные теории простым житейским языком (читатели назвали эту особенность“Середина”), и хотели бы предоставлять четкие данные об оценке компаний.Поэтому из-за личных ограничений Лао Тана многие бизнес-анализы, представленные в этой книге, неизбежно содержат ошибки.Ожидается, что читатели будут сохранять бдительность во время чтения.Методы анализа можно использовать в качестве справочного материала, но выводы нельзя использовать непосредственно для управления личными инвестициями!Кроме того, в этой книге используется множество методов и приемов чтения финансовых отчетов, изложенных в книге «Научимся читать финансовые отчеты шаг за шагом», опубликованной Лао Таном в 2015 году. Инвестиционные идеи также находятся в том же духе, и ее рекомендуется использовать в качестве вспомогательного материала.
Будь то теория инвестиций, рассматриваемая в этой книге, или анализ конкретного предприятия, коллеги могут исправить ошибки, дать рекомендации и пообщаться с Лао Таном. Пожалуйста, посетите официальный аккаунт WeChat.“Исследование династии Тан”., желаю всем удачи с инвестициями! Династия Тан 1 октября 2018 г. Предисловие Уоррен, мастер стоимостного инвестирования·Баффет объяснил, что если бы он предлагал профессиональные инвестиционные курсы в бизнес-школах, он бы преподавал только два курса: как противостоять колебаниям цен на акции; и как оценить внутреннюю стоимость.
Книга «Практическое руководство по стоимостному инвестированию»“Как оценить бизнес”Она разделена на две части: теоретическое объяснение и объяснение конкретных случаев, поэтому вся книга состоит из трех основных глав, а именно: правильное реагирование на колебания цен на акции, как оценить внутреннюю стоимость и примеры корпоративного анализа.
Первые две главы этой книги полностью объясняют личное понимание инвестиций Лао Таном. Его основная основа исходит от Беньямина.·Грэм и Уоррен·Десятилетия самоотверженного обмена инвестиционными мастерами в лице Баффета.Вклад Лао Тана в основном основан на его собственном понимании, духе запроса ответов и использовании простого и понятного языка для преобразования идеологической системы мастера в слова, которые может прочитать и понять любой читатель с неполным средним школьным образованием.
Раньше эта часть контента была разбросана по“Исследование династии Тан”Среди сотен статей и сотен тысяч слов большое количество читателей скопировали, систематизировали и распечатали их в тома. Однако в целом они все еще слишком фрагментированы. Некоторое содержание повторяется слишком много раз, а другое не объяснено достаточно подробно.На этот раз Лао Тан провёл полную прочесывание, удалив дубликаты и заполнив те, которые были недостаточно глубокими. По сути, это было переписывание.
Эти две главы представляют собой теоретическую основу с четкой логикой, которую можно напрямую применять на практике. Он стремится дать читателям возможность понять логику и необходимые условия, лежащие в основе неизбежной прибыли от стоимостных инвестиций, а также обратить вспять страх перед колебаниями цен на акции, особенно колебаниями в сторону понижения.
Лао Тан всегда считает, что так называют“Трудно понять, просто ли это”На самом деле, нет“Реальные знания”.Если вы действительно это знаете, сделать это не составит труда.Я уверен, что содержание этих двух глав привлечет многих друзей.“Реальные знания”состояние.
После прочтения теоретических частей первых двух глав бесчисленное количество неизвестных, влияющих на инвестиции, в конечном итоге сведется к одному: пониманию целевой компании.Третья глава книги состоит из множества практических примеров, показывающих, как понять целевое предприятие. Это демонстрация применения теорий первых двух глав.
Кейсы в основном выбираются из публикаций, опубликованных за последние два года.“Исследование династии Тан”Анализ десятков корпоративных финансовых отчетов (по полноте были выбраны только три ранних).Многие из этих компаний должны“Исследование династии Тан”читатель“Убийство”Тот, кто провел анализ, является хорошим примером того, как Лао Тан начинает анализ с финансового отчета, когда он впервые контактирует с компанией, которую можно использовать в качестве отправной точки зрения для друзей.Из-за ограниченного объема книги описано большое количество случаев, особенно тех, которые связаны с быстрым устранением целей инвестирования.“Краткое впечатление о финансовом отчете”Серия не включена. Заинтересованные друзья могут зайти в Tang Study Room и просмотреть.
Вы можете быть уверены, что критерии отбора случаев, включенных в эту книгу, очень строги.“Правильное включение, неправильное удаление”, и никакие последующие изменения в первоначальные аргументы и выводы не вносились.Основное отличие этой книги от оригинального текста заключается в том, что некоторый нерелевантный контент был упрощен, а некоторые интернет-термины, не подходящие для официальных публикаций, были изменены.Все случаи сохраняют оригинальное мышление на тот момент и сопровождаются датой публикации, чтобы каждый мог сравнить и просмотреть их в свете последующих изменений на рынке.
В инвестиционной сфере большое количество профессионалов, похоже, имеет привычку выражать свои теории непонятным и расплывчатым языком, иногда смешанным с некоторыми греческими буквами, такими какα,β,γ,σЧтобы продемонстрировать профессионализм, они редко напрямую предоставляют конкретные данные оценки и выводы о покупке и продаже для корпоративного анализа.Потому что такие расплывчатые статьи никогда не могут быть неправильными.
Однако, как индивидуальному инвестору, Лао Тан всегда лучше не преследовать.Я стремлюсь четко понимать, что правильно, а что нет.Поэтому мне нравится ясно излагать сложные теории простым житейским языком (читатели назвали эту особенность“Середина”), и хотели бы предоставлять четкие данные об оценке компаний.Поэтому из-за личных ограничений Лао Тана многие бизнес-анализы, представленные в этой книге, неизбежно содержат ошибки.Ожидается, что читатели будут сохранять бдительность во время чтения.Методы анализа можно использовать в качестве справочного материала, но выводы нельзя использовать непосредственно для управления личными инвестициями!Кроме того, в этой книге используется множество методов и приемов чтения финансовых отчетов, изложенных в книге «Научимся читать финансовые отчеты шаг за шагом», опубликованной Лао Таном в 2015 году. Инвестиционные идеи также находятся в том же духе, и ее рекомендуется использовать в качестве вспомогательного материала.
Будь то теория инвестиций, рассматриваемая в этой книге, или анализ конкретного предприятия, коллеги могут исправить ошибки, дать рекомендации и пообщаться с Лао Таном. Пожалуйста, посетите официальный аккаунт WeChat.“Исследование династии Тан”., желаю всем удачи с инвестициями! Династия Тан, 1 октября 2018 г. Постскриптум Рождение этой книги отличается от двух предыдущих.
«Шаг за шагом, чтобы научить вас читать финансовые отчеты» был опубликован издательством после того, как была опубликована схема написания, а затем издатель начал писать; «Шаг за шагом, чтобы научить вас читать финансовые отчеты 2» сначала основывался на творческом плане, а затем были напечатаны слова; только эта книга поначалу не собиралась быть книгой, а представляла собой просто привычку писать что-то небрежно и публиковать это в моем личном официальном аккаунте WeChat.Прежде чем я это осознал, я написал более миллиона слов статей за два года.Эти статьи были широко собраны читателями и даже привлечены“Исследование династии Тан”Получите Evernote, выпущенный 25 июля 2017 г.“Список знаний WeChat — Список литературы по культуре”Четвертое место——Список составлен официальной статистикой Evernote на основе собранных данных десятков миллионов пользователей.“Исследование династии Тан”Это 0 личный общедоступный аккаунт, выбранный для этого списка.
Есть также большое количество читателей, которые копируют и систематизируют эти статьи, затем распечатывают их в тома и читают повторно.Этот метод не только отнимает время, но и стоит больших денег, поэтому многие читатели надеются, что Лао Тан его составит и опубликует.Эта книга родилась благодаря мощному побуждению этих читателей.
Спасибо всем читателям за вашу постоянную поддержку, без вас эта книга была бы невозможна.По этой причине, помимо теоретической основы этой книги, Лао Тан также хочет подчеркнуть некоторые важные вопросы, связанные с инвестициями в постскриптум.
Прежде всего, давайте повторим четырехзначную мантру, которую Лао Тан получил ценой ликвидации и банкротства 22 года назад:“Вдали от рычага”.
Пока можно по-настоящему понять басню г-на Рынка, изложенную в этой книге, отказ от кредитного плеча является фактором выживания, о котором инвесторы должны помнить.Именно потому, что перепады настроения г-на Рынка непредсказуемы, даже если оно находится в стадии резкой недооценки, все равно может произойти резкий спад.В настоящее время, даже если вы уверены, что внутренняя стоимость далека от рыночной цены, вы можете быть вынуждены продать.Даже иногда это всего лишь чья-то собственная ошибка, ошибка или теневая манипуляция или азартная игра, которая может подтолкнуть инвесторов с кредитным плечом на грань ликвидации.
Конечно, упомянутое здесь кредитное плечо не включает в себя те кредиты, которые не имеют ничего общего с колебаниями рыночных цен на инвестиционные объекты после управленческого мышления и разумного планирования, а связаны только с личными или корпоративными денежными средствами, такими как личные жилищные кредиты, корпоративные операционные кредиты и т. д.
Во-вторых, не используйте для инвестирования краткосрочные средства.Поскольку мелкие и средние инвесторы не имеют возможности способствовать реализации внутренней стоимости предприятий, независимо от того, какова основная логика наших инвестиционных решений, окончательный доход в основном отражается непосредственно в изменениях цен на акции.
Поэтому мы должны понимать два факта: для роста внутренней стоимости компании требуется время.Предприятия могут добиться роста стоимости только за счет повседневной деятельности и усилий каждого сотрудника. Вероятность изменения стоимости за короткий период времени очень мала.Во-вторых, людям также требуется время, чтобы переключиться между жадностью и страхом.Рынок забывает о последнем ущербе, постепенно признает внутреннюю стоимость компании и подталкивает цену акций вернуться к внутренней стоимости. В конце концов, процесс формирования внутренней стоимости, приближающийся к пузырю, никогда не происходит в одночасье.
Вывод о том, что доходность инвестиций в акции в целом должна быть выше, чем доходность облигаций, не означает, что акции могут превосходить облигации каждый год, но эта уверенность увеличивается со временем.Джереми·Профессор Дж. Сигел поделился результатами своих исследований в своей классической книге «Долгосрочная магия фондового рынка»: В течение более чем 140 лет с 1871 по 2012 год, если инвестиционный цикл составляет один год, доход от инвестиций в акции выше, чем у краткосрочных государственных облигаций в 66,9% случаев, и выше, чем у долгосрочных государственных облигаций в 61,3% случаев.По мере увеличения времени инвестирования эта доля становится все больше и больше. Данные показаны в таблице ниже: Доля акций со сроком владения, превосходящая по доходности долгосрочные облигации Доля акций, превосходящих по доходности краткосрочные облигации 1 год 61-3% 66-9% 2 года 64-1% 70-4% 3 года 68 7%73-3%5 лет 69-0%74-6%10 лет 782%838%20 лет 958%993%30 лет 993% В связи с этим Лао Тан рекомендует инвесторам быть готовыми к относительно длительному периоду времени при инвестировании любой суммы денег на фондовый рынок. Исходя из опыта, на китайском рынке акций А от трех до пяти лет — это короткий период финансирования, который инвесторам следует учитывать.
Опять же, снизьте свои ожидания по возврату инвестиций. Многие люди только что пришли на фондовый рынок.Когда они видят, как фондовый рынок растет и падает каждый день, они могут почувствовать, что золото повсюду.Если они не заработают 350% за год, они почувствуют, что их посещение рынка напрасно. Но они забыли, что если годовая доходность банковских финансовых продуктов составит 6%, это может спровоцировать грабежи.Они также забыли, что долгосрочная доходность мировых инвесторов в основном сосредоточена в годовом диапазоне от 15% до 25%.
Рынок действительно удваивается каждый год или даже десятки раз в год.Однако система принятия инвестиционных решений, имеющая один и тот же источник прибылей и убытков и вызывающая удвоение за один год, также может привести к тому, что инвестиции вернутся к нулю через полгода.Вот почему“За год в три раза легче, за три года в два раза сложнее.”сказал.Инвестиции – это дело, которое длится всю жизнь. Уменьшите свои ожидания по доходности инвестиций, поверьте в закон сложных процентов и постарайтесь уменьшить ставки с высоким риском. Только тогда у нас появится шанс выжить на рынке долгое время и продолжать получать прибыль.
Снижение ваших ожиданий по доходности инвестиций также имеет то преимущество, что вы избавитесь от менталитета, согласно которому можно полагаться на фондовый рынок, чтобы разбогатеть в одночасье, и просто относитесь к нему как к средству долгосрочного излишка потребления, чтобы избежать задержки развития вашей карьеры или карьеры.С таким менталитетом вы обнаружите, что ваше богатство выросло до значительного уровня, прежде чем вы это заметите. Как говорится,“Не той, быстрее”.
, Лао Тан хотел бы поблагодарить двух друзей, @quiet Winter M и @programming блудный сын. Два места в книге основаны на идеях, которыми вы поделились. Он хотел бы поблагодарить г-на Ян Лили из China Economic Press за ее серьезную и кропотливую редакторскую работу. Без усилий г-на Яна эта книга превратилась бы в груду разбросанных материалов. Он хотел бы поблагодарить свою возлюбленную Сяоцинь за его решительную поддержку в процессе написания этой книги и за его терпение как читателя. Он хотел бы поблагодарить всех восторженных читателей за их долгосрочную поддержку и одобрение.Желаю своим друзьям как можно скорее создать собственную инвестиционную систему и реализовать свои мечты!Династия Тан в Чэнду, 11 ноября 2018 г. Постскриптум Рождение этой книги отличается от двух предыдущих.
«Шаг за шагом, чтобы научить вас читать финансовые отчеты» был опубликован издательством после того, как была опубликована схема написания, а затем издатель начал писать; «Шаг за шагом, чтобы научить вас читать финансовые отчеты 2» сначала основывался на творческом плане, а затем были напечатаны слова; только эта книга поначалу не собиралась быть книгой, а представляла собой просто привычку писать что-то небрежно и публиковать это в моем личном официальном аккаунте WeChat.Прежде чем я это осознал, я написал более миллиона слов статей за два года.Эти статьи были широко собраны читателями и даже привлечены“Исследование династии Тан”Получите Evernote, выпущенный 25 июля 2017 г.“Список знаний WeChat — Список литературы по культуре”Четвертое место——Список составлен официальной статистикой Evernote на основе собранных данных десятков миллионов пользователей.“Исследование династии Тан”Это 0 личный общедоступный аккаунт, выбранный для этого списка.
Есть также большое количество читателей, которые копируют и систематизируют эти статьи, затем распечатывают их в тома и читают повторно.Этот метод не только отнимает время, но и стоит больших денег, поэтому многие читатели надеются, что Лао Тан его составит и опубликует.Эта книга родилась благодаря мощному побуждению этих читателей.
Спасибо всем читателям за вашу постоянную поддержку, без вас эта книга была бы невозможна.По этой причине, помимо теоретической основы этой книги, Лао Тан также хочет подчеркнуть некоторые важные вопросы, связанные с инвестициями в постскриптум.
Прежде всего, давайте повторим четырехзначную мантру, которую Лао Тан получил ценой ликвидации и банкротства 22 года назад:“Вдали от рычага”.
Пока можно по-настоящему понять басню г-на Рынка, изложенную в этой книге, отказ от кредитного плеча является фактором выживания, о котором инвесторы должны помнить.Именно потому, что перепады настроения г-на Рынка непредсказуемы, даже если оно находится в стадии резкой недооценки, все равно может произойти резкий спад.В настоящее время, даже если вы уверены, что внутренняя стоимость далека от рыночной цены, вы можете быть вынуждены продать.Даже иногда это всего лишь чья-то собственная ошибка, ошибка или теневая манипуляция или азартная игра, которая может подтолкнуть инвесторов с кредитным плечом на грань ликвидации.
Конечно, упомянутое здесь кредитное плечо не включает в себя те кредиты, которые не имеют ничего общего с колебаниями рыночных цен на инвестиционные объекты после управленческого мышления и разумного планирования, а связаны только с личными или корпоративными денежными средствами, такими как личные жилищные кредиты, корпоративные операционные кредиты и т. д.
Во-вторых, не используйте для инвестирования краткосрочные средства.Поскольку мелкие и средние инвесторы не имеют возможности способствовать реализации внутренней стоимости предприятий, независимо от того, какова основная логика наших инвестиционных решений, окончательный доход в основном отражается непосредственно в изменениях цен на акции.
Поэтому мы должны понимать два факта: для роста внутренней стоимости компании требуется время.Предприятия могут добиться роста стоимости только за счет повседневной деятельности и усилий каждого сотрудника. Вероятность изменения стоимости за короткий период времени очень мала.Во-вторых, людям также требуется время, чтобы переключиться между жадностью и страхом.Рынок забывает о последнем ущербе, постепенно признает внутреннюю стоимость компании и подталкивает цену акций вернуться к внутренней стоимости. В конце концов, процесс формирования внутренней стоимости, приближающийся к пузырю, никогда не происходит в одночасье.
Вывод о том, что доходность инвестиций в акции в целом должна быть выше, чем доходность облигаций, не означает, что акции могут превосходить облигации каждый год, но эта уверенность увеличивается со временем.Джереми·Профессор Дж. Сигел поделился результатами своих исследований в своей классической книге «Долгосрочная магия фондового рынка»: В течение более чем 140 лет с 1871 по 2012 год, если инвестиционный цикл составляет один год, доход от инвестиций в акции выше, чем у краткосрочных государственных облигаций в 66,9% случаев, и выше, чем у долгосрочных государственных облигаций в 61,3% случаев.По мере увеличения времени инвестирования эта доля становится все больше и больше. Данные показаны в таблице ниже: Доля акций со сроком владения, превосходящая по доходности долгосрочные облигации Доля акций, превосходящих по доходности краткосрочные облигации 1 год 61-3% 66-9% 2 года 64-1% 70-4% 3 года 68 7%73-3%5 лет 69-0%74-6%10 лет 782%838%20 лет 958%993%30 лет 993% В связи с этим Лао Тан рекомендует инвесторам быть готовыми к относительно длительному периоду времени при инвестировании любой суммы денег на фондовый рынок. Исходя из опыта, на китайском рынке акций А от трех до пяти лет — это короткий период финансирования, который инвесторам следует учитывать.
Опять же, снизьте свои ожидания по возврату инвестиций. Многие люди только что пришли на фондовый рынок.Когда они видят, как фондовый рынок растет и падает каждый день, они могут почувствовать, что золото повсюду.Если они не заработают 350% за год, они почувствуют, что их посещение рынка напрасно. Но они забыли, что если годовая доходность банковских финансовых продуктов составит 6%, это может спровоцировать грабежи.Они также забыли, что долгосрочная доходность мировых инвесторов в основном сосредоточена в годовом диапазоне от 15% до 25%.
Рынок действительно удваивается каждый год или даже десятки раз в год.Однако система принятия инвестиционных решений, имеющая один и тот же источник прибылей и убытков и вызывающая удвоение за один год, также может привести к тому, что инвестиции вернутся к нулю через полгода.Вот почему“За год в три раза легче, за три года в два раза сложнее.”сказал.Инвестиции – это дело, которое длится всю жизнь. Уменьшите свои ожидания по доходности инвестиций, поверьте в закон сложных процентов и постарайтесь уменьшить ставки с высоким риском. Только тогда у нас появится шанс выжить на рынке долгое время и продолжать получать прибыль.
Снижение ваших ожиданий по доходности инвестиций также имеет то преимущество, что вы избавитесь от менталитета, согласно которому можно полагаться на фондовый рынок, чтобы разбогатеть в одночасье, и просто относитесь к нему как к средству долгосрочного излишка потребления, чтобы избежать задержки развития вашей карьеры или карьеры.С таким менталитетом вы обнаружите, что ваше богатство выросло до значительного уровня, прежде чем вы это заметите. Как говорится,“Не той, быстрее”.
, Лао Тан хотел бы поблагодарить двух друзей, @quiet Winter M и @programming блудный сын. Два места в книге основаны на идеях, которыми вы поделились. Он хотел бы поблагодарить г-на Ян Лили из China Economic Press за ее серьезную и кропотливую редакторскую работу. Без усилий г-на Яна эта книга превратилась бы в груду разбросанных материалов. Он хотел бы поблагодарить свою возлюбленную Сяоцинь за его решительную поддержку в процессе написания этой книги и за его терпение как читателя. Он хотел бы поблагодарить всех восторженных читателей за их долгосрочную поддержку и одобрение.Желаю своим друзьям как можно скорее создать собственную инвестиционную систему и реализовать свои мечты!Династия Тан, 11 ноября 2018 г., Чэнду.