- Таобао
- Книги / Журналы/ Газеты
- Жизнь
- Деньги / Книги фонд
- 589286653632
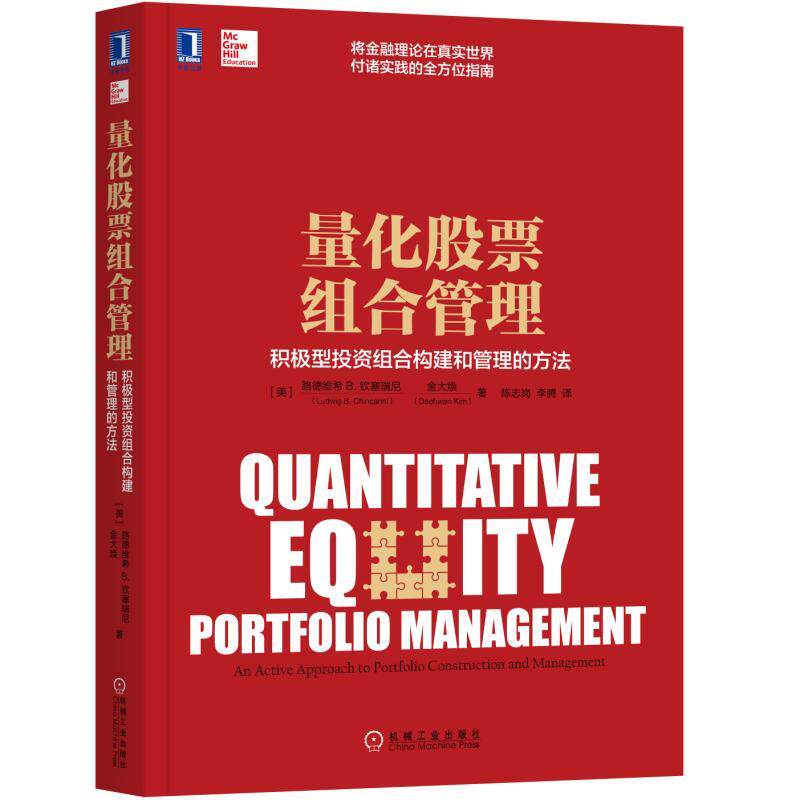
Метод построения и управления количественными портфельными портфель

Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товара



- Информация о товаре
- Фотографии

Количественное управление портфелем акций является основной справочной книгой для профессиональных менеджеров по инвестициям и студентов, изучающих курсы расширенных инвестиций.Он обеспечивает ряд эффективных способов построения высокоуровневых портфелей запасов.
Овладеть мощными количественными методами в книге и построить и управлять высокодоходными портфелями.
Введение в контент
Количественное управление портфелем акций является комплексным руководством по строительству и управлению высокодоходными количественными портфелями акций.Эта дотошная работа начинается с основных принципов количественного активного управления, а затем четко описывает, как построить портфель акций, используя эти мощные концепции.
Людвиг Б. Чинсерини и Ким Дэ-Хван дали четкие объяснения следующих тем в этой книге: основные модели, факторы и выбор факторов, скрининг и сортировку на основе основ, модели экономических факторов и прогнозы доходности факторов и воздействия.
Читатели найдут полное введение в веса портфеля, перебалансировку портфеля, транзакционные издержки, управление налогами, рычаг, нейтралитет рынка, производительность портфеля и многое другое в этой книге.
Основное содержание «Количественного управления портфелем акций» заключается в следующем:
Полная и простая в применем методологию помогает читателям максимизировать доходность при минимизации рисков в портфелях строительства.
Лучшая технология для создания профессионального портфеля.
Широкий спектр примеров и решений, которые используют реальные исторические данные о запасе.
Идеальное слияние финансовой теории и реальной практики.
Богатые финансовые примеры и тематические исследования.
Каждая глава полной справочника этой системы имеет приложение, содержащее ценные графики, таблицы, уравнения, математические производные и формулы.
Количественное управление портфелем акций является основной справочной книгой для профессиональных менеджеров по инвестициям и студентов, изучающих курсы расширенных инвестиций.Он обеспечивает ряд эффективных способов построения высокоуровневых портфелей запасов.
Об авторе
Людвиг Б. Чинсерини
(Людвиг Б. Чинкарини)
Доктор философии, CFA, профессор финансов в Pomona College, а также является финансовым консультантом институциональных инвесторов.Он также занимал должность доцента кафедры финансов в Джорджтаунском университете, директора по исследованиям Rydex Global Investment Advisor, директора по исследованиям Foliofn, брокерской фирмы с ведущей корзиной торговли, и исследователя в банке международных поселений.Он получил докторскую степень в области экономики от MIT.
Ким Дэ-Хван
(Дахван Ким)
Доктор, старший менеджер портфеля, первое частное управление инвестициями.Он служил профессором экономики в Американском университете в Болгарии.Когда -то он работал в качестве экономиста в Foliofn.Доктор Кинг также является автором финансового журнала. Он получил докторскую степень по экономике в Гарвардском университете.Каталог
Переводчик
Рекомендация
Предисловие
Марк и аббревиатура
| Часть 1 | Общее описание содержания всей книги
Глава 1 Количественная сила управления портфелем акций/
11 Введение/
1.2 Преимущества количественного управления портфелем акций/
1.3 Количественные и качественные методы в аналогичных инвестиционных сценариях/
1.4 Обзор книги/
15 Заключение/
упражнение/
Глава 2 Основные принципы количественного управления портфелем акций/
21 Введение/
22 Количественное управление портфелем акцийα/
23 Семь принципов количественного управления портфелем акций/
24
25
26
27 Заключение/
упражнение/
Глава 3 Основная модель количественного управления портфелем акций/
31 Введение/
3.2 Основная модель и процесс строительства количественного управления портфелем запасов/
3.3 Эквивалентность базовой модели/
34 Используйте значение Z для скрининга и сортировки запасов/
3.5 Модельное смешивание и информационные критерии/
36 Выберите правильную модель/
37 Заключение/
упражнение/
| Часть 2 | Комбинированная конструкция и техническое обслуживание
Глава 4 Факторы и выбор факторов/
41 Введение/
42 Фундаментальный фактор/
43 Технические факторы/
44 Экономические факторы/
45 Другие факторы/
46 Выбор фактора/
47 Заключение/
Приложение 4A Фактор Таблица/ Таблица/
упражнение/
Глава 5 Скрининг и сортировка запаса/
51 Введение/
52 Метод фильтрации последовательности/
5.3 Метод скрининга последовательности, основанный на известных инвестиционных стратегиях/
54 Метод синхронной фильтрации и общее значение z/
55 Общее значение Z и ожидаемая ставка доходности/
56 добавленное значение Z и многофакторα/
57 Заключение/
Приложение 5A на основе знаменитого метода проверки акций инвестиционной стратегии/
Приложение 5B аномальное значение/
упражнение/
Глава 6 Модель фундаментального фактора/
61 Введение/
62 подготовка к подготовке/
6.3 Сравнительные тесты иα/
64 Факторное воздействие/
65 Фактор премиум/
66 Разложение риска/
67 Заключение/
упражнение/
Глава 7 Модель экономического фактора/
71 Введение/
72 подготовительная работа/
7.3 Сравнительные тесты иα/
74 Фактор Премиум/
7,5 факторной экспозиции/
76 декомпозиция риска/
77 Заключение/
упражнение/
Глава 8 Прогноз факторов и факторов воздействия/
81 Введение/
82 Когда необходимо прогнозирование/
83 в сочетании с внешним прогнозом/
84 на основе модели прогнозирование/
85 Эконометрический прогноз/
86 Неопределенность параметров/
87 прогнозирование доходности запаса/
88 Заключение/
упражнение/
Глава 9 Вес комбинации/
91 Введение/
92 Приоритетный метод/
93 Стандартный метод оптимизации средней дисперсии/
94 Сравнительный эталон/
95ADD к предыдущему методу/
96 Слоистый метод отбора проб/
97 Метод воздействия целевого фактора/
98 Метод минимизации ошибок отслеживания/
99 Заключение/
Приложение 9A Вторичное планирование/
упражнение/
ГЛАВА 10 РЕБКАЛАНСКИЕ И ТРЕБОВАНИЯ/ Стоимость транзакций/
101 Введение/
102 Решение о перебалансировании/
103 Понять транзакционные издержки/
104 установить модель транзакционных затрат/
105 Комбинированное строительство с транзакционными издержками/
106 обработка денежных потоков/
107 Заключение/
Приблизительное решение проблемы оптимальной комбинации в Приложении 10A/
упражнение/
Глава 11 Управление налогами/
111 Введение/
11.2 Дивиденды, прирост капитала и потери капитала/
11.3 Принципы управления налогами/
11.4 Управление дивидендами/
11.5 Управление единицей расчета налогов/
11.6 Математические методы подразделений расчета налогов/
117 прирост капитала и управление потерей капитала/
118 Увои о потере/
11.9 Доход от управления налогами/
1110 Заключение/
упражнение/
| Часть 3 | Альфа -колдовство
ГЛАВА 12 ЛЕГРЕР/
121 Введение/
122 CASH и FOSTONDEX FUTURES/
123 акции, фьючерсы на наличные и фондовые индексы/
124 акции, наличные и индивидуальные фьючерсы на акции/
125 акций, наличные, торговлю маржой, акции и обмены корзины/
126 акций, наличные и опционы/
127
128 буфер ликвидности/
129 рычаг короткие продажи/
1210 Заключение/
Приложение 12A Расчет справедливой стоимости/
Вывод приложения 12B формулы (1219) к формуле (1221)/
Приложение 12C Фьючерсное платежное плане
упражнение/
Глава 13 Нейтральный рынок/
131 Введение/
132 Строительство комбинаций нейтральных рынков/
13.3 Нейтральное колдовство рынка/
13.4 Нейтральный механизм рынка/
13.5 Преимущества и недостатки рыночного нейтралитета/
136?
137 Общие длинные и короткие
138 Заключение/
упражнение/
Глава 14α/
141 Введение/
142bayes Теоретический фундамент/
143 Байеса&альфа; колдовство/
144 Количественная качественная информация/
145 априорная оценка на основе значения z/
146 Априорная оценка на основе анализа сценариев/
147 Расчет задней оценки/
148 Информационные критерии и байесовскиеα/
149 Заключение/
упражнение/
| Часть 4 | Анализ производительности
Глава 15 Измерения производительности и бинкинга/
151 Введение/
152 Скорость измерения возврата/
153 Измерение риска/
154 Измерение производительности с поправкой на риск/
155 Атрибуция производительности/
156 ЗАКЛЮЧЕНИЕ/
Приложение 15A Анализ стиля/
Приложение 15B Измерение возможностей/
Приложение 15C Короткая доходность доходности/
Приложение 15D Измерение возможностей рынка/
упражнение/
| Часть 5 | Практическое применение
Глава 16 Процесс теста назад/
161 Введение/
162 Данные и программное обеспечение/
163 временной интервал/
164 Инвестиционный объем и сравнительный эталон/
165 фактор/
166 модель доходности и риска акций/
167 Стабильность параметров и частота перебалансировки/
168 деформация стандартной комбинации/
169 Заключение/
Приложение 16A Фактор публичная формула/
упражнение/
Глава 17 Производительность портфеля/
171 Введение/
172 производительность стандартной комбинации/
173 Эффективность комбинации управления транзакционными затратами/
174 Эффективность комбинации управления налогами/
17,5 производительность комбинации левереджа/
176 эффективность нейтрального портфеля рынка/
177 Заключение/
упражнение/
Содержание с компакт -дисками
Глоссарий/
Рекомендации/