- Таобао
- Книги / Журналы/ Газеты
- Жизнь
- Деньги / Книги фонд
- 588387928087
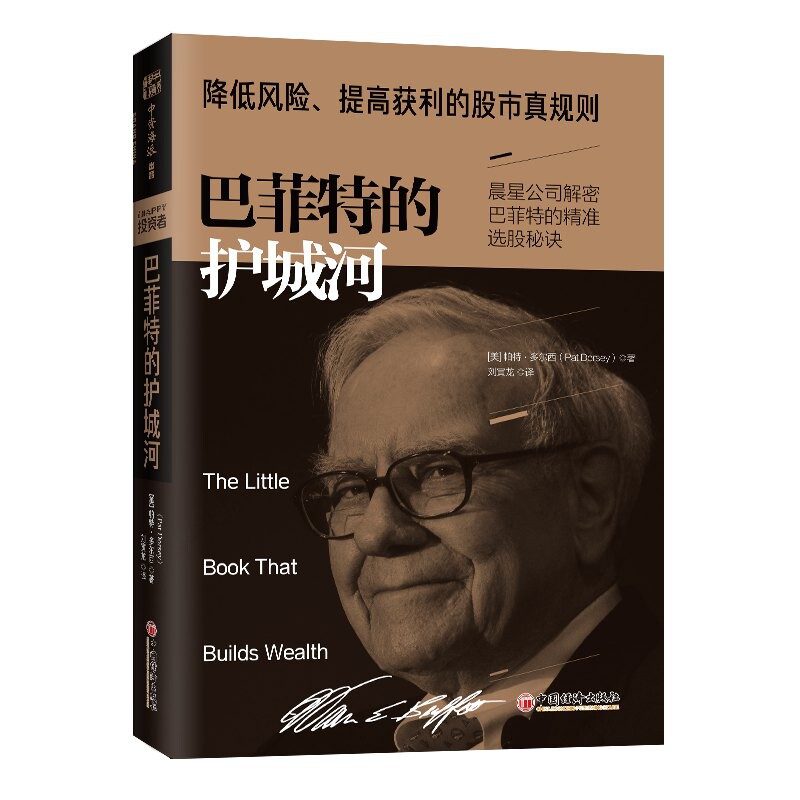
Ров Баффета

Цена: 814руб. (¥38.5)
Артикул: 588387928087
Вес товара: ~0.7 кг. Указан усредненный вес, который может отличаться от фактического. Не включен в цену, оплачивается при получении.
Описание товараPGltZyBjbGFzcz0iZGVzY19hbmNob3IiIGlkPSJkZXNjLW1vZHVsZS0xIiBzcmM9Imh0dHBzOi8vYXNzZXRzLmFsaWNkbi5jb20va2lzc3kvMS4wLjAvYnVpbGQvaW1nbGF6eWxvYWQvc3BhY2ViYWxsLmdpZiI+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3NDUuMHB4O2JvcmRlcjogI2VkZWRlZCBzb2xpZCAxLjBweDtvdmVyZmxvdzogaGlkZGVuO21hcmdpbi1ib3R0b206IDIwLjBweDsiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzMwLjBweDtoZWlnaHQ6IDI1LjBweDtjb2xvcjogIzMzMzMzMztmb250LXNpemU6IDE0LjBweDtsaW5lLWhlaWdodDogMjUuMHB4O2ZvbnQtd2VpZ2h0OiBib2xkO3BhZGRpbmctbGVmdDogMTUuMHB4OyI+0J7RgdC90L7QstC90LDRjyDQuNC90YTQvtGA0LzQsNGG0LjRjzwvZGl2PjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzMwLjBweDtwYWRkaW5nLWxlZnQ6IDE1LjBweDtib3JkZXItdG9wOiAjZWRlZGVkIGRhc2hlZCAxLjBweDtjb2xvcjogIzY2NjY2NjtsaW5lLWhlaWdodDogMjAuMHB4O2ZvbnQtc2l6ZTogMTIuMHB4O3BhZGRpbmctdG9wOiA1LjBweDsiPjx0YWJsZSB3aWR0aD0iNzAwIiBib3JkZXI9IjAiIGNlbGxzcGFjaW5nPSIxMCIgY2VsbHBhZGRpbmc9IjUiPjx0cj48dGQgd2lkdGg9IjgyIj48c3Ryb25nPtCd0LDQt9Cy0LDQvdC40LUg0L/RgNC+0LTRg9C60YLQsDo8L3N0cm9uZz48L3RkPjx0ZCB3aWR0aD0iMjc3Ij7QoNC+0LIg0JHQsNGE0YTQtdGC0LA8L3RkPjx0ZCB3aWR0aD0iODIiPjxzdHJvbmc+0YTQvtGA0LzQsNGCOjwvc3Ryb25nPjwvdGQ+PHRkIHdpZHRoPSIxNjkiPjE2PC90ZD48L3RyPjx0cj48dGQ+PHN0cm9uZz7QkNCy0YLQvtGAOjwvc3Ryb25nPjwvdGQ+PHRkPijQmtGA0LDRgdC+0YLQsCkg0J/RjdGCJm1pZGRvdDvQlNC+0YDRgdC4IHwg0J/QtdGA0LXQstC+0LTRh9C40Lo6INCb0Y4g0JjQvdGM0LvRg9C9PC90ZD48dGQ+PHN0cm9uZz7QmtC+0LvQuNGH0LXRgdGC0LLQviDRgdGC0YDQsNC90LjRhjo8L3N0cm9uZz48L3RkPjx0ZD48L3RkPjwvdHI+PHRyPjx0ZD48c3Ryb25nPtCm0LXQvdGLOjwvc3Ryb25nPjwvdGQ+PHRkPjU1PC90ZD48dGQ+PHN0cm9uZz7QktGA0LXQvNGPINC/0YPQsdC70LjQutCw0YbQuNC4Ojwvc3Ryb25nPjwvdGQ+PHRkPjIwMTktMDEtMDE8L3RkPjwvdHI+PHRyPjx0ZD48c3Ryb25nPtCd0L7QvNC10YAgSVNCTjo8L3N0cm9uZz48L3RkPjx0ZCBzdHlsZT0iY29sb3I6ICNmZjAwMDA7Zm9udC13ZWlnaHQ6IGJvbGQ7Zm9udC1zaXplOiAxNC4wcHg7Ij45Nzg3NTEzNjU0ODc2PC90ZD48dGQ+PHN0cm9uZz7QktGA0LXQvNGPINC/0LXRh9Cw0YLQuDo8L3N0cm9uZz48L3RkPjx0ZD4yMDE5LTAxLTAxPC90ZD48L3RyPjx0cj48dGQ+PHN0cm9uZz7QmNC30LTQsNGC0LXQu9GM0YHRgtCy0L46PC9zdHJvbmc+PC90ZD48dGQ+0K3QutC+0L3QvtC80LjQutCwINCa0LjRgtCw0Y88L3RkPjx0ZD48c3Ryb25nPtCY0LfQtNCw0L3QuNC1Ojwvc3Ryb25nPjwvdGQ+PHRkPjE8L3RkPjwvdHI+PHRyPjx0ZD48c3Ryb25nPtCi0LjQv9GLINC/0YDQvtC00YPQutGC0LA6PC9zdHJvbmc+PC90ZD48dGQ+0LrQvdC40LPQuDwvdGQ+PHRkPjxzdHJvbmc+0JLRgNC10LzRjyDQv9C10YfQsNGC0Lg6PC9zdHJvbmc+PC90ZD48dGQ+MTwvdGQ+PC90cj48L3RhYmxlPjwvZGl2PjwvZGl2PjxpbWcgY2xhc3M9ImRlc2NfYW5jaG9yIiBpZD0iZGVzYy1tb2R1bGUtMiIgc3JjPSJodHRwczovL2Fzc2V0cy5hbGljZG4uY29tL2tpc3N5LzEuMC4wL2J1aWxkL2ltZ2xhenlsb2FkL3NwYWNlYmFsbC5naWYiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzQ1LjBweDtib3JkZXI6ICNlZGVkZWQgc29saWQgMS4wcHg7b3ZlcmZsb3c6IGhpZGRlbjttYXJnaW4tYm90dG9tOiAyMC4wcHg7Ij48ZGl2IHN0eWxlPSJtYXJnaW46IDAuMHB4IGF1dG87d2lkdGg6IDczMC4wcHg7aGVpZ2h0OiAyNS4wcHg7Y29sb3I6ICMzMzMzMzM7Zm9udC1zaXplOiAxNC4wcHg7bGluZS1oZWlnaHQ6IDI1LjBweDtmb250LXdlaWdodDogYm9sZDtwYWRkaW5nLWxlZnQ6IDE1LjBweDsiPtCe0LEg0LDQstGC0L7RgNC1OjwvZGl2PjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzIwLjBweDtib3JkZXItdG9wOiAjZWRlZGVkIGRhc2hlZCAxLjBweDtwYWRkaW5nOiAxNS4wcHg7Y29sb3I6ICM2NjY2NjY7bGluZS1oZWlnaHQ6IDIwLjBweDtmb250LXNpemU6IDEyLjBweDsiPtCf0Y3Rgj/Qn9GN0YIg0JTQvtGA0YHQuCDil4Yg0J7RgdC90L7QstCw0YLQtdC70YwgRG9yc2V5IEFzc2V0IE1hbmFnZW1lbnQg4peGINCR0YvQstGI0LjQuSDQtNC40YDQtdC60YLQvtGAIE1vcm5pbmdzdGFyIFNlY3VyaXRpZXMgRGVwYXJ0aWNsZSDil4YmbGRxdW870KPRgtGA0LXQvdC90LjQuSDRgNC10LnRgtC40L3QsyDRhtC10L3QvdGL0YUg0LHRg9C80LDQsyZyZHF1bzvQuCZsZHF1bzvQo9GC0YDQtdC90L3Rj9GPINC30LLQtdC30LTQsCBIdWNoZW5naGUgUmF0aW5nJnJkcXVvO9Cf0Y3Rgj/QlNC+0YDRgdC4INCy0L7Qt9Cz0LvQsNCy0LvRj9C7INC+0YLQtNC10Lsg0LjRgdGB0LvQtdC00L7QstCw0L3QuNC5INGA0YvQvdC60LAg0LDQutGG0LjQuSDQsiBNb3JuaW5nc3Rhciwg0LrRgNGD0L/QvdC10LnRiNC10Lwg0LIg0LzQuNGA0LUg0YDQtdC50YLQuNC90LPQvtCy0L7QvCDQsNCz0LXQvdGC0YHRgtCy0LUsINC4INGA0LXQs9GD0LvRj9GA0L3QviDQv9C40YHQsNC7INGB0YLQsNGC0YzQuCDQvdCwIE1vcm5pbmdzdGFyLmNvbS7QntC9INGB0YvQs9GA0LDQuyDQstCw0LbQvdGD0Y4g0YDQvtC70Ywg0LIg0YDQsNC30YDQsNCx0L7RgtC60LUg0YDQtdC50YLQuNC90LPQvtCyINCw0LrRhtC40LkgTW9ybmluZ3N0YXIg0Lgg0YHRi9Cz0YDQsNC7INC60LvRjtGH0LXQstGD0Y4g0YDQvtC70Ywg0LIg0L7QsdC10YHQv9C10YfQtdC90LjQuCDQv9C+0LrRgNGL0YLQuNGPINC60L7RgNC/0L7RgNCw0YLQuNCy0L3Ri9GFINCw0LrRhtC40LkgTW9ybmluZ3N0YXIuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CV0LPQviDQstC30LPQu9GP0LTRiyDRh9Cw0YHRgtC+INGI0LjRgNC+0LrQviDRhtC40YLQuNGA0YPRjtGC0YHRjyDQvNC90L7Qs9C40LzQuCDQuNC30LLQtdGB0YLQvdGL0LzQuCDQodCc0JgsINGC0LDQutC40LzQuCDQutCw0LogwqvQkNC80LXRgNC40LrQsMK7LCDCq1UuUy4gTmV3cyBhbmQgV29ybGQgUmVwb3J0wrssIMKrTkJDIE5pZ2h0bHkgTmV3c8K7LCBDTkJDINC4IENOTiDQuCDQtNGALiDQldCz0L4g0YfQsNGB0YLQviDQv9GA0LjQs9C70LDRiNCw0Y7RgiDRg9GH0LDRgdGC0LLQvtCy0LDRgtGMINCyINC/0YDQvtCz0YDQsNC80LzQtSDCq9CR0YvQutC4INC4INC80LXQtNCy0LXQtNC4wrsg0LrQsNC90LDQu9CwIEZveCBOZXdzLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQn9C+0LrQuNC90YPQsiBNb3JuaW5nc3Rhciwg0L7QvSDQvtGB0L3QvtCy0LDQuyBEb3JzZXkgQXNzZXQgTWFuYWdlbWVudCwg0YPQv9GA0LDQstC70Y/RjyDQv9C+0YDRgtGE0LXQu9GP0LzQuCDQsNC60YbQuNC5INC80L3QvtCz0L7Rh9C40YHQu9C10L3QvdGL0YUg0YTQvtC90LTQvtCyINC4INCx0L7Qs9Cw0YLRi9GFINC70Y7QtNC10LkuPC9kaXY+PC9kaXY+PGltZyBjbGFzcz0iZGVzY19hbmNob3IiIGlkPSJkZXNjLW1vZHVsZS0zIiBzcmM9Imh0dHBzOi8vYXNzZXRzLmFsaWNkbi5jb20va2lzc3kvMS4wLjAvYnVpbGQvaW1nbGF6eWxvYWQvc3BhY2ViYWxsLmdpZiI+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3NDUuMHB4O2JvcmRlcjogI2VkZWRlZCBzb2xpZCAxLjBweDtvdmVyZmxvdzogaGlkZGVuO21hcmdpbi1ib3R0b206IDIwLjBweDsiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzMwLjBweDtoZWlnaHQ6IDI1LjBweDtjb2xvcjogIzMzMzMzMztmb250LXNpemU6IDE0LjBweDtsaW5lLWhlaWdodDogMjUuMHB4O2ZvbnQtd2VpZ2h0OiBib2xkO3BhZGRpbmctbGVmdDogMTUuMHB4OyI+0JrRgNCw0YLQutC+0LUg0YHQvtC00LXRgNC20LDQvdC40LU6PC9kaXY+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3MjAuMHB4O2JvcmRlci10b3A6ICNlZGVkZWQgZGFzaGVkIDEuMHB4O3BhZGRpbmc6IDE1LjBweDtjb2xvcjogIzY2NjY2NjtsaW5lLWhlaWdodDogMjAuMHB4O2ZvbnQtc2l6ZTogMTIuMHB4OyI+0KLQvtC70YzQutC+INC90LDQudC00Y8g0YDQstCwINC00LvRjyDQuNC90LLQtdGB0YLQuNGG0LjQuSwg0LLRiyDQvNC+0LbQtdGC0LUg0L/QvtCx0LXQtNC40YLRjCDRgNGL0L3QvtC6INCyINC00L7Qu9Cz0L7RgdGA0L7Rh9C90L7QuSDQv9C10YDRgdC/0LXQutGC0LjQstC1LtCR0LDRhNGE0LXRgiDRgdC60LDQt9Cw0LssINGH0YLQviDQvtC9INGB0YfQuNGC0LDQtdGCLCDRh9GC0L4gQ29jYS1Db2xhLCBVUyBNUlQg0LggR2lsbGV0dGUmbGRxdW870YDQvtCyJnJkcXVvOywg0L/QvtGN0YLQvtC80YMg0L7QvSDQtNC10YDQttC40YIg0LjRhSDQsNC60YbQuNC4INCyINGC0LXRh9C10L3QuNC1INC00LvQuNGC0LXQu9GM0L3QvtCz0L4g0LLRgNC10LzQtdC90Lgg0Lgg0L/QvtC70YPRh9Cw0LXRgiDRgdCy0LXRgNGF0LTQvtGF0L7QtNC90L7RgdGC0Ywu0J3QviDQkdCw0YTRhNC10YIg0YLQsNC6INC4INC90LUg0YDQsNGB0LrRgNGL0LssINC60LDQuiDQvdCw0LnRgtC4INC40L3QstC10YHRgtC40YbQuNC+0L3QvdGL0Lkg0YDQvtCyP9Cf0Y3Rgj/QlNC+0YDRgdC4INC+0LHRitGP0YHQvdGP0LXRgiDQv9C+0LfQuNGG0LjRjiDQkdCw0YTRhNC10YLQsCZsZHF1bzvRgNC+0LImcmRxdW870KLQtdC+0YDQuNGOINC4INC+0YLQvtCx0YDQsNC7INCx0L7Qu9GM0YjQvtC1INC60L7Qu9C40YfQtdGB0YLQstC+INC/0YDQuNC80LXRgNC+0LIg0LLRi9Cx0L7RgNCwINCw0LrRhtC40LksINGB0YLQsNCyINCy0YLQvtGA0YvQvCDRh9C10LvQvtCy0LXQutC+0Lwg0L/QvtGB0LvQtSDQkdCw0YTRhNC10YLQsCwg0LrQvtGC0L7RgNGL0Lkg0YHQvNC+0LMg0YHQuNGB0YLQtdC80LDRgtC40YfQtdGB0LrQuCDQv9GA0LjQvNC10L3Rj9GC0Ywg0Y3RgtGDINGC0LXQvtGA0LjRji7QkiDRjdGC0L7QuSDQutC90LjQs9C1INCy0Ysg0YPQstC40LTQuNGC0LU6INC90LXQvNCw0YLQtdGA0LjQsNC70YzQvdGL0LUg0LDQutGC0LjQstGLLCDQt9Cw0YLRgNCw0YLRiyDQvdCwINC/0LXRgNC10LrQu9GO0YfQtdC90LjQtSwg0YHQtdGC0LXQstGD0Y4g0Y3QutC+0L3QvtC80LjQutGDINC4INGG0LXQvdC+0LLRi9C1INC/0YDQtdC40LzRg9GJ0LXRgdGC0LLQsC4mbWRhc2g7Jm1kYXNoO9Cf0L7RiNCw0LPQvtCy0YvQuSwg0YPQs9C70YPQsdC70LXQvdC90YvQuSDQsNC90LDQu9C40LcsINC40L3RgtC10YDQv9GA0LXRgtCw0YbQuNGPINCR0LDRhNGE0LXRgtGC0LAmbGRxdW870YDQvtCyJnJkcXVvOy48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70KXQvtGA0L7RiNC40Lkg0LHRgNC10L3QtCDQvdC1INC+0LHRj9C30LDRgtC10LvRjNC90L4g0L7Qt9C90LDRh9Cw0LXRgiDRhdC+0YDQvtGI0YPRjiDQutC+0LzQv9Cw0L3QuNGOLCDRhdC+0YDQvtGI0LDRjyDQutC+0LzQv9Cw0L3QuNGPINC90LUg0L7QsdGP0LfQsNGC0LXQu9GM0L3QviDQuNC80LXQtdGCINGF0L7RgNC+0YjQuNC1INCw0LrRhtC40LgsINC4INGF0L7RgNC+0YjQsNGPINCw0LrRhtC40Y8g0L3QtSDQvtCx0Y/Qt9Cw0YLQtdC70YzQvdC+INC/0L7Qu9GD0YfQsNC10YIg0LTQvtC70LPQvtGB0YDQvtGH0L3Rg9GOINC/0YDQuNCx0YvQu9GMLiZtZGFzaDsmbWRhc2g70J7RgdC90L7QstGL0LLQsNGP0YHRjCDQvdCwINGA0LXQsNC70YzQvdC+0YHRgtC4LCDRgNCw0LfQu9C40YfQuNC1INC80LXQttC00YMg0LjRgdGC0LjQvdC90YvQvCDQuCDQu9C+0LbQvdGL0Lwg0YDQstC+0LwuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CS0YvRgdC+0LrQuNC5P9Ct0YLQviDQv9C+0LrRg9C/0LDQtdGCPyZtZGFzaDsmbWRhc2g70J7RgdCy0L7QudGC0LUg0LjQvdGB0YLRgNGD0LzQtdC90YLRiyDRhNC40L3QsNC90YHQvtCy0L7QuSDQvtGG0LXQvdC60Lgg0Lgg0L7RgtC60YDQvtC50YLQtSDQtNC70Y8g0YHQtdCx0Y8g0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90YvQtSDQstC+0LfQvNC+0LbQvdC+0YHRgtC4Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQryDQutGD0L/Qu9GOINC10LPQviDRgtC+0LvRjNC60L4g0YPRh9C10L3QuNC60L7QvCwg0Lgg0Y3RgtC+INCx0YPQtNC10YIg0LzQsNGB0YLQtdGALiZtZGFzaDsmbWRhc2g70J/RgNC40LzQtdC90LjRgtC1INCy0LXRgdGMINC90LDQsdC+0YAg0L/RgNC40L3RhtC40L/QvtCyLCDRh9GC0L7QsdGLINGC0L7Rh9C90L4g0L3QsNC50YLQuCDQv9GA0LDQstC40LvRjNC90YPRjiDRhtC10L3Rgy48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70J7RgtC60YDRi9CyINGN0YLRgyDQutC90LjQs9GDLCDQstGLINC/0L7Qu9GD0YfQuNGC0LUg0L3QsNCx0L7RgCDQv9GA0LDQutGC0LjRh9C10YHQutC40YUg0LzQtdGC0L7QtNC+0LIg0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90L7Qs9C+INCw0L3QsNC70LjQt9CwLCDQutC+0YLQvtGA0YvQtSDRgdC80L7Qs9GD0YIg0L/RgNC10LTRgdC60LDQt9Cw0YLRjCDQv9C10YDRgdC/0LXQutGC0LjQstGLINC60L7QvNC/0LDQvdC40Lgg0LvRg9GH0YjQtSDRgNGL0L3QutCwINC4INC90LDQudGC0Lgg0L7RgdC90L7QstGDINC00LvRjyDQvtC/0YDQtdC00LXQu9C10L3QuNGPINGC0L7Qs9C+LCDRgdGC0L7QuNGCINC70Lgg0LjQvdCy0LXRgdGC0LjRgNC+0LLQsNGC0Ywg0LIg0LrQvtC80L/QsNC90LjRji48cD4uLi4uLi48L3A+PC9kaXY+PC9kaXY+PGltZyBjbGFzcz0iZGVzY19hbmNob3IiIGlkPSJkZXNjLW1vZHVsZS00IiBzcmM9Imh0dHBzOi8vYXNzZXRzLmFsaWNkbi5jb20va2lzc3kvMS4wLjAvYnVpbGQvaW1nbGF6eWxvYWQvc3BhY2ViYWxsLmdpZiI+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3NDUuMHB4O2JvcmRlcjogI2VkZWRlZCBzb2xpZCAxLjBweDtvdmVyZmxvdzogaGlkZGVuO21hcmdpbi1ib3R0b206IDIwLjBweDsiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzMwLjBweDtoZWlnaHQ6IDI1LjBweDtjb2xvcjogIzMzMzMzMztmb250LXNpemU6IDE0LjBweDtsaW5lLWhlaWdodDogMjUuMHB4O2ZvbnQtd2VpZ2h0OiBib2xkO3BhZGRpbmctbGVmdDogMTUuMHB4OyI+0J7Qs9C70LDQstC70LXQvdC40LU6PC9kaXY+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3MjAuMHB4O2JvcmRlci10b3A6ICNlZGVkZWQgZGFzaGVkIDEuMHB4O3BhZGRpbmc6IDE1LjBweDtjb2xvcjogIzY2NjY2NjtsaW5lLWhlaWdodDogMjAuMHB4O2ZvbnQtc2l6ZTogMTIuMHB4OyI+0JLQstC10LTQtdC90LjQtSDQvtGC0LvQuNGH0L3QviDQv9C+0LvRg9GH0LXQvdC+INC+0YIg0YHRg9GJ0L3QvtGB0YLQuDxicj7Qk9Cb0JDQktCQIDEg0K3QmtCe0J3QntCc0JjQp9CV0KHQmtCQ0K8g0KDQldCa0JAg0KHRgtGA0LDQttCwOiDRh9GC0L4g0YLQsNC60L7QtSDRjdC60L7QvdC+0LzQuNGH0LXRgdC60LDRjyDRgNC10LrQsCDQpdGA0LDQvdC40YLQtdC70Y8/0JrQsNC6INGN0YLQviDQvNC+0LbQtdGCINC/0L7QvNC+0YfRjCDQvdCw0Lwg0LLRi9Cx0YDQsNGC0Ywg0L7RgtC70LjRh9C90YvQtSDQsNC60YbQuNC4Pzxicj7Qk9C70LDQstCwIDIg0JjQodCi0JjQndCQINCYINCb0J7QltCd0J7QmSDQoNCe0JI6INC90LUg0L7QsdC80LDQvdGL0LLQsNC50YLQtdGB0Ywg0L3QtdGA0LXQsNC70YzQvdGL0Lwg0LrQvtC90LrRg9GA0LXQvdGC0L3Ri9C8INC/0YDQtdC40LzRg9GJ0LXRgdGC0LLQvtC8PGJyPtCT0LvQsNCy0LAgMyDQvdC10LzQsNGC0LXRgNC40LDQu9GM0L3Ri9C1INCw0LrRgtC40LLRizog0LjRhSDQvdC10LvRjNC30Y8g0YPQstC40LTQtdGC0Ywg0LjQu9C4INGC0YDQvtCz0LDRgtGMLCDQvdC+INC+0L3QuCDQtNC10LnRgdGC0LLQuNGC0LXQu9GM0L3QviDRhtC10L3QvdGLPGJyPtCT0LvQsNCy0LAgNCDQmtC+0L3QstC10YDRgtC40YDQvtCy0LDRgtGMINGB0YLQvtC40LzQvtGB0YLRjDog0LrQu9C40LXQvdGC0YssINC60L7RgtC+0YDRi9C1INC90LUg0YPRhdC+0LTRj9GCLCDQvdC1INGP0LLQu9GP0Y7RgtGB0Y8g0L/RgNC+0LHQu9C10LzQsNC80LgsINC90L4g0LLQsNGIINC30L7Qu9C+0YLQvtC5INC60LvQuNC10L3Rgjxicj7Qk9C70LDQstCwIDUg0K3RhNGE0LXQutGCINGB0LXRgtC4OiDRjdGE0YTQtdC60YIg0YfRgNC10LfQstGL0YfQsNC50L3QviDQt9Cw0LzQtdGH0LDRgtC10LvRjNC90LAsINC/0L7RjdGC0L7QvNGDINC00YDRg9Cz0LDRjyDQs9C70LDQstCwPGJyPtCT0LvQsNCy0LAgNiDQodGC0L7QuNC80L7RgdGC0YwuPGJyPtCT0LvQsNCy0LAgNyDQl9C90LDRh9C40YLQtdC70YzQvdC+0LUg0L/RgNC10LjQvNGD0YnQtdGB0YLQstC+OiDRh9C10Lwg0LHQvtC70YzRiNC1INGI0LrQsNC70LAsINGC0LXQvCDRgdC40LvRjNC90LXQtSwg0L3QviDQv9GA0LXQtNC/0L7RgdGL0LvQutCwINC30LDQutC70Y7Rh9Cw0LXRgtGB0Y8g0LIg0YLQvtC8LCDRh9GC0L4g0LLRiyDQtNC+0LvQttC90Ysg0L3QsNC50YLQuCDQvdCw0L/RgNCw0LLQu9C10L3QuNC1PGJyPtCT0JvQkNCS0JAgOCDQoNCw0LfQvNC+0YDQvtC20LXQvdC90YvQuSDRgNCy0L46INC90LXQvtCx0YDQsNGC0LjQvNGL0Lkg0YPQv9Cw0LTQvtC6PGJyPtCT0JvQkNCS0JAgOSBEaXNjb3ZlcnkgR3VjaGVuZyBSaXZlcjog0L/Rg9GC0LXRiNC10YHRgtCy0LjQtSwg0L/QvtC70L3QvtC1INC90LXQuNC30LLQtdGB0YLQvdC+0LPQviDQvtGC0LrRgNGL0YLQuNGPPGJyPtCT0LvQsNCy0LAgMCDQkdC+0LvRjNGI0L7QuSDQkdC+0YHRgTog0KPQv9GA0LDQstC70LXQvdC40LUg0L3QtSDRgtCw0Log0LLQsNC20L3Qviwg0LrQsNC6INC80Ysg0YHQtdCx0LUg0L/RgNC10LTRgdGC0LDQstC70Y/Qu9C4PGJyPtCf0YDQsNC60YLQuNC60LAg0LPQu9Cw0LLRiyAxINCh0LwuINCf0YDQsNCy0LTQsDogNSDRgdC70YPRh9Cw0LXQsiDQsNC90LDQu9C40LfQsCDQutC+0L3QutGD0YDQtdC90YbQuNC4PGJyPtCT0LvQsNCy0LAgMjog0KHRgtC+0LjQvNC+0YHRgtGMINGA0LLQsDog0J3QtdC30LDQstC40YHQuNC80L4g0L7RgiDRgtC+0LPQviwg0L3QsNGB0LrQvtC70YzQutC+INGF0L7RgNC+0YjQsCDQutC+0LzQv9Cw0L3QuNGPLCDRgtGA0LDRgtC40YIg0YHQu9C40YjQutC+0Lwg0LzQvdC+0LPQviDQtNC10L3QtdCzLCDRh9GC0L7QsdGLINC60YPQv9C40YLRjCDQtdCz0L4sINC/0L7QstGA0LXQtNC40YIg0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90L7QvNGDINC/0L7RgNGC0YTQtdC70Y48YnI+0JPQu9Cw0LLQsCAzINCY0L3RgdGC0YDRg9C80LXQvdGCINC+0YbQtdC90LrQuDog0LrQsNC6INC90LDQudGC0Lgg0LTQtdGI0LXQstGD0Y4g0L/RgNC+0LjQt9Cy0L7QtNC40YLQtdC70YzQvdC+0YHRgtGMINC4INC+0YLQu9C40YfQvdGL0LUg0LDQutGG0LjQuDxicj7Qk9C70LDQstCwIDQg0KHRgtGA0LXQu9GM0LHQsCwg0LrQvtCz0LTQsCDQv9GA0LjRiNC70L4g0LLRgNC10LzRjyDRgdC00LXQu9Cw0YLRjCDRgdC90LjQvNC+0Lo6INGA0LDRhtC40L7QvdCw0LvRjNC90L7QtSDQsdGA0L7RgdC+0Log0YLQsNC60LbQtSDRgdC+0LfQtNCw0L3QviDQutCw0Log0L7RgtC70LjRh9C90L7QtSDQstC+0LfQstGA0LDRidC10L3QuNC1PGJyPtCX0LDQutC70Y7Rh9C10L3QuNC1INC30LDQs9Cw0LTQutC4INC30LAg0L/RgNC10LTQtdC70LDQvNC4INGH0LjRgdC10Ls8YnI+0JHQu9Cw0LPQvtC00LDRgNC90L7RgdGC0Lg8cD4uLi4uLi48L3A+PC9kaXY+PC9kaXY+PGltZyBjbGFzcz0iZGVzY19hbmNob3IiIGlkPSJkZXNjLW1vZHVsZS01IiBzcmM9Imh0dHBzOi8vYXNzZXRzLmFsaWNkbi5jb20va2lzc3kvMS4wLjAvYnVpbGQvaW1nbGF6eWxvYWQvc3BhY2ViYWxsLmdpZiI+PGRpdiBzdHlsZT0ibWFyZ2luOiAwLjBweCBhdXRvO3dpZHRoOiA3NDUuMHB4O2JvcmRlcjogI2VkZWRlZCBzb2xpZCAxLjBweDtvdmVyZmxvdzogaGlkZGVuO21hcmdpbi1ib3R0b206IDIwLjBweDsiPjxkaXYgc3R5bGU9Im1hcmdpbjogMC4wcHggYXV0bzt3aWR0aDogNzMwLjBweDtoZWlnaHQ6IDI1LjBweDtjb2xvcjogIzMzMzMzMztmb250LXNpemU6IDE0LjBweDtsaW5lLWhlaWdodDogMjUuMHB4O2ZvbnQtd2VpZ2h0OiBib2xkO3BhZGRpbmctbGVmdDogMTUuMHB4OyI+0KbQstC10YIg0YHRgtGA0LDQvdC40YbQsDo8L2Rpdj48ZGl2IHN0eWxlPSJtYXJnaW46IDAuMHB4IGF1dG87d2lkdGg6IDcyMC4wcHg7Ym9yZGVyLXRvcDogI2VkZWRlZCBkYXNoZWQgMS4wcHg7cGFkZGluZzogMTUuMHB4O2NvbG9yOiAjNjY2NjY2O2xpbmUtaGVpZ2h0OiAyMC4wcHg7Zm9udC1zaXplOiAxMi4wcHg7Ij7QktCy0LXQtNC10L3QuNC1INCy0LXQu9C40YfQuNC1INC40YHRhdC+0LTQuNGCINC40Lcg0YHRg9GJ0L3QvtGB0YLQuCDQvdCwINGE0L7QvdC00L7QstC+0Lwg0YDRi9C90LrQtSwg0LXRgdGC0Ywg0LzQvdC+0LPQviDRgdC/0L7RgdC+0LHQvtCyINC30LDRgNCw0LHQvtGC0LDRgtGMINC00LXQvdGM0LPQuC7QktGLINC80L7QttC10YLQtSDQuNCz0YDQsNGC0Ywg0LIg0LjQs9GA0Ysg0L3QsCDQo9C+0LvQuyAt0YHRgtGA0LjRgjog0L/RgNC40YHRgtCw0LvRjNC90L4g0YHQu9C10LTQuNGC0Ywg0LfQsCDRgNGL0L3QvtGH0L3Ri9C80Lgg0YLQtdC90LTQtdC90YbQuNGP0LzQuCDQsdC10Lcg0LrQvtC70LXQsdCw0L3QuNC5LCDQt9Cw0YLRj9C90LjRgtC1INGB0LLQvtC5INC80L7Qt9CzLCDRh9GC0L7QsdGLINGD0LPQsNC00LDRgtGMLCDQutCw0LrQsNGPINC60L7QvNC/0LDQvdC40Y8g0LzQvtC20LXRgiDQv9GA0LXQstC30L7QudGC0Lgg0L/RgNC+0LPQvdC+0LfRiyDQtNC+0YXQvtC00L7QsiDQutCw0LbQtNGL0Lkg0LrQstCw0YDRgtCw0LssINC90L4g0L7QvdCwINCy0YHQtSDQtdGJ0LUg0LTQvtC70LbQvdCwINGB0YLQvtC70LrQvdGD0YLRjNGB0Y8g0YEg0LHQtdGB0YfQuNGB0LvQtdC90L3QvtC5INC60L7QvdC60YPRgNC10L3RhtC40LXQuTsg0KLQsNC6INCy0YvRgdC+0LrQvtC80LXRgNC90L4sINC90L4g0LLRgdC1INC+0L3QuCDQtNC+0LvQttC90Ysg0YDQuNGB0LrQvdGD0YLRjCwg0YfRgtC+INC90LjQutGC0L4g0L3QtSDQstGB0YLRg9C/0LjRgiDQstC+INCy0LvQsNC00LXQvdC40LUg0L/QvtGB0LvQtSDRgNC+0YHRgtCwINGG0LXQvdGLINCw0LrRhtC40Lk7INCS0LDQttC90L4sINC40LfQsdGL0YLQvtGH0L3Ri9C1INC00L7RhdC+0LTRiywg0LLRi9C30LLQsNC90L3Ri9C1INCy0L7RgdGB0YLQsNC90L7QstC70LXQvdC40LXQvCDRhtC10L3RiyDQsNC60YbQuNC5INC40LvQuCDRg9Cx0YvRgtC60LDQvNC4LCDQstGL0LfQstCw0L3QvdGL0LzQuCDQuNGB0LrQu9GO0YfQtdC90LjQtdC8INCw0LrRhtC40Lk/PGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CS0Ysg0YLQsNC60LbQtSDQvNC+0LbQtdGC0LUg0L/QvtC60YPQv9Cw0YLRjCDQsNC60YbQuNC4INC60L7QvNC/0LDQvdC40Lkg0YEg0LLRi9C00LDRjtGJ0LjQvNC40YHRjyDQv9C+0LrQsNC30LDRgtC10LvRj9C80Lgg0L/QviDRgNCw0LfRg9C80L3Ri9C8INGG0LXQvdCw0Lwg0Lgg0L/QvtC70YPRh9Cw0YLRjCDQtNC+0LvQs9C+0YHRgNC+0YfQvdGD0Y4g0L/RgNC40LHRi9C70YwsINC60L7RgtC+0YDRg9GOINC+0L3QuCDQstCw0Lwg0L/RgNC40L3QtdGB0YPRgiwg0YLQsNC6INGH0YLQviDRgyDQstCw0YEg0L3QuNC60L7Qs9C00LAg0L3QtSDQsdGD0LTQtdGCINC90LXQtNC+0YHRgtCw0YLQutCwINCyINC00LXQvdC10LbQvdGL0YUg0YHRgNC10LTRgdGC0LLQsNGFLtCe0LTQvdCw0LrQviDRh9GC0L4g0LLRi9C30YvQstCw0LXRgiDQvdC10LTQvtGD0LzQtdC90LjQtSwg0YLQsNC6INGN0YLQviDRgtC+LCDRh9GC0L4sINGF0L7RgtGPINC80L3QvtCz0LjQtSDQvNC40YDQvtCy0YvQtSDQuNC90LLQtdGB0YLQvtGA0Ysg0L3QtdC+0LTQvdC+0LrRgNCw0YLQvdC+INC/0YDQvtCx0L7QstCw0LvQuCDRjdGC0YMg0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90YPRjiDRgdGC0YDQsNGC0LXQs9C40Y4gKNC/0YDQuNC80LXRgNC+0Lwg0Y/QstC70Y/QtdGC0YHRjyDQkdCw0YTRhNC10YIpLCDQvNC90L7Qs9C40LUg0YPQv9GA0LDQstC70Y/RjtGJ0LjQtSDRhNC+0L3QtNCw0LzQuCDQv9C+LdC/0YDQtdC20L3QtdC80YMg0L7RgdGC0LDRjtGC0YHRjyDQs9C70YPRhdC4INC6INC90LXQuS48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70J3QsCDRgdCw0LzQvtC8INC00LXQu9C1INC40L3QstC10YHRgtC40YbQuNC+0L3QvdGL0Lkg0LzQtdGC0L7QtCDRgNC10LDQu9C40LfQsNGG0LjQuCDRjdGC0L7QuSDRgdGC0YDQsNGC0LXQs9C40Lgg0L7Rh9C10L3RjCDQv9GA0L7RgdGCOiDQuNGJ0LjRgtC1INC60L7QvNC/0LDQvdC40LgsINC60L7RgtC+0YDRi9C1INC80L7Qs9GD0YIg0LTQvtGB0YLQuNCz0LDRgtGMINGB0LLQtdGA0YXQtNC+0YXQvtC00L3QvtGB0YLQuCDQsiDRgtC10YfQtdC90LjQtSDQvNC90L7Qs9C40YUg0LvQtdGCOyDRgtC10YDQv9C10LvQuNCy0L4g0LbQtNC40YLQtSDQuCDQv9C+0LrRg9C/0LDQudGC0LUsINC60L7Qs9C00LAg0YbQtdC90LAg0LDQutGG0LjQuCDQvdC40LbQtSDQtdC1INCy0L3Rg9GC0YDQtdC90L3QtdC5INGB0YLQvtC40LzQvtGB0YLQuDsg0LTQtdGA0LbQuNGC0LUg0LDQutGG0LjQuCDQtNC+INGC0LXRhSDQv9C+0YAsINC/0L7QutCwINC60L7QvNC/0LDQvdC40Y8g0L3QtSDRg9C/0LDQtNC10YIsINGH0YLQviDQv9GA0LjQstC10LTQtdGCINC6INC/0LXRgNC10L7RhtC10L3QutC1INGG0LXQvdGLINCw0LrRhtC40LksINC40LvQuCDQv9GA0L7QtNCw0LnRgtC1LCDQutC+0LPQtNCwINCy0Ysg0L3QsNC50LTQtdGC0LUg0YXQvtGA0L7RiNGD0Y4g0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90YPRjiDQstC+0LfQvNC+0LbQvdC+0YHRgtGMLiDQn9C10YDQuNC+0LQg0LLQu9Cw0LTQtdC90LjRjyDQtNC+0LvQttC10L0g0YHQvtGB0YLQsNCy0LvRj9GC0Ywg0L3QtSDQvNC10L3QtdC1INC+0LTQvdC+0LPQviDQs9C+0LTQsCwg0LAg0L3QtSDQuNC30LzQtdGA0Y/RgtGM0YHRjyDQvNC10YHRj9GG0LDQvNC4OyDQn9GA0Lgg0L3QtdC+0LHRhdC+0LTQuNC80L7RgdGC0Lgg0LzQvtC20L3QviDQv9C+0LLRgtC+0YDQuNGC0Ywg0LLRi9GI0LXQvtC/0LjRgdCw0L3QvdGL0LUg0L7Qv9C10YDQsNGG0LjQuC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JIg0Y3RgtC+0Lkg0LrQvdC40LPQtSDQvtGB0L3QvtCy0L3QvtC1INCy0L3QuNC80LDQvdC40LUg0YPQtNC10LvRj9C10YLRgdGPINCy0YvRiNC10YPQv9C+0LzRj9C90YPRgtC+0LzRgyDRiNCw0LPRgzog0L/QvtC40YHQutGDINC60L7QvNC/0LDQvdC40LksINC60L7RgtC+0YDRi9C1INC80L7Qs9GD0YIg0L7QsdC10YHQv9C10YfQuNCy0LDRgtGMINGB0LLQtdGA0YXQtNC+0YXQvtC00L3QvtGB0YLRjCDQsiDRgtC10YfQtdC90LjQtSDQvNC90L7Qs9C40YUg0LvQtdGCLtCV0YHQu9C4INCy0Ysg0YHQvNC+0LbQtdGC0LUg0Y3RgtC+INGB0LTQtdC70LDRgtGMLCDQstGLINC+0L/QtdGA0LXQtNC40YLQtSDQsdC+0LvRjNGI0LjQvdGB0YLQstC+INC40L3QstC10YHRgtC+0YDQvtCyLtCSINGN0YLQvtC5INC60L3QuNCz0LUg0Y8g0LTQsNGOINC90LXRgdC60L7Qu9GM0LrQviDRgdC+0LLQtdGC0L7QsiDQv9C+INC+0YbQtdC90LrQtSDQsNC60YbQuNC5INC4INCy0YvRgdC60LDQt9GL0LLQsNGOINGB0LLQvtC1INGB0LrRgNC+0LzQvdC+0LUg0LzQvdC10L3QuNC1INC+INGC0L7QvCwg0LrQvtCz0LTQsCDQv9GA0L7QtNCw0LLQsNGC0Ywg0LDQutGG0LjQuCDQuCDQutCw0Log0YHQvtGB0YDQtdC00L7RgtC+0YfQuNGC0YzRgdGPINC90LAg0YHQstC+0LXQuSDRgdC70LXQtNGD0Y7RidC10Lkg0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90L7QuSDRhtC10LvQuC48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70J/QvtGH0LXQvNGDINGC0LDQuiDQstCw0LbQvdC+INC90LDQudGC0Lgg0LrQvtC80L/QsNC90LjQuCwg0YHQv9C+0YHQvtCx0L3Ri9C1INC/0YDQuNC90L7RgdC40YLRjCDQstGL0YHQvtC60YPRjiDQv9GA0LjQsdGL0LvRjCDQvdCwINC/0YDQvtGC0Y/QttC10L3QuNC4INC80L3QvtCz0LjRhSDQu9C10YI/0KfRgtC+0LHRiyDQvtGC0LLQtdGC0LjRgtGMINC90LAg0Y3RgtC+0YIg0LLQvtC/0YDQvtGBLCDQvNGLINC00L7Qu9C20L3RiyDRgdC90LDRh9Cw0LvQsCDRgNCw0YHRgdC80L7RgtGA0LXRgtGMINGG0LXQu9GMINC60L7RgNC/0L7RgNCw0YLQuNCy0L3QvtCz0L4g0YTQuNC90LDQvdGB0LjRgNC+0LLQsNC90LjRjywg0LrQvtGC0L7RgNCw0Y8g0LfQsNC60LvRjtGH0LDQtdGC0YHRjyDQsiDQv9C+0LPQu9C+0YnQtdC90LjQuCDRgdGA0LXQtNGB0YLQsiDQuNC90LLQtdGB0YLQvtGA0L7QsiDQuCDRgdC+0LfQtNCw0L3QuNC4INC/0YDQuNCx0YvQu9C4Ljxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQmtC+0LzQv9Cw0L3QuNGPINC/0L7QtNC+0LHQvdCwINCx0L7Qu9GM0YjQvtC5INC80LDRiNC40L3QtSwg0LrQvtGC0L7RgNCw0Y8g0LLQutC70LDQtNGL0LLQsNC10YIg0L/QvtCz0LvQvtGJ0LXQvdC90YvQuSDQtdGOINC60LDQv9C40YLQsNC7INCyINC/0YDQvtC00YPQutGC0Ysg0LjQu9C4INGD0YHQu9GD0LPQuCwg0LAg0LfQsNGC0LXQvCDRgdC+0LfQtNCw0LXRgiDQsdC+0LvRjNGI0LUg0LrQsNC/0LjRgtCw0LvQsCwg0YfQtdC8INCy0LvQvtC20LXQvdC+ICjQutC+0L3QtdGH0L3Qviwg0Y3RgtC+INC00LvRjyDRhdC+0YDQvtGI0LjRhSDQutC+0LzQv9Cw0L3QuNC5KS7QndC+INC80L7QttC10YIg0YHQu9GD0YfQuNGC0YzRgdGPINC4INGC0LDQuiwg0YfRgtC+INC+0YHQstC+0LXQvdC90YvQuSDQutCw0L/QuNGC0LDQuyDQvtC60LDQttC10YLRgdGPINC80LXQvdGM0YjQtSDQv9C+0LPQu9C+0YnQtdC90L3QvtCz0L4g0LrQsNC/0LjRgtCw0LvQsC4g0K3RgtC+INC60LDRgdCw0LXRgtGB0Y8g0L3QuNC30YjQuNGFINC/0YDQtdC00L/RgNC40Y/RgtC40LkuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CV0YHQu9C4INCx0LjQt9C90LXRgSDQvNC+0LbQtdGCINC00L7RgdGC0LjQs9Cw0YLRjCDQstGL0YHQvtC60L7QuSDRgNC10L3RgtCw0LHQtdC70YzQvdC+0YHRgtC4INC40L3QstC10YHRgtC40YDQvtCy0LDQvdC90L7Qs9C+INC60LDQv9C40YLQsNC70LAgKFJPSUMpINCyINGC0LXRh9C10L3QuNC1INC80L3QvtCz0LjRhSDQu9C10YIsINC+0L0g0LzQvtC20LXRgiDRgdC/0L7RgdC+0LHRgdGC0LLQvtCy0LDRgtGMINGC0L7QvNGDLCDRh9GC0L4g0LLQsNGI0LUg0LHQvtCz0LDRgtGB0YLQstC+INCx0YPQtNC10YIg0YDQsNGB0YLQuCDQtNC10L3RjCDQvtGC0L4g0LTQvdGPLtCg0LXQvdGC0LDQsdC10LvRjNC90L7RgdGC0Ywg0LrQsNC/0LjRgtCw0LvQsCDQvNC+0LbQtdGCINC/0YDQvtC40LvQu9GO0YHRgtGA0LjRgNC+0LLQsNGC0Ywg0L/RgNC40LHRi9C70YzQvdC+0YHRgtGMINC60L7QvNC/0LDQvdC40Lgu0J7QvSDQuNC30LzQtdGA0Y/QtdGCLCDQvNC+0LbQtdGCINC70Lgg0LHQuNC30L3QtdGBINGN0YTRhNC10LrRgtC40LLQvdC+INC40YHQv9C+0LvRjNC30L7QstCw0YLRjCDQstGB0LUg0YHQstC+0Lgg0LDQutGC0LjQstGLOiDQt9Cw0LLQvtC00YssINC70Y7QtNC10Lkg0Lgg0LjQvdCy0LXRgdGC0LjRhtC40Lgg0LTQu9GPINGB0L7Qt9C00LDQvdC40Y8g0YbQtdC90L3QvtGB0YLQuCDQtNC70Y8g0LDQutGG0LjQvtC90LXRgNC+0LIuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ca0L7QvdC10YfQvdC+LCDQstGLINGC0LDQutC20LUg0LzQvtC20LXRgtC1INGB0YDQsNCy0L3QuNGC0Ywg0LTQvtGF0L7QtNC90L7RgdGC0Ywg0LrQsNC/0LjRgtCw0LvQsCDRgSDQtNC+0YXQvtC00L3QvtGB0YLRjNGOINC40L3QstC10YHRgtC40YbQuNC5LCDQv9C+0LvRg9GH0LXQvdC90L7QuSDQvNC10L3QtdC00LbQtdGA0LDQvNC4INCy0LfQsNC40LzQvdGL0YUg0YTQvtC90LTQvtCyLCDQt9CwINC40YHQutC70Y7Rh9C10L3QuNC10Lwg0YLQvtCz0L4sINGH0YLQviDQutC+0YDQv9C+0YDQsNGC0LjQstC90YvQtSDQvNC10L3QtdC00LbQtdGA0Ysg0LLQvNC10YHRgtC+INGN0YLQvtCz0L4g0LjQvdCy0LXRgdGC0LjRgNGD0Y7RgiDQsiDQsNC60YbQuNC4INC4INC+0LHQu9C40LPQsNGG0LjQuC7QndC+INC90LUg0LzQvdC+0LPQuNC1INC60L7QvNC/0LDQvdC40Lgg0LzQvtCz0YPRgiDRjdGC0L4g0YHQtNC10LvQsNGC0YwsINC/0L7RgtC+0LzRgyDRh9GC0L4g0LLRi9GB0L7QutCw0Y8g0LTQvtGF0L7QtNC90L7RgdGC0Ywg0LrQsNC/0LjRgtCw0LvQsCDRgtCw0Log0LbQtSDQvdC10L7RgtGA0LDQt9C40LzQsCDQtNC70Y8g0LrQvtC90LrRg9GA0LXQvdGC0L7Qsiwg0LrQsNC6INC/0YvQu9GM0YbQsCDQtNC70Y8g0L/Rh9C10Lsu0Jgg0LIg0Y3RgtC+0Lwg0YHRg9GC0Ywg0LrQsNC/0LjRgtCw0LvQsCZtZGFzaDsmbWRhc2g70JHQtdGB0LrQvtC90LXRh9C90YvQuSDQv9C+0LjRgdC6INGA0LDRjyDQsdC+0LPQsNGC0YHRgtCy0LAsINGB0L/QvtGB0L7QsdC90L7Qs9C+INC/0YDQuNC90LXRgdGC0Lgg0LLRi9GB0L7QutGD0Y4g0L/RgNC40LHRi9C70YwsINC+0LfQvdCw0YfQsNC10YIsINGH0YLQviDQv9C+0LrQsCDQv9C+0Y/QstC70Y/QtdGC0YHRjyDQv9GA0LjQsdGL0LvRjNC90LDRjyDQvtGC0YDQsNGB0LvRjCwg0LfQsCDQvdC10Lkg0L/QvtGB0LvQtdC00YPRjtGCINC60L7QvdC60YPRgNC10L3RgtGLLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQmNGC0LDQuiwg0LIg0L7QsdGJ0LXQvCDRgdC80YvRgdC70LUsINGA0LXQvdGC0LDQsdC10LvRjNC90L7RgdGC0Ywg0LrQsNC/0LjRgtCw0LvQsCDigJQg0Y3RgtC+INGC0L4sINGH0YLQviDQvNGLINC90LDQt9GL0LLQsNC10LwmbGRxdW870KHRgNC10LTQvdGP0Y8g0LTQvtGF0L7QtNC90L7RgdGC0YwmcmRxdW87KNCy0L7Qt9Cy0YDQsNGCINC6INGB0YDQtdC00L3QtdC80YMpLtCU0YDRg9Cz0LjQvNC4INGB0LvQvtCy0LDQvNC4LCDQv9C+INC80LXRgNC1INGD0YHQuNC70LXQvdC40Y8g0LrQvtC90LrRg9GA0LXQvdGG0LjQuCDQuNC30LHRi9GC0L7Rh9C90LDRjyDQtNC+0YXQvtC00L3QvtGB0YLRjCDQutC+0LzQv9Cw0L3QuNC5INCx0YPQtNC10YIg0L/QvtGB0YLQtdC/0LXQvdC90L4g0YHQvtC60YDQsNGJ0LDRgtGM0YHRjzsg0L3QviDQv9C+INC80LXRgNC1INGC0L7Qs9C+LCDQutCw0Log0LrQvtC80L/QsNC90LjQuCDQv9GA0L7QtNC+0LvQttCw0Y7RgiDQvtGC0LrRgNGL0LLQsNGC0Ywg0L3QvtCy0YvQtSDQvdCw0L/RgNCw0LLQu9C10L3QuNGPINCx0LjQt9C90LXRgdCwINC40LvQuCDRg9GF0L7QtNGP0YIg0LrQvtC90LrRg9GA0LXQvdGC0YssINC/0L7QutCw0LfQsNGC0LXQu9C4INC90LjQt9C60L7QtNC+0YXQvtC00L3Ri9GFINC60L7QvNC/0LDQvdC40Lkg0LHRg9C00YPRgiDQv9GA0L7QtNC+0LvQttCw0YLRjCDRg9C70YPRh9GI0LDRgtGM0YHRjy48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70J3QviDQtNC10LnRgdGC0LLQuNGC0LXQu9GM0L3QviDQtdGB0YLRjCDQutC+0LzQv9Cw0L3QuNC4LCDQutC+0YLQvtGA0YvQtSDQvNC+0LPRg9GCINC00L7Qu9Cz0L4g0YHRgtC+0Y/RgtGMINC/0LXRgNC10LQg0LvQuNGG0L7QvCDQutC+0L3QutGD0YDQtdC90YLQvtCyLtCt0YLQviDQvNCw0YjQuNC90Ysg0LTQu9GPINGB0L7Qt9C00LDQvdC40Y8g0LHQvtCz0LDRgtGB0YLQstCwLCDQutC+0YLQvtGA0YvQtSDQstGLINC40YnQtdGC0LUsINCwINGC0LDQutC20LUg0LrRgNCw0LXRg9Cz0L7Qu9GM0L3Ri9C1INC60LDQvNC90Lgg0LLQsNGI0LXQs9C+INC40L3QstC10YHRgtC40YbQuNC+0L3QvdC+0LPQviDQv9C+0YDRgtGE0LXQu9GPLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQnNGLINC80L7QttC10Lwg0LLRgdC/0L7QvNC90LjRgtGMINCw0LzQtdGA0LjQutCw0L3RgdC60L7Qs9C+INC/0LjQstC90L7Qs9C+INCz0LjQs9Cw0L3RgtCwIEFuaGV1c2VyLUJ1c2NoINC4IE9yYWNsZSwg0LrRgNGD0L/QvdGD0Y4g0LrQvtC80L/QsNC90LjRjiDQv9C+INGA0LDQt9GA0LDQsdC+0YLQutC1INC/0YDQvtCz0YDQsNC80LzQvdC+0LPQviDQvtCx0LXRgdC/0LXRh9C10L3QuNGPINC00LvRjyDQsdCw0Lcg0LTQsNC90L3Ri9GFLiZtZGFzaDsmbWRhc2g70J/RgNC40LzQtdGH0LDQvdC40LUg0L/QtdGA0LXQstC+0LTRh9C40LrQsCkg0LggSm9obnNvbiAmIEpvaG5zb24mYW1wO9CU0LbQvtC90YHQvtC9LCDQvtCx0LAg0LjQvNC10Y7RgiDQt9Cw0YXQstCw0YLRi9Cy0LDRjtGJ0YPRjiDQv9GA0LjQsdGL0LvRjCDQuCDQvNC+0LPRg9GCINGB0L7RhdGA0LDQvdC40YLRjCDQstGL0YHQvtC60YPRjiDQtNC+0YXQvtC00L3QvtGB0YLRjCDQutCw0L/QuNGC0LDQu9CwINCyINGC0LXRh9C10L3QuNC1INC80L3QvtCz0LjRhSDQu9C10YIg0L/QtdGA0LXQtCDQu9C40YbQvtC8INC20LXRgdGC0L7QutC+0Lkg0LrQvtC90LrRg9GA0LXQvdGG0LjQuC7QnNC+0LbQtdGCINCx0YvRgtGMLCDQuNC8INC/0YDQvtGB0YLQviDQv9C+0LLQtdC30LvQviwg0LjQu9C4ICjQstC10YDQvtGP0YLQvdC+KSDQvtCx0LvQsNC00LDRjtGCINC60LDQutC+0LkgLdGC0L4g0YfQtdGA0YLQvtC5LCDQutC+0YLQvtGA0L7QuSDQvdC1INGF0LLQsNGC0LDQtdGCINCx0L7Qu9GM0YjQuNC90YHRgtCy0YMg0L/RgNC10LTQv9GA0LjRj9GC0LjQuS7QmNGC0LDQuiwg0LrQsNC6INC80Ysg0LzQvtC20LXQvCDQuNC00LXQvdGC0LjRhNC40YbQuNGA0L7QstCw0YLRjCDRgtCw0LrRg9GOIOKAi+KAi9C60L7QvNC/0LDQvdC40Y4/0JLRiyDQtNC+0LvQttC90Ysg0LfQvdCw0YLRjCwg0YfRgtC+INC90LUg0YLQvtC70YzQutC+INCy0LXQu9C40LrQvtC70LXQv9C40LUsINC90L4g0Lgg0LzQvtCz0YPRgiDRgdGC0L7Rj9GC0Ywg0L3QsCDQtNC+0LvQs9C40LUg0LPQvtC00YsuPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9Ck0LDQutGC0LjRh9C10YHQutC4LCDRjdGC0L7Rgiwg0LrQsNC30LDQu9C+0YHRjCDQsdGLLCDQv9GA0L7RgdGC0L7QuSDQstC+0L/RgNC+0YEg0YLQsNC60LbQtSDRj9Cy0LvRj9C10YLRgdGPINC60LvRjtGH0LXQstGL0Lwg0L/RgNC4INCy0YvQsdC+0YDQtSDQvtCx0YrQtdC60YLQvtCyINC00LvRjyDQuNC90LLQtdGB0YLQuNGG0LjQuTog0YfRgtC+INC80LXRiNCw0LXRgiDQu9C+0LLQutC40Lwg0Lgg0YXQvtGA0L7RiNC+INGE0LjQvdCw0L3RgdC40YDRg9C10LzRi9C8INC60L7QvdC60YPRgNC10L3RgtCw0Lwg0LLRgtC+0YDQs9C90YPRgtGM0YHRjyDQvdCwINC40YUg0YLQtdGA0YDQuNGC0L7RgNC40Y4/INCn0YLQvtCx0Ysg0L7RgtCy0LXRgtC40YLRjCDQvdCwINGN0YLQvtGCINCy0L7Qv9GA0L7RgSwg0LTQsNCy0LDQudGC0LUg0L/QvtGB0LzQvtGC0YDQuNC8INC90LAg0LzQtdGC0L7QtCDQv9C+0LQg0L3QsNC30LLQsNC90LjQtdC8JmxkcXVvO9C60L7QvdC60YPRgNC10L3RgtC90L7QtSDQv9GA0LXQuNC80YPRidC10YHRgtCy0L4mcmRxdW870LjQu9C4INGB0YLRgNGD0LrRgtGD0YDQvdGL0LUg0YXQsNGA0LDQutGC0LXRgNC40YHRgtC40LrQuCDRjdC60L7QvdC+0LzQuNGH0LXRgdC60L7Qs9C+INGA0LLQsC4g0J/QvtC00L7QsdC90L4g0YDQstGDLCDQutC+0YLQvtGA0YvQuSDQvdC1INC/0YPRgdC60LDQtdGCINCy0YDQsNCz0L7Qsiwg0Y3QutC+0L3QvtC80LjRh9C10YHQutC40Lkg0YDQvtCyINC30LDRidC40YnQsNC10YIg0LzQuNGA0L7QstGL0LUg0LrQvtGA0L/QvtGA0LDRhtC40Lgg0L7RgiDQv9C+0YHRj9Cz0LDRgtC10LvRjNGB0YLQsiDQvdCwINC40YUg0LLRi9GB0L7QutGD0Y4g0L/RgNC40LHRi9C70Ywg0L3QsCDQutCw0L/QuNGC0LDQuy48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JXRgdC70Lgg0LLRiyDRgdC80L7QttC10YLQtSDQvdCw0LnRgtC4INC60L7QvNC/0LDQvdC40Lgg0YEg0Y3QutC+0L3QvtC80LjRh9C10YHQutC40LzQuCDRgNCy0LDQvNC4INC4INC60YPQv9C40YLRjCDQuNGFINCw0LrRhtC40Lgg0L/QviDRgNCw0LfRg9C80L3Ri9C8INGG0LXQvdCw0LwsINCy0Ysg0YHQvNC+0LbQtdGC0LUg0YHQvtC30LTQsNGC0Ywg0YHQtdCx0LUg0YHQu9C+0LbQvdGL0Lkg0LjQvdCy0LXRgdGC0LjRhtC40L7QvdC90YvQuSDQv9C+0YDRgtGE0LXQu9GMLCDQutC+0YLQvtGA0YvQuSDQv9C+0LfQstC+0LvQuNGCINCy0LDQvCDQv9GA0L7RhtCy0LXRgtCw0YLRjCDQvdCwINGE0L7QvdC00L7QstC+0Lwg0YDRi9C90LrQtS48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JjRgtCw0LosINGH0YLQviDQuNC80LXQvdC90L4g0LTQtdC70LDQtdGCINGA0L7QsiDRgtCw0LrQuNC8INC+0YHQvtCx0LXQvdC90YvQvD8g0K3RgtC+INGC0L4sINGH0YLQviDQvNGLINC+0LHRgdGD0LTQuNC8INCyINCz0LvQsNCy0LUgMS4g0JIg0LPQu9Cw0LLQtSAyINGPINGA0LDRgdGB0LrQsNC20YMg0LLQsNC8LCDQutCw0Log0L3QtSDQsdGL0YLRjCDQvtGB0LvQtdC/0LvQtdC90L3Ri9C8INC70L7QttC90YvQvCDQv9GA0L7RhtCy0LXRgtCw0L3QuNC10LwsINC/0L7RgdC60L7Qu9GM0LrRgyDQvNC90L7Qs9C40LUg0LrQvtC80L/QsNC90LjQuCDQvtCx0LvQsNC00LDRjtGCINGF0LDRgNCw0LrRgtC10YDQuNGB0YLQuNC60LDQvNC4LCDQutC+0YLQvtGA0YvQtSDQstGL0LPQu9GP0LTRj9GCINC60LDQuiDRgdGA0LXQtNGB0YLQstCwINC00L7RgdGC0LjQttC10L3QuNGPINC60L7QvdC60YPRgNC10L3RgtC90L7Qs9C+INC/0YDQtdC40LzRg9GJ0LXRgdGC0LLQsCwg0L3QviDQvdCwINGB0LDQvNC+0Lwg0LTQtdC70LUg0YLQsNC60L7QstGL0LzQuCDQvdC1INGP0LLQu9GP0Y7RgtGB0Y8uPGJyPiZuYnNwOyZuYnNwOyZuYnNwOyZuYnNwO9CX0LDRgtC10Lwg0LzRiyDQv9C+0YLRgNCw0YLQuNC8INC90LXRgdC60L7Qu9GM0LrQviDQs9C70LDQsiDQvdCwINC40LfRg9GH0LXQvdC40LUg0LjRgdGC0L7Rh9C90LjQutC+0LIg0Y3QutC+0L3QvtC80LjRh9C10YHQutC40YUg0YDQstC+0LIuINCt0YLQuCDRhdCw0YDQsNC60YLQtdGA0LjRgdGC0LjQutC4INC00LDRjtGCINC/0YDQtdC00L/RgNC40Y/RgtC40Y/QvCDRgNC10LDQu9GM0L3QvtC1INC4INGD0YHRgtC+0LnRh9C40LLQvtC1INC60L7QvdC60YPRgNC10L3RgtC90L7QtSDQv9GA0LXQuNC80YPRidC10YHRgtCy0L4g0LgsINGB0LvQtdC00L7QstCw0YLQtdC70YzQvdC+LCDRgtCw0LrQttC1INC/0YDQtdC00YHRgtCw0LLQu9GP0Y7RgiDRgdC+0LHQvtC5INGB0L7QtNC10YDQttCw0L3QuNC1LCDQutC+0YLQvtGA0L7QtSDQvdCw0Lwg0L3QtdC+0LHRhdC+0LTQuNC80L4g0LPQu9GD0LHQvtC60L4g0L/QvtC90Y/RgtGMLjxicj4mbmJzcDsmbmJzcDsmbmJzcDsmbmJzcDvQntC00L3QsNC60L4g0Y3RgtC+INGC0L7Qu9GM0LrQviDQv9C+0LvQvtCy0LjQvdCwINC30LDQtNCw0YfQuC4g0J/QvtC90Y/Qsiwg0YfRgtC+INGC0LDQutC+0LUg0Y3QutC+0L3QvtC80LjRh9C10YHQutC40Lkg0YDQvtCyLCDQvNGLINGA0LDRgdGB0LzQvtGC0YDQuNC8LCDQutCw0Log0L7Qv9GA0LXQtNC10LvQuNGC0Ywg0YDQsNC30YDRg9GI0LDRjtGJ0LjQudGB0Y8g0YDQvtCyLCDRgNC+0LvRjCDQvtGC0YDQsNGB0LvQtdCy0L7QuSDRgdGC0YDRg9C60YLRg9GA0Ysg0LIg0YHQvtC30LTQsNC90LjQuCDQutC+0L3QutGD0YDQtdC90YLQvdGL0YUg0L/RgNC10LjQvNGD0YnQtdGB0YLQsiDQuCDRgtC+LCDQutCw0Log0LzQtdC90LXQtNC20LXRgNGLINC80L7Qs9GD0YIg0L/QvtGB0YLRgNC+0LjRgtGMICjQuNC70Lgg0YDQsNC30YDRg9GI0LjRgtGMKSDRgdCy0L7QuCDRgdC+0LHRgdGC0LLQtdC90L3Ri9C1INGA0LLRiy48YnI+Jm5ic3A7Jm5ic3A7Jm5ic3A7Jm5ic3A70JLQv9C+0YHQu9C10LTRgdGC0LLQuNC4INC80Ysg0L/RgNC40LzQtdC90LjQvCDQvNC10YLQvtC0INC60L7QvdC60YPRgNC10L3RgtC90L7Qs9C+INCw0L3QsNC70LjQt9CwINC6INC90LXQutC+0YLQvtGA0YvQvCDQstGB0LXQvNC40YDQvdC+INC40LfQstC10YHRgtC90YvQvCDQutC+0LzQv9Cw0L3QuNGP0Lwg0LIg0YTQvtGA0LzQtSDRgtC10LzQsNGC0LjRh9C10YHQutC40YUg0LjRgdGB0LvQtdC00L7QstCw0L3QuNC5LiDQndCw0LrQvtC90LXRhiwg0Y8g0YLQsNC60LbQtSDQutC+0YHQvdGD0YHRjCDQstC+0L/RgNC+0YHQsCDQvtGG0LXQvdC60Lgg0LDQutGG0LjQuTog0LTQsNC20LUg0LrQvtC80L/QsNC90LjRjyDRgSDRiNC40YDQvtC60LjQvCDRgNCy0L7QvCDQvNC+0LbQtdGCINC30LDRgdGC0LDQstC40YLRjCDQstCw0YEg0L/QvtGC0LXRgNGP0YLRjCDQtNC10L3RjNCz0LgsINC10YHQu9C4INCy0Ysg0LrRg9C/0LjRgtC1INC10LUg0LDQutGG0LjQuCDQv9C+INGB0LvQuNGI0LrQvtC8INCy0YvRgdC+0LrQvtC5INGG0LXQvdC1LjwvZGl2PjwvZGl2Pg==
Продавец:成都时代出版社图书专营店
Адрес:Хэбэй
Рейтинг:
Всего отзывов:11067
Положительных:11067
Добавить в корзину
Другие товары этого продавца


¥34.5729руб.
¥33.6710руб.
¥53.821 138руб.
¥18381руб.
- Информация о товаре
- Фотографии

Основная информация
| Название продукта: | Ров Баффета | формат: | 16 |
| Автор: | (Красота) Пэт·Дорси | Переводчик: Лю Иньлун | Количество страниц: | |
| Цены: | 55 | Время публикации: | 2019-01-01 |
| Номер ISBN: | 9787513654876 | Время печати: | 2019-01-01 |
| Издательство: | Экономика Китая | Издание: | 1 |
| Типы продукта: | книги | Время печати: | 1 |
Об авторе:
Пэт?Пэт Дорси ◆ Основатель Dorsey Asset Management ◆ Бывший директор Morningstar Securities Departicle ◆“Утренний рейтинг ценных бумаг”и“Утренняя звезда Huchenghe Rating”Пэт?Дорси возглавлял отдел исследований рынка акций в Morningstar, крупнейшем в мире рейтинговом агентстве, и регулярно писал статьи на Morningstar.com.Он сыграл важную роль в разработке рейтингов акций Morningstar и сыграл ключевую роль в обеспечении покрытия корпоративных акций Morningstar.
Его взгляды часто широко цитируются многими известными СМИ, такими как «Америка», «U.S. News and World Report», «NBC Nightly News», CNBC и CNN и др. Его часто приглашают участвовать в программе «Быки и медведи» канала Fox News.
Покинув Morningstar, он основал Dorsey Asset Management, управляя портфелями акций многочисленных фондов и богатых людей.
Его взгляды часто широко цитируются многими известными СМИ, такими как «Америка», «U.S. News and World Report», «NBC Nightly News», CNBC и CNN и др. Его часто приглашают участвовать в программе «Быки и медведи» канала Fox News.
Покинув Morningstar, он основал Dorsey Asset Management, управляя портфелями акций многочисленных фондов и богатых людей.
Краткое содержание:
Только найдя рва для инвестиций, вы можете победить рынок в долгосрочной перспективе.Баффет сказал, что он считает, что Coca-Cola, US MRT и Gillette“ров”, поэтому он держит их акции в течение длительного времени и получает сверхдоходность.Но Баффет так и не раскрыл, как найти инвестиционный ров?Пэт?Дорси объясняет позицию Баффета“ров”Теорию и отобрал большое количество примеров выбора акций, став вторым человеком после Баффета, который смог систематически применять эту теорию.В этой книге вы увидите: нематериальные активы, затраты на переключение, сетевую экономику и ценовые преимущества.——Пошаговый, углубленный анализ, интерпретация Баффетта“ров”.
Хороший бренд не обязательно означает хорошую компанию, хорошая компания не обязательно имеет хорошие акции, и хорошая акция не обязательно получает долгосрочную прибыль.——Основываясь на реальности, различие между истинным и ложным рвом.
Высокий?Это покупает?——Освойте инструменты финансовой оценки и откройте для себя инвестиционные возможности.
Я куплю его только учеником, и это будет мастер.——Примените весь набор принципов, чтобы точно найти правильную цену.
Открыв эту книгу, вы получите набор практических методов инвестиционного анализа, которые смогут предсказать перспективы компании лучше рынка и найти основу для определения того, стоит ли инвестировать в компанию.
Хороший бренд не обязательно означает хорошую компанию, хорошая компания не обязательно имеет хорошие акции, и хорошая акция не обязательно получает долгосрочную прибыль.——Основываясь на реальности, различие между истинным и ложным рвом.
Высокий?Это покупает?——Освойте инструменты финансовой оценки и откройте для себя инвестиционные возможности.
Я куплю его только учеником, и это будет мастер.——Примените весь набор принципов, чтобы точно найти правильную цену.
Открыв эту книгу, вы получите набор практических методов инвестиционного анализа, которые смогут предсказать перспективы компании лучше рынка и найти основу для определения того, стоит ли инвестировать в компанию.
......
Оглавление:
Введение отлично получено от сущности
ГЛАВА 1 ЭКОНОМИЧЕСКАЯ РЕКА Стража: что такое экономическая река Хранителя?Как это может помочь нам выбрать отличные акции?
Глава 2 ИСТИНА И ЛОЖНОЙ РОВ: не обманывайтесь нереальным конкурентным преимуществом
Глава 3 нематериальные активы: их нельзя увидеть или трогать, но они действительно ценны
Глава 4 Конвертировать стоимость: клиенты, которые не уходят, не являются проблемами, но ваш золотой клиент
Глава 5 Эффект сети: эффект чрезвычайно замечательна, поэтому другая глава
Глава 6 Стоимость.
Глава 7 Значительное преимущество: чем больше шкала, тем сильнее, но предпосылка заключается в том, что вы должны найти направление
ГЛАВА 8 Размороженный рво: необратимый упадок
ГЛАВА 9 Discovery Gucheng River: путешествие, полное неизвестного открытия
Глава 0 Большой Босс: Управление не так важно, как мы себе представляли
Практика главы 1 См. Правда: 5 случаев анализа конкуренции
Глава 2: Стоимость рва: Независимо от того, насколько хороша компания, тратит слишком много денег, чтобы купить его, повредит инвестиционному портфелю
Глава 3 Инструмент оценки: как найти дешевую производительность и отличные акции
Глава 4 Стрельба, когда пришло время сделать снимок: рациональное бросок также создано как отличное возвращение
Заключение загадки за пределами чисел
Благодарности
ГЛАВА 1 ЭКОНОМИЧЕСКАЯ РЕКА Стража: что такое экономическая река Хранителя?Как это может помочь нам выбрать отличные акции?
Глава 2 ИСТИНА И ЛОЖНОЙ РОВ: не обманывайтесь нереальным конкурентным преимуществом
Глава 3 нематериальные активы: их нельзя увидеть или трогать, но они действительно ценны
Глава 4 Конвертировать стоимость: клиенты, которые не уходят, не являются проблемами, но ваш золотой клиент
Глава 5 Эффект сети: эффект чрезвычайно замечательна, поэтому другая глава
Глава 6 Стоимость.
Глава 7 Значительное преимущество: чем больше шкала, тем сильнее, но предпосылка заключается в том, что вы должны найти направление
ГЛАВА 8 Размороженный рво: необратимый упадок
ГЛАВА 9 Discovery Gucheng River: путешествие, полное неизвестного открытия
Глава 0 Большой Босс: Управление не так важно, как мы себе представляли
Практика главы 1 См. Правда: 5 случаев анализа конкуренции
Глава 2: Стоимость рва: Независимо от того, насколько хороша компания, тратит слишком много денег, чтобы купить его, повредит инвестиционному портфелю
Глава 3 Инструмент оценки: как найти дешевую производительность и отличные акции
Глава 4 Стрельба, когда пришло время сделать снимок: рациональное бросок также создано как отличное возвращение
Заключение загадки за пределами чисел
Благодарности
......
Цвет страница:
Введение величие исходит из сущности на фондовом рынке, есть много способов заработать деньги.Вы можете играть в игры на Уолл -стрит: пристально следить за рыночными тенденциями без колебаний, затяните свой мозг, чтобы угадать, какая компания может превзойти прогнозы доходов каждый квартал, но она все еще должна столкнуться с бесчисленной конкуренцией; Так высокомерно, но все они должны рискнуть, что никто не вступит во владение после роста цены акций; Важно, избыточные доходы, вызванные восстановлением цены акций или убытками, вызванными исключением акций?
Вы также можете покупать акции компаний с выдающимися показателями по разумным ценам и получать долгосрочную прибыль, которую они вам принесут, так что у вас никогда не будет недостатка в денежных средствах.Однако что вызывает недоумение, так это то, что, хотя многие мировые инвесторы неоднократно пробовали эту инвестиционную стратегию (примером является Баффет), многие управляющие фондами по-прежнему остаются глухи к ней.
На самом деле инвестиционный метод реализации этой стратегии очень прост: ищите компании, которые могут достигать сверхдоходности в течение многих лет; терпеливо ждите и покупайте, когда цена акции ниже ее внутренней стоимости; держите акции до тех пор, пока компания не упадет, что приведет к переоценке цены акций, или продайте, когда вы найдете хорошую инвестиционную возможность. Период владения должен составлять не менее одного года, а не измеряться месяцами; При необходимости можно повторить вышеописанные операции.
В этой книге основное внимание уделяется вышеупомянутому шагу: поиску компаний, которые могут обеспечивать сверхдоходность в течение многих лет.Если вы сможете это сделать, вы опередите большинство инвесторов.В этой книге я даю несколько советов по оценке акций и высказываю свое скромное мнение о том, когда продавать акции и как сосредоточиться на своей следующей инвестиционной цели.
Почему так важно найти компании, способные приносить высокую прибыль на протяжении многих лет?Чтобы ответить на этот вопрос, мы должны сначала рассмотреть цель корпоративного финансирования, которая заключается в поглощении средств инвесторов и создании прибыли.
Компания подобна большой машине, которая вкладывает поглощенный ею капитал в продукты или услуги, а затем создает больше капитала, чем вложено (конечно, это для хороших компаний).Но может случиться и так, что освоенный капитал окажется меньше поглощенного капитала. Это касается низших предприятий.
Если бизнес может достигать высокой рентабельности инвестированного капитала (ROIC) в течение многих лет, он может способствовать тому, что ваше богатство будет расти день ото дня.Рентабельность капитала может проиллюстрировать прибыльность компании.Он измеряет, может ли бизнес эффективно использовать все свои активы: заводы, людей и инвестиции для создания ценности для акционеров.
Конечно, вы также можете сравнить доходность капитала с доходностью инвестиций, полученной менеджерами взаимных фондов, за исключением того, что корпоративные менеджеры вместо этого инвестируют в акции и облигации.Но не многие компании могут это сделать, потому что высокая доходность капитала так же неотразима для конкурентов, как пыльца для пчел.И в этом суть капитала——Бесконечный поиск рая богатства, способного принести высокую прибыль, означает, что пока появляется прибыльная отрасль, за ней последуют конкуренты.
Итак, в общем смысле, рентабельность капитала — это то, что мы называем“Средняя доходность”(возврат к среднему).Другими словами, по мере усиления конкуренции избыточная доходность компаний будет постепенно сокращаться; но по мере того, как компании продолжают открывать новые направления бизнеса или уходят конкуренты, показатели низкодоходных компаний будут продолжать улучшаться.
Но действительно есть компании, которые могут долго стоять перед лицом конкурентов.Это машины для создания богатства, которые вы ищете, а также краеугольные камни вашего инвестиционного портфеля.
Мы можем вспомнить американского пивного гиганта Anheuser-Busch и Oracle, крупную компанию по разработке программного обеспечения для баз данных.——Примечание переводчика) и Johnson & Johnson&Джонсон, оба имеют захватывающую прибыль и могут сохранить высокую доходность капитала в течение многих лет перед лицом жестокой конкуренции.Может быть, им просто повезло, или (вероятно) обладают какой -то чертой, которой не хватает большинству предприятий.Итак, как мы можем идентифицировать такую компанию?Вы должны знать, что не только великолепие, но и могут стоять на долгие годы.
Фактически, этот, казалось бы, простой вопрос также является ключевым при выборе объектов для инвестиций: что мешает ловким и хорошо финансируемым конкурентам вторгнуться на их территорию? Чтобы ответить на этот вопрос, давайте посмотрим на метод под названием“конкурентное преимущество”или структурные характеристики экономического рва. Подобно рву, который не пускает врагов, экономический ров защищает мировые корпорации от посягательств на их высокую прибыль на капитал.
Если вы сможете найти компании с экономическими рвами и купить их акции по разумным ценам, вы сможете создать себе сложный инвестиционный портфель, который позволит вам процветать на фондовом рынке.
Итак, что именно делает ров таким особенным? Это то, что мы обсудим в главе 1. В главе 2 я расскажу вам, как не быть ослепленным ложным процветанием, поскольку многие компании обладают характеристиками, которые выглядят как средства достижения конкурентного преимущества, но на самом деле таковыми не являются.
Затем мы потратим несколько глав на изучение источников экономических рвов. Эти характеристики дают предприятиям реальное и устойчивое конкурентное преимущество и, следовательно, также представляют собой содержание, которое нам необходимо глубоко понять.
Однако это только половина задачи. Поняв, что такое экономический ров, мы рассмотрим, как определить разрушающийся ров, роль отраслевой структуры в создании конкурентных преимуществ и то, как менеджеры могут построить (или разрушить) свои собственные рвы.
Впоследствии мы применим метод конкурентного анализа к некоторым всемирно известным компаниям в форме тематических исследований. Наконец, я также коснусь вопроса оценки акций: даже компания с широким рвом может заставить вас потерять деньги, если вы купите ее акции по слишком высокой цене.
Вы также можете покупать акции компаний с выдающимися показателями по разумным ценам и получать долгосрочную прибыль, которую они вам принесут, так что у вас никогда не будет недостатка в денежных средствах.Однако что вызывает недоумение, так это то, что, хотя многие мировые инвесторы неоднократно пробовали эту инвестиционную стратегию (примером является Баффет), многие управляющие фондами по-прежнему остаются глухи к ней.
На самом деле инвестиционный метод реализации этой стратегии очень прост: ищите компании, которые могут достигать сверхдоходности в течение многих лет; терпеливо ждите и покупайте, когда цена акции ниже ее внутренней стоимости; держите акции до тех пор, пока компания не упадет, что приведет к переоценке цены акций, или продайте, когда вы найдете хорошую инвестиционную возможность. Период владения должен составлять не менее одного года, а не измеряться месяцами; При необходимости можно повторить вышеописанные операции.
В этой книге основное внимание уделяется вышеупомянутому шагу: поиску компаний, которые могут обеспечивать сверхдоходность в течение многих лет.Если вы сможете это сделать, вы опередите большинство инвесторов.В этой книге я даю несколько советов по оценке акций и высказываю свое скромное мнение о том, когда продавать акции и как сосредоточиться на своей следующей инвестиционной цели.
Почему так важно найти компании, способные приносить высокую прибыль на протяжении многих лет?Чтобы ответить на этот вопрос, мы должны сначала рассмотреть цель корпоративного финансирования, которая заключается в поглощении средств инвесторов и создании прибыли.
Компания подобна большой машине, которая вкладывает поглощенный ею капитал в продукты или услуги, а затем создает больше капитала, чем вложено (конечно, это для хороших компаний).Но может случиться и так, что освоенный капитал окажется меньше поглощенного капитала. Это касается низших предприятий.
Если бизнес может достигать высокой рентабельности инвестированного капитала (ROIC) в течение многих лет, он может способствовать тому, что ваше богатство будет расти день ото дня.Рентабельность капитала может проиллюстрировать прибыльность компании.Он измеряет, может ли бизнес эффективно использовать все свои активы: заводы, людей и инвестиции для создания ценности для акционеров.
Конечно, вы также можете сравнить доходность капитала с доходностью инвестиций, полученной менеджерами взаимных фондов, за исключением того, что корпоративные менеджеры вместо этого инвестируют в акции и облигации.Но не многие компании могут это сделать, потому что высокая доходность капитала так же неотразима для конкурентов, как пыльца для пчел.И в этом суть капитала——Бесконечный поиск рая богатства, способного принести высокую прибыль, означает, что пока появляется прибыльная отрасль, за ней последуют конкуренты.
Итак, в общем смысле, рентабельность капитала — это то, что мы называем“Средняя доходность”(возврат к среднему).Другими словами, по мере усиления конкуренции избыточная доходность компаний будет постепенно сокращаться; но по мере того, как компании продолжают открывать новые направления бизнеса или уходят конкуренты, показатели низкодоходных компаний будут продолжать улучшаться.
Но действительно есть компании, которые могут долго стоять перед лицом конкурентов.Это машины для создания богатства, которые вы ищете, а также краеугольные камни вашего инвестиционного портфеля.
Мы можем вспомнить американского пивного гиганта Anheuser-Busch и Oracle, крупную компанию по разработке программного обеспечения для баз данных.——Примечание переводчика) и Johnson & Johnson&Джонсон, оба имеют захватывающую прибыль и могут сохранить высокую доходность капитала в течение многих лет перед лицом жестокой конкуренции.Может быть, им просто повезло, или (вероятно) обладают какой -то чертой, которой не хватает большинству предприятий.Итак, как мы можем идентифицировать такую компанию?Вы должны знать, что не только великолепие, но и могут стоять на долгие годы.
Фактически, этот, казалось бы, простой вопрос также является ключевым при выборе объектов для инвестиций: что мешает ловким и хорошо финансируемым конкурентам вторгнуться на их территорию? Чтобы ответить на этот вопрос, давайте посмотрим на метод под названием“конкурентное преимущество”или структурные характеристики экономического рва. Подобно рву, который не пускает врагов, экономический ров защищает мировые корпорации от посягательств на их высокую прибыль на капитал.
Если вы сможете найти компании с экономическими рвами и купить их акции по разумным ценам, вы сможете создать себе сложный инвестиционный портфель, который позволит вам процветать на фондовом рынке.
Итак, что именно делает ров таким особенным? Это то, что мы обсудим в главе 1. В главе 2 я расскажу вам, как не быть ослепленным ложным процветанием, поскольку многие компании обладают характеристиками, которые выглядят как средства достижения конкурентного преимущества, но на самом деле таковыми не являются.
Затем мы потратим несколько глав на изучение источников экономических рвов. Эти характеристики дают предприятиям реальное и устойчивое конкурентное преимущество и, следовательно, также представляют собой содержание, которое нам необходимо глубоко понять.
Однако это только половина задачи. Поняв, что такое экономический ров, мы рассмотрим, как определить разрушающийся ров, роль отраслевой структуры в создании конкурентных преимуществ и то, как менеджеры могут построить (или разрушить) свои собственные рвы.
Впоследствии мы применим метод конкурентного анализа к некоторым всемирно известным компаниям в форме тематических исследований. Наконец, я также коснусь вопроса оценки акций: даже компания с широким рвом может заставить вас потерять деньги, если вы купите ее акции по слишком высокой цене.